RESOLUCIÓN preliminar del procedimiento administrativo de investigación antidumping sobre las importaciones de recubrimientos cerámicos para piso y muro originarias de la República de la India, independientemente del país de procedencia.
Al margen un sello con el Escudo Nacional, que dice: Estados Unidos Mexicanos.- Secretaría de Economía.
RESOLUCIÓN PRELIMINAR DEL PROCEDIMIENTO ADMINISTRATIVO DE INVESTIGACIÓN ANTIDUMPING SOBRE LAS IMPORTACIONES DE RECUBRIMIENTOS CERÁMICOS PARA PISO Y MURO ORIGINARIAS DE LA REPÚBLICA DE LA INDIA, INDEPENDIENTEMENTE DEL PAÍS DE PROCEDENCIA
Visto para resolver en la etapa preliminar el expediente administrativo AD_06-25 radicado en la Unidad de Prácticas Comerciales Internacionales de la Secretaría de Economía, en adelante Secretaría, se emite la presente Resolución de conformidad con los siguientes
RESULTANDOS
A. Solicitud
1. El 26 de marzo de 2025, Porcelanite Lamosa, S.A. de C.V., Cesantoni, S.A. de C.V. y Nitropiso, S.A. de C.V., en adelante Porcelanite Lamosa, Cesantoni y Nitropiso, o en conjunto, las Solicitantes, presentaron la solicitud de inicio del procedimiento administrativo de investigación por prácticas desleales de comercio internacional, en su modalidad de discriminación de precios, sobre las importaciones de recubrimientos cerámicos para piso y muro, en adelante recubrimientos cerámicos, que ingresan bajo los regímenes temporal y definitivo, así como los que ingresan al amparo de la Regla 8a. de las Complementarias para la interpretación y aplicación de la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación, en adelante Regla Octava, originarias de la República de la India, en adelante India, independientemente del país de procedencia.
B. Inicio de la investigación
2. El 13 de agosto de 2025, se publicó en el Diario Oficial de la Federación, en adelante DOF, la "Resolución por la que se acepta la solicitud de parte interesada y se declara el inicio del procedimiento administrativo de investigación antidumping sobre las importaciones de recubrimientos cerámicos para piso y muro originarias de la República de la India, independientemente del país de procedencia", en adelante la Resolución de Inicio, mediante la cual la Secretaría fijó como periodo investigado el comprendido del 1 de enero de 2024 al 31 de diciembre de 2024 y como periodo de análisis de daño el comprendido del 1 de enero de 2022 al 31 de diciembre de 2024.
C. Producto objeto de investigación
1. Descripción general
3. El producto investigado son losetas o baldosas cerámicas, que constituyen los genéricamente denominados "recubrimientos cerámicos para piso y muro".
4. Los recubrimientos cerámicos se componen físicamente de un cuerpo plano en espesores diversos, de forma generalmente cuadrada o rectangular, pueden ser esmaltados o no, fabricados a partir de una mezcla de arcillas y minerales, su proceso de cocción les confiere una estructura rígida que les permite soportar peso e impacto. Se pueden clasificar como "cerámicos" cuando su porcentaje de absorción de agua es superior a 0.5% en peso o como "porcelánicos" cuando su porcentaje de absorción de agua es igual o menor a 0.5% en peso. Su función es recubrir o proteger superficies de pisos, muros o paredes.
5. El producto investigado se conoce comercialmente como baldosa, azulejo, loseta, piso cerámico, piso porcelánico, recubrimiento y/o revestimiento cerámico, recubrimiento y/o revestimiento porcelánico, entre otros nombres equivalentes.
6. De acuerdo con lo señalado en el punto 8 de la Resolución de Inicio no forman parte de la cobertura de producto investigado, las siguientes piezas especiales que se describen a continuación:
Piezas especiales
| Nombre
| Descripción
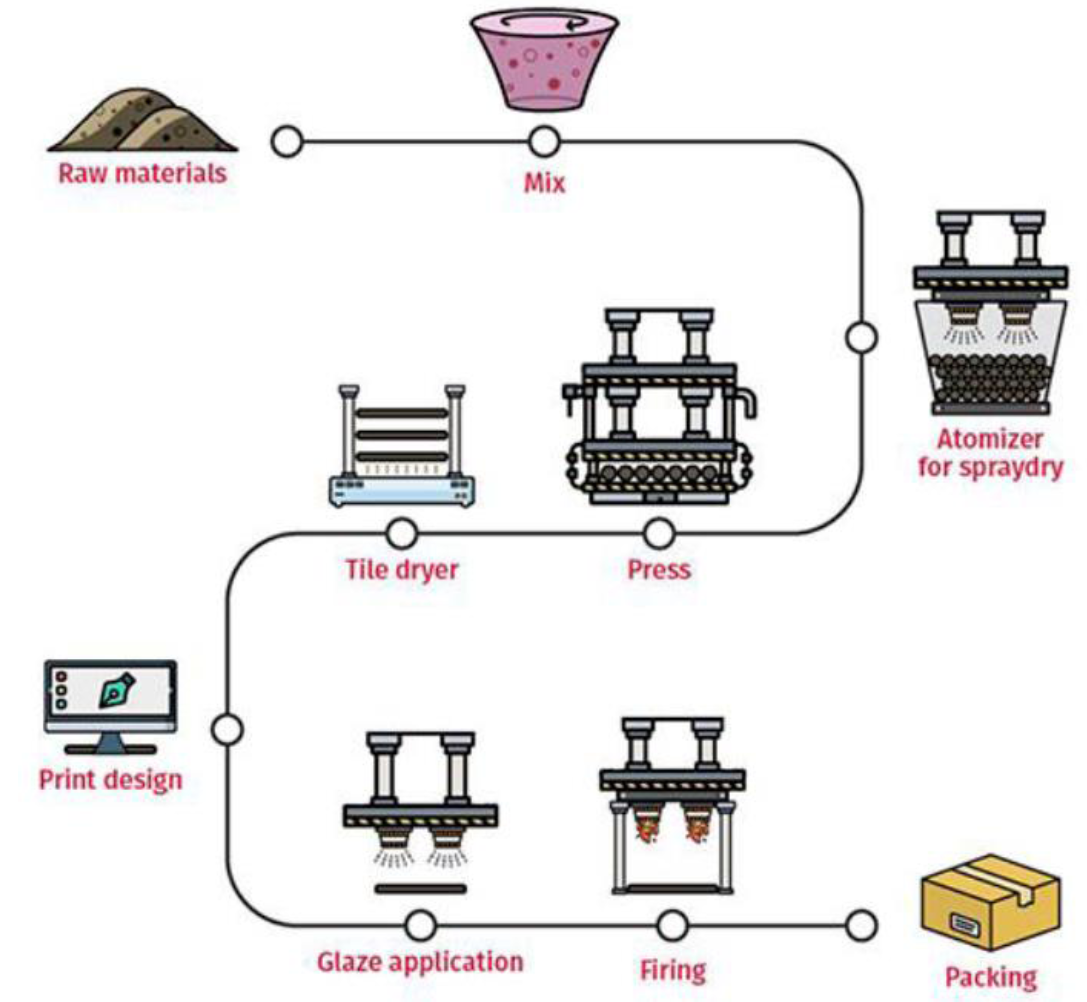
|
| Ángulo
| Pieza que se utiliza en las esquinas internas o externas de cubiertas de baño y cocina instaladas con muro o revestimiento de pared, las cuales dan continuidad a cenefas y listelos. Presenta un radio convexo o cóncavo en uno de sus bordes. |
| Cenefa
| Pieza de forma rectangular obtenida mediante corte o molde, constituye elementos repetidos de un mismo adorno, puede presentarse sobre revestimientos, unida con una malla de cartón o con terminación en punta. |
| Cordón o trenza
| Pieza tipo bordura que tiene moldeado los bordes de una soga. |
| Listelo
| Pieza de forma rectangular más pequeña que una cenefa, recta, obtenida mediante corte o molde. |
| Decorado o inserto
| Pieza decorada que se utiliza para acentuar el decorado de pisos y muros. |
| Modular
| Pieza cortada de la base original en cuadros o rectángulos para hacer instalaciones combinadas. |
| Moldura
| Pieza con una bordura o relieve que sobresale de la base cerámica o parte plana, generalmente no decorada. |
| Media caña
| Pieza con bordura o relieve con apariencia de medio círculo. |
| Peldaño para escalón
| Pieza cuadrada o rectangular, que en una orilla se le inserta una media caña o media vuelta, o en la misma pieza presenta un boleado. Sirve para recubrir escaleras. |
| Rosetón
| Pieza cuadrada formada por pedazos de varios colores, decorados sobre malla de cartón. |
| Taco o esquina
| Pieza cuadrada que da vuelta o continuidad a una cenefa. |
| Taco sobre malla
| Pieza formada por cortes regulares o irregulares de varios colores de piso unidas con una malla de cartón que sirve para dar continuidad a una cenefa. |
| Triángulo
| Pieza con forma de triángulo que al invertirla va formando una cenefa. |
| Torelo
| Pieza con una o dos borduras que salen de la base, se usa para acentuar el producto. Visto de forma transversal tiene una forma convexa que asemeja un cilindro en su parte central, también llamado pecho de paloma. |
| Ventana
| Pieza perfectamente rectangular que deja un hueco para insertar una cenefa, sobre las bases de revestimiento de muro o pared. |
| Zoclo o rodapié
| Pieza de forma rectangular, en la cual uno de sus bordes largos está boleado o con una curva. Protege y decora la parte inferior de los muros. |
2. Características
7. El producto investigado se obtiene a partir de una mezcla de arcillas junto con otros componentes minerales que, tras uno o varios procesos de cocción, le confiere el estado vítreo con propiedades técnicas y estéticas que le permite ser utilizado para recubrir pisos y paredes con diferentes geometrías, tipologías, tamaños y espesores.
8. La principal característica del producto investigado es el coeficiente de absorción de agua, que se asocia a la densidad del cuerpo y su resistencia al impacto, es decir, los recubrimientos cerámicos con un coeficiente de absorción igual o menor al 0.5% en peso se denominan "porcelánicos", y los recubrimientos con un coeficiente de absorción mayor al 0.5% en peso se denominan "cerámicos".
9. El producto investigado, tanto "cerámico" como "porcelánico", se comercializa en diversos formatos que le confiere los aspectos dimensionales conforme lo defina el fabricante y las capacidades de su maquinaria, sin ser una característica esencial del producto. Los recubrimientos "porcelánicos", al ser densos, dada su poca porosidad y baja absorción de agua, tienen mayores tolerancias dimensionales, debido a sus altas resistencias, lo que permite ofertarlos en formatos más grandes respecto a los recubrimientos "cerámicos".
10. Una característica no esencial del producto investigado es el acabado, que puede ser esmaltado o no esmaltado, el cual solo le confiere propiedades estéticas.
11. De acuerdo con lo señalado en el punto 13 de la Resolución de Inicio, las características del producto investigado se sustentan en fichas con especificaciones técnicas de tres empresas fabricantes de recubrimientos cerámicos de India.
3. Tratamiento arancelario
12. Las importaciones de recubrimientos cerámicos objeto de investigación ingresan al mercado nacional por las fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.02 de la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación, en adelante TIGIE.
13. De acuerdo con el "Decreto por el que se expide la Ley de los Impuestos Generales de Importación y de Exportación", en adelante Decreto LIGIE 2022, y el "Acuerdo por el que se dan a conocer los Números de Identificación Comercial (NICO) y sus tablas de correlación", en adelante Acuerdo NICO 2022, publicados en el Diario Oficial de la Federación, en adelante DOF, el 7 de junio y el 22 de agosto de 2022, respectivamente, la descripción de las fracciones arancelarias en las que se clasifica el producto investigado es la siguiente:
| Codificación arancelaria
| Descripción
|
| Capítulo 69 | Productos cerámicos |
| Partida 69.07 | Placas y baldosas, de cerámica, para pavimentación o revestimiento; cubos, dados y artículos similares, de cerámica, para mosaicos, incluso con soporte; piezas de acabado de cerámica. |
| | - Placas y baldosas, para pavimentación o revestimiento, excepto las de las subpartidas 6907.30 y 6907.40: |
| Subpartida 6907.21 | -- Con un coeficiente de absorción de agua inferior o igual al 0.5% en peso. |
| Fracción 6907.21.02 | Con un coeficiente de absorción de agua inferior o igual al 0.5% en peso. |
| NICO 01 | Azulejos, losas y artículos similares, sin barnizar ni esmaltar, incluso de forma distinta de la cuadrada o rectangular para pavimentación o revestimiento, con absorción de agua inferior o igual a 0.5% de acuerdo al método de prueba ASTM C373. |
| NICO 02 | Azulejos, losas y artículos similares, barnizadas o esmaltadas, incluso de forma distinta de la cuadrada o rectangular para pavimentación o revestimiento, con absorción de agua inferior o igual a 0.5% de acuerdo al método de prueba ASTM C373. |
| NICO 99 | Los demás. |
| Subpartida 6907.22 | -- Con un coeficiente de absorción de agua superior al 0.5% pero inferior o igual al 10%, en peso. |
| Fracción 6907.22.02 | Con un coeficiente de absorción de agua superior al 0.5% pero inferior o igual al 10%, en peso. |
| NICO 01 | Azulejos, losas y artículos similares, incluso de forma distinta de la cuadrada o rectangular para pavimentación o revestimiento. |
| NICO 99 | Los demás. |
| Subpartida 6907.23 | -- Con un coeficiente de absorción de agua superior al 10% en peso. |
| Fracción 6907.23.02 | Con un coeficiente de absorción de agua superior al 10% en peso. |
| NICO 01 | Azulejos, losas y artículos similares, incluso de forma distinta de la cuadrada o rectangular para pavimentación o revestimiento. |
| NICO 99 | Los demás. |
Fuente: Decreto LIGIE 2022 y Acuerdo NICO 2022.
14. De acuerdo con el "Decreto por el que se modifica la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación, y el Decreto por el que se establecen diversos Programas de Promoción Sectorial", publicado en el DOF el 23 de abril de 2026, las importaciones que ingresan a través de las fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.02 de la TIGIE se encuentran sujetas a un arancel del 35%.
15. No obstante, de conformidad con el artículo Sexto y Apéndice III del "Acuerdo por el que se da a conocer la tasa aplicable del Impuesto General de Importación para las mercancías originarias de la región conformada por México, Australia, Brunéi, Canadá, Chile, Japón, Malasia, Nueva Zelanda, Perú, Singapur y Vietnam, que corresponden a Vietnam", publicado en el DOF el 31 de agosto de 2022, las importaciones originarias de Vietnam que ingresan por las fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.02 de la TIGIE, están sujetas a un arancel de 3% durante 2026.
16. Asimismo, de conformidad con el Apéndice II del "Acuerdo por el que se da a conocer la Tasa Aplicable del Impuesto General de Importación para las mercancías originarias de la región conformada por México, Australia, Brunéi, Canadá, Chile, Japón, Malasia, Nueva Zelanda, Perú, Singapur y Vietnam, que corresponden a Australia, Canadá, Japón, Nueva Zelanda, Perú y Singapur", publicado en el DOF el 5 de septiembre de 2022, las importaciones que ingresan por las fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.02 de la TIGIE, originarias de Australia, Canadá, Japón, Nueva Zelanda, Perú y Singapur, están sujetas a un arancel de 1.5% durante 2026.
17. La unidad de medida para los recubrimientos cerámicos establecida en la TIGIE, así como en las operaciones comerciales, es el metro cuadrado.
4. Proceso productivo
18. Los insumos utilizados en la fabricación del producto investigado son feldespatos, arcillas, arenas sílices, engobes, esmaltes, colores, granillas, colores de cuerpo e incluso podrían ser sales solubles. El proceso productivo para fabricar el producto investigado consta principalmente de las siguientes etapas:
a. Dosificación de la materia prima por lotes. Se seleccionan, refinan y precisan las proporciones de las materias primas (arcilla, sílice, feldespatos, entre otras) y se mezclan en seco.
b. Mezclado y molienda. Las materias primas mezcladas se transportan a un molino de bolas al que se añade agua en el que se mezcla y homogeniza hasta alcanzar las propiedades estándar de densidad, viscosidad y tamaño de la partícula del lodo resultante.
c. Atomizado. La mezcla pasa a un secador de pulverización mediante boquillas que rocían el lodo en aire caliente evaporando la humedad y produciendo polvo que se almacena en un tanque de silo.
d. Prensado. El polvo seco se transfiere a moldes en las máquinas de prensado, en el que se aplica fuerza para formar un cuerpo cerámico sólido denominado azulejo verde con una longitud específica, anchura y grosor.
e. Secado. El cuerpo cerámico inicial se somete a un proceso de secado para eliminar la humedad residual, previo al proceso de horneado.
f. Esmaltado. Los esmaltes (sílice y feldespato) se aplican generalmente a las baldosas verdes mediante un proceso de acristalamiento (recubrimiento vítreo) mediante acristalamiento de rodillos, pulverización, cascada, inmersión, cribado o método de acristalamiento en seco. Su propósito es decorativo, aunque también cubre los poros que contribuyen a la dureza y durabilidad del producto resultante. Asimismo, como parte del proceso de diseño, se aplica o no, la impresión láser y chorro de tinta, y los patrones cubren el cuerpo y crean el efecto de color y textura, al que se le añade posteriormente el material de esmalte para proporcionar decoración, superficie brillante y resistencia a la humedad a la baldosa.
g. Cocción. La baldosa se somete a un procedimiento de fuego continuo dentro de un horno de cocción continuo con rodillos cerámicos que llevan a los azulejos cerámicos a una temperatura uniforme de cocción. El tiempo de cocción y calor dependerá del tamaño de la baldosa. Este proceso formará una baldosa firme, resistente y no porosa que ayudará a fijar el esmaltado y a evaporar la humedad restante.
h. Clasificación y empaque. Se procede a una inspección manual para identificar defectos, la clasificación en función de su apariencia y tamaño, procediendo al embalaje de las baldosas para su envío.
Diagrama del proceso productivo
Fuente: https://www.ijaroceramic.com/blog/what-is-manufacturing-process-for-porcelain-tiles
19. De acuerdo con lo señalado en el punto 22 de la Resolución de Inicio, el proceso de fabricación de recubrimientos cerámicos se sustenta con información de cuatro empresas productoras de India, "KAG India (P) Ltd", "Ijaro Internacional", "Recore Ceramic" y "Aryan Tiles".
5. Normas
20. No existen normas obligatorias para el producto investigado. Sin embargo, existen normas de referencia para la industria de recubrimientos cerámicos respecto a la calidad de producto y métodos de ensayo, como la norma mexicana NMX-C-422-ONNCCE-2019 "Industria de la Construcción - Losetas cerámicas esmaltadas y sin esmaltar para piso y muro - Especificaciones y métodos de ensayo", vigente desde 2019, la ANSI A137.1 "American National Standards Specifications for Ceramic Tile", vigente desde 2022, y la ANSI A326.3 "American National Standard Test Method for Measuring Dynamic Coefficient of Friction of Hard Surface Flooring Materials", vigente desde 2021, así como las normas sobre pruebas de deslizamiento y ruptura como la ASTM C648-20 "Standard Test Method for Breaking Strength of Ceramic Tile", vigente desde 2020 y la ASTM C-1028-07e1 "Standard Test Method for Determining the Static Coefficient of Friction of Ceramic Tile and Other Like Surfaces by the Horizontal Dynamometer Pull-Meter Method". Sin embargo, esta última norma fue retirada en 2014. Las Solicitantes proporcionaron los documentos de dichas normas y estándares internacionales.
6. Usos y funciones
21. El producto investigado se aplica como capa protectora y decorativa de sustratos o superficies, de acuerdo con las necesidades del consumidor. Son utilizados para recubrir muros y pisos en interiores y exteriores, de construcciones de tipo residencial, comercial, industrial o de servicios.
D. Convocatoria y notificaciones
22. Mediante la Resolución de Inicio, la Secretaría convocó a las productoras nacionales, importadoras y exportadoras del producto investigado, y a cualquier persona que considerara tener interés jurídico en el resultado de la investigación, para que comparecieran a presentar los argumentos y las pruebas que estimaran pertinentes.
23. La Secretaría notificó el inicio de la investigación antidumping a las Solicitantes, a las importadoras y exportadoras de las que tuvo conocimiento y al Gobierno de India. Con la notificación corrió traslado de la versión pública de la solicitud de inicio, de la respuesta a la prevención y sus respectivos anexos, así como del formulario de investigación antidumping, con el objeto de que formularan su defensa.
E. Partes interesadas comparecientes
24. Las partes interesadas que comparecieron en tiempo y forma al presente procedimiento son las siguientes:
1. Solicitantes
Porcelanite Lamosa, S.A. de C.V.
Cesantoni, S.A. de C.V.
Nitropiso, S.A. de C.V.
Av. Fundadores No. 955, int. 1403
Col. Valle del Mirador
C.P. 64750, Monterrey, Nuevo León
2. Productora nacional
Manufacturas Vitromex, S.A. de C.V.
Blvd. Díaz Ordaz Km. 335
Zona Industrial
C.P. 66230, San Pedro Garza García, Nuevo León
3. Importadoras
Armavico, S. de R.L. de C.V.
Medellín No. 10, int. 103
Col. Roma Norte
C.P. 06700, Ciudad de México
Comercializadora de Pisos y Azulejos de la Piedad, S.A. de C.V.
Fresnos No. 25
Col. Las Arboledas
C.P. 59377, La Piedad, Michoacán
Divani Imports, S.A. de C.V.
Av. Insurgentes Sur No. 1567, piso 3
Col. San José Insurgentes
C.P. 03900, Ciudad de México
Gold Union, S.A. de C.V.
Av. Calle 96 No. 892, int. 120
Col. Obrera
C.P. 97260, Mérida, Yucatán
Intercomerce de Monterrey, S.A. de C.V.
Av. Lincoln No. 230
Zona Industrial Arco Vial García
C.P. 66023, García, Nuevo León
Mercado y Bodega de Azulejos y Baños, S.A. de C.V.
Blvd. Salinas No. 11294
Col. Aviación
C.P. 22014, Tijuana, Baja California
4. Exportadoras
Adoration Ceramica Pvt. Ltd.
Alliance Vitrified Pvt. Ltd.
Cyan Granito LLP
Laxveer Ceramic LLP
Leopard Vitrified Pvt. Ltd.
Libero Export House
Maps Granito Pvt. Ltd.
Max Granito Pvt. Ltd.
Nessa Vitrified LLP
Nexion Surfaces Pvt. Ltd.
Oasis Vitrified Pvt. Ltd.
Oscar Ceramics
Rey Cera Creation Pvt. Ltd.
Silon Granito LLP
Simpolo Vitrified Pvt. Ltd.
Skytouch Ceramic Pvt. Ltd.
Varmora Granito Ltd.
Velloza Granito LLP
Bosque de Cipreses Sur No. 51
Col. Bosques de las Lomas
C.P. 11700, Ciudad de México
Clayrock Granito LLP
Delta Ceramic
Delta Tiles Ltd.
Emcer Tiles Pvt. Ltd.
Geo Gres Tiles LLP
Geotech Ceramic
Itaca Ceramic Pvt. Ltd.
Italica Granito Pvt. Ltd.
Sanford Vitrified Pvt. Ltd.
Simero International LLP
Simero Vitrified Pvt. Ltd.
Siscon Tiles LLP
Specon Tiles LLP
Sunhearrt Ceramix Pvt. Ltd.
Sunshine Vitrious Tiles Pvt. Ltd.
Zealtop Granito Pvt. Ltd.
Av. Insurgentes Sur No. 1567, piso 3
Col. San José Insurgentes
C.P. 03900, Ciudad de México
Adicon Ceramica Tiles Pvt. Ltd.
Art Tile LLP
Bluezone Vitrified Pvt. Ltd.
Color Granito Pvt. Ltd.
Famous Ceramic Industries
Fiorenza Granito Ptv. Ltd.
Itoli Granito LLP
Kamron Tiles LLP
Kera Vitrified LLP
Descartes No. 60, piso 6
Col. Anzures
C.P. 11590, Ciudad de México
Agilis Vitrified Pvt. Ltd.
Blue Lake Ceramic
Ibis Smart Marble Pvt. Ltd.
Icon Granito Pvt. Ltd.
Millennia Ceramica Pvt. Ltd.
Millennia Tiles Pvt. Ltd.
Millennium Cera International Pvt. Ltd.
Millennium Inframarket TBS Pvt. Ltd.
Orinda Industries LLP
Ratanmaa International
Solizo Vitrified Pvt. Ltd.
Sparten Granito Pvt. Ltd.
Sperita Granito LLP
Fuentes de la Infancia No. 51, int. 803
Col. Fuentes del Pedregal
C.P. 14140, Ciudad de México
Antiek Vitrified LLP
Flavour Granito LLP
Lavish Ceramics
Lavish Granito Pvt. Ltd.
Luxgres Ceramica LLP
Shivam Enterprise
Medellín No. 10, int. 103
Col. Roma Norte
C.P. 06700, Ciudad de México
Swar Ceramiche
Bluetone Impex LLP
Av. 21-A Calle 3 No. 300
Col. Alameda
C.P. 94580, Córdoba, Veracruz
5. Gobierno
Embajada de la República de la India en México
Musset No. 325
Col. Polanco
C.P. 11550, Ciudad de México
F. Primer periodo de ofrecimiento de pruebas
25. El plazo para que las partes interesadas acreditaran su interés jurídico en el resultado de la presente investigación antidumping y comparecieran a presentar los argumentos y pruebas que estimaran convenientes, venció el 23 de septiembre de 2025.
26. El 21 de agosto de 2025, la Embajada de la República de la India en México, en adelante Embajada de India, señaló su interés en participar como parte en el presente procedimiento.
27. El 22 de septiembre de 2025, las importadoras Mercado y Bodega de Azulejos y Baños, S.A. de C.V. en adelante Mercado y Bodega, y Comercializadora de Pisos y Azulejos de la Piedad, S.A. de C.V., en adelante La Piedad, y la exportadora Itacon Granito Pvt. Ltd., en adelante Itacon Granito, y el 23 de septiembre de 2025, las importadoras Intercomerce de Monterrey, S.A. de C.V., en adelante Intercomerce, Distribuidora Intercontinental Mexicana, S.A. de C.V., en adelante Distribuidora Intercontinental, y Gold Union, S.A. de C.V., en adelante Gold Union, y las exportadoras, Pisos y Acabados del Mediterráneo, S.L., en adelante Pisos y Acabados, y Sairam Cera International LLP, en adelante Sairam Cera, presentaron su respuesta al formulario, así como las pruebas que a su derecho convino, las cuales constan en el expediente administrativo y fueron consideradas para la emisión de la presente Resolución.
1. Prórrogas
28. A solicitud de la productora nacional Manufacturas Vitromex, S.A. de C.V., en adelante Vitromex, de las importadoras Divani Imports, S.A. de C.V., en adelante Divani, Armavico, S. de R.L. de C.V., en adelante Armavico, y La Piedad, así como de las exportadoras Delta Tiles Limited, en adelante Delta Tiles, Geo Gres Tiles LLP, en adelante Geo Gres, Delta Ceramic, Geotech Ceramic, en adelante Geotech, Siscon Tiles LLP, en adelante Siscon, Specon Tiles LLP, en adelante Specon, Emcer Tiles Pvt. Ltd., en adelante Emcer, Sanford Vitrified Pvt. Ltd., en adelante Sanford, Sunhearrt Ceramix Pvt. Ltd., en adelante Sunhearrt, Sunshine Vitrious Tiles Pvt. Ltd., en adelante Sunshine, Itaca Ceramic Pvt. Ltd., en adelante Itaca Ceramic, Clayrock Granito LLP, en adelante Clayrock, Silon Granito LLP, en adelante Silon, Rey Cera Creation Pvt. Ltd., en adelante Rey Cera, Libero Export House, en adelante Libero, Leopard Vitrified Pvt. Ltd., en adelante Leopard, Laxveer Ceramic LLP, en adelante Laxveer, Nessa Vitrified LLP, en adelante Nessa, Icon Granito Pvt. Ltd., en adelante Icon, Zealtop Granito Pvt. Ltd., en adelante Zealtop, Fiorenza Granito Pvt. Ltd., en adelante Fiorenza, Itoli Granito LLP, en adelante Itoli, Art Tile LLP, en adelante Art Tile, Kera Vitrified LLP, en adelante Kera, Alliance Vitrified Pvt. Ltd., en adelante Alliance, Bluezone Vitrified Pvt. Ltd., en adelante Bluezone Vitrified, Velloza Granito LLP, en adelante Velloza, Varmora Granito Ltd., en adelante Varmora, Simpolo Vitrified Pvt. Ltd., en adelante Simpolo, Antiek Vitrified LLP, en adelante Antiek, Shivam Enterprise, en adelante Shivam, Luxgres Ceramica LLP, en adelante Luxgres, Lavish Ceramics, Flavour Granito LLP, en adelante Flavour, Lavish Granito Pvt. Ltd., en adelante Lavish Granito, Adicon Ceramica Tiles Pvt. Ltd., en adelante Adicon Ceramica, Famous Ceramic Industries, en adelante Famous Ceramic, Oscar Ceramics, Oasis Vitrified Pvt. Ltd., en adelante Oasis Vitrified, Nexion Surfaces Pvt. Ltd., en adelante Nexion, Cyan Granito LLP, en adelante Cyan, Agilis Vitrified Pvt. Ltd., en adelante Agilis, Anmol Ceramic, Color Granito Pvt. Ltd., en adelante Color Granito, Orinda Industries LLP, en adelante Orinda, Kamron Tiles LLP, en adelante Kamron, Simero Vitrified Pvt. Ltd., en adelante Simero Vitrified, y Simero International LLP, en adelante Simero International, Italica Granito Pvt. Ltd., en adelante Italica Granito, Swar Ceramiche, en adelante Swar, Skenn Porcelanato Pvt. Ltd., en adelante Skenn, Bluetone Impex LLP, en adelante Bluetone Impex, Ratanmaa International, en adelante Ratanmaa, Millennium Cera International Pvt. Ltd., en adelante Millennium Cera International, Max Granito Pvt. Ltd., en adelante Max, Maps Granito Pvt. Ltd., en adelante Maps, Adoration Ceramica Pvt. Ltd., en adelante Adoration Ceramica, Millennia Ceramica Pvt. Ltd., en adelante Millennia Ceramica, Millennia Tiles Pvt. Ltd., en adelante Millennia Tiles, Skytouch Ceramic Pvt. Ltd., en adelante Skytouch, Millennium Inframarket TBS Pvt. Ltd., en adelante Millennium Inframarket, Blue Lake Ceramic, en adelante Blue Lake, Solizo Vitrified Pvt. Ltd., en adelante Solizo, Sparten Granito Pvt. Ltd., en adelante Sparten, Sperita Granito LLP, en adelante Sperita, e Ibis Smart Marble Pvt. Ltd., en adelante Ibis, la Secretaría otorgó una prórroga de 15 días hábiles para que presentaran su respuesta al formulario, así como los argumentos y pruebas que a su derecho conviniera en el presente procedimiento. El plazo venció el 14 de octubre de 2025.
29. El 13 de octubre de 2025, las exportadoras Swar, Bluetone Impex y Skenn; y el 14 de octubre de 2025, la productora nacional Vitromex, las importadoras Armavico y La Piedad, y las exportadoras Sperita, Solizo, Sparten, Ratanmaa, Icon, Millennium Cera International, Millennium Inframarket, Millennia Tiles, Millennia Ceramica, Orinda, Agilis, Blue Lake, Ibis, Adicon Ceramica, Alliance, Anmol Ceramic, Bluezone Vitrified, Kamron, Art Tile, Itoli, Color Granito, Fiorenza, Famous Ceramic y Kera, presentaron su respuesta al formulario, así como los argumentos y pruebas que a su derecho convino, los cuales constan en el expediente administrativo y fueron considerados para la emisión de la presente Resolución.
30. A solicitud de la importadora Divani y las exportadoras Delta Tiles, Geo Gres, Delta Ceramic, Geotech, Emcer, Sanford, Itaca Ceramic, Clayrock, Italica Granito, Simero Vitrified, Simero International, Siscon, Specon, Sunhearrt, Sunshine, Zealtop, Rey Cera, Silon, Libero, Leopard, Nessa, Laxveer, Velloza, Varmora, Simpolo, Nexion, Oasis Vitrified, Oscar Ceramics, Cyan, Maps, Max, Adoration Ceramica, Skytouch, Shivam, Luxgres, Lavish Granito, Flavour, Lavish Ceramics y Antiek, la Secretaría otorgó una prórroga adicional de diez días hábiles para que presentaran su respuesta al formulario, así como los argumentos y pruebas que a su derecho conviniera en el presente procedimiento. El plazo venció el 28 de octubre de 2025.
31. El 28 de octubre de 2025, la importadora Divani presentó su respuesta al formulario, así como los argumentos y pruebas que a su derecho convino, los cuales constan en el expediente administrativo y fueron considerados para la emisión de la presente Resolución.
32. A solicitud de las exportadoras Rey Cera, Silon, Libero, Leopard, Nessa, Laxveer, Velloza, Varmora, Simpolo, Nexion, Oasis Vitrified, Oscar Ceramics, Cyan, Maps, Max, Adoration Ceramica, Skytouch, Itaca Ceramic, Clayrock, Emcer, Sanford, Sunhearrt, Sunshine, Zealtop, Italica Granito, Simero Vitrified, Simero International, Siscon, Specon, Delta Tiles, Geo Gres, Delta Ceramic, Geotech, Luxgres, Lavish Ceramics, Lavish Granito, Flavour, Antiek y Shivam, la Secretaría otorgó una segunda prórroga adicional de tres días hábiles para que presentaran su respuesta al formulario, así como los argumentos y pruebas que a su derecho conviniera en el presente procedimiento. El plazo venció el 31 de octubre de 2025.
33. El 29 de octubre de 2025, las exportadoras Oscar Ceramics, Silon, Leopard, Varmora y Velloza; el 30 de octubre de 2025, las exportadoras Rey Cera, Oasis Vitrified, Nexion; y el 31 de octubre de 2025, las exportadoras Maps, Simpolo, Cyan, Max, Libero, Emcer, Sanford, Itaca Ceramic, Clayrock, Italica Granito,Siscon, Specon, Simero Vitrified, Simero International, Zealtop, Sunhearrt, Sunshine, Delta Tiles, Geo Gres, Delta Ceramic, Geotech, Adoration Ceramica, Laxveer, Skytouch, Nessa, Antiek, Shivam, Luxgres, Lavish Granito, Lavish Ceramics y Flavour, presentaron su respuesta al formulario, así como los argumentos y pruebas que a su derecho convino, los cuales constan en el expediente administrativo y fueron considerados para la emisión de la presente Resolución.
G. Réplicas
34. Las Solicitantes presentaron sus réplicas o contra argumentaciones a la información proporcionada por sus contrapartes, las cuales constan en el expediente administrativo y fueron consideradas para la emisión de la presente Resolución, en los siguientes términos:
a. El 2 de octubre de 2025, respecto de la información presentada por La Piedad, Gold Union y Mercado y Bodega.
b. El 3 de octubre de 2025, respecto de la información presentada por Intercomerce.
c. El 23 de octubre de 2025, respecto de la información presentada por Ratanmaa, Sperita, Solizo, Sparten, Icon, Millennium Cera International, Millennium Inframarket, Millennia Tiles, Millennia Ceramica, Orinda, Blue Lake, Ibis y Agilis; y el 24 de octubre de 2025, respecto de la información presentada por La Piedad.
d. El 12 de noviembre de 2025, respecto de la información aportada por Emcer, Sanford, Itaca Ceramic, Clayrock, Delta Tiles, Geo Gres, Delta Ceramic, Geotech, Simero Vitrified, Simero International, Siscon, Specon, Sunhearrt, Sunshine, Italica Granito y Zealtop.
1. Prórrogas
35. La Secretaría, a petición de las Solicitantes, otorgó prórrogas para presentar sus réplicas o contra argumentaciones a la información proporcionada por sus contrapartes. Los plazos vencieron el 15 de octubre, 4, 5 y 12 de noviembre, y 4 de diciembre de 2025, respectivamente.
a. El 7 y 13 de octubre de 2025, las Solicitantes presentaron sus réplicas respecto de la información presentada por la importadora Distribuidora Intercontinental, y las exportadoras Itacon Granito, Pisos y Acabados, y Sairam Cera.
b. El 4 de noviembre de 2025, presentaron sus réplicas respecto de la información presentada por las importadoras Armavico y Divani, y por las exportadoras Swar, Bluetone Impex, Skenn, Anmol Ceramic, Alliance, Adicon Ceramica, Color Granito, Famous Ceramic, Kamron, Bluezone Vitrified, Art Tile, Fiorenza, Itoli y Kera.
c. El 3 de diciembre 2025, presentaron sus réplicas respecto de la información presentada por las exportadoras Antiek, Shivam, Luxgres, Lavish Granito, Lavish Ceramics, Flavour, Adoration Ceramica, Cyan, Laxveer, Leopard, Libero, Maps, Max, Nessa, Nexion, Oasis Vitrified, Oscar Ceramics, Rey Cera, Silon, Simpolo, Skytouch, Varmora y Velloza.
H. Requerimientos de información
36. El 13 de octubre de 2025, la Secretaría formuló un requerimiento a Sairam Cera para que enviara a las Solicitantes copia de la versión pública de cada uno de los informes, documentos y medios de prueba que presentó. El plazo venció el 8 de octubre de 2025. Sin embargo, no presentó respuesta.
37. El 15 de octubre de 2025, la Secretaría formuló un requerimiento a Anmol Ceramic para que enviara a las Solicitantes copia de la versión pública de cada uno de los informes, documentos y medios de prueba que presentó. El plazo venció el 20 de octubre de 2025. No obstante, la empresa no presentó su respuesta.
1. Acreditación de partes interesadas
38. El 20, 21 y 22 de enero de 2026, la Secretaría formuló requerimientos de información a las importadoras Gold Union y Distribuidora Intercontinental, y a las exportadoras Adicon Ceramica, Agilis, Alliance, Art Tile, Blue Lake, Bluetone Impex, Bluezone Vitrified, Famous Ceramic, Fiorenza, Ibis, Icon, Itoli, Kamron, Kera, Lavish Ceramics, Millennia Ceramica, Millennia Tiles, Millennium Cera International, Millennium Inframarket, Oasis Vitrified, Orinda, Ratanmaa, Rey Cera, Solizo, Sparten, Sperita, Swar, Varmora, Velloza, Itacon Granito, Simero International, Pisos y Acabados y Color Granito para que subsanaran aspectos relativos a su legal existencia, personalidad jurídica de sus representantes legales e interés jurídico. Los plazos vencieron el 23, 26 y 27 de enero de 2026.
39. El 21 de enero de 2026, la exportadora Lavish Ceramics; el 22 de enero de 2026, la exportadora Kera; el 23 de enero de 2026, la importadora Gold Union, y las exportadoras Swar, Bluetone Impex, Adicon Ceramica, Alliance, Famous Ceramic, Agilis, Blue Lake, Ibis, Icon, Millennia Ceramica, Art Tile, Millennia Tiles, Oasis Vitrified, Millennium Cera International, Rey Cera, Orinda, Millennium Inframarket, Varmora, Ratanmaa, Velloza, Solizo, Sparten, Sperita, Color Granito, Bluezone Vitrified y Fiorenza; el 26 de enero de 2026, la exportadora Simero International, y el 27 de enero de 2026, la exportadora Color Granito, respondieron al requerimiento de información señalado en el punto inmediato anterior de la presente Resolución. La importadora Distribuidora Intercontinental y las exportadoras Itacon Granito y Pisos y Acabados no respondieron.
a. Prórrogas
40. A solicitud de las exportadoras Kamron e Itoli, la Secretaría otorgó una prórroga de tres días hábiles para que presentaran su respuesta a los requerimientos de información señalados en el punto 38 de la presente Resolución. El plazo venció el 28 de enero de 2026.
41. El 23 de enero de 2026, las exportadoras Kamron e Itoli presentaron su respuesta al requerimiento de información a que se refiere el punto 38 de la presente Resolución.
2. Respuesta al formulario, argumentos y pruebas
42. El 22 de mayo de 2026, la Secretaría formuló requerimientos de información a las Solicitantes, la productora nacional Vitromex, las importadoras Armavico, La Piedad, Divani, Gold Union y Mercado y Bodega, y a las exportadoras Adoration Ceramica, Cyan, Laxveer, Leopard, Libero, Maps, Max, Nessa, Nexion, Oasis Vitrified, Oscar Ceramics, Rey Cera, Silon, Simpolo, Skytouch, Varmora, Velloza, Delta Tiles, Geo Gres, Delta Ceramic, Geotech, Emcer, Sanford, Itaca Ceramic, Clayrock, Italica Granito, Simero Vitrified, Siscon, Specon, Sunhearrt, Sunshine, Zealtop, Adicon Ceramica, Alliance, Art Tile, Bluezone Vitrified, Color Granito, Famous Ceramic, Fiorenza, Itoli, Kamron, Kera, Agilis, Blue Lake, Ibis, Icon, Millennia Ceramica, Millennia Tiles, Millennium Cera International, Millennium Inframarket, Orinda, Ratanmaa, Solizo, Sparten, Sperita, Antiek, Shivam, Flavour, Lavish Ceramics, Lavish Granito, Luxgres, Bluetone Impex y Swar. El plazo venció el 5 de junio de 2026. La Piedad no presentó su respuesta.
a. Prórrogas
43. A solicitud de las importadoras Divani, Armavico y Gold Union, y de las exportadoras Delta Tiles, Geo Gres, Delta Ceramic, Geotech, Sunhearrt, Sunshine, Siscon, Specon, Itaca Ceramic, Clayrock, Emcer, Sanford, Zealtop, Simero Vitrified, Italica Granito, Agilis, Blue Lake, Ibis, Millennia Ceramica, Millennia Tiles, Millennium Cera International, Millennium Inframarket, Orinda, Ratanmaa, Solizo, Sparten, Sperita, Alliance, Color Granito, Bluezone Vitrified, Adicon Ceramica, Art Tile, Fiorenza, Itoli, Kamron, Kera, Famous Ceramic, Adoration Ceramica, Cyan, Laxveer, Leopard, Libero, Maps, Max, Nessa, Nexion, Oasis Vitrified, Oscar Ceramics, Rey Cera, Silon, Simpolo, Skytouch, Varmora y Velloza, la Secretaría otorgó una prórroga de 5 días hábiles para que presentaran sus respuestas a los requerimientos de información referidos en el punto inmediato anterior de la presente Resolución. El plazo venció el 12 de junio de 2026.
44. A solicitud de las exportadoras Agilis, Blue Lake, Ibis, Millennia Ceramica, Millennia Tiles, Millennium Cera International, Millennium Inframarket, Orinda, Ratanmaa, Solizo, Sparten, Sperita, Adoration Ceramica, Cyan, Laxveer, Leopard, Libero, Maps, Max, Nessa, Nexion, Oasis Vitrified, Oscar Ceramics, Rey Cera, Silon, Simpolo, Skytouch, Varmora, Velloza y Alliance, la Secretaría otorgó una prórroga adicional de 5 días hábiles para que presentaran sus respuestas a los requerimientos de información referidos en el punto 42 de la presente Resolución. El plazo venció el 19 de junio de 2026.
b. Partes
i Productoras nacionales
1) Solicitantes
45. El 5 de junio de 2026, las Solicitantes respondieron al requerimiento de información que la Secretaría formuló el 22 de mayo de 2026, para que, entre otras cuestiones, indicaran si fabrican recubrimientos porcelánicos de gran formato con acabados pulido y rectificado; explicaran y demostraran si los productos referidos pueden ser destinados a aplicaciones como capa protectora y decorativo de diversas superficies, revestimientos interiores y exteriores en proyectos arquitectónicos de alta gama residencial y comercial, y si dichos productos pueden apegarse a estándares internacionales; presentaran las fichas técnicas de los recubrimientos "porcelánicos de gran formato" de producción nacional; y presentaran un estado de costos y gastos unitarios consolidado a nivel rama de producción nacional, así como la metodología empleada para determinar las cifras consolidadas.
2) Vitromex
46. El 5 de junio de 2026, Vitromex respondió al requerimiento de información que la Secretaría formuló el 22 de mayo de 2026, para que, entre otras cuestiones, indicara si fabrica recubrimientos porcelánicos de gran formato con acabados pulido y rectificado, y presentara las fichas técnicas de los productos o las pruebas que lo respalden; presentara sus ventas a clientes por tipo de recubrimiento para el periodo analizado; aclarara si las unidades de medida del volumen reportadas corresponden a metros cuadrados; aclarara inconsistencias en sus cifras de empleo; demostrara si durante el periodo analizado realizó inversiones para fabricar recubrimientos cerámicos; presentara los estados financieros dictaminados completos para 2024; y unificara sus estados de costos, de manera que reporte conjuntamente los recubrimientos de tipo "cerámico" y "porcelánico".
ii Importadoras
47. El 1 de junio de 2026, Mercado y Bodega de Azulejos, el 11 de junio de 2026, Armavico, y el 12 de junio de 2026, Divani y Gold Union respondieron a los requerimientos de información que la Secretaría formuló el 22 de mayo de 2026, para que subsanaran diversos aspectos de forma.
iii Exportadoras
48. El 3 de junio de 2026, Lavish Ceramics, Lavish Granito, Bluetone Impex, Swar, Flavour y Luxgres; el 5 de junio de 2026, Antiek, Shivam, Icon, Bluezone Vitrified y Kera; el 8 de junio de 2026, Art Tile; el 9 de junio de 2026, Itoli; el 10 de junio de 2026, Adicon Ceramica, Famous Ceramic; el 11 de junio de 2026, Kamron, Color Granito, Fiorenza; el 12 de junio de 2026, Delta Tiles, Geo Gres, Delta Ceramic, Geotech, Emcer, Sanford, Itaca Ceramic, Clayrock, Sunhearrt, Sunshine, Italica Granito, Simero Vitrified, Siscon, Specon y Zealtop; el 18 de junio de 2026, Nessa, Adoration Ceramica, Leopard, Libero, Max, Skytouch, Silon, Rey Cera, Laxveer, y el 19 de junio de 2026, Agilis, Nexion, Ibis, Millennia Ceramica, Millennia Tiles, Velloza, Varmora, Millennium Cera International, Millennium Inframarket, Orinda, Ratanmaa, Solizo, Sparten, Sperita, Oasis Vitrified, Blue Lake, Oscar Ceramics y Simpolo respondieron a los requerimientos de información que la Secretaría formuló el 22 de mayo de 2026, para que subsanaran diversos aspectos de forma.
49. Adicionalmente, el 2 de julio de 2026, la Secretaría formuló requerimientos de información a las exportadoras Alliance y Cyan. El plazo venció el 16 de julio de 2026.
1) Alliance
50. El 19 de junio de 2026, Alliance presentó su respuesta al requerimiento que la Secretaría formuló el 22 de mayo de 2026, para que, entre otras cuestiones, conciliara cifras reportadas en sus estados financieros con los señalados en respuesta al formulario; explicara la relación entre los códigos de producto y las facturas de venta presentadas; identificara las características que influyen en el costo y precio del producto investigado; reportara el tipo de cambio aplicable a cada una de sus ventas; presentara las facturas del precio de exportación y demás documentos de internación de determinadas operaciones reportadas; presentara la metodología para cada ajuste propuesto; definiera diversos conceptos y explicara su funcionamiento; proporcionara el monto del crédito a partir de la diferencia entre la fecha de emisión de las facturas y su pago respecto de sus operaciones de importación y de venta al mercado interno, y presentara la tasa de interés correspondiente a sus préstamos a corto plazo; demostrara que sus ventas en el mercado interno se realizaron en el periodo investigado a nivel ex fábrica, o bien, proporcionara los ajustes por términos y condiciones de venta, información y metodología de cálculo; aportara los factores de conversión para replicar las cifras del volumen reportado; identificara el tipo de recubrimiento "cerámico" o "porcelánico" de que se trate, el coeficiente de absorción de agua y el factor de conversión para el reporte de las operaciones en metros cuadrados, y aportara las fichas técnicas para identificar el producto; proporcionara diversas facturas de sus operaciones y demostrara los ajustes aplicables a las mismas; proporcionara la metodología para obtener costos de producción y gastos generales correspondientes al producto investigado; presentara los costos de producción y gastos generales; proporcionara captura de pantalla de su sistema contable o de la opción de extracción de datos; demostrara que los gastos generales obtenidos a partir de sus estados financieros corresponden a producto investigado; aportara sus estados financieros para el periodo investigado con las notas correspondientes; y calculara el margen de discriminación de precios para recubrimientos cerámicos y porcelánicos, en dólares, por metro cuadrado.
51. El 16 de julio de 2026, Alliance respondió al requerimiento de información que la Secretaría formuló en el punto inmediato anterior de la presente Resolución para que, entre otras cuestiones, explicara y justificara los criterios empleados para modificar los códigos de producto, a qué corresponde la nueva clasificación y demostrara cómo se garantiza la comparación equitativa entre el precio de exportación y el valor normal; describiera las características que influyen en el costo y el precio del producto investigado; explicara y demostrara cómo identifica y rastrea contablemente el producto investigado en su sistema contable; en relación con sus estados financieros presentara las hojas de trabajo con los cálculos efectuados para obtener la información fiscal correspondiente al periodo investigado; definiera diversos conceptos; presentara cálculos y el soporte documental que ampare las cifras y conceptos reportados en su información financiera respecto de costos de producción y gastos generales; conciliara la información reportada con sus estados financieros correspondientes al periodo investigado; presentara el detalle de las cuentas contables y capturas de pantalla de su sistema contable que corroboren las cifras de gastos generales aportadas; indicara si adquiere materiales y componentes directos de proveedores relacionados, y especificara las materias primas, componentes directos, insumos y servicios adquiridos a partes vinculadas; proporcionara el soporte documental para una operación comercial de marzo de 2024 que avale el ingreso o entrada de la materia prima; aportara el reporte mensual o detalle de cuenta contable en valor y volumen de sus compras a proveedores relacionados y no relacionados, correspondiente al periodo investigado; calculara el precio de compra para el periodo investigado en dólares por metro cuadrado para proveedores relacionados y no relacionados y comparara los precios de las compras efectuadas entre dichos proveedores; y aportara nuevamente el margen de discriminación de precios, en dólares, por metro cuadrado.
2) Cyan
52. El 19 de junio de 2026, Cyan presentó su respuesta al requerimiento que la Secretaría formuló el 22 de mayo de 2026, para que entre otras cuestiones; conciliara cifras reportadas en sus estados financieros con los señalados en respuesta al formulario; demostrara las condiciones de venta aplicadas con empresas de India durante el periodo investigado; explicara la relación entre los códigos de producto y las facturas de venta; identificara las características que influyen en el costo y precio del producto investigado; aclarara la clasificación de las ventas a una empresa de India como ventas a un cliente no relacionado, o bien, corrigiera; reportara el tipo de cambio aplicable a cada una de sus ventas; identificara el tipo de recubrimiento "cerámico" o "porcelánico" de que se trate, el coeficiente de absorción de agua, y aportara fichas técnicas para identificar el producto; proporcionara diversas facturas de sus operaciones; calculara el monto del crédito a partir de la fecha de emisión de las facturas y su pago respecto de las operaciones de venta al mercado interno, y presentara la tasa de interés correspondiente de sus préstamos a corto plazo; proporcionara la metodología para obtener costos de producción y gastos generales correspondientes al producto investigado; presentara los costos de producción y gastos generales, definiciones de diversos conceptos, proporcionara capturas de pantalla de su sistema contable o de la opción de extracción de datos; demostrara que los gastos generales obtenidos a partir de sus estados financieros corresponden a producto investigado; aportara sus estados financieros para el periodo investigado con las notas correspondientes; y calculara el margen de discriminación de precios para recubrimientos cerámicos y porcelánicos, en dólares, por metro cuadrado.
53. El 16 de julio de 2026, Cyan respondió al requerimiento de información que la Secretaría formuló el 2 de julio de 2026, para que, entre otras cuestiones, describiera las características que influyen en el costo y el precio del producto investigado; explicara y demostrara cómo identifica y rastrea contablemente el producto investigado en su sistema contable; en relación con sus estados financieros presentara las hojas de trabajo con los cálculos efectuados para obtener la información fiscal correspondiente al periodo investigado; definiera diversos conceptos; presentara cálculos y el soporte documental que ampare las cifras y conceptos reportados en su información financiera respecto de costos de producción y gastos generales; presentara el detalle de las cuentas contables y capturas de pantalla de su sistema contable que corroboren las cifras de gastos generales aportadas; indicara si adquiere materiales y componentes directos de proveedores relacionados, y especificara las materias primas, componentes directos, insumos y servicios adquiridos a partes vinculadas; proporcionara el soporte documental para una operación comercial de marzo de 2024 que avale el ingreso o entrada de la materia prima; aportara el reporte mensual o detalle de cuenta contable en valor y volumen de sus compras a proveedores relacionados y no relacionados, correspondiente al periodo investigado; calculara el precio de compras para el periodo investigado en dólares por metro cuadrado para proveedores relacionados y no relacionados y comparara los precios de las compras efectuadas entre dichos proveedores; y aportara nuevamente el margen de discriminación de precios, en dólares, por metro cuadrado.
3) Maps
54. El 19 de junio de 2026, Maps respondió al requerimiento de información que la Secretaría formuló el 22 de mayo de 2026, para que, entre otras cuestiones, conciliara cifras reportadas en sus estados financieros con los señalados en respuesta al formulario; definiera diversos conceptos y explicara su funcionamiento; explicara el funcionamiento de sus canales de distribución del mercado interno y de exportación; explicara la relación entre los códigos de producto y las facturas de venta presentadas; identificara las características que influyen en el costo y precio del producto investigado; reportara el tipo de cambio aplicable a cada una de sus ventas; reportara sus códigos de mercancía producida en el periodo investigado; aportara los factores de conversión para replicar las cifras del volumen reportado; identificara el tipo de recubrimiento "cerámico" o "porcelánico" de que se trate, el coeficiente de absorción de agua y el factor de conversión para el reporte de las operaciones en metros cuadrados, y aportara las fichas técnicas para identificar el producto; proporcionara diversas facturas de sus operaciones y demostrara los ajustes aplicables a las mismas; presentara la metodología para cada ajuste propuesto; proporcionara el monto del crédito a partir de la diferencia que existe entre la fecha de emisión de las facturas y su pago respecto de sus operaciones de importación y de venta al mercado interno, y presentara la tasa de interés correspondiente a sus préstamos a corto plazo; reportara el tipo de cambio aplicable a cada una de sus ventas; acreditara que sus ventas en el mercado interno se realizaron en el periodo investigado a nivel ex fábrica, o bien, proporcionara los ajustes por términos y condiciones de venta, información y metodología de cálculo; proporcionara la metodología para obtener costos de producción y gastos generales correspondientes al producto investigado; presentara los costos de producción y gastos generales; proporcionara captura de pantalla de su sistema contable o de la opción de extracción de datos; demostrara que los gastos generales obtenidos a partir de sus estados financieros corresponden a producto investigado; aportara sus estados financieros para el periodo investigado con las notas correspondientes; y calculara el margen de discriminación de precios para recubrimientos cerámicos y porcelánicos, en dólares, por metro cuadrado.
c. No partes
55. El 22 de mayo de 2026, la Secretaría requirió a la empresa productora nacional Time Ceramics, S.A. de C.V., en adelante Time Ceramics, para que aclarara diversas cuestiones relativas a producción e importación de producto investigado. La empresa presentó su respuesta el 15 de julio de 2026.
56. El 22 de mayo de 2026, la Secretaría requirió a las empresas importadoras Comercializadora Gantrend, S.A. de C.V., en adelante Grantrend, Mayoreo Cerámico de la Península, S.A. de C.V., en adelante Mayoreo Cerámico, y Tendenzza Pisos y Recubrimientos, S.A. de C.V., en adelante Tendenzza, para que presentaran copia de los pedimentos de las operaciones de importación que realizaron, identificadas en la Balanza Comercial de Mercancías de México, en adelante Balanza Comercial, con sus correspondientes facturas y demás documentos de internación. El plazo venció el 5 de junio de 2026. El 29 de mayo de 2026, Tendenzza presentó su respuesta. La empresa Gantrend no presentó su respuesta.
57. A solicitud de la importadora Mayoreo Cerámico, la Secretaría otorgó una prórroga de 10 días hábiles para que presentara su respuesta al requerimiento de información referido en el punto inmediato anterior de la presente Resolución. El 19 de junio de 2026, Mayoreo Cerámico respondió al requerimiento de información.
58. El 22 de mayo de 2026, la Secretaría requirió a diversos agentes aduanales para que presentaran pedimentos de importación, sus correspondientes facturas de venta y demás documentos de internación. El plazo venció el 5 de junio de 2026. Cinco agentes aduanales dieron respuesta.
I. Otras comparecencias
59. El 3 de septiembre de 2025, Ferretería Baldor, S.A. de C.V. compareció para manifestar que no tiene interés en participar en el presente procedimiento.
60. El 8 de septiembre de 2025, ID Studio, S.A. de C.V. compareció para manifestar su voluntad de no participar en el presente procedimiento.
61. El 9 de septiembre de 2025, Logística de Comercio Internacional, S.A. de C.V. compareció para manifestar que no participará como parte en el presente procedimiento.
62. El 11 de septiembre de 2025, Letsac México, S. de R.L. de C.V. y Constructora Ruvesu, S.A. de C.V. comparecieron para manifestar que no es su deseo participar en el presente procedimiento.
63. El 15 de septiembre de 2025, la Embajada de India compareció para solicitar una prórroga de 20 días a fin de que 30 exportadoras de India pudieran presentar su respuesta al formulario. Dicha solicitud no fue considerada por las razones señaladas en el punto 92 de la presente Resolución.
64. El 15 de septiembre de 2025, Nitco Limited compareció para manifestar que no realizó ventas ni exportaciones del producto investigado a México durante el periodo investigado.
65. El 15 de septiembre de 2025, Dal-Tile México Comercial, S. de R.L. de C.V. compareció para manifestar que no dispone de información ni posición legal de fabricante en el presente procedimiento, no obstante, puede aportar la información que le sea requerida por la autoridad.
66. El 19 de septiembre de 2025, Coelho Group, S.A. de C.V. compareció para manifestar que no puede aportar información relevante en el procedimiento.
67. El 22 de septiembre de 2025, Internacional de Cerámica, S.A.P.I. de C.V. compareció para manifestar que no le resulta factible participar en la investigación, debido a sus actuales condiciones operativas.
68. El 22 de septiembre de 2025, Juflog del Pacífico, S. de R.L. de C.V. presentó los argumentos y pruebas que a su derecho convino. Sin embargo, manifestó que no ha realizado importaciones ni compras del producto investigado, por lo que no fue considerada la información que aportó, como se señala en el punto 96 de la presente Resolución.
69. El 23 de septiembre de 2025, Comercializadora Administradora y Logística Integral del Sureste, S.A.S. de C.V. compareció para manifestar que su actividad comercial no se relaciona con el presente procedimiento.
70. El 23 de septiembre de 2025, Artexa México, S.A. de C.V. compareció para manifestar que no participará en el presente procedimiento.
71. El 10 de octubre de 2025, Valenza Granito LLP presentó los argumentos y pruebas que a su derecho convino. Sin embargo, dicha comparecencia se presentó de manera extemporánea, por lo que su información se tuvo como no presentada, como se señala en el punto 97 de la presente Resolución.
72. El 13 de octubre de 2025, Skenn presentó los argumentos y pruebas que a su derecho convino. Sin embargo, manifestó que no realizó importaciones del producto investigado durante el periodo investigado, y comenzó a realizarlas a partir de 2025, por lo que la información que aportó no fue considerada, como se señala en el punto 95 de la presente Resolución.
73. El 28 de noviembre de 2025, Anmol Ceramic compareció para solicitar se le indiquen las razones por las que dicha empresa no fue considerada parte en el presente procedimiento, a pesar de haber presentado su respuesta al formulario, los argumentos y pruebas que a su derecho convino dentro del plazo legal concedido para tal efecto. Al respecto, esta Secretaría aclara que no fue considerada como parte en el presente procedimiento en virtud de lo señalado en el punto 93 de la presente Resolución.
74. El 16 de febrero de 2026, la Chemical and Allied Export Promotion Council of India pretendió presentar manifestaciones al procedimiento. Información que no fue considerada conforme a lo señalado en el punto 102 de la presente Resolución.
J. Selección de productoras-exportadoras para el cálculo del margen de discriminación de precios
75. El 11 de febrero de 2026, la Secretaría notificó a las partes interesadas que, debido al número de empresas productoras-exportadoras del producto investigado que comparecieron al procedimiento decidió, para efectos de calcular el margen de discriminación de precios en la presente investigación, limitar su examen a un número prudencial de partes interesadas, considerando el volumen de las exportaciones a México realizadas por tres empresas: Alliance, Cyan y Maps, con el objeto de concluir oportunamente la investigación, de conformidad con los artículos 6.10 y 6.10.2 del Acuerdo relativo a la Aplicación del Artículo VI del Acuerdo General sobre Aranceles Aduaneros y Comercio de 1994, en adelante Acuerdo Antidumping, y concedió a las partes interesadas un plazo que venció el 16 de febrero de 2026, con el propósito de que presentaran sus manifestaciones al respecto.
76. Al 16 de febrero de 2026, las partes acreditadas Porcelanite Lamosa, Cesantoni, Nitropiso, Vitromex, Armavico, Divani, Gold Union, Mercado y Bodega, Adoration Ceramica, Alliance, Cyan, Laxveer, Leopard, Libero, Maps, Max, Nessa, Nexion, Oasis Vitrified, Oscar Ceramics, Rey Cera, Silon, Simpolo, Skytouch, Varmora, Velloza, Clayrock, Delta Ceramic, Delta Tiles, Emcer, Geo Gres, Geotech, Itaca Ceramic, Italica Granito, Sanford, Simero International, Simero Vitrified, Siscon, Specon, Sunhearrt, Sunshine, Zealtop, Adicon Ceramica, Art Tile, Bluezone Vitrified, Color Granito, Famous Ceramic, Fiorenza Granito, Itoli, Kamron, Kera, Swar, Bluetone Impex, y la Embajada de India, comparecieron para presentar su opinión respecto de la selección de las empresas productoras-exportadoras, realizada para calcular el margen de discriminación de precios, descrita en el punto inmediato anterior de la presente Resolución. El 19 de febrero de 2026, las partes interesadas Agilis, Blue Lake, Ibis, Icon, Millennia Ceramica, Millennia Tiles, Millennium Cera International, Millennium Inframarket, Orinda, Ratanmaa, Solizo, Sparten y Sperita comparecieron, en virtud de la prórroga de tres días hábiles otorgada por la Secretaría para tal efecto.
77. El 18 de mayo de 2026, la Secretaría notificó a las partes interesadas la metodología empleada en la selección de las empresas para el cálculo del margen de discriminación de precios. Lo anterior, derivado de la solicitud de las importadoras Divani, Mercado y Bodega, Gold Union y Armavico, las exportadoras Clayrock, Delta Ceramic, Delta Tiles, Emcer, Geo Gres, Geotech, Itaca Ceramic, Italica Granito, Sanford, Simero International, Simero Vitrified, Siscon, Specon, Sunhearrt, Sunshine, Zealtop, Adoration Ceramica, Cyan, Laxveer, Leopard, Libero, Maps, Max, Nessa, Nexion, Oasis Vitrified, Oscar Ceramics, Rey Cera, Silon, Simpolo, Skytouch, Varmora, Velloza, Millennia Ceramica, Millennia Tiles, Millennium Cera International, Millennium Inframarket, Ratanmaa, Solizo, Sparten, Sperita, Icon, Ibis, Agilis, Blue Lake, Orinda, y la Embajada de India. La Secretaría concedió a las partes interesadas un plazo que venció el 21 de mayo de 2026, con el propósito de que presentaran sus manifestaciones al respecto.
78. Al 21 de mayo de 2026, las Solicitantes, la productora nacional Vitromex, las importadoras Mercado y Bodega, Divani y Armavico, las exportadoras Adicon Ceramica, Alliance, Art Tile, Color Granito, Bluezone Vitrified, Famous Ceramic, Fiorenza, Itoli, Kamron, Kera, Swar, Bluetone Impex, Clayrock, Delta Ceramic, Delta Tiles, Emcer, Geo Gres, Geotech, Itaca Ceramic, Italica Granito, Sanford, Simero International, Simero Vitrified, Siscon, Specon, Sunhearrt, Sunshine, Zealtop, Adoration Ceramica, Cyan, Laxveer, Leopard, Libero, Maps, Max, Nessa, Nexion, Oasis Vitrified, Oscar Ceramics, Rey Cera, Silon, Simpolo, Skytouch, Varmora, Velloza, Icon, Millennia Ceramica, Millennia Tiles, Millennium Cera International, Millennium Inframarket, Ratanmaa, Solizo, Sparten, Sperita, Ibis, Agilis, Blue Lake, Orinda y la Embajada de India, comparecieron par a presentar su opinión respecto de la metodología empleada en dicha selección.
CONSIDERANDOS
A. Competencia
79. La Secretaría es competente para emitir la presente Resolución conforme a los artículos 7.1, 7.5, 9.1 y 12.2 del Acuerdo relativo a la Aplicación del Artículo VI del Acuerdo Antidumping; 16 y 34, fracciones V y XXXIII de la Ley Orgánica de la Administración Pública Federal; 5o., fracción VII y 57, fracción I de la LCE; y 1, 2, apartado A, fracción II, numeral 7, 4 y 19, fracciones I y IV del Reglamento Interior de la Secretaría de Economía.
B. Legislación aplicable
80. Para efectos de este procedimiento son aplicables el Acuerdo Antidumping, la LCE, el Reglamento de la Ley de Comercio Exterior, en adelante RLCE, y supletoriamente, el Código Fiscal de la Federación, el Reglamento del Código Fiscal de la Federación, la Ley Federal de Procedimiento Contencioso Administrativo y el Código Federal de Procedimientos Civiles, en adelante CFPC, este último de aplicación supletoria, de conformidad con lo señalado en los artículos 5o. y 130 del Código Fiscal de la Federación.
C. Protección de la información confidencial
81. La Secretaría no puede revelar públicamente la información confidencial que las partes interesadas presenten, ni la información confidencial que ella misma se allegue, de conformidad con los artículos 6.5 del Acuerdo Antidumping, 80 de la LCE, y 152 y 158 del RLCE. No obstante, las partes interesadas podrán obtener acceso a la información confidencial, siempre y cuando satisfagan los requisitos establecidos en los artículos 159 y 160 del RLCE.
D. Derecho de defensa y debido proceso
82. Las partes interesadas tuvieron amplia oportunidad para presentar toda clase de argumentos, excepciones y defensas, así como las pruebas para sustentarlos, de conformidad con el Acuerdo Antidumping, la LCE y el RLCE. La Secretaría valoró la información contenida en el expediente administrativo con sujeción a las formalidades esenciales del procedimiento administrativo.
E. Información que la Secretaría considerará en la siguiente etapa de la investigación
83. El 7 de noviembre de 2025, compareció la importadora La Piedad para presentar argumentaciones respecto de las réplicas presentadas por las Solicitantes el 2 y 13 de octubre de 2025.
84. El 9 de diciembre de 2025, las exportadoras Solizo, Sparten y Sperita, solicitaron que sean consideradas como Grupo Sperita.
85. El 15 de diciembre de 2025, las Solicitantes presentaron réplicas a la solicitud señalada en el punto inmediato anterior de la presente Resolución.
86. El 7 de enero de 2026, Icon solicitó que sea considerada como Grupo Icon en conjunto con sus empresas fusionadas.
87. El 7 de enero de 2026, las Solicitantes presentaron réplicas a la solicitud señalada en el punto inmediato anterior de la presente Resolución.
88. El 7 de enero de 2026, las exportadoras Millennia Ceramica, Millennia Tiles, Millennium Cera International, Millennium Inframarket y Ratanmaa, solicitaron ser consideradas como Grupo Millenium y que sus ventas sean acumuladas como grupo.
89. El 13 de enero de 2026, las Solicitantes presentaron réplicas a la solicitud señalada en el punto inmediato anterior de la presente Resolución.
90. El 15 de julio de 2026, la productora nacional Time Ceramics respondió al requerimiento que la Secretaría formuló, como consta en el punto 55 de la presente Resolución.
91. En ese sentido, y toda vez que las investigaciones en materia de prácticas desleales de comercio internacional constituyen procedimientos administrativos seguidos en forma de juicio, limitados por la forma y el tiempo en que se debe presentar la información, y ya que que la legislación de la materia prevé un segundo periodo probatorio, la Secretaría determinó considerar dicha información en la siguiente etapa de la investigación, pues de admitirla en esta etapa, para efectos prácticos, se estaría originando una fase procedimental no prevista en la legislación de la materia, además de que se otorgaría una concesión extraordinaria a dichas empresas, generando un desequilibrio procesal en detrimento de las demás partes interesadas, afectando negativamente el trato igualitario a las partes acreditadas que, sobre la base de la equidad, y en el ejercicio de los derechos previstos en la Constitución Política de los Estados Unidos Mexicanos y las leyes de la materia, debe respetarse.
F. Información no aceptada
92. Mediante oficio UPCI.416.25.4179 del 22 de septiembre de 2025, se notificó a la Embajada de India la determinación de no atender favorablemente su solicitud de prórroga señalada en el punto 63 de la presente Resolución, en razón de que son las empresas con interés en participar en el presente procedimiento quienes deben comparecer de manera individual, acreditar su interés jurídico en el procedimiento y justificar su solicitud de prórroga, a efecto de que la Secretaría esté en posibilidad de analizar la pertinencia de su solicitud y notificar su determinación a cada empresa, oficio que se tiene por reproducido como si a la letra se insertara en la presente Resolución.
93. Mediante oficio UPCI.416.25.5492 del 26 de noviembre de 2025, se notificó a Anmol Ceramic la determinación de no considerar la información señalada en el punto 29 de la presente Resolución, ni la que posteriormente pudiera presentar, al no haber enviado a las Solicitantes, en tiempo y forma, copia de la versión pública de cada uno de los informes, documentos y medios de prueba que presentó, no obstante el requerimiento de información que la Secretaría formuló para tal efecto, como consta en el punto 37 de la presente Resolución, oficio que se tiene reproducido como si a la letra se insertara en la presente Resolución.
94. El 21 de mayo de 2026, Anmol Ceramic presentó manifestaciones en relación con la selección de empresas referida en el punto 75 de la presente Resolución. Sin embargo, dicha información no fue considerada por lo señalado en el punto inmediato anterior de la presente Resolución.
95. Mediante oficio UPCI.416.25.5498 del 27 de noviembre de 2025, se notificó a Skenn la determinación de no considerar la información señalada en el punto 72 de la presente Resolución, por no tener acreditado su interés jurídico para comparecer en el presente procedimiento, oficio que se tiene por reproducido como si a la letra se insertara en la presente Resolución.
96. Mediante oficio UPCI.416.25.5510 del 28 de noviembre de 2025, se notificó a Juflog del Pacífico, S. de R.L. de C.V. la determinación de no considerar la información señalada en el punto 68 de la presente Resolución, por no acreditar su interés jurídico para comparecer en el presente procedimiento, oficio que se tiene por reproducido como si a la letra se insertara en la presente Resolución.
97. Mediante oficio UPCI.416.25.5512 del 28 de noviembre de 2025, se notificó a Valenza Granito LLP la determinación de tener por no presentada la información señalada en el punto 71 de la presente Resolución, por haber sido presentada en un momento posterior al plazo otorgado por la autoridad para tal efecto, oficio que se tiene por reproducido como si a la letra se insertara en la presente Resolución.
98. Mediante oficio UPCI.416.25.5513 del 28 de noviembre de 2025, se notificó a Sairam Cera la determinación de no considerar la información señalada en el punto 27 de la presente Resolución, al no haber enviado a las Solicitantes, en tiempo y forma, copia de la versión pública de cada uno de los informes, documentos y medios de prueba que presentó, no obstante el requerimiento de información que la Secretaría formuló para tal efecto como consta en el punto 36 de la presente Resolución, oficio que se tiene reproducido como si a la letra se insertara en la presente Resolución.
99. Mediante oficio UPCI.416.26.0481 del 29 de enero de 2026, se notificó a Itacon Granito la determinación de no considerar la información señalada en el punto 27 de la presente Resolución, por no acreditar su legal existencia, ni la personalidad jurídica de su representante legal en el presente procedimiento no obstante el requerimiento de información que la Secretaría formuló para tal efecto, como consta en el punto 38 de la presente Resolución, oficio que se tiene reproducido como si a la letra se insertara en la presente Resolución.
100. Mediante oficio UPCI.416.26.0482 del 29 de enero de 2026, se notificó a Pisos y Acabados la determinación de no considerar la información señalada en el punto 27 de la presente Resolución, por no acreditar su interés jurídico en el presente procedimiento no obstante el requerimiento de información que la Secretaría formuló para tal efecto, como consta en el punto 38 de la presente Resolución, oficio que se tiene reproducido como si a la letra se insertara en la presente Resolución.
101. Mediante oficio UPCI.416.26.0483 del 29 de enero de 2026, se notificó a Distribuidora Intercontinental la determinación de no considerar la información señalada en el punto 27 de la presente Resolución, por no acreditar su interés jurídico en el presente procedimiento no obstante el requerimiento de información que la Secretaría formuló para tal efecto, como consta en el punto 38 de la presente Resolución, oficio que se tiene reproducido como si a la letra se insertara en la presente Resolución.
102. Mediante oficio UPCI.416.26.4348 del 1 de septiembre de 2026, se notificó a Chemical and Allied Export Promotion Council of India, la determinación de no considerar la información señalada en el punto 74 de la presente Resolución, al no ser parte acreditada dentro del procedimiento, oficio que se tiene reproducido como si a la letra se insertara en la presente Resolución.
G. Respuesta a ciertos argumentos de las partes
1. Falta de legal existencia, personalidad e interés jurídico
103. Las Solicitantes refirieron que las importadoras La Piedad, Intercomerce y Distribuidora Intercontinental, y las exportadoras Itacon, Sairam Cera, Pisos y Acabados, Ratanmaa, Solizo, Sparten, Sperita, Icon, Millennium Cera International, Millennium Inframarket, Millennia Tiles, Millennia Ceramica, Orinda, Blue Lake, Ibis, Agilis y Famous Ceramic no presentaron documentación completa y traducida como lo prevé la legislación de la materia para acreditar su legal existencia, personalidad de sus representantes legales y el carácter con que comparecieron al procedimiento, por lo que en términos de los artículos 51 de la LCE, y 271 del CFPC, la Secretaría debe desechar sus comparecencias, las cuales no serán consideradas en el procedimiento.
104. Al respecto, la Secretaría considera infundado el argumento vertido por las Solicitantes en lo que respecta a las importadoras La Piedad e Intercomerce y las exportadoras Ratanmaa, Solizo, Sparten, Sperita, Icon, Millennium Cera International, Millennium Inframarket, Millennia Tiles, Millennia Ceramica, Orinda, Blue Lake, Ibis, Agilis y Famous Ceramic debido a que las exportadoras acreditaron su legal existencia, la personalidad sus representantes legales y el carácter con que comparecieron al procedimiento, en respuesta a los requerimientos que la Secretaría formuló para tal efecto, tal como consta en el punto 38 de la presente Resolución. Respecto de las importadoras La Piedad e Intercomerce, estas presentaron los documentos con los que acreditaron su legal existencia, personalidad de sus representantes legales y el carácter con que comparecieron al procedimiento en sus respuestas al formulario, situaciones que se encuentran acreditadas en el expediente administrativo.
105. Por lo que respecta a las exportadoras Itacon y Pisos y Acabados y a la importadora Distribuidora Intercontinental, y en razón de los requerimientos de información que la Secretaría formuló, determinó no contar con elementos suficientes para acreditar su carácter de partes interesadas conforme la legislación de la materia, como se indica en los puntos 99, 100 y 101 de la presente Resolución, respectivamente. En relación con Sairam Cera, la Secretaría determinó no considerarla como parte interesada por no correr traslado de su información, como se indica en el punto 98 de la presente Resolución.
2. Deficiencia probatoria e ilegalidad del inicio de la investigación
106. Las importadoras La Piedad y Armavico, y las exportadoras Flavour, Luxgres, Lavish Granito, Lavish Ceramics, Antiek y Shivam, argumentaron que existen deficiencias en las pruebas aportadas por las Solicitantes, así como ausencia de daño para dar inicio al procedimiento. Al respecto, las Solicitantes replicaron que las pruebas aportadas en su respuesta al formulario y a la prevención cumplieron con la carga probatoria necesaria, considerando que la legislación de la materia prevé la posibilidad de concluir la posible existencia de una práctica de discriminación de precios y un daño o su amenaza causado por dicha práctica a partir de indicios razonables; sin omitir señalar que en cumplimiento con las facultades indagatorias de esta Secretaría, se requirió información de diversas fuentes de información, lo cual obra en el expediente administrativo del caso, y como resultado de esas gestiones, se justificó el inicio de la presente investigación.
107. Sobre el particular, la Secretaría considera infundados los argumentos de La Piedad y Armavico, y las exportadoras Flavour, Luxgres, Lavish Granito, Lavish Ceramics, Antiek y Shivam, pues contrario a lo que manifiestan, la Secretaría inició el presente procedimiento en cumplimiento a la legislación aplicable a la materia; contó con los elementos suficientes para presumir que durante el periodo investigado las importaciones de recubrimientos cerámicos originarias de India se efectuaron en condiciones de discriminación de precios y causaron daño material a la rama de producción nacional del producto similar; y señaló los preceptos jurídicos aplicables al caso concreto y las razones que consideró para emitir la Resolución de Inicio, adecuando los hechos aducidos a las normas aplicables. Por lo tanto, dicha Resolución está debidamente motivada y fundamentada, y sus determinaciones son correctas. Asimismo, dicha Resolución se emitió en pleno respeto a las garantías constitucionales de legalidad, debido proceso y seguridad jurídica de las partes interesadas. En ese contexto, en la Resolución de Inicio se encuentra descrita la información que consideró para iniciar la presente investigación, especificando la información que se allegó, así como las fuentes completas, a fin de que cualquier persona interesada contara con los elementos necesarios para consultarla.
108. Adicionalmente, la información de carácter público -a partir de la cual la Secretaría determinó iniciar la presente investigación-, se encuentra en el expediente administrativo, por lo que cualquiera de las partes interesadas puede tener acceso a ella en el archivo de la Unidad de Prácticas Comerciales Internacionales.
3. Duplicidad de plazos previstos en ley
109. Las Solicitantes argumentaron que la importadora La Piedad pretendió abusar de la flexibilidad en materia de plazos y prórrogas que prevé la legislación de la materia, pues tendenciosamente compareció en respuesta al formulario, y al mismo tiempo solicitó una prórroga que de ser otorgada, confiere una oportunidad de "dúplica" a la réplica de las Solicitantes, lo cual debió ser impedido por la Secretaría y dejar sin efectos ni considerar lo que, en su caso, en su segunda comparecencia pudiera expresar La Piedad.
110. Al respecto, la Secretaría considera infundados los argumentos de las Solicitantes, toda vez que la Secretaría está facultada para otorgar prórrogas, consciente que las partes interesadas pueden afrontar dificultades para integrar adecuadamente su información. En ese sentido, la Secretaría concedió la prórroga solicitada por La Piedad para efecto de presentar traducciones, información técnica y demás pruebas en respuesta al formulario, por considerar importante su información para el esclarecimiento de los hechos controvertidos en este procedimiento; por otro lado, y en atención al principio de equidad procesal, la Secretaría otorgó un plazo de réplica a las Solicitantes respecto de la información que presentó La Piedad inicialmente, así como de la información que presentó en función de la prórroga que le fue otorgada, tal como consta en el punto 34, incisos a y c de la presente Resolución. Respecto del argumento de las Solicitantes sobre tratarse de una segunda comparecencia de La Piedad, esta Secretaría aclara que ello corresponde a una respuesta integral del formulario, y no a una segunda comparecencia, por lo que resultaría erróneo dejar sin efectos la información aportada por La Piedad.
4. Confidencialidad de la información
111. Las Solicitantes refirieron que Mercado y Bodega, Pisos y Acabados, Distribuidora Intercontinental, Ratanmaa, Solizo, Sparten, Sperita, Icon, Millennium Cera International, Millennium Inframarket, Millennia Tiles, Millennia Ceramica, Orinda, Blue Lake, Ibis, Agilis, Skenn, Swar, Bluetone Impex, Alliance, Adicon Ceramica, Color Granito, Famous Ceramic, Kamron, Bluezone Vitrified, Art Tile, Fiorenza, Itoli, Kera, Armavico, Divani, Emcer, Sanford, Itaca Ceramic, Clayrock, Delta Tiles, Delta Ceramic, Geo Gres, Geotech, Simero Vitrified, Simero International, Siscon, Specon, Sunhearrt, Sunshine, Italica Granito, Zealtop, Silon, Leopard, Oscar Ceramics, Varmora, Velloza, Rey Cera, Oasis Vitrified, Nexion, Maps, Simpolo, Cyan, Max, Libero, Adoration Ceramica, Laxveer,, Skytouch, Nessa, Flavour, Luxgres, Lavish Granito, Lavish Ceramics, Antiek y Shivam, inobservaron la normatividad en materia de confidencialidad por la indebida clasificación de su información, y en su caso, la vaguedad inherente a los resúmenes públicos presentados, por lo que no fue posible tener una comprensión integral de la información que les permitiera ejercer oportunamente su derecho de réplica.
112. Al respecto, la Secretaría precisa que, a lo largo de la investigación, revisó la información que presentaron las partes interesadas comparecientes y, en el caso que fue procedente, se requirió reclasificar la información que no tenía el carácter de confidencial, en términos de los artículos 6.5 del Acuerdo Antidumping y 148, 149, 150, 152, 153 y 158 del RLCE, así como que, de ser el caso, se justificara la clasificación de la información confidencial y presentaran los resúmenes públicos correspondientes, en términos de la normatividad aplicable. Por tanto, la información que se encuentra en el expediente administrativo del caso, cumple con las reglas de confidencialidad, y por ello, las Solicitantes contaron de manera oportuna con la información suficiente para formular su defensa.
113. Aunado a lo anterior, las Solicitantes están en posibilidad de solicitar acceso a la información confidencial que consta en el expediente administrativo del caso, una vez cumplidos los requisitos señalados en los artículos 159 y 160 del RLCE, si es de su interés conocer la totalidad de la información presentada por las partes comparecientes. De tal manera, su derecho de defensa no se vio vulnerado.
5. Traslado de información
114. Las Solicitantes indicaron que las importadoras Intercomerce y Mercado y Bodega, y las exportadoras Sairam Cera, Itacon, Skenn, Swar, Bluetone Impex, Anmol Ceramic, Emcer, Sanford, Itaca Ceramic, Clayrock, Delta Tiles, Geo Gres, Geotech, Simero Vitrified, Simero International, Siscon, Specon, Sunhearrt, Sunshine, Italica Granito, Zealtop y Flavour no cumplieron con la obligación de correr traslado de su repuesta al formulario el mismo día en que la presentaron ante la Secretaría, por lo que no se debe considerar la información de la que no corrieron traslado, de conformidad con los artículos 56 de la LCE y 140 del RLCE.
115. Las exportadoras Emcer, Sanford, Itaca Ceramic, Clayrock, Delta Tiles, Geo Gres, Geotech, Simero Vitrified, Simero International, Siscon, Specon, Sunhearrt, Sunshine, Italica Granito, Zealtop y Flavour señalaron que las Solicitantes no cumplieron su obligación de correr traslado de las réplicas que presentaron respecto de sus respuestas al formulario; y en ese sentido, no debe ser considerada la información presentada por dichas empresas, de conformidad con los artículos 56 de la LCE y 140 del RLCE.
116. Sobre el particular, la Secretaría considera incorrecto desestimar la información proporcionada por las Solicitantes y las importadoras Intercomerce, Mercado y Bodega y Divani, y las exportadoras Itacon, Skenn, Swar, Bluetone Impex, Emcer, Sanford, Itaca Ceramic, Clayrock, Delta Tiles, Geo Gres, Geotech, Simero Vitrified, Simero International, Siscon, Specon, Sunhearrt, Sunshine, Italica Granito, Zealtop y Flavour, debido a que cumplieron con la obligación de correr el traslado de la información presentada, como consta en el expediente administrativo, misma que de conformidad con el artículo 80 de la LCE, se encuentra a disposición de las partes, quienes pueden solicitar el acceso oportuno para examinar toda la información que obre en dicho expediente.
117. Por lo que respecta a las exportadoras Sairam Cera y Anmol Ceramic, la Secretaría determinó no considerar su información en virtud de lo señalado en los puntos 93 y 98 de la presente Resolución, de conformidad con lo dispuesto en el artículo 140 del RLCE, el cual establece que la Secretaría podrá no tomar en cuenta la información de la cual no se haya corrido traslado.
6. Negativa de prórroga
118. Las exportadoras Alliance y Cyan señalaron que la Secretaría negó de manera arbitraria la solicitud de prórroga para desahogar los requerimientos señalados en el punto 49 de presente Resolución, y que el hecho de no haber concedido un plazo suficiente para presentar los datos requeridos bajo las estrictas formalidades exigidas, no faculta a la autoridad a ignorar las pruebas documentales que consten en el expediente administrativo.
119. Al respecto, la Secretaría considera infundadas las manifestaciones sobre que se negó la prórroga solicitada de manera arbitraria, toda vez que esta sí se analizó en razón de que toda solicitud de prórroga se debe atender debidamente. Ahora bien, sobre la base de justificación aducida, la prórroga se concede cada vez que sea factible. No obstante, el otorgamiento de prórrogas debe ser congruente con la facultad de esta autoridad de tutelar que las diferentes etapas del procedimiento se lleven a cabo en apego a los plazos señalados en la legislación de la materia. Conceder la prórroga que solicitaron hubiera afectado el desarrollo del procedimiento de mérito, e imposibilitaría cumplir con los plazos establecidos en la legislación aplicable, razón por la cual, la prórroga se negó.
120. Finalmente, respecto a su argumento sobre que, el hecho de que la Secretaría no haya concedido un plazo suficiente, no la faculta a ignorar las pruebas presentadas, se considera inoperante, ya que, el plazo otorgado por la Secretaría fue prudencial y suficiente para presentar su respuesta a los requerimientos señalados en los puntos 51 y 53 de la presente Resolución. En ese sentido, la información aportada por Alliance y Cyan fue valorada por la Secretaría con sujeción a las formalidades esenciales del procedimiento administrativo.
7. Cobertura del producto investigado
121. En esta etapa de la investigación, las empresas importadoras Armavico y La Piedad, así como las exportadoras Antiek, Flavour, Lavish Ceramics, Lavish Granito, Luxgres y Shivam solicitaron excluir de la investigación los recubrimientos de gran formato con un coeficiente de absorción de agua igual o inferior a 0.5% en peso, con acabado esmaltado, pulido y rectificado, importados al amparo de la fracción arancelaria de la TIGIE 6972.21.02, NICO 02. En particular, Armavico y La Piedad denominaron dichos productos como "porcelanato premium Bla de gran formato", mientras que las exportadoras los denominaron "baldosas vitrificadas digitales, azulejos vitrificados, azulejos vitrificados esmaltados y azulejos tipo Subway".
122. Las importadoras y exportadoras señaladas en el punto inmediato anterior manifestaron que dichos productos presentan características físicas y técnicas, niveles de calidad, diseños, acabados, usos, aplicaciones finales, segmentos y nichos de mercado, canales de comercialización, preferencias del consumidor y precios distintos a los recubrimientos cerámicos convencionales de fabricación nacional, por lo que no pueden considerarse similares ni comercialmente intercambiables y deben ser excluidos de la presente investigación. Al respecto, argumentaron lo siguiente:
a. Los recubrimientos o porcelanatos premium de gran formato no se fabrican en México o, en todo caso, la producción nacional no los abastece en un volumen suficiente para atender la demanda del mercado. En consecuencia, las importaciones de dichos productos no sustituyen a la cerámica nacional convencional, sino que cubren un segmento específico que no es atendido por la industria nacional.
b. Armavico y las exportadoras añadieron que sus productos se distinguen de la cerámica convencional nacional por presentar una baja porosidad y un coeficiente de absorción de agua igual o inferior a 0.5% en peso, características que les otorgan mayor densidad, resistencia mecánica y a la abrasión, así como tolerancias más estrictas en espesor y planeidad. Indicaron que se fabrican en formatos de gran tamaño, con acabados y tecnologías de última generación, y que cuentan con certificaciones y normas como ISO 13006, NMX-C-422-ONNCCE-2019 y ASTM C373-18. A partir de ello, sostuvieron que sus productos son aptos para aplicaciones de alto tráfico y condiciones exigentes, los cuales se diferencian de la cerámica convencional producida mayoritariamente en México cuyo coeficiente de absorción de agua es mayor a 0.5% en peso.
c. En cuanto al proceso de fabricación, los recubrimientos o porcelanatos premium de gran formato se someten a cocción a altas temperaturas e incorporan procesos de rectificado, acabado pulido y corte a dimensiones mayores que no realizan las empresas Solicitantes. Si bien algunas productoras nacionales producen este tipo de mercancías, no todas cuentan con tecnología de última generación, superficies pulidas, espesores especiales, esmaltes especializados, acabados diferenciados o impresión digital de alta definición equivalente. Asimismo, no todas las productoras nacionales disponen de líneas capaces de fabricar volúmenes significativos en formatos extra grandes -iguales o superiores a un metro-, ni de ofrecer la misma diversidad comparable de diseños en esas dimensiones.
d. En este sentido, incluso las propias fabricantes nacionales complementan su portafolio mediante la importación de recubrimientos o porcelanatos premium de gran formato, con el fin de atender nichos en los que su capacidad productiva es limitada. La Piedad añadió que la producción nacional se concentra principalmente en cerámica convencional y que solo fabrica una cantidad simbólica de porcelanato con características sustancialmente distintas a las del producto importado de India. Además, precisó que gran parte del porcelanato indio se produce bajo esquemas de maquila para marcas nacionales, por lo que ingresan a México bajo las propias marcas de las productoras nacionales.
e. La cerámica convencional nacional y los recubrimientos o porcelanato premium de gran formato atienden segmentos de mercado y canales de comercialización distintos. La cerámica convencional nacional se ubica en un segmento medio y económico, se comercializa por canales minoristas, distribuidores y cadenas comerciales, y se destina a aplicaciones de interiores de bajo costo como baños, cocinas, vivienda social y autoconstrucción. En contraste, el recubrimiento o porcelanato premium de gran formato se ubica en un segmento alto o de lujo, con precios superiores y canales especializados como showrooms, estudios de interiorismo y almacenes de mármoles y granitos, y son adquiridos principalmente por empresas constructoras, arquitectos y despachos de diseño para proyectos arquitectónicos que requieren placas de gran tamaño y superficies continuas, tales como residencias de gama media-alta y alta, hoteles, oficinas, hospitales, centros comerciales y espacios públicos, además de aplicaciones en fachadas ventiladas, exteriores expuestos a heladas, pisos industriales, áreas de alto tránsito y humedad constante.
f. La Piedad agregó que, en el mercado de recubrimientos para piso y muro, el formato, diseño y acabado constituyen factores competitivos relevantes que segmentan la demanda, determinan los canales de comercialización e inciden directamente en el precio y en la percepción de valor del consumidor. En ese contexto, sostuvo que el porcelanato premium de gran formato se distingue de la cerámica convencional nacional por las características que se describen a continuación:
i. Se fabrica en grandes formatos, lo que permite cubrir superficies amplias con un menor número de juntas y lograr una apariencia continua, elegante y de mayor valor estético. Además, puede incorporar múltiples caras de diseño sin repetición, por lo que resulta adecuado para estilos arquitectónicos que buscan amplitud, continuidad y minimalismo. En contraste, la cerámica convencional nacional, al fabricarse principalmente en formatos más pequeños y requerir mayor número de juntas, se asocia con estilos más tradicionales, rústicos o clásicos.
ii. Incorpora diseños de alto valor agregado mediante tecnología de impresión digital de alta resolución, capaz de reproducir acabados con apariencia de mármol, piedra, madera o cemento pulido, que no son replicables en la cerámica convencional nacional, la cual se caracteriza por acabados más sencillos, principalmente de madera o piedra.
iii. Ofrece una amplia variedad de acabados, entre ellos pulido, satinado, carving, salt, sugar, punch, mate texturizado, metálico, gold, trend, granulado y rectificado. Este último permite obtener bordes rectos y uniformes que acentúan una apariencia de mayor lujo, en comparación con la cerámica nacional convencional, cuyos acabados suelen limitarse a esmaltes brillantes o semi mates.
g. La Piedad sostuvo que, a diferencia de la cerámica convencional nacional, el porcelanato premium de gran formato debe cumplir con estándares técnicos y de calidad más exigentes, además de requerir un proceso productivo más avanzado, debido a lo siguiente:
i. La normatividad técnica y aduanera distingue al porcelanato premium de gran formato de los recubrimientos cerámicos convencionales con base en su composición, absorción de agua y desempeño técnico. Es decir, el porcelanato premium de gran formato cuenta con certificaciones nacionales e internacionales y cumple con normas de desempeño y calidad, así como métodos de prueba e instalación, entre ellas, la NMX-C-422-ONNCCE, ISO 13006 y EN 14411 (definen al producto por grupos de absorción), la ASTM C373 e ISO 10545 (métodos de prueba) y ISO 13007, ANSI A108.19 y A137.3 (estándares de instalación), las cuales acreditan las diferencias técnicas y de uso frente a la cerámica convencional de producción nacional. Asimismo, la TIGIE clasifica al porcelanato premium de gran formato en una fracción arancelaria específica 6907.21.02, NICO 02, por presentar un coeficiente de absorción de agua igual o menor a 0.5% en peso, mientras que la cerámica convencional nacional se clasifica en las fracciones arancelarias 6907.22.02 y 6907.23.02 por su mayor porosidad y absorción de agua. Estas diferencias reconocidas tanto en la normatividad técnica como en la clasificación aduanera evidencian que se trata de productos distintos desde una perspectiva regulatoria y comercial.
ii. El porcelanato premium de gran formato, al presentar una menor absorción de agua, igual o menor a 0.5% en peso, ofrece mayores tolerancias en espesor y planeidad, así como mayor resistencia mecánica y a la abrasión, frente a la cerámica convencional de fabricación nacional, que se ubica en categorías de menor desempeño técnico y con una absorción de agua superior a 0.5% en peso. Estas características le confieren al porcelanato premium de gran formato una mayor durabilidad y mejor desempeño en condiciones exigentes, pues al absorber una cantidad mínima de humedad, es menos susceptible al deterioro por agentes químicos, soporta mayores cargas y tránsito, ofrece mayor resistencia al impacto, rayado y tolera condiciones extremas como heladas o químicos sin deteriorarse. En cambio, la cerámica convencional nacional, aunque puede ser adecuada para usos estándar, tiende a ser más vulnerable al desgaste o agrietamiento del esmalte, lo que expone un cuerpo más poroso y reduce su resistencia y vida útil. En este sentido, la distinción técnica más significativa entre ambos productos es la absorción de agua ya que, el porcelanato premium de gran formato al no superar el 0.5% en peso de absorción de agua, presenta baja porosidad e impermeabilidad superior, mientras que las baldosas cerámicas convencionales nacionales, debido a su mayor porosidad pueden presentar manchas, eflorescencias o grietas bajo ciclos de congelamiento.
iii. El porcelanato premium de gran formato se fabrica mediante un proceso productivo más avanzado, con mezclas finas de arcillas refinadas de color blanco, feldespato, sílice y otros minerales. Su cocción vitrifica el material a altas temperaturas en hornos de rodillos, que se prensa en seco a altas toneladas, y que incorpora acabado pulido. Además, debido a su gran formato, normalmente requiere proceso de rectificado, proceso que no realizan las empresas Solicitantes. En contraste, la cerámica convencional nacional suele elaborarse con arcillas de menor pureza como arcilla roja, y aditivos comunes, con un cuerpo más poroso y en formatos más pequeños que, por lo general, no requieren pulido ni rectificado. Por ello, en términos visuales y estructurales, el porcelanato premium de gran formato presenta un soporte más vitrificado y de grano fino, mientras que la cerámica convencional nacional muestra una textura más porosa y granular. Lo anterior indica que la fabricación del porcelanato premium de gran formato exige mayor tecnología con prensas más potentes y hornos más calientes, así como procesos adicionales como pulido y rectificado que no se realiza en las cerámicas convencionales nacionales.
iv. Finalmente, debido a su gran tamaño y peso, el porcelanato premium de gran formato requiere de mano de obra, técnicas y herramientas especializadas para su instalación, así como un mantenimiento sencillo y duradero, debido a que su superficie pulida reduce la absorción de manchas. En contraste, la cerámica convencional nacional, por su menor tamaño, puede instalarse mediante técnicas tradicionales, pero presenta mayor riesgo de manchado o deterioro por contar con un cuerpo más poroso, susceptible de absorber suciedad o humedad.
123. Al respecto, las Solicitantes manifestaron su desacuerdo con los argumentos de las importadoras Armavico y La Piedad, así como de las exportadoras Antiek, Flavour, Lavish Ceramics, Lavish Granito, Luxgres y Shivam, toda vez que, en la presente investigación no existe un segmento comercial diferenciado ni un producto que, a priori, deba ser excluido de la cobertura del producto investigado. En consecuencia, sostuvieron que dichos alegatos deben desestimarse, por las razones que se exponen a continuación:
a. Resulta improcedente la solicitud de exclusión del segmento de porcelanato de gran formato del grupo Bla, clasificado en la fracción arancelaria de la TIGIE 6907.21.02, NICO 02, planteado por las empresas importadoras Armavico y La Piedad, debido a lo siguiente:
i. Las importadoras recurren a argumentos fuera de contexto y en conceptos como "premium y convencional", los cuales no forman parte de la definición del producto investigado. Además, pretenden comparar indebidamente tales categorías y argumentar sobre su particular operación comercial de su producto exclusivo, y no así del mercado total del producto investigado en su conjunto.
ii. En este sentido, intentan excluir un producto específico denominado porcelanato "premium" de gran formato, pulido y rectificado, mediante su comparación con un recubrimiento cerámico denominado "convencional". Sin embargo, ambas mercancías son recubrimientos cerámicos cuya característica relevante, señalada en la definición del producto investigado, es su clasificación conforme al coeficiente de absorción de agua. En este sentido, los recubrimientos denominados "porcelánicos" con absorción de agua inferior a 0.5% en peso se clasifican en la fracción arancelaria 6907.21.02 de la TIGIE, mientras que los recubrimientos denominados "cerámicos" con absorción de agua superior a 0.5% en peso se clasifican en las fracciones 6907.22.02 y 6907.23.02 de la TIGIE.
iii. Cualesquier otras características relativas al acabado o formato constituyen elementos o atributos accidentales en la clasificación de las mercancías, por lo que no definen ni limitan al producto investigado ni desvirtúan su similitud, en términos del artículo 37, fracción II, del RLCE. Lo anterior, debido a que ambas mercancías se vuelven comercialmente intercambiables, toda vez que el recubrimiento porcelánico originario de India se intercambia por recubrimientos porcelánicos y cerámicos de fabricación nacional, debido a los bajos precios a los que ingresa. En consecuencia, el producto que pretenden excluir las importadoras es un recubrimiento porcelánico comprendido dentro de la cobertura de la presente investigación.
iv. Si bien, pueden existir diferencias de diseño, formato o acabado que incidan en la decisión de compra entre productos de un mismo tipo, ya sean porcelánicos o cerámicos, tales diferencias no son esenciales ni determinantes para desvirtuar su similitud de producto y justificar una exclusión o establecer un tratamiento diferenciado en la eventual imposición de medidas compensatorias. Asimismo, la normatividad no obliga a segmentar análisis por subtipos, medidas o productos específicos, sino que basta efectuarlo a nivel de tipos adecuadamente comparables. En este sentido, en la presente investigación únicamente se reconocen dos tipos de recubrimientos: "porcelánicos" y "cerámicos".
v. Durante el periodo analizado, la industria nacional sí fabricó recubrimientos porcelánicos de gran formato con acabados pulido y rectificado, y cuenta con la capacidad y los recursos necesarios para atender los requerimientos del mercado mexicano en condiciones leales de competencia. En particular, Porcelanite Lamosa y Cesantoni producen recubrimientos de gran formato, con acabados pulido y rectificado, cuyas características, usos, aplicaciones y normas son equivalentes a los productos importados de India. Por ello, es incorrecto afirmar que el producto originario de India ofrezca características que las Solicitantes no puedan igualar.
vi. Asimismo, el argumento relativo a la falta de intercambiabilidad entre porcelanato de gran formato y la cerámica convencional resulta cuestionable, ya que el diferencial de precios incentiva la sustitución entre dichos productos. Es decir, las importadoras no adquieren producto nacional por falta de oferta, sino porque los precios discriminados de las importaciones de India desplazan injustamente a la producción local.
b. Resulta también improcedente la solicitud de las exportadoras Antiek, Flavour, Lavish Ceramics, Lavish Granito, Luxgres y Shivam, de excluir las mercancías identificadas como "baldosas vitrificadas digitales, azulejos vitrificados, azulejos vitrificados esmaltados y azulejos tipo Subway", debido a lo siguiente:
i. Las exportadoras pretenden excluir indebidamente mercancías específicas asociadas a su modelo particular de negocio, comparándolas con una supuesta "cerámica convencional", categoría que no forma parte de la definición del producto investigado.
ii. Las exportadoras pierden de vista que el presente procedimiento reconoce únicamente dos tipos de recubrimientos en el mercado nacional: "cerámicos" y "porcelánicos". Además, de que existen productos de fabricación nacional que compiten con los importados en características, dimensiones, usos, aplicaciones, segmentos de mercado, y que se fabrican conforme a las mismas normas invocadas por las exportadoras para su producto.
iii. Las exportadoras alegan, de manera infundada, que sus productos no se producen en México. Sin embargo, omiten reconocer que Porcelanite Lamosa y Cesantoni han fabricado y comercializado, desde hace varios años, recubrimientos de gran formato, incluyendo productos rectificados y pulidos, los cuales se ofrecen en múltiples modelos y compiten directamente con los exportados desde India, lo que desvirtúa la afirmación de que los formatos de gran tamaño o características no se producen en México.
iv. La supuesta falta de sustitución alegada por las exportadoras desconoce que, en condiciones de competencia leal, la sustitución entre productos similares de origen nacional e importado resulta posible, así como económicamente razonable y justificada. Sin embargo, los bajos precios del producto importado originario de India han afectado tanto a los productos nacionales porcelánicos de mayor valor agregado como de aquellos que las exportadoras consideran como "convencionales", desplazándolos del mercado.
124. Por otra parte, las exportadoras Agilis, Blue Lake, Ibis, Icon, Millennia Tiles, Millennium Cera International, Millennium Inframarket, Orinda y Ratanmaa manifestaron que los recubrimientos que exportan de India al mercado mexicano presentan mayor resistencia y dimensiones que, en algunos casos, son superiores al producto de fabricación nacional. Por ello, solicitaron a la Secretaría requerir a las productoras nacionales información sobre si producen y comercializan recubrimientos cerámicos de grandes dimensiones. Asimismo, señalaron que resulta inaceptable lo manifestado por Porcelanite Lamosa en el punto 125 de la Resolución de Inicio, al intentar justificar sus importaciones del producto investigado, pues posiblemente lo hizo para complementar su oferta de productos en el mercado mexicano por la calidad y variedad del producto de India y no por una condición de afectación a su producción.
125. En particular, la exportadora Ibis señaló que sus productos consistentes en placas o slabs, no se destinan a aplicaciones convencionales de pisos y paredes, sino a usos especializados, como encimeras de cocina y lavabos, mesas y escritorios para oficinas y mobiliario, revestimiento de interiores y exteriores en proyectos arquitectónicos de alta gama, así como sustitutos de piedras naturales, por ejemplo, mármol, granito o cuarcita. Añadió que dichos productos requieren mayor resistencia mecánica, durabilidad y estética que las baldosas delgadas prensadas hidráulicamente tradicionales. Asimismo, indicó que su línea de productos "SACMI Continua+" está diseñada para aplicaciones de gran formato, mayor espesor y valor agregado, por lo que solicitó su exclusión de la investigación. Para sustentar lo anterior, presentó su catálogo y ficha técnica de laboratorio de su producto, en donde se describen sus dimensiones y espesores.
126. Al respecto, las Solicitantes manifestaron su desacuerdo con los argumentos de las exportadoras Agilis, Blue Lake, Ibis, Icon, Millennia Tiles, Millennium Cera International, Millennium Inframarket, Orinda y Ratanmaa, toda vez que, pretenden excluir productos a partir de desvirtuar la similitud entre el producto nacional y el importado de India, con base en características accidentales, como la resistencia o las dimensiones. Al respecto, señalaron lo siguiente:
a. El producto investigado se identifica como recubrimiento, ya sea de tipo cerámico o porcelánico, independientemente de sus dimensiones, espesores, acabados o niveles de resistencia. Lo anterior, debido a que ambos tipos de recubrimiento comparten la función esencial de cubrir superficies, como pisos o paredes. En este sentido, las características relativas al tamaño, acabado o resistencia no constituyen una diferenciación sustancial ni limitan el alcance del producto investigado, como pretenden sostener las empresas exportadoras.
b. De conformidad con la definición del producto investigado contenida en los párrafos 6 y 10 de la Resolución de Inicio, únicamente se reconocen dos categorías de recubrimientos -cerámicos y porcelánicos-, diferenciadas con base en el coeficiente de absorción de agua. En este sentido, las características relativas al formato, como dimensiones, acabado o espesor, corresponden a atributos secundarios que no modifican la naturaleza esencial del producto. Asimismo, la clasificación arancelaria vigente no establece un criterio distinto para diferenciar dichas categorías, pues las fracciones arancelarias 6907.22.02 y 6907.23.02 de la TIGIE comprenden a los productos cerámicos con un coeficiente de absorción de agua igual o superior a 0.5%, mientras que la fracción arancelaria 6907.21.02 de la TIGIE corresponde a recubrimientos porcelánicos con coeficiente de absorción de agua inferior a 0.5% en peso.
c. En consecuencia, tanto la definición del producto investigado como la clasificación arancelaria aplicable, reconocen el criterio distintivo del coeficiente de absorción de agua. Por ello, las diferencias de formato, dimensiones, resistencia, espesor o acabado no constituyen elementos suficientes para excluir determinados productos del ámbito de la presente investigación.
d. Adicionalmente, productoras nacionales como Porcelanite y Cesantoni sí fabrican recubrimientos de gran formato con características de resistencia que cumplen con estándares internacionales, así como una amplia gama de modelos en gran formato, disponibles además en acabados pulidos y rectificados. En consecuencia, resulta improcedente afirmar que la industria nacional carece de capacidad productiva para abastecer dicho segmento del mercado.
e. Asimismo, los bajos precios desleales de los recubrimientos porcelánicos originarios de India generan una clara intercambiabilidad comercial con los productos de fabricación nacional, al afectar indistintamente a los recubrimientos cerámicos y porcelánicos producidos en México. En este contexto, se actualiza el supuesto de intercambiabilidad previsto en el artículo 37 del RLCE.
f. Por otra parte, las importaciones realizadas por Porcelanite Lamosa no constituyen evidencia de una supuesta insuficiencia de la oferta nacional, sino que responden a las presiones ejercidas de una red de distribución que exige variedad de productos en las mejores condiciones de precios y que, al mismo tiempo, tiene acceso a mercancías de origen indio comercializadas a precios dumping y con márgenes de subvaloración. Porcelanite Lamosa precisó que no posee canales de comercialización propios, por lo cual depende de la red de distribuidores que coloca su producción en el mercado nacional. Adicionalmente, dichas importaciones se efectuaron incluso a precios superiores al de las importaciones investigadas. Por ello, resulta infundada la afirmación relativa a la falta de oferta de productos nacionales, toda vez que la industria nacional cuenta con capacidad productiva y oferta suficiente para abastecer el mercado en condiciones de competencia leal.
g. En virtud de la similitud en usos, funciones y características esenciales de los productos, uno de los principales determinantes de la demanda del producto investigado, incluidos los denominados recubrimientos de gran formato, es el precio. Las diferencias relacionadas con dimensión o formato son características secundarias y accidentales que no modifican su función ni el destino comercial. Por ello, las importaciones realizadas a precios de dumping y con márgenes significativos de subvaloración respecto de los recubrimientos producidos por la industria nacional generan una ventaja competitiva artificial para el producto importado, en perjuicio de las ventas de las productoras nacionales que fabrican mercancías similares en términos de dimensiones, acabado, usos y características técnicas. Esta situación causa una afectación económica directa a la rama de producción nacional y confirma que dichos productos forman parte del mercado, por lo que no deben ser excluidos de la cobertura de producto como pretenden las exportadoras.
127. Con el propósito de contar con mayores elementos de análisis, la Secretaría requirió a las Solicitantes, así como a Vitromex, información sobre los recubrimientos porcelánicos que fabrican, particularmente aquellos de gran formato, con acabados pulido y rectificado, con un coeficiente de absorción de agua igual o inferior a 0.5% en peso, similares a los alegados por las importadoras y exportadoras. En respuesta, Nitropiso señaló que únicamente fabrica recubrimientos cerámicos con porcentaje de absorción de agua mayor a 0.5%. Sin embargo, Porcelanite Lamosa, Cesantoni y Vitromex señalaron que sí producen y comercializan recubrimientos porcelánicos de gran formato con dichas características. Al respecto, indicaron lo siguiente:
a. Porcelanite Lamosa manifestó que los recubrimientos porcelánicos de gran formato que fabrica se aplican en segmentos premium de vivienda, hotelería, centros médicos y centros comerciales. Asimismo, Cesantoni presentó imágenes de aplicaciones de dichos recubrimientos, tomadas de un video de showroom publicitario, en las que se aprecia que los productos son aptos para aplicaciones en segmentos premium o de lujo de viviendas e institucionales. Señalaron que sus productos cumplen con los más altos estándares de calidad, así como los lineamientos establecidos en normas ISO 13006, EN 14411, ISO 10545 y ASTM C373, y precisaron que en el mercado nacional se adopta la norma NMX-C-422-ONNCCE, la cual, si bien no es obligatoria, es utilizada por los fabricantes nacionales. Precisaron que, en la práctica comercial nacional, no se emplea la norma europea UNE-EN 14411, aunque esta es equivalente a la ISO 13006 y a la NMX-C-422-ONNCCE. Para sustentar lo anterior, presentaron catálogos y fichas técnicas de sus productos.
b. Porcelanite Lamosa y Cesantoni presentaron un listado de sus modelos fabricados en gran formato. Vitromex manifestó que se dedica a la fabricación y comercialización de recubrimientos cerámicos, incluidos los denominados recubrimientos porcelánicos en formatos de gran tamaño. Para sustentarlo, presentaron catálogos y fichas técnicas de recubrimientos de tipo cerámico y porcelánico.
c. Las Solicitantes reiteraron que los productos porcelánicos, incluidos aquellos de gran tamaño, se clasifican en la fracción arancelaria 6907.21.02 de la TIGIE, la cual está incluida en la presente investigación, y que las características dimensionales constituyen diferencias secundarias que no los convierten en productos distintos de los fabricados por la industria nacional.
128. La Secretaría analizó los argumentos y pruebas aportados por las Solicitantes, las importadoras Armavico y La Piedad, así como por las exportadoras Antiek, Flavour, Lavish Ceramics, Lavish Granito, Luxgres, Shivam, Agilis, Blue Lake, Ibis, Icon, Millennia Tiles, Millennium Cera International, Millennium Inframarket, Orinda y Ratanmaa, en relación con la cobertura de producto. Los resultados de este análisis permiten determinar, de manera preliminar, que los recubrimientos de gran formato con coeficiente de absorción de agua igual o inferior a 0.5% en peso, con acabado esmaltado, pulido y rectificado, denominados por las importadoras como "porcelanato premium Bla de gran formato", y por las exportadoras como "baldosas vitrificadas digitales, azulejos vitrificados, azulejos vitrificados esmaltados y azulejos tipo Subway", se encuentran comprendidos dentro de la cobertura del producto investigado. Los elementos que sustentan esta determinación se exponen a continuación:
a. La definición del producto investigado, establecida en los puntos 5 y 6 de la Resolución de Inicio y que se confirma en los puntos 3 y 4 de la presente Resolución, señala que el producto investigado consiste en losetas o baldosas cerámicas, que constituyen los genéricamente denominados "recubrimientos cerámicos para piso y muro". Se componen físicamente de un cuerpo plano en espesores diversos, de forma generalmente cuadrada o rectangular, pueden ser esmaltados o no, fabricados a partir de una mezcla de arcillas y minerales, su proceso de cocción les confiere una estructura rígida que les permite soportar peso e impacto. Se pueden clasificar como "cerámicos" cuando su porcentaje de absorción de agua es superior a 0.5% en peso o como "porcelánicos" cuando su porcentaje de absorción de agua es igual o menor a 0.5% en peso. Su función es recubrir o proteger superficies de pisos, muros o paredes.
b. Asimismo, en los puntos 10 al 11 de la Resolución de Inicio, que se confirma en los puntos 8 y 9 de la presente Resolución, establecen claramente que la principal característica del producto investigado es el coeficiente de absorción de agua, que se asocia a la densidad del cuerpo y su resistencia al impacto, es decir, los recubrimientos cerámicos con un coeficiente de absorción igual o menor al 0.5% en peso se denominan "porcelánicos" y los recubrimientos con un coeficiente de absorción mayor al 0.5% en peso se denominan "cerámicos". El producto investigado, tanto "cerámico" como "porcelánico", se comercializa en diversos formatos que le confiere los aspectos dimensionales conforme lo defina el fabricante y las capacidades de su maquinaria, sin ser una característica esencial del mismo. Con respecto a los recubrimientos "porcelánicos", al ser densos, dada su poca porosidad y baja absorción de agua, tienen mayores tolerancias dimensionales, debido a sus altas resistencias, lo que permite ofertarlos en formatos más grandes respecto a los recubrimientos "cerámicos".
c. Con base en lo anterior, aquellos recubrimientos cuyo coeficiente de absorción de agua sea superior al 0.5% en peso denominados "cerámicos" clasificados en las fracciones arancelarias 6907.22.02 y 6907.23.02 de la TIGIE, y aquellos con coeficiente de absorción de agua igual o menor al 0.5% en peso denominados "porcelánicos" clasificados en la fracción arancelaria 6907.21.02 de la TIGIE, forman parte del producto investigado. Las características secundarias, como el formato o los acabados esmaltado, pulido y rectificado, no delimitan ni restringen la cobertura del producto investigado.
d. La Secretaría coincide con las Solicitantes en el sentido que, las empresas importadoras y exportadoras pretenden comparar indebidamente recubrimientos de tipo cerámico con recubrimientos de tipo porcelánico. En efecto, dicha comparación no resulta equitativa al comparar productos cerámicos versus porcelánicos, ya que, como se señaló previamente, la principal característica del producto investigado es el coeficiente de absorción de agua, que se asocia a la densidad del cuerpo y su resistencia al impacto, es decir, los recubrimientos "porcelánicos", al tener un coeficiente de absorción igual o menor al 0.5% en peso, son más densos, dada su poca porosidad y baja absorción de agua, lo que otorga mayores tolerancias dimensionales, debido a su alta resistencia y permite ofertarlos en formatos más grandes respecto de los recubrimientos "cerámicos", que tienen un coeficiente de absorción mayor al 0.5% en peso. A pesar de lo anterior, como se señala en el punto 512 de la presente Resolución, la Secretaría observó que el precio promedio de las importaciones investigadas del tipo porcelánico, que incluye a los productos alegados por las importadoras y exportadoras, se ubicó por debajo del precio de venta al mercado interno de la rama de producción nacional del mismo tipo de producto en 8% en 2022, 49% en 2023 y 30% en el periodo investigado, lo que sustenta que dichas importaciones compiten y desplazan al producto porcelánico nacional.
e. La Secretaría no encontró evidencia en el expediente administrativo que demuestre que la industria nacional no fabrique recubrimientos del tipo porcelánico de gran formato, similares a los señalados por las empresas importadoras y exportadoras. Por el contrario, con base en la información que obra en el expediente administrativo, corroboró lo siguiente:
i. Porcelanite Lamosa y Cesantoni fabrican recubrimientos de gran formato con un coeficiente de absorción de agua igual o inferior a 0.5% en peso, con acabados esmaltado, pulido y rectificado, similares a los señalados por las empresas importadoras y exportadoras.
ii. Dichos productos cumplen con diversas normas técnicas alegadas por las empresas importadoras y exportadoras. En efecto, de acuerdo con las fichas técnicas de Cesantoni, sus productos cumplen con diversos estándares internacionales, entre ellos ISO 10545 y ASTM C373. Asimismo, las fichas técnicas y el certificado de fabricación de Porcelanite Lamosa indican que sus productos son fabricados con los más altos estándares de calidad y garantizan el cumplimiento de los lineamientos estipulados y establecidos por el estándar internacional ISO 13006, para baldosas prensadas en seco; y que dichos productos pertenecen a la tipología denominada porcelánico, con absorción de agua igual o menor a 0.5% en peso, cuya clasificación pertenece al grupo BIa.
iii. La carta emitida por el Gerente de Calidad y Mejora Continua de Porcelanite Lamosa del 4 de junio de 2026, indica que sus productos cumplen con los más altos estándares de calidad y garantiza el cumplimiento de los lineamientos estipulados y establecidos por estándares internacionales ISO 13006, UNE-EN 14411 y Ensayo ASTM C373. Asimismo, señala que el estándar ISO 13006 es técnicamente equivalente al estándar europeo UNE-EN 14411, el cual constituye su adopción dentro del sistema de normalización EN. Ambos estándares comparten el mismo alcance, estructura, definiciones, criterios de clasificación y métodos de evaluación del desempeño los cuales se realizan conforme a los ensayos ISO 10545, que son igualmente referenciados y aplicables dentro de la UNE-EN 14411. Debido a esta alineación de estandarización, los resultados obtenidos bajo ensayos realizados conforme a ISO 13006 son plenamente comparables y aceptables según los requisitos establecidos en UNE-EN 14411, garantizando así la equivalencia técnica y la conformidad con los estándares aplicables, los cuales establecen los requisitos técnicos y métodos de ensayo relacionados con las características físicas, mecánicas y de absorción de agua de estos productos, garantizando su calidad, desempeño y conformidad para su uso en los distintos tipos de aplicaciones.
iv. El catálogo de Porcelanite Lamosa indica que dichos productos se utilizan en aplicaciones de arquitectura y diseño, así como segmentos de lujo y premium de vivienda, hotelería, centros médicos y centros comerciales, etc., fabricados con la más alta tecnología de impresión digital, con una resistencia excepcional al desgaste y fácil limpieza y mantenimiento. Asimismo, se observan fotografías de múltiples proyectos de lujo arquitectónicos destacados en los que fueron utilizados.
v. Las imágenes del video del showroom publicitario presentado por Cesantoni, muestran distintas aplicaciones de los recubrimientos porcelánicos de gran formato fabricados por dicha empresa en proyectos arquitectónicos residenciales y comerciales de lujo.
vi. La información presentada por Vitromex en esta etapa de la investigación, particularmente sus fichas técnicas y la descripción de su proceso productivo, indica que dicha empresa también fabrica recubrimientos porcelánicos de gran formato, con un coeficiente de absorción de agua igual o inferior a 0.5% en peso, con acabados esmaltado, pulido y rectificado.
vii. La información descrita anteriormente, demuestra que la industria nacional fabrica productos similares a los referidos por las importadoras y exportadoras, y estos últimos presentan características, usos, funciones y normas, acordes con la definición del producto investigado.
f. Respecto del producto alegado por la exportadora Ibis, la Secretaría considera que las dimensiones mayores, espesores superiores o aplicaciones distintas a las más comunes no son suficientes, por sí mismos, para excluirlos del producto investigado. La práctica antidumping internacional reconoce que dentro de una misma categoría de producto pueden existir múltiples variantes, modelos, tamaños, espesores y acabados. En este caso, las diferencias dimensionales constituyen una característica gradual y no una diferencia de naturaleza, toda vez que el producto continúa siendo un recubrimiento cerámico del tipo porcelánico, mantiene la misma composición básica -arcillas, feldespatos, sílice, pigmentos, entre otros-, conserva las propiedades fundamentales de una baldosa o loseta, pertenece al mismo sector industrial y se aplica para recubrir superficies. En este sentido, las placas o slabs de gran formato también pueden emplearse como revestimientos de muros y pisos, comparten funciones decorativas y de recubrimiento. Asimismo, el destino final depende del proyecto arquitectónico y no de una diferencia intrínseca del producto, por lo que la existencia de usos adicionales o de mayor valor agregado no necesariamente crea un mercado diferenciado. Adicionalmente, dentro de la definición del producto investigado, señalada en el punto 11 de la Resolución de Inicio y que se confirma en el punto 9 de la presente Resolución, se indica que "el producto investigado, tanto cerámico' como porcelánico', se comercializa en diversos formatos que le confiere los aspectos dimensionales conforme lo defina el fabricante y las capacidades de su maquinaria, sin ser una característica esencial del producto".
g. Asimismo, la normatividad aplicable en la materia no establece ni prevé efectuar un análisis basado en la segmentación del mercado con el fin de excluir determinados productos para fines de la definición del producto o el análisis de similitud como sugieren las empresas importadoras y exportadoras. Tampoco establece limitación o restricción alguna para que el producto investigado esté conformado por un grupo o gama de productos con características comunes. Por el contrario, el marco jurídico exige una evaluación integral de las importaciones en su conjunto y no por segmentos específicos. En este sentido, el Informe del Grupo Especial de la OMC en el caso Comunidades Europeas - Medidas antidumping sobre el salmón de piscifactoría procedente de Noruega, citado anteriormente, en su párrafo 7.53 señala que: "A nuestro juicio, aun suponiendo que el párrafo 6 del artículo 2 exija una evaluación de la similitud respecto del producto considerado en conjunto' al determinar el producto similar, cuestión que no tenemos planteada y que no habremos de abordar, ello no significaría que hace falta una evaluación de la similitud' entre las categorías que forman parte del producto considerado para delimitar el alcance de este último. La simple afirmación de que el producto considerado tiene que tratarse en conjunto' al abordar la cuestión del producto similar no conlleva la conclusión de que el producto considerado debe ser, en sí mismo, un producto intrínsecamente homogéneo. En el párrafo del informe del Órgano de Apelación sobre Estados Unidos - Madera blanda V invocado por Noruega no encontramos nada que indique otra cosa."
129. En consecuencia, la Secretaría no tuvo elementos que sustenten excluir los recubrimientos porcelánicos de gran formato con un coeficiente de absorción de agua igual o inferior a 0.5% en peso, con acabado esmaltado, pulido y rectificado, alegados por las empresas importadoras y exportadoras, denominados como "porcelanato premium Bla de gran formato" y "baldosas vitrificadas digitales, azulejos vitrificados, azulejos vitrificados esmaltados y azulejos tipo Subway", por lo que se encuentran dentro de la cobertura del producto investigado.
H. Análisis de discriminación de precios
130. En el presente procedimiento comparecieron por parte de la producción nacional Porcelanite Lamosa, Cesantoni, Nitropiso y Vitromex; las empresas importadoras Armavico, La Piedad, Mercado y Bodega, Divani, Gold Union e Intercomerce; las empresas productoras exportadoras indias Alliance, Cyan, Maps, Icon, Delta Ceramic, Delta Tiles, Geo Gres, Geotech, Millennium Cera International, Millennia Ceramica, Millennia Tiles, Millennium Inframarket, Ratanmaa, Sanford, Emcer, Bluetone Impex, Sunhearrt, Sunshine, Sperita, Sparten, Solizo, Swar, Rey Cera, Simpolo, Zealtop, Itaca Ceramic, Adoration Ceramica, Fiorenza, Silon, Varmora, Nessa, Bluezone Vitrified, Libero, Famous Ceramic, Italica Granito, Orinda, Blue Lake, Art Tile, Max, Simero Vitrified, Oscar Ceramics, Kera, Color Granito, Kamron, Flavour, Leopard, Laxveer, Velloza, Adicon Ceramica, Skytouch, Siscon, Lavish Ceramics, Itoli, Lavish Granito, Nexion, Shivam, Oasis Vitrified, Agilis, Antiek, Clayrock, Ibis, Luxgres, Simero International y Specon; así como la Embajada de India.
131. En este sentido, la Secretaría realizó el análisis de discriminación de precios con base en la información y pruebas que obran en el expediente administrativo, así como la que ella misma se allegó, de conformidad con lo dispuesto en los artículos 6.8 y Anexo II del Acuerdo Antidumping, 54 y 64, último párrafo de la LCE.
1. Selección de las empresas para efectos del cálculo del margen de discriminación de precios
132. En la presente etapa comparecieron 64 productoras exportadoras, que presentaron sus ventas de exportación a México como parte de las respuestas a los formularios y que, a su vez, solicitaron la determinación de márgenes de discriminación de precios individualizados.
133. Conforme al punto 43 de la Resolución de Inicio, la Secretaría se allegó del listado de las importaciones que ingresaron a través de las fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.02 de la TIGIE, originarias de India, que integran las estadísticas de la Balanza Comercial, elaboradas por el Servicio de Administración Tributaria, en adelante SAT, la Secretaría de Economía, el Banco de México y el Instituto Nacional de Estadística y Geografía, en adelante INEGI, durante el periodo de enero a diciembre de 2024.
134. Empleó dicha base, ya que se obtiene previa validación de los pedimentos aduaneros, que se da en un marco de intercambio de información entre agentes y apoderados aduanales, por una parte, y la autoridad aduanera por la otra, misma que es revisada por el Banco de México.
135. La Secretaría observó que evaluar las bases de datos y el soporte documental exige una revisión exhaustiva de las estructuras corporativas, los procesos de distribución, venta y facturación de la mercancía, la trazabilidad de las bases de datos y el soporte documental, ventas de exportación a México, ventas en el mercado interno, verificar que sus ventas estén dadas en el curso de operaciones comerciales normales y/o, en su caso, el valor reconstruido, así como la conformación de los costos de producción y las distintas metodologías de asignación de ajustes; dicha carga analítica afecta la factibilidad de revisar en su totalidad a las 64 empresas productoras exportadoras comparecientes.
136. Al respecto, con fundamento en el artículo 6.10 del Acuerdo Antidumping, que faculta a la autoridad investigadora a limitar su análisis a un número razonable de partes interesadas cuando la determinación individual resulte impracticable, la Secretaría notificó su decisión de seleccionar a tres productoras exportadoras que comparecieron individualmente, para calcular su margen de discriminación de precios específico, considerando la información disponible en el expediente, con base en el mayor porcentaje del volumen de las exportaciones de India a México que puede investigarse, y poder así cumplir los plazos legales aplicables. La selección de las empresas está conformada por Alliance, Cyan y Maps.
137. Los exportadores o productores no incluidos en la selección tendrán derecho a un margen promedio ponderado a partir del margen de dumping calculado a los productores exportadores seleccionados, de conformidad con lo establecido en el artículo 9.4 del Acuerdo Antidumping.
138. La Secretaría advierte que, en respuesta al formulario, diversas empresas presentaron argumentos señalando pertenencia a un "grupo" y solicitando márgenes de discriminación de precios individuales.
139. Con base en lo expuesto, la Embajada de India, Delta Tiles, Geo Gres, Delta Ceramic, Geotech, Sunhearrt, Sunshine, Siscon, Specon, Itaca Ceramic, Clayrock, Emcer, Sanford, Zealtop, Simero Vitrified, Simero International, Italica Granito, Divani, Famous Ceramic, Art Tile, Bluezone Vitrified, Color Granito, Fiorenza, Agilis, Blue Lake, Ibis, Orinda, Adicon Ceramica, Alliance, Icon, Itoli, Kamron, Kera, Ratanmaa, Millennium Cera International, Millennia Ceramica, Millennium Inframarket, Millennia Tiles, Rey Cera, Silon, Libero, Leopard, Nessa, Laxveer, Velloza, Varmora, Simpolo, Nexion, Oasis Vitrified, Oscar Ceramics, Cyan, Maps, Max, Adoration Ceramica, Skytouch, Sperita, Solizo, Sparten, Adicon Ceramica, Bluetone Impex, Swar, Mercado y Bodega, Armavico, Shivam, Antiek, Luxgres, Lavish Granito y Gold Union, presentaron argumentos sobre la metodología, la participación del volumen para la selección de las empresas, a su juicio, la insuficiente motivación de las tres empresas seleccionadas y sobre el estándar aplicable en el artículo 6.10 del Acuerdo Antidumping.
140. Además, Delta Tiles, Geo Gres, Delta Ceramic, Geotech, Sunhearrt, Sunshine, Siscon, Specon, Itaca Ceramic, Clayrock, Emcer, Sanford, Zealtop, Simero Vitrified, Simero International, Italica Granito, Itaca Ceramic, Divani, Rey Cera, Silon, Libero, Leopard, Nessa, Laxveer, Velloza, Varmora, Simpolo, Nexion, Oasis Vitrified, Oscar Ceramics, Cyan, Maps, Max, Adoration Ceramica, Skytouch, Adicon Ceramica, Bluetone Impex, Swar, Shivam, Antiek,Luxgres, Lavish Granito, Lavish Ceramics y Armavico, mencionaron que la selección debió hacerse consultando a las partes comparecientes de conformidad con el artículo 6.10.1 del Acuerdo Antidumping; destacaron que, hubo una violación al precepto, ya que las autoridades investigadoras deben hacer su selección de forma tal que abarquen el mayor número de exportaciones que razonablemente puedan analizar y que tienen derecho a un margen de discriminación de precios para cada productora. Por su parte, las empresas Agilis, Blue Lake, Ibis y Orinda indicaron que no se cumplió con lo establecido en el artículo 41 del RLCE.
141. Icon, Delta Tiles, Geo Gres, Delta Ceramic, Geotech, Millennia Ceramica, Millennia Tiles, Millennium Cera International, Millennium Inframarket, Ratanmaa, Solizo, Sparten, Sperita, Sunshine y Sunhearrt se reconocieron como las mayores exportadoras, y señalaron que su exclusión de la selección es improcedente. Incluso, Icon señaló que su volumen de exportación es casi cuatro veces superior a cada una de las empresas seleccionadas y supera el volumen combinado de todas estas.
142. Delta Tiles, Geo Gres, Delta Ceramic, Geotech, Sunhearrt, Sunshine, Siscon, Specon, Itaca Ceramic, Clayrock, Emcer, Sanford, Zealtop, Simero Vitrified, Simero International, Italica Granito y Divani, solicitaron que el análisis de discriminación de precios se realice por unidades económicas y ser tratadas como grupos, por operar como una sola entidad exportadora.
143. La producción nacional señaló que los integrantes de un "conjunto" están buscando un tratamiento no reconocido por la normatividad ni por la práctica administrativa de la Secretaría, siendo el caso que cada exportador debe comparecer individualmente por su propio mérito e información.
144. Por su parte, la Secretaría advirtió respecto del argumento referente a que la selección de las empresas exportadoras debe hacerse consultando de manera real a las partes comparecientes, el artículo 6.10.1 del Acuerdo Antidumping establece que la selección "se hará de preferencia en consulta con los interesados" y "con su consentimiento". En este sentido, la Secretaría actuó en estricto apego a la legislación aplicable, ya que notificó su decisión el 11 de febrero de 2026, y otorgó un plazo de tres días a las partes para manifestarse, de lo que se desprende que la Secretaría participó a las partes acreditadas de la selección.
145. Sobre la selección de tres empresas, el artículo 6.10 del Acuerdo Antidumping indica lo siguiente:
"6.10 Por regla general, las autoridades determinarán el margen de dumping que corresponda a cada exportador o productor interesado del producto sujeto a investigación de que se tenga conocimiento. En los casos en que el número de exportadores, productores, importadores o tipos de productos sea tan grande que resulte imposible efectuar esa determinación, las autoridades podrán limitar su examen a un número prudencial de partes interesadas o de productos, utilizando muestras que sean estadísticamente válidas sobre la base de la información de que dispongan en el momento de la selección, o al mayor porcentaje del volumen de las exportaciones del país en cuestión que pueda razonablemente investigarse."
Énfasis añadido
146. La interpretación de lo "razonablemente" investigable se realiza a partir de una evaluación caso por caso, considerando la naturaleza de las empresas comparecientes, el perfil de estas y los productos de que se trate; así como de los recursos y capacidad de la autoridad investigadora, como se señaló en el Informe del Grupo Especial de la OMC en el caso Comunidades Europeas - Medidas Antidumping sobre el salmón de piscifactoría procedente de Noruega (WT/DS337/R), del 16 de noviembre de 2007:
"7.187 [...] Sin embargo, en la medida en que alude al mayor porcentaje del volumen de exportación que pueda razonablemente' investigarse, el texto de la segunda oración del párrafo 10 del artículo 6 sugiere que ese no era el resultado deseado. En particular, la palabra razonablemente' entraña que el objetivo de esta técnica de examen limitado es identificar el mayor porcentaje del volumen de exportación que sería razonable que una autoridad investigadora investigara.
7.188 A nuestro juicio, el volumen de las ventas de exportación que puede ser razonable que una autoridad investigadora investigue es algo que debe evaluarse caso por caso, teniendo en cuenta todos los elementos de hecho pertinentes que la autoridad investigadora tenga ante siì, entre ellos la naturaleza y el tipo de las partes interesadas, los productos de que se trate y la propia capacidad de investigación y los recursos de la autoridad investigadora."
Énfasis añadido
147. Además, el Grupo Especial de la OMC en el caso Unión Europea - Medidas Antidumping sobre determinado calzado procedente de China, señala que el artículo 6.10 Acuerdo Antidumping no exige un umbral porcentual fijo ni una representatividad cuantitativa predeterminada:
"7.216 [...] nosotros no encontramos en el párrafo 10 del artículo 6 nada que exija a una autoridad investigadora que examine si la muestra seleccionada para la determinación de la existencia de dumping con arreglo a la segunda opción de dicha disposición es representativa' de los exportadores conforme a ninguna medida, incluido el porcentaje de las exportaciones del producto considerado correspondiente a dichos exportadores.
Ciertamente, en el párrafo 10 del artículo 6 no se sugiere que un determinado umbral porcentual pueda demostrar que el volumen de las exportaciones correspondiente a los productores seleccionados sea representativo' de nada."
Énfasis añadido
148. La suma de los volúmenes de exportación a México de las empresas que alegan pertenecer a un grupo resultaría mayor que el observado por empresa de forma individual. Sin embargo, seleccionar un grupo empresarial implicaría que la Secretaría analizara la información y pruebas proporcionadas por empresas productoras exportadoras, comercializadoras, y en algunos casos, importadoras para el cálculo de márgenes de discriminación de precios, que dejaría sin efecto al hecho de realizar una selección. Por otra parte, generaría incluir comportamientos de comparecientes (comercializadoras e importadoras) que podrían sesgar el comportamiento de los precios por la presencia de vinculaciones en las etapas de producción, distribución y venta de la mercancía objeto de investigación.
149. Por las razones anteriores, la diversidad de comparecientes y el número de empresas que solicitaron un margen individual, la Secretaría determinó limitar el análisis de discriminación de precios a un número prudencial de partes interesadas sobre la base del mayor porcentaje del volumen de las exportaciones de India a México que razonablemente puede investigar.
150. De acuerdo con los registros de la Balanza Comercial, la Secretaría observó que dos de las empresas seleccionadas tienen una participación superior a la registrada de Icon y que la suma del volumen de la selección rebasa en conjunto más de cuatro veces el volumen registrado individual (por las empresas Icon, Delta Tiles, Geo Gres, Delta Ceramic, Geotech, Millennia Ceramica, Millennia Tiles, Millennium Cera International, Millennium Inframarket, Ratanmaa, Solizo, Sparten, Sperita, Emcer, Sanford, Sunshine y Sunhearrt), lo que deja sin efectos los alegatos de dichas empresas.
151. En relación con el argumento de que la Secretaría no cumplió con lo establecido en el artículo 41 del RLCE, dicho argumento es incorrecto. En principio, cabe señalar que el artículo 6.10 del Acuerdo Antidumping prevé dos metodologías distintas para casos como el que aquí nos ocupa: 1) realizar una muestra estadísticamente válida, o 2) una selección de exportadores con base en el mayor volumen que razonablemente pueda investigarse. Al respecto, el artículo 41 del RLCE prevé la posibilidad de aplicar el primero de estos dos métodos. En este caso, como se ha descrito anteriormente, la Secretaría no aplicó este enfoque, sino que seleccionó exportadores conforme al segundo método. Ello no implica, en modo alguno, que haya una violación al artículo 41 del RLCE, puesto que el Acuerdo Antidumping, que tiene una jerarquía normativa mayor, permite utilizar cualquiera de estos métodos.
152. En consecuencia, la Secretaría procedió al cálculo del margen de discriminación de precios de las tres empresas productoras exportadoras individuales seleccionadas, garantizando que a los demás exportadores se les asigne el margen promedio ponderado previsto en el Acuerdo Antidumping.
2. Precio de exportación
a. Alliance
i Códigos de producto
153. Alliance informó no contar con un sistema de codificación en sus registros contables en la producción y venta, para identificar la mercancía objeto de investigación; no obstante, para la presente investigación estructuró un código de producto basado en tipo/modelo, propiedades físicas, acabado, proceso, tamaños, espesor y calidad.
154. La empresa señaló que la identificación de los códigos puede corroborarse mediante la información contenida en facturas comerciales, listas de empaque y folletos de la empresa. Presentó dichos documentos y los aspectos físicos de un producto.
155. Alliance manifestó que, tanto en el mercado interno como en el mercado de exportación, comercializó el producto investigado mediante un solo código de producto.
156. La Secretaría requirió a Alliance que explicara la relación entre el código de producto y su factura de venta, la incorporación de la descripción de la mercancía (observada en los documentos de venta), en las bases de datos de ventas internas y precio de exportación, así como que diera una descripción del proceso productivo del producto investigado.
157. En su respuesta, reiteró la ausencia de códigos de producto en su sistema contable, presentó una tabla con la descripción de la estructura y composición de sus códigos, así como una explicación detallada sobre su proceso de producción. Además, anexó la base de datos de precio de exportación con las adecuaciones requeridas.
158. A partir del análisis de esa información, la Secretaría observó que Alliance modificó los códigos de producto. En consecuencia, le requirió que justificara los cambios y señalara las características que influyen en el costo y el precio del producto investigado.
159. Alliance argumentó que la modificación de los códigos de producto obedeció a errores en el reporte, por lo que fue necesario incorporar la calidad del producto como elemento de identificación. Sostuvo que el cambio mantiene una comparación equitativa de conformidad con el artículo 2.4 del Acuerdo Antidumping.
160. La Secretaría advirtió que Alliance creó la codificación para fines del presente procedimiento con características y propiedades físicas de los recubrimientos que fabrica. Posteriormente, reconfiguró los códigos de producto incluyendo como criterio la calidad de la mercancía.
161. No obstante, conforme a lo descrito en los puntos 6 y 10 de la Resolución de Inicio y 121 a 129 de la presente Resolución, la Secretaría no consideró como una característica esencial a la calidad en la definición del producto investigado. Alliance destacó que toda su mercancía, durante el periodo investigado, tiene índice de absorción de agua inferior al 0.5%, lo que homogeneiza la caracterización técnica relevante para clasificar a los recubrimientos reportados en precio de exportación y valor normal.
162. Por lo expuesto, para garantizar la comparación equitativa, la Secretaría consideró pertinente realizar el análisis de discriminación de precios, sobre la base de comparación entre un promedio ponderado del valor normal y un promedio ponderado de los precios del producto investigado, clasificada en una categoría única de producto, de conformidad con el artículo 2.4 del Acuerdo Antidumping.
ii Precio de exportación
163. Alliance declaró ser productora y exportadora de recubrimientos cerámicos para pisos y muros, responsable de planear, gestionar y controlar sus actividades de fabricación. Señaló que produce exclusivamente losetas de porcelana para pisos (losetas vitrificadas), con un coeficiente de absorción de agua inferior a 0.5% y un espesor de entre 6 y 14 milímetros, en adelante mm. Indicó que fabrica distintos diseños, tamaños y calidades mediante el mismo proceso productivo, instalaciones, materia prima, maquinaria, mano de obra y gastos de fabricación, por lo que las variaciones en productos no implican diferencias en insumos o procesos.
164. Afirmó operar de forma independiente, sin empresa matriz, subsidiarias ni empresas vinculadas. Precisó que no mantiene vínculos con proveedores, importadores o productores nacionales en México.
165. Alliance explicó que, en el mercado interno comercializa el producto investigado en términos ex fábrica, mediante dos canales de distribución: ventas directas a clientes no vinculados y ventas a una comercializadora independiente. Para el mercado de exportación a México reportó ventas directas a clientes no relacionados, usualmente bajo términos FOB (Free On Board, por sus siglas en inglés) según las condiciones de pago establecidas en sus facturas comerciales. Aportó un diagrama de flujo con la descripción de su sistema de distribución para ambos mercados.
166. Sobre su sistema de facturación, indicó que las condiciones de venta se acuerdan con los clientes vía telefónica, correo electrónico o por aplicaciones de mensajería; los precios se determinan en función del tipo de producto, diseño, calidad, condiciones de pago y entrega; para las exportaciones también considera el tipo de cambio vigente. Una vez acordadas las condiciones de venta, inicia la producción y el empaque de la mercancía.
167. Precisó que las ventas en el mercado interno se documentan mediante facturas GST (Goods and Services Tax, por sus siglas en inglés), registradas en rupias y que, para las exportaciones, emite una factura proforma previa a la producción y una comercial en dólares.
168. Para acreditar el precio de exportación, Alliance presentó una base de datos con las exportaciones realizadas a México durante el periodo investigado bajo un único código de producto. Presentó certificados de origen, facturas comerciales, listas de empaque, documentación bancaria, certificados de fumigación, facturas de fumigación, conocimientos de embarque, facturas proforma y declaraciones aduaneras correspondientes a 20 operaciones de venta.
169. Declaró que no otorgó descuentos, bonificaciones ni reembolsos a sus clientes, por lo que reportó valores netos en las facturas. Sin embargo, en la base del precio de exportación reportó como ajustes los conceptos de RODTEP (Remission of Duties and Taxes on Exported Products, por sus siglas en inglés), y devolución de derechos. Al respecto, señaló que recibió devoluciones de derechos por haber exportado la mercancía a México. Aportó la metodología de cálculo y una muestra de documentos que refieren al periodo investigado.
170. La Secretaría requirió a Alliance conciliar los valores en dólares reportados de las ventas con sus estados financieros para el periodo enero a diciembre de 2024. Asimismo, que proporcionara el tipo de cambio correspondiente a cada operación e incorporara a la base de datos del precio de exportación el tipo de recubrimiento -cerámico o porcelánico-, así como el coeficiente de absorción de agua.
171. En respuesta, Alliance aportó una hoja de trabajo para la conciliación. Remitió la base de datos de precio de exportación actualizada incorporando la descripción del producto de las facturas comerciales, la identificación del tipo de recubrimiento, el coeficiente de absorción de agua, el tipo de cambio aplicable y el factor de conversión de cajas a metros cuadrados. Señaló que utilizó el tipo de cambio de la declaración de embarque de cada factura comercial.
172. En relación con las devoluciones explicadas en el punto 169 de la presente Resolución, la Secretaría determinó que estos derechos constituyen reembolsos o bonificaciones. Con fundamento en el artículo 51 del RLCE, aplicó la deducción propuesta para la obtención del valor neto de las ventas para el cálculo del precio de exportación.
iii Determinación
173. A partir de lo establecido en los artículos 40 y 51 del RLCE, la Secretaría calculó el precio de exportación promedio ponderado en dólares por metro cuadrado correspondiente a los recubrimientos objeto de investigación, fabricados y exportados a México por Alliance, conforme a lo expuesto en el punto 162 de la presente Resolución.
iv Ajustes al precio de exportación
174. Alliance propuso ajustar el precio de exportación por términos y condiciones de venta, en particular por los conceptos de gastos de transporte, gastos de manipulación, gastos de envío, gastos de BL (Bill of Lading, por sus siglas en inglés), fumigación, embalaje, RODTEP y devolución de derechos. Proporcionó certificados de origen, facturas comerciales, listas de empaque, documentación bancaria, certificados de fumigación, conocimientos de embarque, facturas proforma y declaración de exportación.
175. Sobre los conceptos de RODTEP y devolución de derechos, la Secretaría los consideró como partidas que deben aplicarse a las ventas para la obtención de un precio neto de descuentos y bonificaciones, de acuerdo con lo explicado en los puntos 169 y 172 de la presente Resolución.
1) Gastos de transporte
176. Indicó que corresponden a los gastos incurridos en el traslado de la mercancía desde las instalaciones de fábrica hasta el puerto de exportación. Proporcionó facturas comerciales y la metodología del ajuste, así como una muestra de documentos correspondiente al flete terrestre. Los documentos refieren al periodo investigado.
2) Gastos de manipulación
177. Explicó que el ajuste contempla los gastos incurridos por los servicios de despacho de aduana y manipulación presentados por los agentes de aduanas en relación con la exportación. Proporcionó la metodología de cálculo y una muestra de documentos correspondiente al flete terrestre, que refieren al periodo investigado.
3) Gastos de envío
178. Señaló que los gastos de envío representan los servicios de transporte de mercancías y coordinación logística relacionados con la exportación. Proporcionó la metodología del ajuste, así como una muestra de documentos correspondiente al flete marítimo y que fueron expedidos en el periodo investigado.
4) Gastos de BL
179. Alliance proporcionó la metodología del ajuste y documentos correspondientes al flete marítimo y emitidos en el periodo investigado.
5) Fumigación
180. Presentó la metodología del ajuste y el certificado de fumigación en el periodo investigado.
6) Embalaje
181. Presentó la metodología del ajuste y documentos correspondientes al flete marítimo que refieren al periodo investigado.
7) Crédito
182. La Secretaría observó en la base de datos un plazo de pago en las operaciones, por lo que le requirió a Alliance que presentara un ajuste por crédito.
183. En respuesta, presentó la metodología para el cálculo del ajuste, facturas comerciales y la tasa de interés obtenida del Banco Estatal de India.
184. Para el cálculo del periodo de pago, la Secretaría consideró el diferencial entre la fecha de pago y la fecha de factura, a partir del número de días equivalentes a un año comercial.
v Determinación
185. Con fundamento en los artículos 2.4 del Acuerdo Antidumping, 36 de la LCE, 53 y 54 del RLCE, la Secretaría ajustó el precio de exportación por los conceptos de gastos de transporte, gastos de manipulación, gastos de envío, gastos de BL, fumigación, embalaje y crédito
b. Cyan
i Códigos de producto
186. Cyan indicó no disponer de un sistema de codificación para la identificación de cada tipo de producto; por ello, conformó códigos de producto considerando el tipo/modelo, propiedades físicas, acabado, proceso, tamaño, espesor y calidad. Presentó un documento con las diferentes características y combinaciones que pueden observarse en la configuración de los códigos.
187. Señaló que la información aportada coincide con la descripción y especificaciones del producto investigado. Proporcionó un catálogo que detalla dimensiones, terminado y modelo.
188. La Secretaría requirió a Cyan que explicara la relación que existe entre los códigos de producto y las facturas de venta.
189. En respuesta, explicó cada etapa del proceso productivo de la mercancía objeto de investigación, precisando que las propiedades físicas y el coeficiente de absorción de agua dependen de la composición de las materias primas y el proceso de fabricación. Afirmó que solo produce azulejos vitrificados o esmaltados con coeficiente de absorción de agua inferior o igual a 0.5%. Aportó declaraciones de rendimiento que incluyen la descripción del producto, número de factura de venta y las características físicas.
190. A través de un segundo requerimiento, la Secretaría solicitó que indicara las características que influyen en el costo y precio de la mercancía investigada. Asimismo, que explicara cómo identifica y rastrea contablemente el producto investigado.
191. Indicó que el espesor, el tipo de loseta (pared o piso) y el coeficiente de absorción de agua influyen en el costo y precio del producto investigado.
192. Reiteró que solo fabrica recubrimientos porcelánicos para piso con coeficiente de absorción de agua inferior o igual a 0.5% y espesores de entre 6 y 14 mm. Indicó que no existe diferencia en el costo entre los productos de distintos tamaños que fabrica, debido a que toda la mercancía objeto de investigación se fabricó en las mismas instalaciones productivas, materias primas similares, equipo de manufactura, mano de obra y gastos indirectos de fabricación en común, por lo que sostuvo que el costo de producción es uniforme, al consumir cantidades equivalentes de insumos y recursos de manufactura.
193. Cyan explicó que el precio varía en función del diseño, acabado de superficie, tamaño y el empaque utilizado.
194. Por su parte, la Secretaría advirtió que Cyan creó la codificación de productos para fines del presente procedimiento conforme a las características, propiedades físicas y calidad de los recubrimientos que fabricó. Sin embargo, en los documentos de venta solo reporta las medidas y la calidad. Cyan declaró que solo fabricó recubrimientos porcelánicos para piso con coeficiente de absorción de agua inferior o igual a 0.5% con espesores de entre 6 y 14 mm y todos sus productos tienen las mismas características.
195. Por lo expuesto, para garantizar la comparación equitativa, la Secretaría consideró pertinente realizar el análisis de discriminación de precios, sobre la base de comparación entre un promedio ponderado del valor normal y un promedio ponderado de los precios del producto investigado clasificada en una categoría única de producto, de conformidad con el artículo 2.4 del Acuerdo Antidumping.
ii Precio de exportación
196. Cyan declaró no tener subsidiarias, pero sí relación con una empresa comercializadora; afirmó no estar vinculada a importadoras o productoras mexicanas y se atribuyó la responsabilidad de planear, gestionar y controlar el proceso productivo.
197. Expuso que las exportaciones a México se canalizan a través de la comercializadora relacionada en condiciones ex fábrica, y que esta posteriormente vende en términos FOB. En el mercado interno vende en términos ex fábrica a clientes no relacionados. También informó que adquiere mercancía de terceras productoras. Aportó un diagrama de flujo que describe los canales de venta nacionales y de exportación.
198. Respondió que no celebra contratos de venta formales con la comercializadora relacionada; cantidad, especificaciones, precio y entrega se acuerdan entre las partes y se reflejan en las órdenes de compra y facturas. Aportó órdenes y facturas emitidas tanto a la comercializadora como a un cliente no relacionado que luego exportó a México.
199. Presentó valores en dólares y en rupias, conciliados con sus registros contables y el balance de comprobación del periodo investigado, y un documento del tipo de cambio publicado por la Junta Central de Impuestos Indirectos y Aduanas de India.
200. Indicó haber producido la mercancía objeto de investigación y exportarla mediante su comercializadora relacionada; además, reportó ventas a una empresa no relacionada que exportó producto fabricado por Cyan, aunque no pudo identificar ni reportar los gastos incurridos por dicho tercero.
201. Entregó una base de datos con exportaciones a México durante el periodo investigado correspondientes a cuatro códigos de producto, y documentación soporte (facturas proforma, órdenes de compra, facturas comerciales, listas de empaque, conocimientos de embarque, certificados de origen y fumigación, facturas fiscales y comprobantes de pago) para cinco operaciones.
202. Afirmó que no otorgó descuentos, reembolsos ni bonificaciones, por lo que el precio de exportación declarado es neto. Señaló que su comercializadora relacionada también exportó mercancía fabricada por terceros, pero tales operaciones no se incluyeron en la base de datos presentada.
203. La Secretaría requirió a Cyan que incluyera una columna en el anexo del precio de exportación con la descripción del producto que registra en sus documentos de venta.
204. En respuesta al requerimiento, remitió la base de datos actualizada con la descripción consignada en las facturas comerciales, la identificación de recubrimientos cerámicos o porcelánicos, el coeficiente de absorción de agua y el precio de venta de Cyan a su comercializadora relacionada, lo cual realizó por operación.
205. Modificó la clasificación de ventas que inicialmente registró como realizadas a partes no relacionadas y aportó órdenes de compra y facturas de dos operaciones (una a la comercializadora relacionada y otra a un cliente no relacionado). Además, adjuntó factura de Cyan a la comercializadora, factura de esta al cliente final en México y pedimento de exportación del Sistema de Intercambio Electrónico de Datos de Aduanas de India, para una venta de exportación.
206. Explicó que, para reclamar el reembolso del GST bajo el esquema de exportación mercantil, la empresa no relacionada que efectúa la exportación debe proporcionar facturas que identifiquen a México como país de destino; por ello, incluyó dichas operaciones en la base de datos y presentó un pedimento de exportación como respaldo.
207. Aportó una explicación sobre los términos de pago reflejados en la base de datos, advirtiendo que pueden no cumplirse íntegramente en todas las operaciones. Respaldó el tipo de cambio utilizado con pedimentos de exportación, y en operaciones de terceros, empleó el publicado por la Junta Central de Impuestos Indirectos y Aduanas de India.
208. Confirmó que no celebra contratos escritos con clientes y entregó correos electrónicos, una orden de compra y facturas proforma para dos clientes en México, donde constan los términos de venta negociados.
209. A raíz de requerimientos adicionales, proporcionó documentación completa para dos operaciones de exportación: facturas proforma, facturas comerciales de Cyan y de la comercializadora al cliente en México, listas de empaque, conocimientos de embarque, certificados de origen y fumigación, pedimentos de exportación, facturas fiscales y comprobantes de pago.
210. Explicó que la comercializadora relacionada facturó a un cliente chino no relacionado cuyo destino final fue México; por este motivo incluyó las operaciones en la base de datos de exportación y sustentó su inclusión con el pedimento de exportación correspondiente.
iii Determinación
211. La Secretaría excluyó del cálculo las operaciones de venta a la comercializadora no relacionada, toda vez que corresponden a ventas en el mercado interno de India. Sobre las ventas de su comercializadora relacionada al cliente chino, las incluyó en virtud de que se trata de ventas de exportación a México.
212. De conformidad con el artículo 40 del RLCE, la Secretaría calculó el precio de exportación promedio ponderado en dólares por metro cuadrado correspondiente a recubrimientos objeto de investigación, fabricados por Cyan y exportados a México a través de su comercializadora relacionada.
iv Ajustes al precio de exportación
213. Cyan propuso ajustar el precio de exportación por términos y condiciones de venta, específicamente despacho aduanal y envío, flete interno, manipulación de carga, documentación de exportación y gastos indirectos de venta.
214. Aclaró que no incurrió en gastos relacionados con las ventas realizadas a su comercializadora relacionada, al haberse efectuado a nivel ex fábrica, lo que se corrobora con las facturas comerciales aportadas.
215. Respecto de las ventas realizadas por una empresa no relacionada que exportó mercancía fabricada por Cyan, señaló desconocer los gastos posteriores incurridos por ese tercero; por lo tanto, el precio reportado en la base corresponde al importe cobrado por Cyan a dicho cliente a nivel ex fábrica.
216. La Secretaría requirió a Cyan para que especificara a qué ajuste correspondían las cifras en la base de datos y presentará la metodología de cálculo. Asimismo, detectó operaciones con diferencias entre fecha de factura y fecha de pago, por lo que le solicitó que lo justificara y cuantificara un ajuste por crédito. A continuación, se describen los ajustes declarados por Cyan y la valoración de la Secretaría.
1) Despacho aduanal y envío
217. Cyan explicó que este concepto comprende a los gastos incurridos en el despacho aduanal y el envío de la mercancía desde la fábrica/almacén hasta el puerto de exportación; al tratarse de facturas que contienen varios contenedores, estimó montos prorrateando por contenedor y el valor total de las facturas. Aportó facturas comerciales para este concepto.
2) Flete interno
218. Señaló que corresponde al transporte de la mercancía desde la fábrica hasta el puerto de exportación, aportó facturas que lo acreditan.
3) Manipulación de carga
219. Explicó que se trata de los cargos cobrados por el operador del puerto o terminal por la manipulación de la carga y el procesamiento del envío en el puerto de exportación. Proporcionó facturas comerciales emitidas por este concepto.
4) Documentación de exportación
220. Cyan indicó que se trata de cargos diversos asociados directamente con la exportación -enmiendas a la documentación y cargos por la entrega del conocimiento de embarque-. Presentó facturas comerciales con los montos incurridos por este concepto.
5) Crédito
221. Cyan calculó el ajuste por crédito como el gasto del financiamiento entre la fecha de factura y la fecha de recepción del pago. Aportó la fórmula utilizada y el soporte documental de la tasa de interés, obtenida de la página de Internet del Banco Estatal de India https://sbi.bank.in/web/interest-rates/interest-rates/mclr-historical-data.
6) Gastos indirectos de venta
222. Cyan incluyó un ajuste por gastos indirectos de venta, elaborado a partir de partidas de "gastos salariales de marketing y personal de oficina" y "gastos de viaje", aportando la fórmula utilizada para asignar dichos gastos a las ventas de exportación.
v Determinación
223. Con fundamento en los artículos 2.4 del Acuerdo Antidumping, 36 de la LCE, 53 y 54 del RLCE, la Secretaría ajustó el precio de exportación por los conceptos de despacho aduanal y envío, flete interno, manipulación de carga, documentación de exportación y crédito.
224. Respecto de los gastos indirectos de venta, la Secretaría señaló que el monto forma parte de los gastos generales conforme a la fracción I del artículo 46 del RLCE. En consecuencia, la Secretaría no incluyó este concepto en los ajustes ya que se trata de un costo normalmente realizado por la empresa y no es incidental "únicamente" a las ventas del producto investigado.
c. Maps
i Códigos de producto
225. Maps declaró no contar con un sistema interno de códigos de producto para la producción y venta de la mercancía objeto de investigación. Sin embargo, para efectos de la investigación, desarrolló una codificación de productos basada en características utilizadas en el lenguaje comercial.
226. Entregó una tabla que describe la estructura, en la cual, identificó las siguientes características: tipo/modelo, propiedades físicas (absorción de agua), acabado, proceso, tamaño y piezas por caja, espesor y calidad. Afirmó haber incluido estas características en las ventas del precio de exportación y valor normal, pero no precisó las características que impactan en los costos y precios, pese al requerimiento de la Secretaría.
227. Señaló que las características pueden corroborarse con la factura y la lista de empaque; manifestó carecer de datos técnicos específicos adicionales y afirmó que, durante el periodo investigado, solo produjo y vendió baldosas de porcelana/vitrificadas con capacidad de absorción de agua uniforme inferior o igual a 0.5 %, información respaldada en su catálogo de productos. Aportó la metodología de conversión y cálculo para obtener metros cuadrados.
228. La Secretaría identificó la codificación diseñada por Maps en el catálogo de productos, las facturas comerciales y listas de empaque, el reporte de dimensiones en mm, las piezas por caja, metros cuadrados por caja y los metros cuadrados del total de la factura de baldosas porcelánicas. No obstante, en la configuración la empresa incorporó la calidad, aspecto que no se advierte en los documentos antes mencionados ni forma parte de las características esenciales del producto investigado, conforme a lo descrito en los puntos 6 y 10 de la Resolución de Inicio. En dichos puntos se señaló que la característica principal de los recubrimientos cerámicos objeto de investigación es el coeficiente de absorción, mientras que en el punto 8 de la presente Resolución se advierte que el acabado solo le confiere propiedades estéticas y no es una característica esencial del producto investigado.
229. Por lo expuesto, para garantizar la comparación equitativa, la Secretaría consideró pertinente realizar el análisis de discriminación de precios sobre la base de comparación entre un promedio ponderado del valor normal y un promedio ponderado de los precios del producto investigado clasificado en una categoría única de producto, de conformidad con el artículo 2.4 del Acuerdo Antidumping.
ii Precio de exportación
230. Maps declaró ser empresa monoproducto, dedicada a fabricación de recubrimientos cerámicos para piso y muro. Indicó que es responsable de la planificación, gestión y control de sus procesos productivos.
231. Afirmó operar de manera independiente, sin empresa matriz, subsidiarias o empresas relacionadas y carecer de vínculos con proveedores, importadoras o productoras nacionales en México.
232. Proporcionó una descripción detallada de los canales de distribución empleados en mercado interno y en las exportaciones a México, precisando la forma en la que comercializa el producto investigado, las partes involucradas en cada canal y en que se realizan las operaciones de venta y distribución en ambos mercados.
233. Maps señaló que comercializó el producto investigado a través de dos canales: ventas directas a clientes no relacionados y ventas de mercancía adquiridas a fabricantes no relacionados.
234. Indicó que las ventas internas se realizaron en términos ex fábrica y las exportaciones a México se efectuaron mediante los mismos canales de distribución a nivel FOB. Presentó un diagrama en el que describió el sistema de distribución para ambos mercados.
235. Describió su sistema de facturación de las ventas internas: solicitudes recibidas por teléfono, correo electrónico o aplicaciones de mensajería; precios negociados caso por caso en función de los requerimientos del cliente; producción y embalaje iniciados tras la confirmación. Maps entrega la mercancía en planta; los clientes asumen los gastos de transporte y seguro; condiciones de pago a 60 días a partir de la facturación, así como la emisión de factura GST por cada operación.
236. Para las ventas de exportación, indicó negociaciones vía correo electrónico, aplicaciones de mensajería o de forma verbal; precios determinados por el tipo de producto, color y diseño de las baldosas, la cantidad, frecuencia de la compra, condiciones de pago y entrega, y el tipo de cambio aplicable; emite factura proforma al confirmar la orden, produce y coordina el embarque; con condiciones de pago del 100% contra el conocimiento de embarque.
237. Para acreditar el precio de exportación, Maps presentó una base de datos con las ventas de exportación realizadas a México, correspondiente a ocho códigos de producto, de los cuales solo cinco eran producidos por Maps. Aportó facturas comerciales, listas de empaque y conocimientos de embarque, relativos a cinco operaciones de venta por trimestre.
238. Informó que, durante el periodo investigado, exportó mercancía fabricada por ella y por productoras no vinculadas, que todas las exportaciones a México fueron realizadas por Maps y que los precios declarados son netos de descuentos, rebajas y reembolsos.
239. La Secretaría requirió actualizar la base de datos de precio exportación reportando las operaciones de venta a México de mercancía fabricada por Maps durante el periodo investigado y la incorporación de características del producto (cerámico o porcelánico, absorción de agua); el reporte de los factores de conversión empleados para reportar el volumen en metros cuadrados; el tipo de cambio aplicable en cada operación, y la documentación probatoria de dos operaciones de exportación (conocimiento de embarque, certificado de fumigación, certificado de origen, factura de Impuesto al Valor Agregado, comprobantes de pago y pedimentos de exportación).
240. Maps presentó nuevamente su base de datos del precio de exportación e incorporó la información relacionada con el tipo de recubrimiento y las características del producto, la metodología y el factor de conversión empleada para calcular cajas a metros cuadrados. Aportó los documentos solicitados, facturas comerciales, conocimientos de embarque, documentos bancarios, listas de empaque, declaraciones de exportador o productor, facturas de fumigación, facturas GST, facturas proforma y documentación de despacho.
241. Al revisar la información, la Secretaría constató que Maps no excluyó las ventas de producto fabricado por terceros y que, entre la base del formulario y la respuesta al requerimiento, se registraron cambios en la configuración de los códigos de producto -reduciéndolos de cinco a tres códigos-, así como modificaciones en valores y en volúmenes para algunas operaciones. Para lo anterior, Maps no proporcionó información, explicaciones detalladas ni soporte documental que permitiera a la Secretaría otorgarle valor probatorio pleno.
iii Determinación
242. La Secretaría advierte que esta nueva información se actualizó con posterioridad a su presentación inicial, conformando una nueva base en donde Maps modificó la información sin demostrar su autenticidad, sin justificar sus modificaciones, sin presentar pruebas y sustituyendo la base de datos original presentada en su respuesta al formulario. Adicionalmente, realizó dichas modificaciones sin que la Secretaría lo hubiera requerido.
243. En este sentido, Maps no cumplió con el requisito primordial de acreditar que la información es íntegra e inalterada para gozar de valor probatorio pleno, en su lugar, aportó una nueva base de datos con nuevos códigos de producto, valores y volúmenes.
244. Es preciso resaltar que, para que la información cuente con validez, es ineludible confirmar su autenticidad y su integridad, a partir de los medios de prueba que lo justifiquen.
245. Desde esta perspectiva, la Secretaría advierte que la base de datos que cuenta con los requisitos básicos anteriormente descritos es la base de datos que Maps aportó en su respuesta al formulario, la cual es auténtica e íntegra al no haber sufrido alteraciones, y no se perfeccionó ni modificó, en virtud de que Maps no presentó alcance o Fe de erratas para actualizar la información aportada en su respuesta al formulario.
246. De conformidad con el artículo 40 del RLCE, la Secretaría calculó el precio de exportación promedio ponderado en dólares por metro cuadrado correspondiente a recubrimientos objeto de investigación, fabricados y exportados a México por Maps, conforme a lo expuesto en el punto 229 de la presente Resolución.
iv Ajustes al precio de exportación
247. En su respuesta al formulario, Maps propuso ajustar el precio de exportación por términos y condiciones de venta, específicamente por gastos de pallets, gastos portuarios, gastos de transporte y despacho aduanal.
248. La Secretaría requirió a Maps la metodología y fórmulas empleadas para calcular y trazar los ajustes propuestos. Además, detectó diferencias entre la fecha de emisión de la factura y el pago, por lo que le requirió presentar la tasa de interés correspondiente a sus préstamos a corto plazo y el soporte documental correspondiente para calcular un ajuste por crédito.
249. En respuesta, Maps proporcionó adicionalmente dos ajustes; gastos de certificado de origen y gastos de fumigación. Además, presentó la metodología y la tasa del Banco Estatal de India, para el cálculo de crédito requerido.
1) Gastos de pallets
250. Sobre este concepto, indicó que contrató a un proveedor de servicios para el embalaje de la mercancía en pallets para la exportación. Aportó metodología, facturas comerciales, listas de empaque y conocimiento de embarque.
2) Gastos portuarios/gastos de corretaje
251. Señaló que corresponde a los gastos de corretaje y manipulación que incluyen los cargos por contenedores, cargos por carga y descarga. Aportó metodología, facturas comerciales, listas de empaque y conocimiento de embarque.
3) Gastos de transporte
252. Explicó que se trata de gastos incurridos en el transporte de mercancías desde las instalaciones de la fábrica hasta el puerto de exportación en India. Aportó metodología, facturas comerciales, listas de empaque y conocimiento de embarque.
4) Despacho aduanal
253. Indicó que se refiere a gastos relacionados con documentación, precintado y declaración anticipada de carga. Aportó metodología, facturas comerciales, listas de empaque y conocimiento de embarque.
v Determinación
254. Con base en lo señalado en los puntos 242 a 246 de la presente Resolución, la Secretaría determinó considerar las condiciones y términos de venta propuestos por Maps en su respuesta al formulario. Con fundamento en los artículos 2.4 del Acuerdo Antidumping, 36 de la LCE, 53 y 54 del RLCE, la Secretaría ajustó el precio de exportación por los conceptos de gastos de pallets, gastos portuarios, gastos de transporte y despacho aduanal.
d. Porcelanite Lamosa, Cesantoni y Nitropiso
255. Las Solicitantes y el Tile Council of North America-México, S.A. de C.V., en adelante TCNA, aportaron el listado de importaciones originarias de India que ingresaron por las fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.03 de la TIGIE, mismo que obtuvieron del SAT, para el periodo de enero a diciembre de 2024.
256. Como se describe en el punto 38 de la Resolución de Inicio, el TCNA y las Solicitantes presentaron criterios a fin de identificar las operaciones correspondientes al producto investigado, como: exclusión de operaciones por descripciones inconsistentes con la definición de los recubrimientos cerámicos objeto del presente procedimiento; claves de pedimento de régimen definitivo y temporal; la consideración de importaciones a partir de las descripciones registradas en la base de datos (incluyendo transacciones con información de modelo, color, medida o número de modelo), y la identificación de producto por tipo de recubrimiento (porcelánicos y cerámicos).
257. Con base en la metodología propuesta, el TCNA agregó en el listado de importaciones la clasificación de cada operación, la explicación de dicha categorización y reporte del tipo de recubrimiento, es decir, cerámico o porcelánico.
258. TCNA explicó que clasificó las operaciones en cerámico o indeterminado, debido a la ausencia de términos o palabras correspondientes al producto porcelánico o sus equivalentes, pero que, por su ingreso bajo la fracción arancelaria 6907.21.02 de la TIGIE, se considera como producto investigado. Para las operaciones con términos relacionados con cerámicos, determinó su pertinencia y vinculación a productos porcelánicos por estar amparados por la fracción arancelaria 6907.21.02 de la TIGIE mientras que, para aquellas importaciones con descripciones genéricas, las clasificó como porcelánicos, al ingresar por la fracción arancelaria propia de dichos productos. Las Solicitantes reiteraron lo manifestado por el TCNA.
259. Respecto de la descripción "Azulejos, losas y artículos similares para revestimiento, sin barnizar'' como producto porcelánico, el TCNA explicó que debido a que las operaciones se encuentran amparadas por la fracción arancelaria 6907.21.02 de la TIGIE, perteneciente a importaciones de recubrimientos porcelánicos. Agregó que la descripción "Loseta cerámica esmaltada y/o barnizada" debe considerarse como recubrimiento porcelánico, ya que su pertinencia y vinculación se reconoce por ingresar por la fracción arancelaria 6907.21.02 de la TIGIE.
260. Con base en la metodología descrita, las Solicitantes calcularon el precio de exportación por tipo de producto (cerámicos y porcelánicos), expresado en dólares de los Estados Unidos de América, en adelante dólares, por metro cuadrado.
261. La Secretaría se allegó el listado de las importaciones que ingresaron a través de las fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.02 de la TIGIE, originarias de India, que integran las estadísticas de la Balanza Comercial, elaboradas por el SAT, la Secretaría, el Banco de México y el INEGI durante el periodo de enero a diciembre de 2024. Asimismo, cotejó dicha información con el listado de importaciones que aportó el TCNA, y encontró diferencias respecto del número de operaciones, volumen y valor reportados en los listados de importaciones.
262. Por lo anterior, la Secretaría determinó emplear el listado de las importaciones de la Balanza Comercial, en virtud de que tal información se obtiene previa validación de los pedimentos aduaneros, que se da en un marco de intercambio de información entre agentes y apoderados aduanales y la autoridad aduanera. Al mismo tiempo, la información estadística es revisada por el Banco de México y, por lo tanto, se considera como la mejor información disponible para la estimación del precio de exportación.
263. A fin de identificar el producto objeto de investigación, la Secretaría consideró la metodología presentada por el TCNA y las Solicitantes, señalada en el punto 38 de la Resolución de Inicio, la cual se aplicó al listado de importaciones de la Balanza Comercial, toda vez que esta permite identificar de manera razonable la mercancía investigada.
264. Con relación al criterio de claves de pedimento de operaciones definitivas, temporales y virtuales, así como para la introducción de mercancías a recintos fiscalizados estratégicos, la Secretaría únicamente consideró las operaciones con claves de pedimento bajo los regímenes definitivo y temporal, de acuerdo con lo señalado en los puntos 139 y 140 de la Resolución de Inicio.
265. En la presente etapa del procedimiento, la Secretaría solicitó a agentes aduanales e importadoras, pedimentos y documentos con los cuales realizaron la importación a México de los recubrimientos cerámicos objeto de análisis. Conforme a la revisión de las pruebas presentadas, la Secretaría identificó la descripción comercial del producto y gastos realizados para el traslado de los recubrimientos cerámicos desde India a México.
i Determinación
266. Con fundamento en los artículos 39 y 40 del RLCE, la Secretaría calculó un precio de exportación promedio ponderado, en dólares por metro cuadrado, para las importaciones de recubrimientos cerámicos por tipo de producto (cerámicos y porcelánicos), originarios de India, efectuadas durante el periodo investigado.
ii Ajustes al precio de exportación
267. Las Solicitantes propusieron ajustar el precio por términos de venta, específicamente por los conceptos de flete interno en India, flete marítimo y seguro marítimo.
1) Flete interno en India
268. Para sustentar el ajuste por flete interno en India, las Solicitantes aportaron la página de Internet de la empresa SuperProcure, plataforma de colaboración y gestión del transporte, que obtuvieron de una consultora especializada. En dicha plataforma se reporta el monto del flete, expresado en rupias por tonelada por kilómetro, el cual se encuentra dentro del periodo investigado.
269. Las Solicitantes también consideraron el promedio de la distancia en kilómetros de las plantas de tres empresas productoras indias del producto objeto de investigación a los puertos marítimos más cercanos a ellas, así como el promedio de la capacidad de contenedores de 20 y 40 pies, correspondientes a 25,000 y 27,600 kilogramos, respectivamente.
270. Proporcionaron información de las tres empresas productoras indias sobre su representatividad en la industria de baldosas cerámicas, contenida en el estudio de precios "Pisos y azulejos cerámicos", de junio de 2024, en adelante Estudio, elaborado por una empresa consultora, en el que se destaca el tamaño, escala y alcance de producto, así como las páginas de Internet por empresa.
271. Para la capacidad de los contenedores de 20 y 40 pies, las Solicitantes aportaron la página de Internet de la consultora logística CST Grupo https://cstgrupo.com/blog/contenedores-maritimos-peso/, empresa que ofrece soluciones profesionales y personalizadas de transporte logístico intermodal a nivel nacional e internacional. En dicha página de Internet se publica la capacidad de carga considerada como peso máximo de la mercancía para los contenedores de 20 y 40 pies, 25,000 y 27,600 kilogramos, respectivamente (conforme al Convenio Internacional SOLAS).
272. Aunado a lo anterior, la empresa consultora estimó la carga completa en pies cuadrados de un contenedor, para diversos formatos de recubrimientos cerámicos. Los tipos de formatos de dichos recubrimientos corresponden a los identificados por el TCNA en las importaciones efectuadas durante el periodo investigado.
273. Para obtener la carga completa en pies cuadrados, la consultora proporcionó el cálculo considerando información que obtuvo de cotizaciones del producto investigado en el mercado interno de una de las principales empresas productoras de India y la capacidad en kilogramos de un contenedor de 20 pies. Para otros formatos de recubrimientos cerámicos, las Solicitantes aportaron las páginas de Internet de tres empresas productoras indias donde se reporta la carga completa de contenedores en metros cuadrados del producto investigado.
274. Registraron el flete interno en rupias en pies cuadrados y en metros cuadrados para una carga completa de los contenedores de 20 y 40 pies.
275. Las Solicitantes proporcionaron capturas de pantalla de Google Chrome en las que se indica la distancia en kilómetros que hay entre cada empresa productora al puerto más cercano. De manera adicional, aportaron la distancia en kilómetros que hay de cada empresa productora a puertos alternativos. Sin embargo, no aportaron el soporte documental correspondiente.
276. Aportaron información de dos de las empresas productoras indias, que consideraron para estimar la carga completa de contenedores en metros cuadrados del producto investigado, correspondiente a otros formatos, donde se señala que son fabricantes de dicho producto. Indicaron que no les fue posible acceder a la página de Internet del tercer fabricante ni obtener una referencia distinta a la información ya aportada sobre la carga completa del producto investigado. Al respecto, la Secretaría consideró incluir la información correspondiente a dicha productora en la estimación del flete interno debido a que, de acuerdo con la información que ya había sido presentada por las Solicitantes, la empresa cuenta con un catálogo de productos en los que se incluyen azulejos de pared, además de estar ubicada en India.
277. Para convertir el monto en rupias por pie cuadrado a rupias por metro cuadrado, las Solicitantes consideraron el factor de conversión de metros cuadrados a pies cuadrados que obtuvieron de la página de Internet de Metric Conversions https://www.metric-conversions.org/es/area/metros-cuadrados-a-pies-cuadrados.htm. Para estimar el precio en dólares por metro cuadrado, consideraron el tipo de cambio de rupias a dólares estadounidenses que obtuvieron de la página de Internet del Banco de la Reserva de India https://data.rbi.org.in/#/dbie/home.
278. De la revisión de la información presentada por las Solicitantes para estimar la carga completa en pies cuadrados, la Secretaría observó que:
a. En los cálculos efectuados por las Solicitantes únicamente consideraron la capacidad en kilogramos del contenedor de 20 pies, por lo que, para estimar el monto del flete interno en rupias, la Secretaría empleó el promedio de la capacidad en kilogramos de este tipo de contenedor.
b. Para el caso de las operaciones donde se reporta la carga completa de contenedores en metros cuadrados para un contenedor de 20 pies, las Solicitantes manifestaron que la información que reportan las páginas de Internet de las que se dispuso, señala que la capacidad de carga de los distintos formatos de recubrimientos cerámicos no está relacionada con el tamaño del contenedor. Por lo anterior, para estimar el monto del flete interno en rupias, la Secretaría utilizó el promedio de la capacidad en kilogramos de los contenedores de 20 y 40 pies.
2) Flete marítimo
279. Las Solicitantes presentaron dos facturas de transporte marítimo, correspondientes al periodo investigado, que contienen el monto en dólares para un cargamento de recubrimientos cerámicos originarios de India.
280. También proporcionaron las facturas comerciales en donde se reportan, entre otros datos, la cantidad en metros cuadrados del producto investigado, así como los pedimentos de importación y los documentos de conocimiento de embarque vigentes en el periodo investigado.
281. Para estimar el monto en dólares por metro cuadrado, las Solicitantes consideraron el promedio del gasto unitario obtenido a partir del monto en dólares reportado en las facturas de transporte marítimo y la cantidad en metros cuadrados reportado en las facturas comerciales.
282. Las Solicitantes explicaron que los gastos en destino son un renglón inherente de la tarifa de flete marítimo que, habitualmente, se desglosa en la facturación de este servicio y se refieren a la creación y procesamiento de documentos no opcionales, y necesarios, entre otros, el conocimiento de embarque, la orden de liberación de la mercancía y otros documentos adicionales que deberán ser procesados, mismos que son una condición necesaria para completar el embarque, lo que justifica que sean parte de los gastos por flete marítimo. Agregaron que en las mismas facturas de transporte marítimo se indican las claves de producto o servicio del SAT 8114601 y 80151600 que se refiere a "servicios de logística" y "servicios de comercio internacional", respectivamente, así como información de revalidación/Validación AMS/ Admon fee.
283. Las claves de producto o servicio del SAT proporcionadas en las facturas se refieren a los conceptos señalados por las Solicitantes, según la página del SAT http://pys.sat.gob.mx/PyS/catPyS.aspx, la Secretaría determinó considerar el rubro de gastos en destino en el cálculo del flete marítimo.
3) Seguro marítimo
284. Las Solicitantes proporcionaron un documento de la aduana de Manzanillo en donde se reporta el monto en dólares por concepto de seguro marítimo y la cantidad en metros cuadrados correspondientes a la importación de recubrimientos cerámicos originarios de India, efectuada fuera del periodo investigado. También aportaron la consulta del pedimento de importación que ampara dicha operación.
285. Dado que el monto del seguro marítimo se encuentra fuera del periodo investigado, las Solicitantes lo ajustaron aplicando el Índice de Precios al Consumidor de India que obtuvieron de la página de Internet del Banco de la Reserva de India https://data.rbi.org.in/#/dbie/home.
286. La Secretaría identificó, en el listado de importaciones de la Balanza Comercial, que durante el periodo investigado, la aduana de Manzanillo fue una de las más importantes a través de la cual ingresó al país el producto investigado, por lo que se consideró razonable la información proporcionada por las Solicitantes para dicho ajuste.
iii Determinación
287. De conformidad con los artículos 2.4 del Acuerdo Antidumping, 36 de la LCE y 53, 54 y 58 del RLCE, la Secretaría aceptó ajustar el precio de exportación por flete marítimo y seguro marítimo a partir de la información y metodología aportadas por las Solicitantes, y para el flete interno en India, fumigación, corretaje y maniobras, a partir de la información contenida en el expediente administrativo del presente procedimiento.
3. Valor normal
a. Alliance
288. Alliance proporcionó las ventas en el mercado interno de India, realizadas durante el periodo investigado, correspondientes a un código de producto idéntico al exportado a México; aportó facturas comerciales y notas de entrega relativas a 24 operaciones de venta.
289. Indicó que las facturas contienen importes con impuestos incluidos y netos, siendo estos últimos los reportados en la base de ventas internas. Afirmó que no otorgó descuentos, reembolsos o bonificaciones.
290. Para convertir el valor expresado en rupias, recurrió al tipo de cambio a dólares publicado por la Junta Central de Impuestos Indirectos y Aduanas de India.
291. Afirmó que India es un país con economía de mercado y sus ventas internas son una fuente fiable para la determinación del valor normal. Asimismo, Alliance no respondió el apartado del formulario destinado al resto de alternativas consideradas en los artículos 2.2 del Acuerdo Antidumping y 31 de la LCE, para el cálculo del valor normal.
292. La Secretaría solicitó a la productora que agregara columnas al listado de las ventas del mercado interno de India, identificando el tipo de producto, el coeficiente de absorción de agua, y el factor de conversión para obtener metros cuadrados.
293. En respuesta, Alliance aportó la base de datos de ventas internas actualizada, incluyendo la identificación del tipo de recubrimientos (cerámicos o porcelánicos), el coeficiente de absorción de agua y la fórmula para convertir cada una de las operaciones a metros cuadrados.
294. Proporcionó facturas comerciales y una hoja de trabajo con el tipo de cambio aplicado a la base de datos de ventas internas, obtenidos de la Junta Central de Impuestos Indirectos y Aduanas de India.
295. Alliance incluyó ventas para tres códigos de producto, alegando que la calidad reportada inicialmente era incorrecta, lo que motivó una reconfiguración y un mayor número de códigos registrados para las ventas internas.
296. Sostuvo que sus ventas internas cumplen con el criterio de suficiencia, por lo que son una fuente válida para el cálculo del valor normal.
i Determinación
297. Con fundamento en la nota al pie de página 2 del artículo 2.2 del Acuerdo Antidumping, la Secretaría realizó la prueba de suficiencia al total de las ventas reportadas por Alliance, en virtud de lo señalado en el punto 162 de la presente Resolución y observó que se vendieron en cantidades suficientes en el mercado interno de India.
ii Ajustes al valor normal
298. Alliance no propuso ajustes al valor normal, ya que afirmó que sus ventas se efectuaron en condiciones ex fábrica, y que los gastos posteriores corren a cargo de sus clientes; ante operaciones con periodos de pago, la Secretaría le solicitó que ajustara el valor normal por concepto de crédito.
299. Para acreditar el término ex fábrica, Alliance remitió a la Secretaría a las facturas comerciales presentadas en su respuesta al formulario.
1) Crédito
300. Aportó la metodología de cálculo y un estado de cuenta emitido por el Banco Estatal de India a Alliance como soporte de la tasa de interés propuesta, además de un ejemplo de la estimación del crédito para una operación de venta. No obstante, la Secretaría consideró el número de días equivalente a un año comercial.
iii Determinación
301. Con fundamento en los artículos 2.4 del Acuerdo Antidumping, 36 de la LCE, 53 y 54 del RLCE, la Secretaría ajustó el valor normal por concepto de crédito.
iv Costos de producción
302. Alliance presentó los costos de producción y gastos generales anuales, alegando que los calculó sobre una base real, ya que produce y vende un monoproducto, por lo que no requiere de una asignación de costos entre diferentes mercancías. Aportó una hoja de trabajo.
303. Indicó que los costos de producción derivan de sus registros contables, que se rigen bajo los Principios de Contabilidad Generalmente Aceptados en India, y presentó sus estados financieros auditados con notas a estos de los ejercicios fiscales de marzo de 2021 a marzo de 2024.
304. Para convertir el costo de producción a dólares, utilizó el tipo de cambio publicado por la Junta Central de Impuestos Indirectos y Aduanas de India.
305. La Secretaría solicitó a la productora que anexara la metodología para la obtención de los costos de producción y gastos generales correspondientes a los recubrimientos objeto de investigación, observados durante el periodo investigado.
306. En respuesta al requerimiento, Alliance proporcionó la metodología utilizada para la determinación de los costos de producción y gastos generales del producto investigado, una explicación de los conceptos utilizados para la integración de cada partida de estos, así como una hoja de trabajo con el reporte de los datos.
307. Presentó balanzas de comprobación y estado de resultados, capturas de pantalla de su sistema contable con el procedimiento para su descarga, junto con hojas de trabajo de las partidas y cuentas contables utilizadas en el reporte de los costos de producción y gastos generales.
308. Confirmó que los gastos generales provienen directamente de los registros contables y la balanza de comprobación de Alliance y no requieren ninguna asignación entre diferentes productos.
309. Detalló que el concepto "Otros gastos generales" incluye la gestión del capital de trabajo, obtenidos de una entidad financiera; aquellos relacionados con la fabricación de la planta y administración general de esta; seguro de las instalaciones productivas, cumplimiento normativo, gastos legales y gastos diversos. Justificó su imputación a los gastos generales, ya que apoyan y facilitan el proceso productivo.
310. Adicionalmente, a los estados financieros auditados con notas a estos, presentados en su respuesta al formulario, Alliance aportó una hoja de trabajo con los cálculos para obtener la información financiera correspondiente al periodo investigado.
311. En respuesta a un requerimiento adicional, Alliance explicó los conceptos y partidas empleadas en el cálculo de los costos de producción y la metodología utilizada para la conformación de la balanza de comprobación correspondiente al periodo investigado a partir de sus estados financieros auditados. Presentó capturas de pantalla de su sistema contable, los costos de producción y los gastos generales anuales.
312. Expuso que algunos conceptos los clasificó inadvertidamente en la partida de materiales y componentes directos, debido a que representan losetas vitrificadas adquiridas de terceros y vendidas a otros países, sin haberse sometido a un proceso de manufactura. Realizó las modificaciones correspondientes, proporcionó una captura de pantalla de su sistema contable y una factura comercial para justificar lo anterior.
313. Argumentó que los materiales de empaque (cajas de cartón corrugado, flejes para cajas y demás materiales) son gastos indirectos de manufactura de conformidad con el artículo 46, fracción I del RLCE; precisó que la paletización del producto terminado no forma parte del costo de producción y, por ello, quedó excluida de los costos de producción.
314. Reconoció registros duplicados de algunos gastos de insumos y refacciones que se registraron en diferentes partidas en su sistema contable. Aportó capturas de pantalla de su sistema contable y realizó modificaciones para incluir estos montos en la partida de gastos indirectos de fabricación.
315. Indicó que los gastos de electricidad asociados con el proceso productivo (desde el tratamiento de la materia prima hasta la fabricación del producto terminado) los reclasificó en la partida de gastos indirectos de fabricación.
316. Sobre los gastos generales que no mostraron cifras en el periodo investigado, explicó que esto se debe a que no incurrió en algún gasto bajo tales conceptos y aportó capturas de pantalla de su sistema contable para acreditarlo.
317. Aclaró que uno de los conceptos utilizados dentro de la partida de gastos de venta y administración se relaciona con las instalaciones productivas y no con la fabricación, por lo que se clasificó como gasto general, de conformidad con el artículo 46, fracción II del RLCE. Aportó una captura de pantalla de su sistema contable.
318. Alliance indicó que los gastos financieros devengados son atribuibles en su totalidad a la fabricación del producto investigado y se encuentran de conformidad con el artículo 46, fracción II del RLCE. Asimismo, precisó que ciertos conceptos no incluidos en costos corresponden a subsidios o esquemas de devolución fiscal del Gobierno de Gujarat, India; aportó documento sobre la política industrial estatal; una hoja de trabajo con la conciliación del costo de producción y gastos generales, la balanza de comprobación y su estructura de costos.
319. Afirmó que no adquirió ningún material o componente de proveedores relacionados, pero no aportó pruebas al respecto. Alliance reiteró que no adquiere materias primas, componentes directos, insumos ni servicios de partes relacionadas. Presentó facturas comerciales, un documento de transporte y capturas de pantalla de su sistema contable con el monto de la compra de materia prima correspondiente a marzo de 2024. Adicionalmente, aportó una hoja de trabajo con el registro mensual de compra de materia prima adquirida a proveedores no relacionados durante el periodo investigado.
v Determinación
320. Con fundamento en los artículos 2.2.1 del Acuerdo Antidumping y 32 de la LCE, la Secretaría identificó si las ventas internas se realizaron en el curso de operaciones comerciales normales, mediante la prueba de ventas por debajo de costos a las ventas internas realizadas en cantidades suficientes en el mercado interno de India, a través de la siguiente metodología:
a. Identificó las ventas realizadas a precios por debajo del costo anual por transacción y examinó si tales ventas se efectuaron en cantidades sustanciales, es decir, si el volumen total fue mayor al 20% del volumen total vendido en el mercado interno.
b. Revisó que los precios permitieran recuperar los costos dentro de un plazo razonable que, en este caso, corresponde al periodo investigado, tal como lo estipula el artículo 2.2.1 del Acuerdo Antidumping.
c. Descartó del cálculo del valor normal aquellas transacciones cuyos precios no permitieron recuperar los costos de producción durante el periodo investigado.
d. A partir de las ventas restantes, la Secretaría realizó nuevamente la prueba de suficiencia que establece la nota al pie de página 2 del artículo 2.2 del Acuerdo Antidumping.
321. Como resultado de lo anterior, la Secretaría determinó las ventas que cumplieron con el requisito de suficiencia y se dieron en el curso de operaciones comerciales normales durante el periodo investigado, por lo que consideró las ventas internas para el cálculo del valor normal.
322. De conformidad con los artículos 31 de la LCE y 40 del RLCE, la Secretaría calculó el valor normal, correspondiente a los recubrimientos objeto de investigación, en dólares por metro cuadrado, a partir de las ventas de Alliance en el mercado interno de India.
b. Cyan
323. Cyan presentó una base de datos con las ventas en el mercado interno de India, durante el periodo investigado, incluyendo los cuatro idénticos a los exportados a México. Aportó facturas comerciales y albaranes o notas de entrega, relativos a 20 operaciones de venta.
324. Para convertir el valor en rupias, utilizó el tipo de cambio a dólares de la Junta Central de Impuestos Indirectos y Aduanas de India, para lo cual presentó un documento con el tipo de cambio elaborado a partir de información de dicha Junta.
325. Afirmó no haber concedido descuentos, reembolsos o bonificaciones durante el periodo investigado, por lo que el valor reportado es neto. Afirmó que, debido a que India es un país con economía de mercado, las ventas internas reportadas son fiables para la determinación del valor normal.
326. La Secretaría requirió a Cyan que integrara en su listado de ventas del mercado de India, columnas en donde identificara el tipo de producto, el coeficiente de absorción de agua y que solo reportara mercancía fabricada por Cyan.
327. En su respuesta, Cyan aportó la base de datos de ventas internas actualizada incorporando la descripción de producto observado en las facturas comerciales, el tipo de producto y el coeficiente de absorción de agua, para cada una de las operaciones. Asimismo, excluyó las ventas de mercancía que no fue fabricada por Cyan; presentó facturas comerciales de dos ventas.
328. Explicó los términos de pago reportados en la base de datos de ventas internas, señalando que los recibos de pago se ajustan en función del saldo total de la cuenta del cliente en lugar de vincularse a facturas individuales, por lo que pueden existir pagos anticipados o liquidación de múltiples facturas.
329. Sobre los registros con valores y volúmenes en cero, Cyan aclaró que corresponden a cancelaciones de facturas o notas de crédito correspondientes a ventas efectuadas antes del periodo investigado. Por lo anterior, excluyó dichas operaciones de la base de datos de ventas internas.
330. Explicó que la secuencia de numeración de serie de las facturas se reinicia cada año fiscal, por lo que el número de factura y fecha de emisión deben analizarse en conjunto. Asimismo, afirmó que no celebra contratos escritos con sus clientes en el mercado interno, y solo existen los términos de venta contenidos en las facturas comerciales.
331. La Secretaría observó que la unidad de medida en las facturas comerciales aportadas corresponde a cajas, por lo que le requirió los factores de conversión para poder cotejar los documentos con la base de datos de ventas internas. En respuesta, Cyan aportó una fórmula para convertir cajas a metros cuadrados.
332. Señaló que, cuando no contó con ventas internas de códigos idénticos a los exportados, recurrió a los más comparables, es decir, aquellos códigos con la mayor similitud en cuanto a tamaño, espesor, tipo, índice de absorción de agua, acabado y calidad. También indicó que no existen diferencias en las características físicas del producto investigado, por lo que no presentó ajustes por diferencias físicas.
333. Por otra parte, Cyan argumentó que las ventas internas cumplen con el criterio de suficiencia y el precio de estas fue igual o superior a su costo de producción, por lo que son una fuente válida y no es aplicable otra metodología para el cálculo del valor normal.
i Determinación
334. Con fundamento en la nota al pie de página 2 del artículo 2.2 del Acuerdo Antidumping, la Secretaría realizó la prueba de suficiencia al total de las ventas reportadas por Cyan, en virtud de lo señalado en el punto 195 de la presente Resolución y observó que se vendieron en cantidades suficientes en el mercado interno de India.
ii Ajustes al valor normal
335. Cyan no propuso ajustes al valor normal, ya que afirmó que sus ventas se efectuaron en condiciones ex fábrica, y que los gastos posteriores corren a cargo de sus clientes; ante operaciones con periodos de pago, la Secretaría le solicitó que ajustara el valor normal por concepto de crédito.
336. Para acreditar el término ex fábrica, Cyan remitió a la Secretaría a las facturas comerciales presentadas en su respuesta al formulario.
337. Sin embargo, a partir de un segundo requerimiento, Cyan propuso ajustar por gastos indirectos de venta.
1) Crédito
338. Cyan calculó el crédito como el costo del financiamiento entre la fecha de factura y la fecha de recepción del pago. Aportó la fórmula utilizada y el soporte documental de la tasa de interés, obtenida de la página de Internet del Banco Estatal de India https://sbi.bank.in/web/interest-rates/interest-rates/mclr-historical-data.
2) Gastos indirectos de venta
339. Cyan incluyó un ajuste por gastos indirectos de venta, elaborado a partir de partidas de "gastos salariales de marketing y personal de oficina" y "gastos de viaje", aportando la fórmula utilizada para asignar dichos gastos a las ventas de exportación.
iii Determinación
340. Con fundamento en los artículos 2.4 del Acuerdo Antidumping, 36 de la LCE, 53 y 54 del RLCE, la Secretaría ajustó el valor normal por el concepto de crédito.
341. Respecto de los gastos indirectos de venta, la Secretaría señaló que el monto forma parte de los gastos generales conforme a la fracción I del artículo 46 del RLCE. En consecuencia, la Secretaría no incluyó este concepto en los ajustes ya que se trata de un costo normalmente realizado por la empresa y no es incidental "únicamente" a las ventas del producto investigado.
iv Costos de producción
342. Cyan presentó los costos de producción anuales para 16 códigos de producto, que extrajo de sus estados financieros.
343. La Secretaría solicitó a Cyan la metodología de la obtención de los costos de producción y gastos generales correspondientes a los recubrimientos objeto de investigación, observados durante el periodo investigado.
344. En respuesta, Cyan aportó una explicación con la metodología utilizada para la determinación de los costos de producción y gastos generales del investigado. Presentó una hoja de trabajo con los costos de producción y gastos generales anuales y mensuales.
345. Señaló que la información reportada sobre costos de producción se obtuvo directamente de los registros contables de Cyan. Aportó una explicación de los conceptos utilizados para la integración de cada partida del costo de producción reportado.
346. Reiteró que solamente produce azulejos vitrificados o esmaltados. Por lo anterior, afirmó que los costos de producción corresponden únicamente a la fabricación de recubrimientos objeto de investigación. Presentó balanzas de comprobación correspondientes al periodo investigado y capturas de pantalla de su sistema contable con el procedimiento para su descarga, así como hojas de trabajo con el rastreo de las partidas y cuentas contables utilizadas para el reporte de los costos de producción y gastos generales.
347. En un requerimiento de información adicional, la Secretaría solicitó a Cyan que justificara los conceptos de "Utility Expenses" y "otros gastos generales" como parte de los costos de producción, de conformidad con el artículo 46 del RLCE. Además, que aportara la metodología de estimación de los costos mensuales y pruebas de su sistema contable para corroborar su información.
348. Cyan proporcionó la definición de los conceptos y partidas empleadas en el cálculo de los costos de producción, así como la metodología utilizada para la conformación de la balanza de comprobación correspondiente al periodo investigado, a partir de sus estados financieros auditados.
349. Presentó la metodología para la estimación de los costos mensuales, donde explicó que estos emanaron del volumen de producción mensual registrado en su sistema contable, aportó capturas de pantalla de su sistema contable.
350. Cyan aclaró que el concepto de "Utility Expenses" refiere a "Gastos de servicios públicos" el cual abarca electricidad, gas, carbón y otros servicios consumidos en el proceso de fabricación. Señaló que estos conceptos constituyen gastos indirectos de fabricación, necesarios para la fabricación del producto investigado, de conformidad con el artículo 46 del RLCE. Dado que solo fabrica producto investigado, afirmó que la totalidad de gastos de servicios públicos se asignó directamente al costo de producción. Aportó capturas de pantalla de su sistema contable.
351. Respecto de la estimación de los gastos generales, Cyan reiteró que los gastos generales obtenidos a partir de sus estados financieros corresponden al producto investigado, de conformidad con el artículo 46 del RLCE. En particular, explicó que la partida "otros gastos generales" incluye los conceptos de "cambio en los productos terminados", que representa el ajuste derivado del movimiento en el inventario de productos terminados durante el periodo investigado, y "otros ingresos", que comprende ingresos que no son directamente atribuibles a la fabricación de un producto en específico.
352. Cyan aportó sus estados financieros auditados, correspondientes al periodo fiscal marzo de 2024-marzo de 2025, con las notas a los estados financieros. Presentó una hoja de trabajo con los cálculos efectuados para obtener la información financiera correspondiente al periodo investigado.
353. En particular, señaló que la arcilla, material de esmaltado, polvo, inventario inicial y final del periodo investigado, también se obtuvieron de su sistema contable, para lo cual proporcionó un documento denominado "Detalle de inventario inicial y final de materia prima para el periodo investigado" y una hoja de trabajo.
354. Para el resto de las partidas sobre gastos de servicios públicos, mano de obra directa y gastos indirectos de fabricación, Cyan indicó que los estimó con base en el volumen total del periodo investigado y el volumen de producción mensual del mes correspondiente.
355. En particular, manifestó que el concepto "Income Tax Exp." corresponde al gasto por impuesto sobre la renta y se registra bajo el rubro "Tax expense" en sus estados financieros auditados. Solo se presentó para efectos de conciliación y clasificación de la información, pero no forma parte de los costos de producción. Proporcionó capturas de pantalla de su sistema contable.
356. Cyan justificó la consideración de los conceptos sobre producción en proceso y consumo de otras materias primas en el costo de producción. Por otra parte, indicó que, si bien el concepto sobre otros gastos está incluido en la partida de materiales y componentes directos, esta no tiene influencia en el reporte del costo de producción, dado que el monto es cero.
357. Agregó que los conceptos sobre compra de carbón indonesio y lignito representan costos de energía para producir el calor necesario en la fabricación de la mercancía investigada, y por ello se clasificaron en la partida de gastos de servicios públicos.
358. Sobre la partida de gastos indirectos de fabricación, Cyan manifestó que los conceptos sobre compra de cajas corrugadas y compra de tarimas y material de empaque están directamente relacionados con el empaque del producto, necesario para protegerlo durante su almacenamiento, manejo y transporte. Asimismo, indicó que realizó modificaciones para incluir conceptos que había clasificado de forma inapropiada.
359. Sin embargo, argumentó que, para efecto de determinar el consumo neto de material de empaque, incluyó un concepto correspondiente a ingresos por la venta de cajas de cartón corrugado.
360. Cyan explicó que en la partida sobre gastos financieros existen cifras negativas debido a que se trata de ingresos que previamente había agrupado bajo el concepto de otros ingresos, en la partida de otros gastos generales. Lo anterior con la finalidad de obtener los gastos financieros netos.
361. En cuanto a la partida de otros gastos generales, Cyan señaló que estos son negativos debido a que se trata de ingresos por la venta de losetas rotas, reclamaciones de seguros y otros conceptos. Afirmó que los incluyó para obtener los gastos generales netos, pero no aportó mayores elementos explicativos que justifiquen su razonamiento. También aclaró que había incluido el concepto que representa el ajuste por el saldo inicial y final de inventario de producto terminado, pero este solo era para fines contables y de conciliación, y lo excluyó de la partida de otros gastos generales.
362. Cyan aportó una hoja de trabajo con la conciliación del costo de producción y gastos generales, la balanza de comprobación y su estructura de costos.
363. Respecto de la compra de materia prima a partes relacionadas y no relacionadas, Cyan afirmó que no adquirió materiales y componentes directos, ni insumos y servicios de partes relacionadas. Aportó una factura comercial, un documento de transporte y captura de pantalla de su sistema contable con el monto sobre la compra de materia prima correspondiente a marzo de 2024. También presentó una hoja de trabajo con el reporte mensual de materia prima adquirida a sus proveedores no relacionados durante el periodo investigado.
v Determinación
364. Con fundamento en los artículos 2.2.1 del Acuerdo Antidumping y 32 de la LCE, la Secretaría identificó si las ventas internas se realizaron en el curso de operaciones comerciales normales, mediante la prueba de ventas por debajo de costos a las ventas internas realizadas en cantidades suficientes en el mercado interno de India, a través de la siguiente metodología:
a. Identificó las ventas realizadas a precios por debajo de los costos mensuales y anuales por transacción y examinó si tales ventas se efectuaron en cantidades sustanciales, es decir, si el volumen total fue mayor al 20% del volumen total vendido en el mercado interno.
b. Revisó que los precios permitieran recuperar los costos dentro de un plazo razonable que, en este caso, corresponde al periodo investigado, tal como lo estipula el artículo 2.2.1 del Acuerdo Antidumping.
c. Descartó del cálculo del valor normal aquellas transacciones cuyos precios no permitieron recuperar los costos de producción durante el periodo investigado.
d. A partir de las ventas restantes, la Secretaría realizó nuevamente la prueba de suficiencia que establece la nota al pie de página 2 del artículo 2.2 del Acuerdo Antidumping.
365. Como resultado de lo anterior, la Secretaría determinó las ventas que cumplieron con el requisito de suficiencia y se dieron en el curso de operaciones comerciales normales durante el periodo investigado, por lo que consideró las ventas internas para el cálculo del valor normal.
366. De conformidad con los artículos 31 de la LCE y 40 del RLCE, la Secretaría calculó el valor normal, correspondiente a los recubrimientos objeto de investigación, en dólares por metro cuadrado, a partir de las ventas de Cyan en el mercado interno de India.
c. Maps
367. Maps proporcionó las ventas efectuadas en el mercado interno realizadas durante el periodo investigado, correspondiente a dos códigos de producto idénticos a los exportados a México; aportó las facturas de impuestos "tax invoice" relativas a 20 operaciones de venta.
368. Afirmó que en sus ventas internas no existen diferencias físicas relevantes, por lo que no resulta procedente aplicar un ajuste por diferencias físicas.
369. Maps señaló que el volumen de sus ventas en su mercado interno supera el 5% del volumen de ventas a México y satisfacen el umbral de suficiencia prescrito en la nota 2 del artículo 2 del Acuerdo Antidumping.
370. Informó que las ventas internas del producto investigado durante el periodo investigado se extrajeron del sistema informático contable y que el reporte en la base de datos corresponde al valor imponible total (excluyendo GST).
371. Asimismo, declaró transacciones con mayoristas bajo condiciones ex fábrica, por lo que los gastos de transporte y seguro fueron asumidos por sus clientes. Señaló que las operaciones se efectuaron en condiciones de pago a 60 días y que no otorgó garantías ni celebró contratos de mantenimiento relacionados con la mercancía vendida.
372. Maps señaló que la información reportada la extrajo de su sistema informático de contabilidad y que los valores reportados corresponden al valor imponible de sus operaciones, excluyendo el GST, considerándolo como valor neto. Afirmó que durante el periodo investigado no concedió descuentos, rebajas ni reembolsos.
373. Para convertir los valores expresados en rupias, utilizó el tipo de cambio a dólares publicado por la Junta Central de Impuestos Indirectos y Aduanas de India. Reiteró la suficiencia de sus ventas; afirmó que dichas ventas corresponden a operaciones en condiciones de plena competencia con partes no vinculadas, sin acuerdos compensatorios ni condiciones especiales y que India es una economía de mercado, por lo que los precios internos constituyen referencias fiables para la determinación del valor normal.
374. La Secretaría le requirió el tipo de cambio y el soporte documental; pruebas que acreditaran el nivel comercial de las ventas internas o los ajustes por términos y condiciones de venta con la metodología de cálculo y el soporte documental respectivo. También le requirió que incorporara a la base de datos la descripción de la mercancía, la identificación del tipo de producto, el coeficiente de absorción de agua y el factor de conversión, con soporte documental y metodología de cálculo de dos operaciones de venta.
375. En respuesta, Maps mencionó que el tipo de cambio utilizado en las operaciones corresponde a la fecha de factura de venta. Presentó la metodología empleada en la conversión a metros cuadrados e incorporó la información requerida por la Secretaría. Aseguró que durante el periodo investigado produjo y comercializó baldosas de porcelana o vitrificadas, con un coeficiente de absorción de agua uniforme, inferior al 0.5%.
376. Aportó factura de Impuesto al Valor Agregado y lista de empaque de dos operaciones de venta; las facturas contienen una declaración en términos y condiciones aclarando que la responsabilidad de Maps cesa al momento de entrega, reiterando que las operaciones se encuentran a nivel ex fábrica.
377. Explicó que el término GST refiere al Impuesto sobre Bienes y Servicios, impuesto indirecto unificado en India que engloba diversos impuestos especiales y el impuesto al valor agregado. Indicó que de acuerdo con el artículo 31 de la Ley Central del Impuesto Sobre Bienes y Servicios de 2017, estableció requisitos de facturación para empresas registradas en el GST. Maps indicó que se encuentra registrada ante el régimen GST, por lo que sus ventas internas se documentan mediante facturas GST.
i Determinación
378. Con fundamento en la nota al pie de página 2 del artículo 2.2 del Acuerdo Antidumping, la Secretaría realizó la prueba de suficiencia al total de las ventas reportadas por Maps, en virtud de lo señalado en el punto 229 de la presente Resolución y, observó que se vendieron en cantidades suficientes en el mercado interno de India.
ii Ajustes al valor normal
379. Maps afirmó que sus ventas se efectuaron en condiciones ex fábrica, motivo por el cual no propuso ajustes al valor normal. Ante operaciones con periodo de pago, la Secretaría le requirió que ajustara el valor normal por concepto de crédito.
380. En respuesta, Maps presentó seis ajustes que solicitó aplicar al valor normal, en particular los conceptos de seguro recuperado, gastos de seguro interno, gastos indirectos de venta, comisiones pagadas y descuentos.
1) Seguro recuperado
381. Señaló que para algunas operaciones se contrata un seguro de transporte interno cuyo costo recupera directamente del cliente.
2) Gastos de seguro interno
382. Identificó el seguro de flete y/o transporte de mercancía en el mercado interno de India.
3) Gastos indirectos de venta
383. Indicó que comprende actividades de su departamento de ventas y marketing, incluyendo gastos de viaje.
4) Comisiones pagadas
384. Afirmó que se trata de comisiones pagadas a agentes de ventas contratados en el sur de India.
5) Descuentos
385. Explicó que son descuentos otorgados a clientes del mercado interno en función de la relación comercial y del volumen de compras realizados durante el ejercicio fiscal.
6) Crédito
386. Para la estimación del crédito consideró la diferencia entre la fecha de factura y la de recepción del pago; aportó la tasa de interés a un plazo de seis meses publicada por el Banco Estatal de India en la página de Internet https://sbi.bank.in/web/interest-rates/interest-rates/mclr-historical-data?utm_source.
iii Determinación
387. Dado que Maps acreditó la condición ex fábrica de sus ventas internas, la Secretaría consideró que no es pertinente ajustar por los conceptos de seguro recuperado, gastos de seguro interno, gastos indirectos de venta, comisiones pagadas y descuentos, ya que dichas propuestas no se contemplan en el Incoterm aplicado a estas transacciones.
388. Con fundamento en los artículos 2.4 del Acuerdo Antidumping, 36 de la LCE, 53 y 54 del RLCE, la Secretaría ajustó el valor normal por concepto de crédito.
iv Costos de producción
389. Maps aportó información de costos de producción correspondientes a ocho códigos de producto. Asimismo, proporcionó estados financieros no auditados e indicó que no adquirió materiales o componentes de proveedores relacionados.
390. Explicó que, como una empresa monoproducto, todos los gastos registrados en sus cuentas financieras corresponden al producto investigado. En consecuencia, no realizó ninguna distribución de costos entre el producto en cuestión y otros productos.
391. Indicó que sus costos de producción se calculan en función de los registros mantenidos por Maps y se ajustan a los Principios de Contabilidad Generalmente Aceptados, reflejando con precisión los montos asociados con la producción y venta del producto investigado.
392. Maps afirmó que el volumen lo reportó en metros cuadrados, por lo que no requiere ningún factor de conversión adicional. Señaló que el código de producto tiene un costo de rupias informado y posteriormente convertido a dólares utilizando el tipo de cambio publicado por la Junta Central de Impuestos Indirectos y Aduanas.
393. Maps comparó el costo de producción con el precio real de venta en el mercado interno, identificando que los precios internos fueron iguales o superiores al costo en fábrica, por lo que dichas ventas no se realizaron por debajo de costos.
394. En consecuencia, Maps consideró que todas sus ventas internas se efectuaron en el curso de operaciones comerciales normales y pueden utilizarse para la determinación del valor normal.
395. La Secretaría requirió a Maps la metodología para la estimación de los costos de producción y los gastos generales correspondientes al producto investigado durante el periodo investigado; el reporte anual y mensual de los costos de producción; las definiciones de los conceptos, así como el soporte documental correspondiente. Asimismo, que demostrara que los gastos obtenidos de sus estados financieros corresponden exclusivamente al producto objeto de investigación; identificar las partidas que integran el concepto de "otros" y aportara los estados financieros con sus notas correspondientes y su conciliación.
396. En respuesta, Maps presentó la metodología para determinar los costos de producción y aclaraciones sobre conceptos incluidos. Aportó su base de datos con los costos mensuales y anuales.
397. Indicó que sus costos de producción son obtenidos directamente de su balance de comprobación debido a que fabrica exclusivamente baldosas de porcelana para piso, por lo que sus registros contables se refieren únicamente a la fabricación del producto investigado.
v Determinación
398. Con fundamento en los artículos 2.2.1 del Acuerdo Antidumping y 32 de la LCE, la Secretaría identificó si las ventas internas se realizaron en el curso de operaciones comerciales normales, mediante la prueba de ventas por debajo de costos a las operaciones que se efectuaron en cantidades suficientes en el mercado interno de India, a través de la siguiente metodología:
a. Identificó las ventas realizadas a precios por debajo de los costos anuales por transacción y examinó si tales ventas se efectuaron en cantidades sustanciales, es decir, si el volumen total fue mayor al 20% del volumen total vendido en el mercado interno.
b. Revisó que los precios permitieran recuperar los costos dentro de un plazo razonable que, en este caso, corresponde al periodo investigado, tal como lo estipula el artículo 2.2.1 del Acuerdo Antidumping.
c. Descartó del cálculo del valor normal aquellas transacciones cuyos precios no permitieron recuperar los costos de producción durante el periodo investigado.
d. A partir de las ventas restantes, la Secretaría realizó nuevamente la prueba de suficiencia que establece la nota al pie de página 2 del artículo 2.2 del Acuerdo Antidumping.
399. Como resultado de lo anterior, la Secretaría determinó que las ventas cumplieron con el requisito de suficiencia y se dieron en el curso de operaciones comerciales normales durante el periodo investigado, por lo que consideró las ventas internas para el cálculo del valor normal.
400. De conformidad con los artículos 31 de la LCE y 40 del RLCE, la Secretaría calculó el valor normal promedio ponderado para las ventas internas correspondientes a los recubrimientos objeto de investigación, en dólares por metro cuadrado, a partir de las ventas de Maps en el mercado interno de India.
d. Porcelanite Lamosa, Cesantoni y Nitropiso
401. Para sustentar las ventas en el mercado interno de India, las Solicitantes presentaron el Estudio, y dos reportes de precios adicionales, elaborados por la empresa consultora, de junio, octubre y noviembre/diciembre de 2024, respectivamente. En ambos documentos se incluyen cotizaciones de precios de recubrimientos cerámicos y recubrimientos porcelánicos obtenidos de tres de las principales productoras en India, vigentes en el periodo investigado.
402. De acuerdo con el Estudio, la empresa consultora se declara como una firma que proporciona inteligencia de mercados confidencial y específica de la industria y el comercio, que se centra en casos de remedios comerciales, un campo en el que cuenta con más de 25 años de experiencia, con presencia en más de 50 países y con clientes orientados al comercio internacional, consultores y funcionarios corporativos.
403. En el Estudio se expone la metodología utilizada por la consultora para recabar los precios de los recubrimientos cerámicos, donde se observó lo siguiente:
a. Realizó una investigación documental para identificar a las principales empresas de India, seleccionando una lista de entidades a través de Google y otras plataformas, así como de una investigación adicional mediante documentos relevantes, artículos de noticias y publicaciones comerciales, redujo la lista a cuatro empresas.
b. Contactó a cada empresa vía telefónica para identificar a los vendedores especializados y solicitar precios. Confirmó por correo los detalles de su solicitud y las empresas proporcionaron las cotizaciones. No todas las empresas aportaron precios en sus respuestas.
c. Indicó que las tres empresas que presentaron cotizaciones son de las principales productoras de recubrimientos cerámicos, tienen un tamaño, escala y alcance de producto para ser consideradas representativas de la industria de baldosas cerámicas en India.
d. Los precios son tarifas a mayoristas, no incluyen descuentos, rebajas/reducciones, ya que ninguna de las empresas lo señala, están orientados al mercado interno y reportados a nivel ex fábrica.
e. Los precios se refieren a cantidades representativas para grandes clientes y distribuidores mismos.
404. En cuanto a la industria cerámica en India, en el Estudio se señala que en el sector hay un crecimiento constante; las empresas cuentan con asistencia gubernamental en distintos grados y esquemas, y los grupos empresariales cerámicos están localizados en diferentes estados de India, siendo Morbi en Gujarat, India, la región que representa el 90% de la cuota de mercado para este tipo de producto.
405. Las Solicitantes manifestaron que los precios proporcionados corresponden a cotizaciones de productoras representativas del sector organizado de India, que integra a empresas con gran capacidad de producción, proyectos sólidos de expansión de capacidad y desarrollo de canales de distribución a nivel nacional y campañas de marca agresivas, una mejor cartera de diseños y un enfoque cada vez mayor en productos de valor agregado. Destacaron que dos de las empresas que respondieron la solicitud de precios concentran la mayor participación de la capacidad instalada y cuentan con maquinaria y equipos de alta generación.
406. Afirmaron que las tres empresas de las cuales se obtuvieron cotizaciones acumularon en 2024 una participación de 15.5% de la capacidad instalada del sector organizado, fabricante del producto investigado en India. Para sustentar lo anterior, las Solicitantes proporcionaron las páginas de Internet de cada productora, sus catálogos de productos y una tabla de capacidad instalada del sector organizado 2024 para India, que elaboró la consultora con información que obtuvo de diferentes fuentes.
407. Señalaron que las referencias de precios constituyen una base razonable para determinar el valor normal, debido a que los precios de los recubrimientos cerámicos provienen de un estudio de precios de una consultora especializada, quien recabó solicitudes de tres grandes fabricantes en India.
408. Adicionalmente, indicaron que una empresa es la de mayor capacidad instalada, se ubica entre las fabricantes de mayor calidad y más alto precio mientras que, las otras dos responden a calidades estándar y precios medios de la cuota de mercado de productos cerámicos.
409. Lo anterior, caracteriza a las empresas con un nivel de producción industrial de gran escala, con alta presencia en el mercado de India y en los mercados de exportación, lo que hace que la información obtenida de precios de los recubrimientos cerámicos sea pertinente a perfiles de empresas representativas de la industria fabricante de recubrimientos cerámicos de India. Para sustentar su argumento, aportaron la página de Internet https://search.app/TbJqQCiJTHWHE5uK8 con el documento "Industria de azulejos de la India-Análisis de mercado", de diciembre de 2016.
410. Dado que los precios de las cotizaciones están reportados en rupias por pie cuadrado, las Solicitantes consideraron el factor de conversión de metros cuadrados a pies cuadrados disponible en la página de Internet de Metric Conversions https://www.metric-conversions.org/es/area/metros-cuadrados-a-pies-cuadrados.htm. Para estimar el precio en dólares por metro cuadrado, consideraron el tipo de cambio de rupias a dólares publicado en la página de Internet del Banco de la Reserva de India https://data.rbi.org.in/BOE/.
411. Para ello, la consultora realizó una búsqueda en Internet con la finalidad de identificar los tamaños de baldosas para pisos más populares y menos populares, en el sector organizado. Proporcionaron una tabla donde se señalan los porcentajes correspondientes a los tamaños de baldosas más populares y menos populares, elaborada por la empresa consultora.
412. En relación con la ponderación de los precios y la inclusión del concepto de popularidad del producto investigado, las Solicitantes reiteraron que, el consultor al no tener éxito en la obtención de información y no encontrar datos relevantes, acudió a personal de las empresas fabricantes de quienes obtuvo los porcentajes de participación que se reportan por formato.
413. Explicaron que la ponderación con base en la popularidad, constituye la mejor información disponible sobre la estructura de ventas en el mercado interno en India y el grado de significancia de los precios recopilados. En consecuencia, el factor de ponderación aplicado a los precios para el cálculo se considera una base razonable, ya que los precios ponderados de recubrimientos cerámicos y porcelánicos reflejan una estructura de las ventas domésticas de recubrimientos cerámicos de los fabricantes representativos en India.
414. La Secretaría ingresó a las páginas de Internet de las principales empresas de donde las Solicitantes obtuvieron las cotizaciones y observó lo siguiente:
a. Las empresas se reconocen como productoras de recubrimientos cerámicos y como las mayores fabricantes de baldosas cerámicas en India.
b. Cuentan con presencia en toda India y en otros países.
c. Una de las empresas señala que aumentó su capacidad de producción a más de 90 millones de metros cuadrados en los últimos años, y ofrece más de 3 mil tipos relacionados con los recubrimientos cerámicos objeto de investigación.
d. Las empresas se encuentran equipadas con tecnología de vanguardia. Una de ellas reconoce que cuenta con unidades de fabricación de automatización intensiva con aplicación de robótica, lo que reduce errores humanos.
e. Las empresas cuentan con catálogos de productos, en los cuales se identifica la disponibilidad de productos cerámicos y porcelánicos.
f. Cuentan con más de 30 años de experiencia, convirtiéndose en marcas de confianza en la industria del producto investigado.
415. La Secretaría consideró que las referencias de precios presentadas por las Solicitantes son una base razonable para estimar el valor normal, toda vez que corresponden a cotizaciones de los recubrimientos cerámicos emitidas por tres de las principales empresas fabricantes del producto investigado en India durante 2024.
416. De la revisión a la información presentada por las Solicitantes, la Secretaría no contó con elementos de prueba suficientes que demuestren la pertinencia de ponderar los precios de los recubrimientos cerámicos y porcelánicos con base en el porcentaje correspondiente a los productos más y menos populares en el volumen total del mercado interno de India, por lo que determinó no considerar dicha propuesta en el análisis de discriminación de precios.
417. En la etapa preliminar, Luxgres, Lavish Ceramics, Lavish Granito, Shivam, Antiek, Flavour y Swar señalaron que la Secretaría incumplió con el estándar de inicio, ya que no se acreditan los elementos exigidos en los artículos 2.1 del Acuerdo Antidumping, 30 de la LCE y 38 del RLCE. Indicaron que las comparaciones de precios usadas por la Secretaría son incorrectas o no comparables, debido a que las tres empresas de las que se obtuvieron las cotizaciones de precios no figuran como exportadoras en el cálculo del precio de exportación promedio ponderado. Mencionaron que era necesario, conocer el valor de las mercancías en operaciones comerciales normales, así como determinar con exactitud el precio de exportación.
418. Las Solicitantes consideraron improcedentes las alegaciones de las empresas productoras exportadoras, debido a que realizaron el cálculo del valor normal con base en referencias de precios representativas del producto investigado en India, situación que también se observó para precios de exportación y cuya información se sustentó debidamente. Indicaron que ajustaron a nivel ex fábrica con base en la evidencia ofrecida en su respuesta a formulario y prevención.
419. Expresaron su desacuerdo y señalaron que el Acuerdo Antidumping ni la LCE exigen probanzas concluyentes para iniciar investigaciones antidumping, sino solo indicios razonables que permitan concluir la posible existencia de una práctica de discriminación de precios, lo cual obra en el expediente administrativo de la presente investigación y se describió en la Resolución de Inicio. Motivos por los cuales, los argumentos de las partes resultan infundados.
420. Asimismo, aportaron referencias de costos de recubrimientos cerámicos del mercado internacional provenientes del TCNA y Società Anonima Cooperativa Meccanici Imola, principal proveedor de maquinaria para la fabricación de recubrimientos cerámicos en el mundo. Argumentaron que el valor normal de las empresas muestreadas no corresponde a la realidad comercial, ya que cubre menos del valor de las arcillas y el esmalte. Solicitaron a la Secretaría no aceptar un precio por debajo del señalado por el TCNA y Società Anonima Cooperativa Meccanici Imola.
421. Por su parte la Secretaría consideró que las Solicitantes aportaron información que refleja razonablemente el comportamiento de las ventas internas y de exportación a México durante 2024, con un soporte documental que le permitió a la autoridad verificar su relación con el producto investigado, identificar condiciones y términos de venta aplicables para establecer el precio de exportación y valor normal, además de garantizar una comparación equitativa.
422. En la etapa de inicio, la Secretaría consideró razonable el uso de los datos proporcionados para el cálculo del precio de exportación y el valor normal, ya que pudo identificar la fuente de información que publica las bases de datos y/o construyó reporte de cotizaciones, contó con el soporte documental que le permitió aceptar o rechazar las propuestas de ajustes a los precios.
423. La conciliación de las cifras (valor y volumen), la identificación de las características esenciales del producto investigado y existencia de empresas productoras en India le permitieron observar la representatividad de los datos en la industria de recubrimientos cerámicos y la participación de las empresas que cotizaron en el país exportador.
424. Por lo anterior, la Secretaría reitera que en la etapa de inicio las Solicitantes proporcionaron información y soporte documental que permitió identificar productoras exportadoras; términos y condiciones de venta; forma de venta y distribución de la mercancía y la consideración de gastos incidentales a la venta y que forman parte del precio, tal como lo describe la autoridad en los puntos 72 a 90 y 101 de la Resolución de Inicio.
425. La Secretaría consideró que los alegatos de las empresas son infundados y carecen de todo sustento, ya que con base en la información y pruebas que obran en el expediente administrativo del presente procedimiento se acreditaron los elementos que exigen los artículos 2.1 y 5.3 del Acuerdo Antidumping, 30 de la LCE y 38 del RLCE.
426. Finalmente, respecto de la información de los costos de recubrimientos cerámicos del mercado internacional provenientes del TCNA, los alegatos, información y pruebas presentadas por las Solicitantes carecen de lógica y son infundados. En virtud de que las pruebas aportadas corresponden a un país distinto a India, se encuentran fuera del periodo investigado y no refieren a recubrimientos cerámicos objeto del presente procedimiento.
i Determinación
427. De conformidad con los artículos 31 de la LCE y 39 y 40 del RLCE, la Secretaría aceptó la información y metodología que aportaron las Solicitantes y calculó un valor normal promedio en dólares por metro cuadrado por tipo de producto cerámicos y porcelánicos, para el periodo investigado.
428. La Secretaría no consideró en el cálculo de valor normal la propuesta de las Solicitantes de factorizar los precios de los recubrimientos cerámicos y porcelánicos con base en el porcentaje correspondiente a los productos más populares y menos populares en el volumen total del mercado interno de India, por las razones descritas en los puntos 88 y 90 de la Resolución de Inicio.
ii Ajustes al valor normal
429. Las Solicitantes propusieron ajustar los precios por conceptos de cargas impositivas y flete interno, de conformidad con los términos y condiciones de venta de las propias cotizaciones de las empresas productoras.
1) Cargas impositivas
430. Las Solicitantes ajustaron los precios por concepto de GST.
431. Cabe señalar que, en los términos y condiciones de venta de las cotizaciones de una de las empresas productoras, se indica el porcentaje correspondiente al ajuste por GST.
2) Flete interno
432. Para estimar el ajuste por flete interno aplicable, la consultora consideró el gasto de flete en India que obtuvo de la página de Internet de la empresa SuperProcure, el promedio de la capacidad de contenedores de 20 y 40 pies correspondientes a 25,000 y 27,600 kilogramos, respectivamente; así como la distancia en kilómetros que existe entre la empresa en la ciudad de Kadi, en Gujarat, India, al almacén de la empresa en Calcuta. Las Solicitantes proporcionaron la captura de pantalla de Google Chrome para sustentar el recorrido empleado en la estimación.
433. La consultora estimó la carga completa en pies cuadrados de un contenedor considerando la información de las cotizaciones y la capacidad en kilogramos de un contenedor de 20 pies.
434. Para convertir el gasto en rupias por pie cuadrado a rupias por metro cuadrado, las Solicitantes consideraron el factor de conversión de metros cuadrados a pies cuadrados publicado en Metric Conversions https://www.metric-conversions.org/es/area/metros-cuadrados-a-pies-cuadrados.htm. Para estimar el precio en dólares por metro cuadrado, consideraron el tipo de cambio de rupias a dólares que obtuvieron de la página de Internet del Banco de la Reserva de India https://data.rbi.org.in/BOE/.
435. Con base en este cálculo, la Secretaría estableció un flete interno en rupias por pies cuadrados considerando la capacidad en kilogramos del contenedor de 20 pies, así como el tipo de cambio y el factor de conversión propuesto por las Solicitantes.
iii Determinación
436. Con fundamento en los artículos 2.4 del Acuerdo Antidumping, 36 de la LCE y 53 y 54 del RLCE, la Secretaría ajustó los precios en el mercado interno por cargas impositivas (GST) y flete interno, de acuerdo con los términos y condiciones de venta indicados en las cotizaciones de precios, a partir de la información aportada por las Solicitantes.
4. Margen de discriminación de precios
437. Con fundamento en los artículos 2.1, 6.8, 6.10 y Anexo II del Acuerdo Antidumping, 30, 54 y 64 de la LCE, así como 38 del RLCE, la Secretaría comparó el valor normal con el precio de exportación, y determinó de manera preliminar que las importaciones de recubrimientos cerámicos originarias de India se realizaron con los siguientes márgenes de discriminación de precios:
a. De 0.07 dólares por metro cuadrado para las importaciones provenientes de Alliance.
b. De 4.31 dólares por metro cuadrado para las importaciones provenientes de las demás empresas productoras exportadoras que comparecieron y no fueron seleccionadas.
c. De 10.98 dólares por metro cuadrado para las importaciones provenientes de Maps y las demás empresas exportadoras.
d. Las importaciones provenientes de Cyan, preliminarmente, no se realizaron con margen de discriminación de precios.
I. Análisis de daño y causalidad
438. La Secretaría analizó los argumentos y las pruebas que las partes comparecientes aportaron, además de la información que ella misma se allegó, con el objeto de determinar si las importaciones de recubrimientos cerámicos originarias de India, realizadas en condiciones de discriminación de precios, causaron daño material a la rama de producción nacional de la mercancía similar. Esta evaluación, entre otros elementos, comprende un examen de:
a. El volumen de las importaciones en condiciones de discriminación de precios, su precio y el efecto de estas en los precios internos del producto nacional similar.
b. La repercusión del volumen y precio de esas importaciones en los indicadores económicos y financieros de la rama de producción nacional del producto similar.
439. El análisis de los indicadores económicos y financieros de la rama de producción nacional comprende la información que Porcelanite Lamosa, Cesantoni, Nitropiso y Vitromex proporcionaron; empresas que constituyen la rama de producción nacional de recubrimientos cerámicos similares al producto investigado, tal como se determinó en el punto 479 de la presente Resolución.
440. Para tal efecto, la Secretaría consideró datos de los siguientes periodos:
| Periodo analizado
|
| enero de 2022 - diciembre de 2024
|
| Periodo 1
| Periodo 2
| Periodo investigado
|
| enero a diciembre de 2022
| enero a diciembre de 2023
| enero a diciembre de 2024
|
441. Salvo indicación en contrario, el comportamiento de los indicadores económicos y financieros en un determinado año o periodo se analiza con respecto del inmediato anterior comparable.
1. Similitud del producto
442. De conformidad con lo establecido en los artículos 2.6 del Acuerdo Antidumping, y 37, fracción II del RLCE, la Secretaría evaluó la información y pruebas existentes en el expediente administrativo del caso para determinar si los recubrimientos cerámicos de fabricación nacional son similares al producto investigado.
443. En la etapa de inicio de la investigación, la Secretaría analizó la información presentada por las Solicitantes y determinó que existen elementos suficientes para considerar que los recubrimientos cerámicos de fabricación nacional son similares a los importados de India, en virtud de que tienen características físicas y composición química semejantes, se fabrican con los mismos insumos y mediante procesos productivos que no muestran diferencias sustanciales. Asimismo, atienden a los mismos mercados y consumidores, lo cual les permite cumplir con las mismas funciones y ser comercialmente intercambiables.
444. En esta etapa de la investigación, las empresas importadoras Armavico y La Piedad, así como las exportadoras Antiek, Flavour, Lavish Ceramics, Lavish Granito, Luxgres y Shivam, Agilis, Blue Lake, Ibis, Icon, Millennia Tiles, Millennium Cera International, Millennium Inframarket, Orinda y Ratanmaa, presentaron diversos argumentos con el propósito de desvirtuar la similitud entre la cerámica convencional nacional y sus productos señalados en los puntos 121 y 122 de la presente Resolución, toda vez que presentan características físicas y técnicas, mayor resistencia y dimensiones, niveles de calidad, diseños, acabados, usos, aplicaciones finales, segmentos y nichos de mercado, canales de comercialización, preferencias del consumidor y precios distintos, por lo que no pueden considerarse similares ni comercialmente intercambiables y deben ser excluidos de la investigación.
445. Al respecto, la Secretaría analizó la información y argumentos aportados por las Solicitantes, las empresas importadoras Armavico y La Piedad, y las empresas exportadoras Antiek, Flavour, Lavish Ceramics, Lavish Granito, Luxgres, Shivam, Agilis, Blue Lake, Ibis, Icon, Millennia Tiles, Millennium Cera International, Millennium Inframarket, Orinda y Ratanmaa, descritos en los puntos 121 a 126 de la presente Resolución, a partir de lo cual consideró, con base en el análisis descrito en el punto 129 de la presente Resolución, que los recubrimientos señalados por dichas empresas importadoras y exportadoras se encuentran dentro de la cobertura del producto investigado y sus argumentos no desvirtúan la determinación de similitud descrita en los puntos 106 a 117 de la Resolución de Inicio.
446. Por otra parte, la empresa importadora Mercado y Bodega, señaló que, durante el periodo analizado, adquirió recubrimientos cerámicos de fabricación nacional de Porcelanite Lamosa, Vitromex y Daltile Industrias, S. de R.L. de C.V., así como recubrimientos cerámicos de India, con el objetivo de ofrecer a sus clientes una oferta más amplia de productos. Agregó que los productos importados pueden ser utilizados indistintamente con los productos nacionales para cubrir superficies como pisos o paredes.
447. Asimismo, la empresa importadora Gold Union manifestó que, en el periodo analizado, realizó importaciones de recubrimientos porcelánicos de India, los cuales cumplen con las características del producto investigado como el porcentaje de absorción de agua menor al 0.5% y que ingresan bajo la fracción arancelaria 6907.21.02 de la TIGIE. Agregó que únicamente adquirió mercancía importada originaria de India ya que su precio estaba por debajo del precio de los productos nacionales.
448. Con relación a los argumentos de las importadoras Mercado y Bodega y Gold Unión, las Solicitantes manifestaron lo siguiente:
a. Mercado y Bodega declaró haber adquirido mercancía importada de India y mercancía nacional, para otorgar una oferta más amplia, además de que el producto importado puede ser utilizado indistintamente. Lo anterior evidencia los usos, intercambiabilidad y similitud entre ambos productos.
b. Gold Unión reveló que importó recubrimientos porcelánicos de India con características que cumplen con el producto investigado como el porcentaje de absorción menor al 0.5%, a través de la fracción arancelaria 6907.21.02 de la TIGIE, por razones de precio.
449. Al respecto, la Secretaría coincide con las Solicitantes en el sentido de que las propias empresas importadoras Mercado y Bodega, y Gold Unión manifestaron que la mercancía importada de India y la mercancía nacional pueden utilizarse indistintamente, lo que confirma los usos, intercambiabilidad y similitud entre ambos productos, y que la razón de sus importaciones fue por su bajo precio con respecto a los productos nacionales. En particular, la Secretaría observó que, dentro de los productos importados de India por Mercado y Bodega y Gold Unión, se encuentran los recubrimientos porcelánicos con el porcentaje de absorción menor al 0.5%, mismos que ingresaron a través de la fracción arancelaria de la TIGIE 6907.21.02, NICO 02, los cuales forman parte del producto investigado.
450. Adicionalmente, la Secretaría considera que el producto investigado de India y su similar de fabricación nacional pueden referirse a una gama de productos, la cual pudiera tener variantes o tipos, en este caso recubrimientos del tipo cerámico y porcelánico, ya que no hay en la legislación aplicable una limitación al respecto y mucho menos una indicación de que el producto investigado y su similar deban corresponder a los mismos productos específicos o ser completamente homogéneos. Así lo sustenta el Informe del Grupo Especial de la OMC en el caso Comunidades Europeas - Medida antidumping sobre el salmón de piscifactoría procedente de Noruega (WT/DS337/R), del 16 de noviembre de 2007, en su párrafo 7.53, referido anteriormente en el punto 128 de la presente Resolución.
451. Asimismo, la Secretaría considera que la legislación en la materia establece que el análisis de similitud se realiza entre el producto importado y el similar que fabrica la rama de producción nacional, pero no entre los tipos que conforman el producto investigado entre sí o bien entre aquellos que se encuentran en el producto similar. En efecto, el artículo 2.6 del Acuerdo Antidumping no establece señalamiento ni criterio alguno sobre el número de productos que se encuentren dentro de la definición del producto similar, tal disposición únicamente establece que debe entenderse por producto similar: "2.6 En todo el presente Acuerdo se entenderá que la expresión producto similar' (like product') significa un producto que sea idéntico, es decir, igual en todos los aspectos al producto de que se trate, o, cuando no exista ese producto, otro producto que, aunque no sea igual en todos los aspectos, tenga características muy parecidas a las del producto considerado". En consecuencia, la Secretaría no encontró sustento ni razón para realizar una segmentación del producto investigado para determinar la similitud de producto como lo sugieren las empresas importadoras y exportadoras.
452. En consecuencia, con base en el análisis descrito en los puntos 121 al 129 y 442 a 451 de la presente Resolución, la información que obra en el expediente administrativo aporta elementos suficientes que permiten a la Secretaría confirmar que los recubrimientos cerámicos de fabricación nacional y los importados de India son productos similares, en virtud de que tienen características físicas y composición química semejantes, se fabrican con los mismos insumos y mediante procesos productivos que no muestran diferencias sustanciales. Asimismo, atienden a los mismos mercados y consumidores, lo cual les permite cumplir con las mismas funciones y ser comercialmente intercambiables, tal y como se señala a continuación.
a. Características
453. Porcelanite Lamosa, Cesantoni y Nitropiso presentaron un cuadro comparativo con las características de los recubrimientos cerámicos de India y los de fabricación nacional, a través del cual se observó que ambos productos cuentan con la misma composición química, coeficiente de absorción igual o menor al 0.5% en peso para los denominados "porcelánicos", y mayor al 0.5% en peso para los denominados "cerámicos", características físicas en formas y dimensiones, así como usos similares.
454. Asimismo, proporcionaron fichas técnicas y catálogos de los recubrimientos cerámicos fabricados por Porcelanite Lamosa, Cesantoni y Nitropiso, así como fichas con especificaciones técnicas correspondientes a importaciones de tres empresas fabricantes de recubrimientos cerámicos de India. El perfil de las empresas de India en sus páginas de Internet confirma que fabrican recubrimientos cerámicos con características físicas y especificaciones similares a los productos de fabricación nacional.
455. En esta etapa de la investigación, Vitromex presentó una lista de los recubrimientos cerámicos que fabrica, incluidos los denominados recubrimientos porcelánicos en formatos de gran tamaño, así como las fichas técnicas sus productos de recubrimientos de tipo cerámico y porcelánico.
456. A partir de la información que obra en el expediente administrativo, la Secretaría contó con elementos suficientes que le permiten confirmar que los recubrimientos cerámicos de producción nacional y el producto investigado originario de India, presentan características físicas en formas y dimensiones, especificaciones, composición química y usos similares a las señaladas en los puntos 7 al 11 de la presente Resolución.
b. Proceso productivo
457. Las Solicitantes presentaron diagramas y descripción sobre las etapas del proceso productivo para fabricar recubrimientos cerámicos de Porcelanite Lamosa, Cesantoni y Nitropiso, así como información sobre los procesos de fabricación de recubrimientos cerámicos de cuatro empresas productoras de India, KAG India (P) Ltd., Ijaro Internacional, Recore Ceramic y Aryan Tiles, disponible en las páginas de Internet https://www.kagindia.com/blog/tile-manufacturing-guide-step-by-step, https://www.ijaroceramic.com/blog/what-is-manufacturing-process-for-porcelain-tiles, https://recoreceramics.com/manufacturing y https://www.aryantiles.com/article/how-ceramic-tiles-are-made, respectivamente.
458. Adicionalmente, en esta etapa de la investigación, se contó con información del proceso productivo de recubrimientos cerámicos de la empresa Vitromex, la cual indica que también fabrica recubrimientos porcelánicos de gran formato con un coeficiente de absorción de agua igual o inferior a 0.5% en peso, con acabados esmaltado, pulido y rectificado.
459. A partir de la información que obra en el expediente administrativo, la Secretaría constató que, tanto los recubrimientos cerámicos originarios de India, así como los de fabricación nacional, se producen a partir de los mismos insumos y mediante procesos productivos semejantes a los descritos en el punto 18 de la presente Resolución, que no muestran diferencias sustanciales.
c. Normas
460. La información disponible en el expediente administrativo indica que, si bien no son obligatorias para el producto investigado y de fabricación nacional, existen normas de referencia para la industria de recubrimientos cerámicos respecto a la calidad de producto y métodos de ensayo, así como pruebas de deslizamiento y ruptura señaladas en el punto 20 de la presente Resolución.
461. De acuerdo con la revisión de los catálogos y fichas técnicas de las productoras nacionales Porcelanite Lamosa, Cesantoni, Nitropiso y Vitromex, así como de los fabricantes de recubrimientos cerámicos de India, la Secretaría constató que tanto el producto nacional similar como el producto investigado cumplen con diversos estándares internacionales, entre ellos, ANSI A137.1 "American National Standards Specifications for Ceramic Tile", ANSI A326.3 "American National Standard Test Method for Measuring Dynamic Coefficient of Friction of Hard Surface Flooring Materials", ASTM C373 "Standard Test Methods for Determination of Water Absorption and Associated Properties by Vacuum Method for Pressed Ceramic Tiles and Glass Tiles and Boil Method for Extruded Ceramic Tiles and Non-tile Fired Ceramic Whiteware Products", ISO 10545-3 "Ceramic tilesPart 3: Determination of water absorption, apparent porosity, apparent relative density and bulk density" e ISO 13006 "Ceramic tiles - Definitions, classification, characteristics and marking".
d. Usos y funciones
462. La información disponible en el expediente administrativo indica que tanto el producto investigado, como el de fabricación nacional, comparten los mismos usos y funciones señalados en el punto 21 de la presente Resolución, pues se aplican como capa protectora y decorativa de sustratos o superficies, de acuerdo con las necesidades del consumidor, y son utilizados para recubrir muros y pisos en interiores y exteriores, de construcciones de tipo residencial, comercial, industrial o de servicios.
e. Consumidores y canales de distribución
463. Las Solicitantes manifestaron que los recubrimientos cerámicos que se importan de India, así como los de fabricación nacional, abastecen a todo el territorio nacional y están dirigidos a los mismos consumidores, principalmente distribuidores de materiales para la mejora del hogar y profesionales en la construcción y remodelación de edificaciones. Para sustentarlo, indicaron que algunos de sus clientes realizaron importaciones de recubrimientos cerámicos originarias de India.
464. De acuerdo con los listados de ventas al mercado interno de Porcelanite Lamosa, Cesantoni, Nitropiso y Vitromex a sus clientes, así como el listado oficial de operaciones de importación de la Balanza Comercial de Mercancías de México, en adelante Balanza Comercial, de las fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.02 de la TIGIE, la Secretaría constató que durante el periodo analizado 36 clientes de las Solicitantes también adquirieron recubrimientos cerámicos, tanto del tipo cerámico como porcelánico, originarios de India. Lo anterior, permite confirmar que los recubrimientos cerámicos originarios de India y los de fabricación nacional se destinan a los mismos consumidores y mercados, lo que les permite ser comercialmente intercambiables.
f. Determinación
465. A partir del análisis de los argumentos y la información que consta en el expediente administrativo, descritos en los puntos 442 al 464 de la presente Resolución, la Secretaría determinó, de manera preliminar, que los recubrimientos cerámicos de fabricación nacional son similares al producto investigado, en virtud de que tienen características físicas y composición química semejantes, se fabrican con los mismos insumos y mediante procesos productivos que no muestran diferencias sustanciales. Asimismo, atienden a los mismos mercados y consumidores, lo que les permite cumplir con las mismas funciones y ser comercialmente intercambiables, de manera que pueden considerarse similares, de conformidad con lo dispuesto en los artículos 2.6 del Acuerdo Antidumping y 37, fracción II del RLCE.
2. Rama de producción nacional y representatividad
466. De conformidad con lo establecido en los artículos 4.1 y 5.4 del Acuerdo Antidumping, 40 y 50 de la LCE, y 60, 61 y 62 del RLCE, la Secretaría identificó a la rama de la producción nacional del producto similar al investigado como las productoras nacionales cuya producción conjunta constituye una proporción importante de la producción nacional total de recubrimientos cerámicos, tomando en consideración si las empresas fabricantes son importadoras del producto investigado o si existen elementos para establecer que se encuentran vinculadas con empresas importadoras o exportadoras del mismo.
467. Con base en lo señalado en los puntos 118 a 128 de la Resolución de Inicio, la Secretaría determinó que las Solicitantes constituyen la rama de producción nacional de recubrimientos cerámicos similar al producto investigado, toda vez que:
a. Durante el periodo analizado, la Secretaría identificó como productoras nacionales de recubrimientos cerámicos a Porcelanite Lamosa, Cesantoni, Nitropiso, Daltile México Comercial, S. de R.L. de C.V., en adelante Daltile, Vitromex, Iberica Tiles, S.A.P.I. de C.V., en adelante Iberica Tiles, Internacional de Cerámica, S.A.P.I. de C.V., en adelante Interceramic y Cerámica Santa Julia, S.A. de C.V., en adelante Cerámica Santa Julia.
b. El TCNA presentó una estimación de la producción nacional total de recubrimientos cerámicos, así como la participación de las Solicitantes en el periodo analizado e investigado. Con base en dicha estimación, el TCNA indicó que las Solicitantes representaron el 50.8% de la producción nacional total de recubrimientos cerámicos, en el periodo investigado. Asimismo, presentó cartas de las empresas Daltile, Vitromex, Iberica Tiles e Interceramic, mediante las cuales manifestaron su apoyo al inicio de la presente investigación.
c. A fin de contar con elementos adicionales sobre la participación y representatividad de Porcelanite Lamosa, Cesantoni y Nitropiso en la producción nacional de recubrimientos cerámicos, la Secretaría formuló diversos requerimientos de información al TCNA y a las empresas Daltile, Vitromex, Iberica Tiles, Interceramic y Cerámica Santa Julia.
d. La Secretaría calculó la producción nacional de recubrimientos cerámicos a partir de las cifras de producción que proporcionaron las Solicitantes y las cifras de las productoras nacionales que dieron respuesta al requerimiento -Daltile, Vitromex, Iberica Tiles e Interceramic-, así como la estimación de la producción de Cerámica Santa Julia que aportó el TCNA, al ser la mejor información disponible. Con base en lo anterior, la Secretaría confirmó que las Solicitantes constituyen una proporción importante de la producción nacional, en razón de que durante el periodo investigado y analizado representaron el 51% de la producción nacional total de recubrimientos cerámicos.
e. La Secretaría observó que Cesantoni y Nitropiso no efectuaron importaciones del producto investigado. Por otra parte, Porcelanite Lamosa realizó importaciones de recubrimientos cerámicos originarias de India que representaron el 11% del volumen total de las importaciones investigadas durante el periodo analizado. No obstante, dichas importaciones no constituyeron un factor que explicara el comportamiento y precios de las importaciones objeto de investigación, por lo que no pueden ser la causa del daño alegado, debido a lo siguiente:
i. Solo representaron el 2.3% y 2.0% de las ventas al mercado interno de Porcelanite Lamosa y de las Solicitantes, respectivamente, en el periodo analizado, y menos del 1% del Consumo Nacional Aparente, en adelante CNA, y de la producción nacional en dicho periodo.
ii. El precio promedio de las importaciones originarias de India de Porcelanite Lamosa se ubicó 17% por arriba del precio promedio de las importaciones investigadas durante el periodo analizado y 52% por encima del precio promedio de venta al mercado interno de la rama de producción nacional en el mismo periodo.
iii. Porcelanite Lamosa declaró que realizó importaciones del producto investigado con el objetivo de mitigar los efectos negativos causados por dichas importaciones, por lo que el interés principal de Porcelanite Lamosa es como productora nacional, en virtud de que su solicitud de inicio de la presente investigación fue motivada por el comportamiento lesivo de las importaciones originarias de India en condiciones de dumping.
f. La Secretaría no contó con elementos que indiquen que las Solicitantes se encuentran vinculadas con exportadores o importadores del producto investigado.
468. A partir de lo anterior, la Secretaría determinó, de manera inicial, que las Solicitantes constituyen la rama de producción nacional de recubrimientos cerámicos, similar al producto investigado, toda vez que durante el periodo investigado y analizado representaron el 51% de la producción nacional de dichos productos, y cuentan con el apoyo de las productoras Daltile, Vitromex, Iberica Tiles e Interceramic, por lo que la solicitud de investigación se encuentra respaldada por el 99% de la producción nacional total.
469. En esta etapa de la investigación, diversas empresas importadoras y exportadoras, presentaron argumentos tendientes a cuestionar la representatividad de las Solicitantes en la producción nacional. Al respecto, señalaron lo siguiente:
a. La importadora Armavico, así como las exportadoras Antiek, Flavour, Lavish Ceramics, Lavish Granito, Luxgres y Shivam manifestaron que las Solicitantes no demostraron representar al menos el 25% de la producción nacional. Argumentaron que la sola afirmación de su participación en la industria no satisface la carga probatoria, pues se debe tener información objetiva y verificable de su producción con cifras auditadas y pruebas del apoyo expreso del resto de las productoras. Armavico añadió que, aun suponiendo que las Solicitantes acreditaran representatividad respecto de la cerámica convencional, no demostraron que sean representativas respecto del porcelanato premium BIa de gran formato, pulido y rectificado. Asimismo, señaló que Time Ceramics sería la única empresa especializada en fabricar dicho producto en México, la cual no es mencionada por los Solicitantes, pese a que inició operaciones dentro del periodo investigado, en diciembre de 2024.
b. La importadora La Piedad solicitó excluir a Porcelanite Lamosa de la rama de producción nacional, en virtud de que en la Resolución de Inicio se señaló que realizó importaciones del producto investigado. Asimismo, con base en información estadística de 2019 a 2020 del portal VOLZA, una plataforma global de comercio exterior, señaló que las empresas coadyuvantes Interceramic, Iberica Tiles y Daltile, habrían concentrado más del 50% de las importaciones de porcelanato gran formato pulido y rectificado, por lo que solicitó a la Secretaría requerirles información sobre sus importaciones durante el periodo analizado y, en su caso, recalcular la representatividad excluyendo a las productoras que realizaron importaciones. También señaló que la empresa Time Ceramics inauguro su planta en Hidalgo en enero de 2025, con capacidad de producir porcelanato de gran formato. Al respecto, presentó noticias de páginas de Internet: https://www.eleconomista.com.mx/estados/time-ceramics-busca-posicionar-mexico-produccion-porcelanatos-gran-escala-20250131-744471.html y https://pasaporteinformativo.mx/2025/04/01/anuncia-time-ceramics-planes-para-producir-y-distribuir-porcelanato-en-mexico-estados-unidos-y-sudamerica/.
470. Por su parte, las Solicitantes señalaron que los argumentos de las empresas importadoras y exportadoras son infundados y deben desestimarse, por las razones siguientes:
a. Contrario a lo que alegan la importadora Armavico y las exportadoras Antiek, Flavour, Lavish Ceramics, Lavish Granito, Luxgres y Shivam, las Solicitantes no solo constituyen una porción sustancial de la producción nacional, sino que superan ampliamente el umbral de 25% previsto en el Acuerdo Antidumping. Además, fabrican recubrimientos tanto del tipo cerámico como porcelánico, incluidos los de gran formato. Asimismo, en esta etapa de la investigación se incorporó la participación de Vitromex, cuyos intereses se encuentran alineados con los de la producción nacional y cuyas afectaciones se suman a las de las Solicitantes.
b. La solicitud de la importadora La Piedad para excluir a Porcelanite Lamosa como productora nacional, por el solo hecho de haber realizado importaciones, debe desestimarse, por las siguientes razones:
i. El artículo 4.1 del Acuerdo Antidumping, al emplear el término "podrá", otorga a la autoridad investigadora una facultad discrecional para excluir del análisis a productoras nacionales que también importen el producto investigado. Sin embargo, dicha exclusión no opera automáticamente por el solo hecho de haber realizado importaciones. Para valorar su procedencia y aplicar correctamente dicha disposición, deben analizarse el propósito de tales importaciones, su importancia relativa frente a las actividades ordinarias de la empresa y el carácter con el que esta participa en el mercado. Este examen permite determinar si la productora comparece principalmente como fabricante de la rama de producción nacional o como importadora del producto investigado.
ii. En este sentido, Porcelanite Lamosa reitera su condición de productora nacional en la presente investigación y las importaciones que efectuó obedecen a una estrategia defensiva y de competitividad para mantener y proteger la operación de sus plantas productivas, buscando mantener y dar servicio al segmento distribuidor, que demanda líneas completas en condiciones draconianas, aprovechando su poder de mercado y que, como en el caso de la importadora La Piedad, tienen acceso a la importación directamente de India y otros países, lo que mantiene una intensa competencia.
iii. En el período investigado, las importaciones de Porcelanite Lamosa de India representaron menos de 4% de sus ventas y menos de 3.5% de su producción total, además los precios de sus importaciones fueron superiores al precio de India y de la rama de producción nacional, por lo que cualquier caracterización como importadora queda desvirtuada al acreditar su preponderante actividad como productora nacional de recubrimientos cerámicos.
iv. El hecho de que Porcelanite Lamosa posea y opere 11 plantas en el territorio nacional, el que efectúe considerables inversiones en activos y mantenga una plantilla de recursos humanos especializada en la fabricación de recubrimientos cerámicos, confirma su actividad principal como productora nacional de dicha mercancía. Para sustentarlo presentó diversas páginas de Internet con notas periodísticas relacionadas con su presencia y relevancia en la industria https://www.eleconomista.es/industria/noticias/12457290/09/23/el-segunfo-fabricante-mundial-de-azulejos-el-mexicano-lamosa-compra-baldocer-por-425-millones.html, https://www.elperiodicodelazulejo.es/industria/ceramic-world-review-actualiza-el-ranking-de-los-25-principales-grupos-de-ceramica-del-mundo-en-2022-JE1600759, https://www.linkedin.com/pulse/top-f%C3%A1bricas-de-cer%C3%A1mica-y-porcelanato-en-julio-sol/ y https://expodeco.pe/entrada/grupo-lamosa-se-posiciona-como-la-segunda-fabricante-de-ceramica-mas-grande-del-mundo-39114.
v. Porcelanite Lamosa confirma no ser importadora o comercializadora, ni contar con una red de tiendas o establecimientos dedicados al comercio de recubrimientos cerámicos, pues la comercialización y distribución de sus productos que fabrica se realiza enajenando los productos a empresas no vinculadas que integran el sector distribuidor.
vi. La importadora La Piedad solicita, indebidamente y sin fundamento legal, que la Secretaría requiera las importaciones a tres productoras nacionales que apoyan la investigación, con base en estadísticas de 2019 a 2020, es decir, fuera del periodo analizado y afirmando que estas empresas concentran el 50% del "porcelanato" importado. Además de no presentar una justificación metodológica que permitiera considerar pertinente dicha información, su petición resulta improcedente, extemporánea, irrelevante y tendenciosa para el análisis de representatividad.
471. Al respecto, la Secretaría determinó que carecen de sustento los señalamientos formulados por las importadoras Armavico y La Piedad, así como las exportadoras Antiek, Flavour, Lavish Ceramics, Lavish Granito, Luxgres y Shivam, debido a lo siguiente:
a. La información disponible en el expediente administrativo, así como lo señalado en los puntos 118 a 128 de la Resolución de Inicio y los resultados descritos en los puntos 127 al 129 de la presente Resolución, confirman que las Solicitantes y Vitromex son productoras nacionales de recubrimientos cerámicos para piso y muro, incluidos productos similares a los alegados por las importadoras y exportadoras.
b. La representatividad de la rama de producción nacional y el grado de apoyo a la solicitud se evalúa respecto de la producción nacional total del producto similar, y no respecto de determinadas variedades, modelos, presentaciones o segmentos comerciales como pretenden las importadoras y exportadoras. En este sentido, ni el Acuerdo Antidumping ni las disposiciones nacionales aplicables prevén una evaluación segmentada de la representatividad o del grado de apoyo por tipos específicos de producto como pretenden las importadoras y exportadoras. En efecto:
i. El artículo 4.1 del Acuerdo Antidumping dispone que "...la expresión rama de producción nacional' se entenderá en el sentido de abarcar el conjunto de los productores nacionales de los productos similares, o aquellos de entre ellos cuya producción conjunta constituya una proporción importante de la producción nacional total de dichos productos." El artículo 5.4 dispone que "La solicitud se considerará hecha por la rama de producción nacional o en nombre de ella' cuando esté apoyada por productoras nacionales cuya producción conjunta represente más del 50 por ciento de la producción total del producto similar producido por la parte de la rama de producción nacional que manifieste su apoyo o su oposición a la solicitud. No obstante, no se iniciará ninguna investigación cuando las productoras nacionales que apoyen expresamente la solicitud representen menos del 25 por ciento de la producción total del producto similar producido por la rama de producción nacional."
ii. Asimismo, el artículo 40 de la LCE establece que "...se entenderá por rama de producción nacional el total de los productores nacionales de las mercancías idénticas o similares, o aquéllos cuya producción conjunta constituya una proporción importante de la producción nacional total." El artículo 50 confirma que "Los solicitantes deberán ser representativos de cuando menos el 25% de la producción total de la mercancía idéntica o similar, o directamente competidora, producida por la rama de producción nacional."
c. En apoyo a lo anterior, el Informe del Órgano de Apelación en el caso Estados Unidos - Medidas antidumping sobre determinados productos de acero laminado en caliente procedentes de Japón (WT/DS184/AB/R), del 24 de julio de 2001, en su párrafo 190 señala que "Se recomienda que las autoridades encargadas de la investigación que investiguen y examinen las importaciones en relación con la rama de producción nacional', los productos similares en el mercado interno' y los productores nacionales de [...] productos [similares]'. La investigación y el examen deben centrarse en la totalidad de la rama de producción nacional' y no simplemente en una parte, un sector o un segmento de esta."
472. Asimismo, la Secretaría consideró improcedente la solicitud formulada por la importadora La Piedad sobre excluir a Porcelanite Lamosa de la rama de producción nacional, toda vez que la información disponible en el expediente administrativo confirma que dicha empresa mantiene el carácter de productora nacional de recubrimientos cerámicos similares al producto investigado, por las razones siguientes:
a. Porcelanite Lamosa manifestó expresamente su interés en promover la presente investigación en su carácter de productora nacional y acreditó haber fabricado, durante el periodo analizado, mercancía similar al producto investigado. Asimismo, señaló no encontrarse vinculada con importadoras ni exportadoras de dicho producto, por lo que no existen elementos que desvirtúen su participación como productora nacional.
b. Las importaciones del producto investigado realizadas por Porcelanite Lamosa no modifican ni desvirtúan su carácter de fabricante nacional. De acuerdo con la información disponible, dichas operaciones tuvieron una finalidad defensiva, orientada a mitigar los efectos negativos generados por las importaciones originarias de India en condiciones de dumping. En consecuencia, el interés predominante de Porcelanite Lamosa en el presente procedimiento corresponde al de productora nacional afectada por el comportamiento lesivo de dichas importaciones.
c. Adicionalmente, la Secretaría coincide en que el hecho de que Porcelanite Lamosa opere 11 plantas en territorio nacional, realice inversiones significativas en activos productivos y mantenga una plantilla de personal especializada en la fabricación de recubrimientos cerámicos, confirma que su actividad principal corresponde a la producción nacional de dicha mercancía y no a la importación o comercialización del producto investigado.
473. En esta etapa de la investigación, la productora Vitromex presentó sus indicadores económicos y financieros de recubrimientos cerámicos similares al producto investigado para el periodo analizado y solicitó, en su carácter de productora nacional, adherirse a los argumentos y pruebas presentados por las Solicitantes. Asimismo, manifestó no estar vinculada con importadoras o exportadoras del producto investigado y explicó que, si bien realizó importaciones del producto investigado en 2023 y 2024, estas fueron con el objetivo de mantener una línea completa de productos a precios competitivos y concurrir al mercado nacional, siendo necesario ofrecer un portafolio de productos que mantengan una operación con adecuados niveles de rentabilidad ante las importaciones en condiciones de dumping.
474. En razón de que la empresa Vitromex, fabricante de recubrimientos cerámicos similar al producto investigado presentó información relativa a sus indicadores económicos y financieros y solicitó adherirse a los argumentos y pruebas presentados por las Solicitantes, la Secretaría consideró procedente incluir a dicha empresa junto con las Solicitantes como parte de la rama de producción nacional para efectos de la presente investigación.
475. Asimismo, con el fin de contar con mayores elementos sobre la producción nacional total del producto similar al investigado, la Secretaría requirió a la empresa Time Ceramics, señalada como posible productora nacional por Armavico y La Piedad, información sobre sus indicadores de producción, ventas al mercado interno, exportaciones, importaciones y capacidad instalada de recubrimientos cerámicos para el periodo analizado. Al respecto, la respuesta de Time Ceramics será objeto de análisis en la siguiente etapa de la investigación, como consta en los puntos 90 y 91 de la presente Resolución.
476. Con base en la información que obra en el expediente administrativo, la Secretaría calculó la producción nacional de recubrimientos cerámicos del producto similar al investigado, a partir de las cifras de producción proporcionadas por las Solicitantes y Vitromex, así como las cifras de las productoras nacionales Daltile, Iberica Tiles e Interceramic y la estimación de la producción de Cerámica Santa Julia que aportó el TCNA, al ser la mejor información disponible. Con base en lo anterior, la Secretaría confirmó que las Solicitantes y Vitromex, de manera conjunta constituyen una proporción importante de la producción nacional, debido a que durante el periodo investigado y analizado representaron el 64% y 65% de la producción nacional total de recubrimientos cerámicos, respectivamente.
477. Al igual que en la etapa previa, la Secretaría revisó los listados de las operaciones de importación que reporta la Balanza Comercial, correspondientes a las fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.02 de la TIGIE durante el periodo analizado, señalado en los puntos 490 al 493 de la presente Resolución, y constató que en dicho periodo Cesantoni y Nitropiso no efectuaron importaciones del producto investigado. En cambio, se observó que Porcelanite Lamosa y Vitromex efectuaron importaciones de recubrimientos cerámicos para piso y muro originarias de India que, en conjunto, representaron el 13% del volumen total de las importaciones investigadas durante el periodo analizado.
478. La Secretaría determinó que las importaciones que realizaron Porcelanite Lamosa y Vitromex no constituyeron un factor que explicara el comportamiento y precios de las importaciones objeto de investigación y, por lo tanto, no pueden considerarse causa del daño alegado, debido a lo siguiente:
a. Estas importaciones solo representaron el 2.1% de las ventas al mercado interno de Porcelanite Lamosa y Vitromex, y el 1.8% de las Solicitantes, en el periodo analizado, y menos del 1.2% del CNA y la producción nacional en dicho periodo.
b. El precio promedio de las importaciones originarias de India de Porcelanite Lamosa y Vitromex se ubicó 13% por arriba del precio promedio de las importaciones investigadas durante el periodo analizado y 52% por encima del precio promedio de venta al mercado interno de la rama de producción nacional en el mismo periodo.
c. Porcelanite Lamosa y Vitromex declararon que sus importaciones fueron con el objetivo de mantener una línea de productos a precios competitivos y ofrecer un portafolio de productos con adecuados niveles de rentabilidad y mitigar los efectos negativos causados por las importaciones en condiciones de dumping. Asimismo, su interés principal en la presente investigación es participar como productora nacional, motivado por el comportamiento lesivo de las importaciones originarias de India en condiciones de dumping.
479. Con base en los resultados anteriores y la información disponible en el expediente administrativo, la Secretaría determinó preliminarmente que Porcelanite Lamosa, Cesantoni, Nitropiso y Vitromex constituyen la rama de producción nacional de recubrimientos cerámicos similares al producto investigado, toda vez que durante el periodo investigado y analizado representaron el 64% y 65% de la producción nacional de dicho producto, respectivamente, y la solicitud de investigación se encuentra respaldada por el 99% de la producción nacional total en el periodo investigado, de conformidad con los artículos 4.1 y 5.4 del Acuerdo Antidumping, 40 y 50 de la LCE, y 60, 61 y 62 del RLCE. Adicionalmente, la Secretaría no contó con elementos que indiquen que Porcelanite Lamosa, Cesantoni, Nitropiso y Vitromex se encuentran vinculadas con exportadores o importadores del producto investigado.
3. Mercado nacional
480. La información que obra en el expediente administrativo indica que, además de Porcelanite Lamosa, Cesantoni, Nitropiso y Vitromex, las empresas Daltile, Iberica Tiles, Interceramic y Cerámica Santa Julia son productoras nacionales de recubrimientos cerámicos, mientras que los principales consumidores son el sector de la construcción y remodelación de edificaciones, obra pública, así como distribuidores de materiales para el hogar.
481. En esta etapa de la investigación, la importadora Divani manifestó que la construcción es el principal mercado final de los recubrimientos cerámicos, por lo que el nivel de dicha actividad, especialmente el residencial, impacta directamente en la demanda interna. Asimismo, la importadora Intercomerce señaló que el mercado nacional de recubrimientos cerámicos es un nicho dinámico y en crecimiento, caracterizado por una demanda cada vez más exigente de productos importados y nacionales. Asimismo, precisó que los principales sectores consumidores de estos productos son la construcción y remodelación, los desarrollos inmobiliarios, así como el diseño y la decoración de interiores.
482. Las importadoras La Piedad y Armavico señalaron que el consumo nacional de revestimientos cerámicos se divide en dos grandes segmentos: i) el mercado residencial o de consumidor final (remodelación y autoconstrucción), y ii) el mercado de mayoreo y proyectos arquitectónicos (revendedores retail, construcción formal de vivienda, comercial e institucional).
483. Finalmente, las exportadoras Antiek, Flavour, Lavish Ceramics, Lavish Granito, Luxgres y Shivam manifestaron que el mercado mexicano es altamente exigente, sobre todo en productos de alta gama. Por esta razón, diversas importadoras han establecido relaciones comerciales con empresas de India con el fin de abastecer las necesidades del mercado nacional. Agregaron que las productoras indias son pioneras y líderes en la fabricación de baldosas y azulejos cerámicos vitrificados digitales, que ofrecen acabados premium -mármol, piedra, cemento, madera-, demandados en México y que no se fabrican en el país.
484. Al respecto, la Secretaría reitera que, conforme a lo señalado en los puntos 3 al 21, 127 al 129 y 479 de la presente Resolución, el producto investigado comprende la totalidad de los recubrimientos, tanto cerámicos como porcelánicos, y que la producción nacional fabrica ambos tipos de productos. En consecuencia, a fin de efectuar una evaluación objetiva del daño, el análisis del mercado nacional debe contemplar la totalidad del producto investigado, sin segmentarlo por variedades comerciales, formatos, calidades o cualquier otra característica. Una segmentación de esta naturaleza modificaría indebidamente el mercado previamente definido, resultaría incompatible con la cobertura del producto investigado y distorsionaría la evaluación exigida por el artículo 3 del Acuerdo Antidumping y los artículos 39 a 41 de la LCE.
485. Al igual que en la etapa previa de la investigación, la Secretaría evaluó el comportamiento del mercado nacional de recubrimientos cerámicos, con base en la información disponible en el expediente administrativo. Para ello, calculó el CNA -calculado como la producción nacional más las importaciones menos las exportaciones-, con base en la información que proporcionaron las productoras nacionales y el TCNA conforme a lo señalado en el punto 476 de la presente Resolución, así como de las cifras de importaciones de recubrimientos cerámicos para el periodo analizado, obtenidas conforme a lo indicado en los puntos 490 al 493 de la presente Resolución.
486. A partir de la información descrita en el punto inmediato anterior de la presente Resolución, la Secretaría confirmó que el mercado nacional de recubrimientos cerámicos registró una contracción durante el periodo analizado. En efecto, el CNA disminuyó 2% en 2023 y 3% en el periodo investigado, lo que representó una disminución de 5% en el periodo analizado. El desempeño de cada componente del CNA fue el siguiente:
a. Las importaciones totales aumentaron 74% en el periodo analizado, derivado de un crecimiento de 55% en 2023 y 12% en el periodo investigado. Durante el periodo analizado, la oferta del producto importado se efectuó de 39 países. En particular, en el periodo investigado, el principal origen de las importaciones fue India con una participación de 75%, seguido de España (10%), China (5%), Italia (3%), Vietnam (2.1%) y los Estados Unidos (1.7%), quienes en conjunto concentraron el 96% del volumen total importado.
b. La producción nacional registró un comportamiento decreciente, con caídas de 8% y 6% en 2023 y el periodo investigado, respectivamente, lo que significó una disminución de 14% durante el periodo analizado.
c. Las exportaciones disminuyeron 23% en el periodo analizado; se redujeron 15% en 2023 y 9% en el periodo investigado. Durante el periodo analizado representaron en promedio el 15% de la producción nacional total.
487. Por su parte, la producción nacional orientada al mercado interno, en adelante PNOMI, -calculada como la producción nacional total menos las exportaciones-, tuvo un desempeño decreciente similar al observado por la producción nacional, al registrar caídas de 7% en 2023 y 6% en el periodo investigado, lo que significó una disminución de 12% durante el periodo analizado.
4. Análisis sobre las importaciones
488. De conformidad con lo establecido en los artículos 3.1 y 3.2 del Acuerdo Antidumping, 41, fracción I de la LCE, y 64, fracción I del RLCE, la Secretaría evaluó el comportamiento y la tendencia de las importaciones del producto investigado durante el periodo analizado, tanto en términos absolutos como en relación con la producción o el consumo nacional.
489. De acuerdo con lo señalado en los puntos 134 a 138 de la Resolución de Inicio, las Solicitantes manifestaron lo siguiente:
a. En un contexto de contracción del mercado nacional, durante el periodo analizado se registró un incremento de las importaciones de recubrimientos cerámicos originarias de India, en términos absolutos y en relación con el CNA y la producción nacional, con niveles de precios que registraron márgenes de subvaloración, lo que desplazó del mercado a la producción nacional y causó un daño importante a la rama de producción nacional.
b. El producto investigado ingresa al mercado nacional a través de las fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.02 de la TIGIE, correspondientes al régimen definitivo y temporal. Adicionalmente solicitaron que se incluya en la investigación las importaciones que ingresan al amparo de la Regla Octava, así como las destinadas al régimen de recinto fiscalizado y operaciones virtuales, pues si bien es mercancía que se retorna al exterior, los bajos precios a los que ingresa han contribuido a la distorsión de los precios de la producción nacional e inducido a la demanda de mercancía importada en dicho régimen que ha desplazado la mercancía nacional.
c. Con respecto a las importaciones que ingresan por Regla Octava, manifestaron que, con motivo de la generalidad de cobertura de las fracciones arancelarias de dicho régimen, así como la falta de disponibilidad de información sobre la mercancía investigada, no tuvieron posibilidad de detectar importaciones del producto investigado durante el periodo analizado que ingresaron bajo dicho régimen, y entienden que, no incluir el régimen de Regla Octava en la cobertura de producto desde el inicio de la presente investigación, podría implicar un mecanismo de elusión ante la eventual imposición de una medida compensatoria a las importaciones de recubrimientos cerámicos de India.
d. Indicaron que por las fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.02 de la TIGIE, también ingresan mercancías distintas al producto investigado, por lo que solicitaron al TCNA realizar la depuración e identificación de los valores, volúmenes y precios de las importaciones de recubrimientos cerámicos originarias de India, así como de otros orígenes.
e. El TCNA presentó la base de datos de las operaciones de importación de las fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.02 de la TIGIE, que obtuvo del SAT y, junto con las Solicitantes, aportaron la metodología para identificar las importaciones de recubrimientos cerámicos originarias de India y de otros orígenes, así como el tipo de recubrimiento (cerámico y porcelánico). Para ello, utilizaron los criterios señalados en el punto 38 de la Resolución de Inicio.
490. Con base en lo señalado en los puntos 139 a 144 de la Resolución de Inicio, la Secretaría identificó y obtuvo las importaciones objeto de investigación de acuerdo con lo siguiente:
a. La Secretaría previno a las Solicitantes y requirió al TCNA aclarar algunos aspectos sobre la metodología de depuración y criterios aplicados para identificar el producto investigado señalados en los puntos 139 y 140 de la Resolución de Inicio.
b. En respuesta, las Solicitantes aportaron los ajustes correspondientes a su cálculo de importaciones del producto investigado y manifestaron que, de acuerdo con sus estimaciones, se observó que las importaciones investigadas registraron un incremento de 135% en el periodo analizado y 16% en el periodo investigado. Los recubrimientos de tipo porcelánico y cerámico se incrementaron 143% y 42%, respectivamente, en el periodo analizado. Asimismo, el incremento del volumen de las importaciones investigadas significó un aumento de 7 puntos porcentuales del CNA en el periodo analizado, al pasar de una contribución de 4% en 2022 a 11% en el periodo investigado.
c. La Secretaría no contó con elementos que sustentaran que las importaciones investigadas ingresan por el régimen de Regla Octava, ya que las Solicitantes no presentaron los medios de prueba que acreditaran que los recubrimientos cerámicos ingresaron al amparo de dicho régimen, por lo tanto, la Secretaría únicamente consideró las operaciones con claves de pedimento bajo los regímenes definitivo y temporal.
d. La Secretaría se allegó el listado de operaciones de importación de la Balanza Comercial, correspondientes a las fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.02 de la TIGIE, para el periodo analizado. La Secretaría consideró la base de importaciones de la Balanza Comercial, en virtud de que las operaciones contenidas en dicha base de datos se obtienen previa validación de los pedimentos aduaneros que se dan en un marco de intercambio de información entre agentes y apoderados aduanales, por una parte, y la autoridad aduanera por la otra, y contiene información más completa, por lo que se considera como la mejor fuente de información disponible.
e. La Secretaría replicó la metodología de identificación de importaciones propuesta por las Solicitantes y el TCNA, calculó los volúmenes y los valores de las importaciones de recubrimientos cerámicos originarias de India y de otros orígenes a partir de la información de la Balanza Comercial y obtuvo cifras similares a las que estimaron las Solicitantes, que confirman la tendencia creciente de las importaciones investigadas.
491. En esta etapa de la investigación, las empresas importadoras Armavico y La Piedad cuestionaron la metodología de depuración propuesta por las Solicitantes. En particular, cuestionaron el criterio de incluir, dentro del grupo porcelánico de la fracción 6907.21.02 de baja absorción, las descripciones identificadas con el término "porcelánico" de las fracciones 6907.22.02 y 6907.23.02 de alta absorción, sin realizar una identificación por formato, acabado o grado de absorción.
492. A fin de contar con mayores elementos de juicio sobre este aspecto de la investigación, la Secretaría requirió pedimentos de importación a empresas importadoras y agentes aduanales, en el periodo analizado, con el objeto de corroborar aquellas descripciones identificadas con el término "porcelánico" de las fracciones 6907.22.02 y 6907.23.02 de alta absorción, que se incluyeron dentro del grupo porcelánico de la fracción 6907.21.02 de baja absorción. Cabe destacar que, el volumen de operaciones que se incluyó en la fracción 6907.21.02 del tipo porcelánico de baja absorción proveniente de las fracciones 6907.22.02 y 6907.23.02 del tipo cerámico de alta absorción, representó menos del 1% del volumen de las importaciones de India en el periodo investigado y analizado, por lo que no alteran los comportamientos ni los resultados de las importaciones del producto investigado originarias de India como de otros orígenes. Asimismo, las importadoras comparecientes proporcionaron documentación de sus operaciones de importación que permitió a la Secretaría corroborar la identificación correcta del producto investigado.
493. Derivado de la documentación de importación señalada en el punto inmediato anterior de la presente Resolución, la Secretaría revisó el cálculo del volumen y del valor de importaciones de recubrimientos cerámicos que se obtuvo en la etapa anterior de la investigación. Los resultados obtenidos confirman el comportamiento y la tendencia de las importaciones investigadas y de otros orígenes descritos en la Resolución de Inicio, como se aprecia en los puntos subsecuentes.
494. En efecto, la información que obra en el expediente administrativo confirma que las importaciones totales de recubrimientos cerámicos se incrementaron 74% en el periodo analizado, 55% en 2023 y 12% en el periodo investigado. Este comportamiento se explica, principalmente, por el desempeño de las importaciones originarias de India, debido a lo siguiente:
a. Las importaciones investigadas mostraron una tendencia creciente durante el periodo analizado, aumentaron 110% en 2023 y 18% en el periodo investigado, lo que significó un incremento de 148% en el periodo analizado. Derivado de este comportamiento aumentaron 22 puntos porcentuales de participación en las importaciones totales de recubrimientos cerámicos durante el periodo analizado, al pasar de una contribución de 53% en 2022, a 71% en 2023 y 75% en el periodo investigado.
b. En contraste, las importaciones de otros orígenes disminuyeron 6% en 2023 y 2% en el periodo investigado, por lo que acumularon una caída de 8% en el periodo analizado. En relación con la participación en el total de las importaciones de recubrimientos cerámicos, las importaciones originarias de otros países disminuyeron su participación en 22 puntos porcentuales, al pasar de una contribución de 47% en 2022 a 25% en el periodo investigado.
495. En términos de participación en el mercado nacional, la Secretaría confirmó que las importaciones totales de recubrimientos cerámicos aumentaron 6.7 puntos porcentuales su participación en el CNA en el periodo analizado, al pasar de representar 7.9% en 2022 a 14.6% en el periodo investigado. Este comportamiento está asociado con el aumento de participación de mercado que observaron las importaciones investigadas, debido a lo siguiente:
a. Las importaciones investigadas incrementaron su participación en el CNA en 6.8 puntos porcentuales durante el periodo analizado y 2.1 puntos porcentuales en el periodo investigado, al pasar de una contribución de 4.2% en 2022, a 8.9% en 2023 y 11% en el periodo investigado.
b. En contraste, las importaciones de otros países disminuyeron 0.1 punto porcentual su participación en el CNA en el periodo analizado, al pasar de 3.7% en 2022 a 3.6% en el periodo investigado.
496. Por su parte, la PNOMI redujo su participación en el CNA en 6.7 puntos porcentuales en el periodo analizado y 2.1 puntos porcentuales en el periodo investigado, al pasar de 92.1% en 2022, a 87.5% en 2023 y 85.4% en el periodo investigado. Destaca que las importaciones investigadas también aumentaron su participación con relación a la PNOMI en 8 puntos porcentuales en el periodo analizado y 3 puntos porcentuales en el periodo investigado, al pasar de una contribución de 5% en 2022, a 10% en 2023 y 13% en el periodo investigado.
Mercado nacional de recubrimientos cerámicos
Fuente: Elaboración de la Secretaría con información de las empresas productoras Porcelanite Lamosa, Cesantoni,
Nitropiso, Vitromex, el TCNA y la Balanza Comercial.
497. Asimismo, como se señaló anteriormente, 36 clientes de las Solicitantes realizaron importaciones de recubrimientos cerámicos originarias de India. Al respecto, destaca que sus importaciones de la mercancía investigada, si bien disminuyeron 6% en el periodo investigado, se observó un crecimiento importante de 108% en el periodo analizado, mientras que sus compras de recubrimientos cerámicos de fabricación nacional se redujeron 9% en el periodo investigado y 22% en el periodo analizado. Con respecto a las importaciones de recubrimientos de tipo cerámico y porcelánico importados por dichos clientes, la Secretaría observó que, en el periodo analizado: i) 13 clientes incrementaron 129% sus importaciones del tipo cerámico, y ii) 36 clientes aumentaron 104% sus importaciones del tipo porcelánico. Estos resultados indican, de manera preliminar, que los volúmenes de las importaciones de recubrimientos cerámicos originarias de India sustituyeron las compras de la mercancía nacional similar.
498. Con base en el análisis descrito en los puntos 488 al 497 de la presente Resolución, la Secretaría determinó preliminarmente que, ante un contexto de contracción del mercado, las importaciones investigadas registraron una tendencia creciente en términos absolutos y en relación con el mercado y la producción nacional, tanto en el periodo investigado como en el periodo analizado, lo que indica la existencia de un desplazamiento del producto similar de fabricación nacional causado por las importaciones de recubrimientos cerámicos originarias de India. En este sentido, solo las importaciones originarias de India en condiciones de dumping aumentaron su participación en el mercado nacional, mientras que la PNOMI y las importaciones de otros orígenes disminuyeron su participación de mercado a lo largo del periodo analizado.
5. Efectos sobre los precios
499. Con fundamento en lo dispuesto por los artículos 3.1 y 3.2 del Acuerdo Antidumping, 41, fracción II de la LCE, y 64, fracción II del RLCE, la Secretaría analizó si las importaciones de recubrimientos cerámicos originarias de India concurrieron al mercado nacional a precios considerablemente inferiores a los del producto nacional similar, o bien, si el efecto de estas importaciones fue deprimir los precios internos o impedir el aumento que, en otro caso, se hubiera producido, y si el nivel de precios de las importaciones fue determinante para explicar su comportamiento en el mercado nacional.
500. De acuerdo con lo señalado en los puntos 151 a 156 de la Resolución de Inicio, las Solicitantes manifestaron lo siguiente:
a. Durante el periodo analizado y el periodo investigado, las importaciones investigadas registraron niveles significativos de subvaloración con respecto al precio nacional y de otras fuentes de abastecimiento, asociados con la práctica de discriminación de precios en que incurrieron, lo que presionó a las productoras nacionales a reducir sus precios. Adicionalmente, señalaron que el consumidor en general es altamente sensible a los bajos precios de las importaciones investigadas en relación con el producto similar nacional.
b. En este sentido, consideraron razonable comparar el precio de las importaciones investigadas con el precio de las ventas al mercado interno de la rama de producción nacional, por tipo de recubrimiento, es decir, cerámico y porcelánico. Porcelanite Lamosa, Cesantoni y Nitropiso consideraron esta estimación pertinente y relevante para el análisis de precios, debido a que dicha diferenciación por tipo de recubrimiento es una práctica habitual en la industria e incide en su formación de precios, ya que los recubrimientos de tipo porcelánico, al tener una menor absorción de agua, presentan precios más altos que los recubrimientos de tipo cerámico que tienen una mayor absorción de agua.
c. Con la finalidad de evaluar la existencia de subvaloración, consideraron el precio de internación a nivel aduana de las importaciones investigadas por tipo cerámico y porcelánico, ajustados con el derecho de trámite aduanero, el arancel correspondiente, así como los honorarios y gastos de internación que obtuvieron de tres facturas de importación de Porcelanite Lamosa. Como resultado, observaron lo siguiente:
i. El precio de las importaciones investigadas de tipo cerámico arrojó márgenes de subvaloración con respecto al precio del producto similar de la rama de producción nacional de tipo cerámico de 17.6% en 2023 y 5.6% en el periodo investigado.
ii. El precio de las importaciones investigadas de tipo porcelánico registró márgenes de subvaloración con respecto al precio del producto similar de la rama de producción nacional de tipo porcelánico de 10.8% en 2022, 46.5% en 2023 y 40.9% en el periodo investigado.
iii. El precio de las importaciones de otros orígenes tanto de tipo cerámico como porcelánico, se mantuvieron significativamente por arriba del precio nacional durante el periodo analizado, por lo que no registraron márgenes de subvaloración.
d. Adicionalmente, al realizar un análisis sobre los márgenes de subvaloración de las importaciones investigadas por tipo cerámico y porcelánico ponderado, con respecto a su participación en el volumen de las importaciones investigadas, se observa que el precio promedio de las importaciones investigadas registró márgenes de subvaloración con respecto al precio de venta al mercado interno de la rama de producción nacional de 10% en 2022, 44% en 2023 y 39% en 2024.
e. Consideraron que el análisis de los precios por tipo de recubrimiento cerámico y porcelánico, permite observar que la afectación negativa de los precios de las importaciones investigadas sobre los precios al mercado interno del producto similar, fue mayor en el caso de los recubrimientos de tipo porcelánico, debido a su mayor participación en el volumen de las importaciones investigadas, en tanto que en los recubrimientos de tipo cerámico también se observó una afectación a causa del volumen de importaciones de este tipo de recubrimiento, pero también por la perturbación de mercado causada por los recubrimientos de tipo porcelánico que contribuyeron a la caída de los precios nacionales de tipo cerámico, toda vez que el diferencial de precios en el periodo analizado de las importaciones investigadas entre el tipo cerámico y porcelánico fue de solo 28%, mientras que el diferencial de los precios de venta al mercado interno nacional entre el tipo cerámico y porcelánico fue de 110%, y el diferencial de precios de las importaciones investigadas de tipo porcelánico respecto al precio de venta nacional de tipo cerámico fue de apenas 7%.
f. Indicaron que, este diferencial de precios de las importaciones investigadas de tipo porcelánico, se encuentra más alineado al precio nacional del tipo cerámico, por causa de la perturbación de mercado, toda vez que los precios de las importaciones investigadas de tipo porcelánico adoptan una naturaleza de remplazo en el segmento de mercado de recubrimientos del tipo cerámico, cobrando relevancia su precio y la similitud en la capacidad funcional para recubrir pisos y muros, lo que presionó a la baja los precios de los fabricantes nacionales de ambos tipos de recubrimientos, cerámico y porcelánico.
501. Con el fin de sustentar lo anterior, las Solicitantes presentaron sus indicadores económicos y financieros para el periodo analizado, así como sus precios y los de las importaciones investigadas y de otros orígenes.
502. En esta etapa de la investigación, la importadora La Piedad manifestó que el análisis de precios realizado por la Secretaría, en la etapa previa, únicamente distinguió entre productos de tipo cerámico y porcelánico, sin considerar diferencias por formato y acabado. En este sentido, señaló que sus importaciones de porcelanato premium de gran formato con acabado pulido y rectificado ingresan con precios superiores a la cerámica convencional nacional, lo que anula cualquier subvaloración perjudicial.
503. Al respecto, las Solicitantes señalaron que la comparación propuesta por La Piedad no resulta pertinente, toda vez que la diferencia de determinado producto exclusivo con características como formato o acabado en comparación con una categoría señalada por la importadora como "convencional", no resulta apropiada para el análisis de subvaloración. Agregaron que, en el periodo analizado, incluso el precio de las importaciones de tipo porcelánico es tan bajo que se ubicó por debajo del precio nacional de tipo porcelánico y muy cercano al de tipo cerámico, lo que generó una competencia y afectación directa sobre los precios nacionales tanto de tipo porcelánico como cerámico.
504. En este sentido, las Solicitantes reiteraron que existe una conducta desleal de los precios de la mercancía investigada en el periodo investigado y una tendencia de reducción del precio de las importaciones de recubrimientos cerámicos originarias de India, los cuales ingresaron con márgenes de subvaloración con respecto a los productos nacionales, que provocaron el desplazamiento de las ventas de la industria nacional y de los demás agentes económicos. Precisaron que dichos niveles de precios de las importaciones investigadas en condiciones de dumping fueron la causa de la sustitución del producto nacional y la afectación en los indicadores nacionales.
505. Al respecto, la Secretaría consideró infundada la solicitud de La Piedad respecto de realizar un análisis de precios del producto investigado a partir de características como formato y acabados, en virtud de lo siguiente:
a. De acuerdo con el análisis y los resultados descritos en los puntos 121 al 129 de la presente Resolución, las importaciones de recubrimientos cerámicos originarias de India realizadas por La Piedad corresponden con la definición y descripción de las características esenciales del producto investigado señaladas en la Resolución de Inicio. En particular, se determinó que la principal característica del producto investigado es el coeficiente de absorción de agua y se clasifican como cerámicos cuando presentan un porcentaje de absorción de agua superior al 0.5% en peso y como porcelánicos cuando dicho porcentaje es igual o inferior al 0.5% en peso.
b. En el análisis de daño, la normatividad aplicable en la materia no prevé efectuar un análisis de precios basado en la segmentación del mercado o determinados productos exclusivos; por el contrario, el marco jurídico exige evaluar las importaciones en su conjunto y no por segmentos específicos. En este sentido, el marco jurídico exige un análisis de precios y subvaloración objetivo sobre la totalidad del producto investigado, y no sobre segmentos aislados definidos por características no esenciales como formato, dimensiones o acabados como pretende la importadora.
c. Por lo tanto, no es procedente realizar un análisis de precios diferenciado por formato o acabados para fines del análisis de daño, debido a que la Secretaría considera precios promedio ponderados en su conjunto, lo cual anula el efecto de la distorsión que puede generarse por una mezcla entre productos con dichas características que no son esenciales en el producto investigado, tanto del producto importado como de las ventas nacionales al mercado interno. Asimismo, el análisis de precios efectuado durante el transcurso de la investigación, así como las conclusiones a las que llegó la Secretaría sobre la subvaloración, cumplen con las obligaciones establecidas en los artículos 3.1 y 3.2 del Acuerdo Antidumping.
506. Con el propósito de realizar el análisis del comportamiento de los precios del producto investigado, al igual que en la etapa previa de la presente investigación, la Secretaría consideró la información que consta en el expediente administrativo, correspondiente a las ventas al mercado interno realizadas por la rama de producción nacional, así como los volúmenes y valores de las importaciones de la Balanza Comercial, obtenidos conforme a lo descrito en los puntos 490 al 493 de la presente Resolución, y calculó los precios promedio implícitos de las importaciones investigadas y de los demás países, expresados en dólares.
507. Los resultados confirman que el precio promedio de las importaciones investigadas registró una caída de 31% en el periodo analizado; disminuyó 39% en 2023 y aumentó 14% en el periodo investigado. Con respecto al comportamiento del precio de las importaciones investigadas por tipo de recubrimiento, cerámico y porcelánico, se observó que: i) el precio de las importaciones investigadas de tipo cerámico disminuyó 39% en el periodo analizado; se redujo 43% en 2023, pero aumentó 7% en el periodo investigado, y ii) el precio de las importaciones investigadas de tipo porcelánico disminuyó 31% en el periodo analizado; se redujo 39% en 2023 pero aumentó 14% en el periodo investigado.
508. Por su parte, el precio promedio de las importaciones de otros orígenes también mostró un comportamiento negativo en el periodo analizado al disminuir 6%, se redujo 14% en 2023 pero se incrementó 8% en el periodo investigado. Con respecto al comportamiento del precio de las importaciones de otros orígenes por tipo de recubrimiento, cerámico y porcelánico, se observó que: i) el precio de las importaciones de otros orígenes de tipo cerámico disminuyó 15% en el periodo analizado; se redujo 13% y 2% en 2023 y 2024, respectivamente, y ii) el precio de las importaciones de otros orígenes de tipo porcelánico disminuyó 7% en el periodo analizado; se redujo 7% en 2023, pero se incrementó 1% en 2024.
509. En cuanto al precio promedio de las ventas al mercado interno de la rama de producción nacional, medido en dólares, la Secretaría observó que se incrementó 5% en el periodo analizado; aumentó 13% en 2023, pero disminuyó 7% en el periodo investigado. Con respecto al comportamiento del precio de las ventas al mercado interno por tipo de recubrimiento, cerámico y porcelánico, se observó que: i) el precio de las ventas al mercado interno de la rama de producción nacional de tipo cerámico aumentó 5% en el periodo analizado; se incrementó 12% en 2023, pero disminuyó 7% en el periodo investigado, y ii) el precio de las ventas al mercado interno de la rama de producción nacional de tipo porcelánico aumentó 2% en el periodo analizado; se incrementó 14% en 2023, pero tuvo una caída de 11% en el periodo investigado. El desempeño de los precios de venta al mercado interno de la rama de producción nacional confirma el argumento de las Solicitantes en el sentido de que tuvieron que disminuir su precio -inclusive por tipo de recubrimiento cerámico y porcelánico- en el periodo investigado, a fin de enfrentar las condiciones en las que concurrieron las importaciones investigadas.
Precios implícitos de las importaciones investigadas y del producto nacional
(tipo cerámico)
Fuente: Elaboración de la Secretaría con información de las empresas productoras Porcelanite Lamosa, Cesantoni,
Nitropiso y Vitromex y la Balanza Comercial.
Precios implícitos de las importaciones investigadas y del producto nacional
(tipo porcelánico)
Fuente: Elaboración de la Secretaría con información de las empresas productoras Porcelanite Lamosa, Cesantoni,
Nitropiso y Vitromex y la Balanza Comercial.
510. Con la finalidad de evaluar la existencia de subvaloración en los precios de las importaciones, la Secretaría incluyó los gastos de internación -arancel, gastos de agente aduanal y derechos de trámite aduanero- para comparar los precios del producto investigado y de otros orígenes con el precio en planta de venta en el mercado interno de la rama de producción nacional.
511. Asimismo, al igual que en la etapa previa, la Secretaría consideró razonable y pertinente comparar los precios de las importaciones investigadas por tipo de recubrimiento cerámico y porcelánico, en razón de que, tal como se señaló en los puntos 6 y 10 de la Resolución de Inicio y que se confirma en los puntos 4 y 8 de la presente Resolución, la principal característica del producto investigado se relaciona con su coeficiente de absorción de agua, que se asocia a la densidad del cuerpo y su resistencia al impacto, es decir, los recubrimientos con un coeficiente de absorción igual o menor al 0.5% en peso se denominan porcelánicos, mientras que los recubrimientos con un coeficiente de absorción mayor al 0.5% en peso se denominan cerámicos. En este sentido, la Secretaría coincide con las Solicitantes sobre que, en el mercado de recubrimientos cerámicos objeto de investigación, la diferenciación por tipo de recubrimiento es una práctica habitual en la industria, pues incide en su formación de precios, debido a que los recubrimientos de tipo porcelánico, al tener una mayor densidad, resistencia y menor porosidad, tienen precios más altos que los de tipo cerámico.
512. De acuerdo con lo anterior, la Secretaría comparó los precios de las importaciones investigadas, en condiciones de dumping, y de otros orígenes con el precio de venta en el mercado interno de la rama de producción nacional por tipo de recubrimiento, cerámico y porcelánico. Al respecto, observó lo siguiente:
a. El precio promedio de las importaciones investigadas de tipo cerámico se ubicó por debajo del precio de venta al mercado interno de la rama de producción nacional 10% en 2023, y no registró márgenes de subvaloración en 2022 y 2024. Con respecto al precio promedio de las importaciones de otros orígenes, el precio promedio de las importaciones investigadas de tipo cerámico registró márgenes de subvaloración en el periodo analizado en porcentajes de 24% en 2022, 48% en 2023 y 40% en el periodo investigado.
b. El precio promedio de las importaciones investigadas de tipo porcelánico se ubicó por debajo del precio de venta al mercado interno de la rama de producción nacional en 8% en 2022, 49% en 2023 y 30% en el periodo investigado. Con respecto al precio promedio de las importaciones de otros orígenes, el precio promedio de las importaciones investigadas de tipo porcelánico también registró márgenes de subvaloración en el periodo analizado, en porcentajes de 38% en 2022, 56% en 2023 y 53% en el periodo investigado.
c. Por otra parte, se observó que, durante el periodo analizado, el precio de las importaciones de otros orígenes, tanto de tipo cerámico como porcelánico, se mantuvieron significativamente por encima del precio de venta al mercado interno de la rama de producción nacional, por lo que no registraron márgenes de subvaloración. Sin embargo, el precio promedio de las importaciones investigadas se ubicó por debajo del precio promedio de las importaciones de otros orígenes en 35% en 2022, 53% en 2023 y 49% en el periodo investigado.
513. Adicionalmente, la Secretaría confirmó que el diferencial de precios de las importaciones investigadas por tipo de recubrimiento, cerámico y porcelánico, fue de 34% en el periodo investigado y 20% en el periodo analizado, mientras que el diferencial de precios de las ventas al mercado interno de la rama de producción nacional por tipo de recubrimiento, cerámico y porcelánico, fue de 109% en el periodo investigado y 114% en el periodo analizado, lo que confirma lo señalado por las Solicitantes, en el sentido de que el bajo precio de las importaciones investigadas de tipo porcelánico se encuentra más alineado al precio nacional de tipo cerámico, causando un desplazamiento del producto nacional tanto de tipo porcelánico como cerámico.
514. En consecuencia, la Secretaría consideró razonable realizar un análisis ponderado de los márgenes de subvaloración de las importaciones investigadas por tipo cerámico y porcelánico con respecto a su participación en el volumen de las importaciones investigadas, toda vez que durante el periodo analizado se observó que el volumen de las importaciones investigadas de tipo porcelánico y cerámico representó en promedio el 94% y 6%, respectivamente. Como resultado, la Secretaría observó que el precio promedio de las importaciones investigadas, en conjunto, registró márgenes de subvaloración con respecto al precio de venta al mercado interno de la rama de producción nacional durante el periodo analizado en porcentajes de 0.5% en 2022, 47% en 2023 y 28% en el periodo investigado.
515. El análisis del comportamiento de los precios descrito previamente indica que, durante el periodo analizado, los precios observados de las importaciones investigadas, tanto del tipo cerámico como porcelánico, ejercieron presión a la baja en los precios de la rama de producción nacional del mismo tipo de recubrimiento en el periodo investigado, para poder competir con las importaciones en condiciones de discriminación de precios. Adicionalmente, el nivel de precios a los que concurrieron las importaciones investigadas fue un factor determinante para explicar su comportamiento creciente, tanto en términos absolutos como relativos.
516. De acuerdo con los resultados descritos en los puntos anteriores, durante el periodo analizado, las importaciones investigadas registraron niveles significativos de subvaloración con respecto a los precios nacionales y de otras fuentes de abastecimiento, así como por tipo de recubrimiento, cerámico y porcelánico, que están asociados con la práctica de discriminación de precios en que incurrieron, conforme lo descrito en el punto 437 de la presente Resolución. A su vez, el bajo nivel de precios de las importaciones investigadas respecto de los precios nacionales, así como de otras fuentes de abastecimiento, explica los volúmenes crecientes de dicha mercancía y su mayor participación en el mercado nacional, situación que se ha reflejado en una depresión del precio de venta al mercado interno de la rama de producción nacional en el periodo investigado para poder seguir compitiendo en el mercado mexicano. Lo anterior tuvo como consecuencia una caída en los ingresos por ventas, utilidad de operación y margen operativo, como se explica en el siguiente apartado, lo que hace vulnerable a la rama de producción nacional ante la competencia de las importaciones investigadas en condiciones de dumping.
6. Efectos sobre la rama de producción nacional
517. Con fundamento en lo establecido en los artículos 3.1 y 3.4 del Acuerdo Antidumping, 41, fracción III de la LCE, y 64, fracción III del RLCE, la Secretaría evaluó los efectos de las importaciones de recubrimientos cerámicos originarias de India sobre los indicadores económicos y financieros relativos a la rama de producción nacional del producto similar.
518. De acuerdo con lo señalado en los puntos 168 y 169 de la Resolución de Inicio, las Solicitantes manifestaron que:
a. Durante el periodo analizado e investigado, se observó un crecimiento sustancial de las importaciones investigadas, con márgenes de discriminación de precios superiores al de minimis, y con significativos márgenes de subvaloración con respecto a los precios de la industria nacional, lo cual provocó una caída en las ventas al mercado interno y pérdida de participación de mercado, y causó un daño importante a la rama de producción nacional y afectaciones en sus indicadores económicos y financieros, precios, volúmenes de producción, producción orientada al mercado interno, en adelante POMI, utilización de capacidad instalada, empleo, inventarios, precios de venta al mercado interno, ingresos por ventas, flujo de caja y utilidades.
b. Las inversiones generadas por la industria nacional se encuentran en riesgo debido a los menores volúmenes de venta al mercado nacional y la caída de sus precios provocada por las importaciones desleales.
519. En esta etapa de la investigación, las importadoras Armavico y La Piedad, así como las exportadoras Antiek, Flavour, Lavish Ceramics, Lavish Granito, Luxgres y Shivam manifestaron que sus productos destinados al mercado mexicano representan una participación marginal en el CNA y se dirigen a segmentos no atendidos por fabricantes nacionales, por lo que no desplazan a la industria cerámica nacional. Asimismo, señalaron que, durante el periodo analizado, la rama de producción nacional mantuvo una posición sólida al conservar la mayor parte del mercado, con niveles razonables de rentabilidad, sin despidos masivos ni cierres de plantas. Agregaron que varias productoras nacionales invirtieron en su capacidad instalada y operaron con prácticamente toda su capacidad, derivado de la fuerte demanda postpandemia en el sector de la construcción. En cuanto al desempeño financiero, manifestaron que no se aprecia un deterioro en los márgenes de utilidad y el EBITDA que coincida al mismo tiempo con el incremento de las importaciones investigadas. La Piedad agregó que la industria nacional muestra fortaleza, toda vez que han realizado inversiones en su capacidad instalada y ampliado su red de tiendas y centros de distribución, con resultados operativos positivos. Para sustentarlo presentó información de páginas de Internet de la Bolsa Mexicana de Valores, así como informes anuales 2023 de Porcelanite Lamosa, Vitromex e Interceramic https://interceramic.com/on/demandware.static/-/Sites-interceramic-Library/default/dw563b0e34/documentos/Informes%20y%20reportes/Informes/Anuales/Informe%20Anual%202023.pdf?utm_source=chatgpt.com, https://mohawkind.com/_pdf/Mohawk_2023_Annual_Report.pdf?utm_source=chatgpt.comy https://grupolamosa.com/default/informes-anuales-interactivos/informe-anual-2023/NegociosPresencia.html.
520. Por su parte, las exportadoras Agilis, Blue Lake, Ibis, Icon, Millennia Tiles, Millennium Cera International, Millennium Inframarket, Orinda y Ratanmaa, manifestaron que, si bien la participación de las importaciones de India en el mercado nacional se incrementó, este fue modesto ya que solo representaron el 11% en el periodo investigado, mientras que la producción nacional mantuvo un 85.4% del CNA, por lo que no se aprecia una pérdida del mercado de la industria nacional
521. Con relación a los argumentos señalados por las importadoras y las exportadoras, las Solicitantes manifestaron lo siguiente:
a. La supuesta fortaleza de la industria nacional es infundada, ya que conforme a la normatividad y con base en información disponible, la Secretaría demostró afectaciones reales en precios, ventas, volúmenes y participación de mercado y otros indicadores de la industria nacional. Asimismo, las importadoras y exportadoras omiten señalar que durante el periodo analizado las importaciones de India registraron un significativo crecimiento de 148% y que al mismo tiempo incrementaron su participación en las importaciones totales, en el CNA y la PNOMI.
b. Es falso que una participación del 11% de las importaciones investigadas en el mercado sea modesta, ya que ese nivel incide significativamente en un mercado fuertemente influido por distribuidores, constructores y arquitectos, así como por la presión de precios de múltiples países exportadores. Es decir, las productoras nacionales no controlan el mercado, sino que enfrentan una competencia desleal de oferentes como las importaciones originarias de India las cuales registraron un comportamiento creciente en términos absolutos como relativos.
c. Existe evidencia de la amplia capacidad productiva de la industria nacional que, durante el periodo analizado, se enfrentó a la presencia creciente de importaciones originarias de India a precios con márgenes de dumping y subvaloración con respecto a los dos tipos de recubrimientos ofertados por la industria nacional, cerámicos y porcelánicos. En este sentido, los productos porcelánicos importados, debido a su bajo precio, adoptaron una competencia directa sobre los porcelánicos nacionales y una naturaleza de reemplazo en el segmento de tipo cerámico nacional, lo que presionó a la baja los precios de la rama de producción nacional de ambos tipos de recubrimientos y el daño en los indicadores económicos y financieros.
d. La amplia capacidad productiva y el potencial exportador de India, aunados a sus precios discriminados y márgenes de subvaloración, seguirán impulsando un aumento de sus importaciones al mercado mexicano, lo que afectará aún más los indicadores económicos y operativos de la industria nacional, negativamente.
522. Con relación a los argumentos señalados por las empresas importadoras y exportadoras, la Secretaría considera lo siguiente:
a. La legislación aplicable en la materia establece que la determinación de daño comprenderá un examen objetivo del volumen total de las importaciones objeto de dumping y del efecto de estas en los precios en el mercado interno, así como de la repercusión de esas importaciones sobre las productoras nacionales de la mercancía similar, por lo que en la presente investigación no es procedente examinar individualmente el desempeño de las importaciones de alguna o algunas empresas, tal como las importadoras y exportadoras sugieren. Ello, en virtud de que las importaciones originarias de India se realizaron en condiciones de discriminación de precios, conforme a los resultados descritos en el punto 437 de la presente Resolución.
b. El artículo 3.4 del Acuerdo Antidumping establece que el examen de la repercusión de las importaciones en condiciones de discriminación de precios sobre la rama de producción nacional del producto similar debe evaluar de manera conjunta el desempeño de los indicadores económicos y financieros, en el entendido de que el análisis de daño no exige afectaciones en todos y cada uno de ellos, sino un examen conjunto de los mismos para llegar a una determinación. Lo anterior, considerando que los factores señalados en dicho artículo no son exhaustivos y ninguno de ellos, por sí solo, bastará necesariamente para obtener una orientación decisiva, sino que incluirá una evaluación de todos los factores e índices económicos pertinentes que influyan sobre la rama de producción nacional.
c. La oferta del producto investigado no se limita a la rama de producción nacional. Existe evidencia en el expediente administrativo que, Porcelanite Lamosa, Cesantoni, Nitropiso y Vitromex, compiten en el mercado nacional con otras cuatro productoras nacionales -Daltile, Iberica Tiles, Interceramic y Cerámica Santa Julia- y con las importaciones de otros orígenes provenientes de 38 países distintos a India, lo que impide concluir que tengan una posición dominante en el mercado nacional.
d. Tal como se señaló en el punto 497 de la presente Resolución, las importaciones investigadas sustituyeron al producto de la rama de producción nacional en el periodo analizado, toda vez que, en el periodo analizado, 36 clientes de la rama de producción nacional redujeron sus compras nacionales en 22%, mientras que aumentaron sus importaciones de India en 108%.
523. En virtud de lo descrito en el punto inmediato anterior, así como en el punto 479 de la presente Resolución, la Secretaría analizó el desempeño de la rama de producción nacional de recubrimientos cerámicos a partir de los indicadores económicos y financieros de Porcelanite Lamosa, Cesantoni, Nitropiso y Vitromex, correspondientes al producto similar, en virtud de que son representativas de la rama de producción nacional, salvo para aquellos factores que, por razones contables, no es factible identificar con el mismo nivel de especificidad -flujo de efectivo, capacidad de reunir capital y rendimiento sobre la inversión-. En ese caso, la Secretaría evaluó el comportamiento de dichas empresas a partir de sus estados financieros, que considera la producción del grupo o gama más restringido de productos que incluyen a la mercancía similar.
524. La Secretaría actualizó la información correspondiente a los estados de costos, ventas y utilidades, así como la obtenida a partir de los estados financieros dictaminados y de carácter interno, mediante el método de cambios en el nivel general de precios, con base en el Índice Nacional de Precios al Consumidor que calcula el INEGI.
525. De acuerdo con los resultados descritos en el punto 486 de la presente Resolución, el mercado nacional de recubrimientos cerámicos, medido a través del CNA, se contrajo 5% en el periodo analizado, con disminuciones de 2% en 2022 y 3% en el periodo investigado.
526. En este contexto de contracción del mercado nacional, la producción de recubrimientos cerámicos de la rama de producción nacional disminuyó 17% en el periodo analizado; derivado de una caída de 10% en 2023 y 7% en el periodo investigado.
527. Por su parte, la POMI de la rama de producción nacional, al igual que la producción, tuvo una caída de 15% durante el periodo analizado; al disminuir 9% en 2023 y 7% en el periodo investigado.
528. En cuanto a la participación de la POMI de la rama de producción nacional en el CNA, disminuyó 6.5 puntos porcentuales en el periodo analizado; 4.3 puntos porcentuales en 2023 y 2.2 puntos porcentuales en el periodo investigado, al pasar de representar 63.1% en 2022, 58.8% en 2023 y 56.6% en el periodo investigado. En contraste, las importaciones investigadas aumentaron su contribución en el CNA en 6.8 puntos porcentuales en el periodo analizado, y 2.1 puntos porcentuales en el periodo investigado, al pasar de una participación de 4.2% en 2022, 8.9% en 2023 y 11% en el periodo investigado, mientras que las importaciones de otros orígenes disminuyeron 0.1 punto porcentual de participación en el periodo analizado, al pasar de 3.7% en 2022 a 3.6% en el periodo investigado.
529. Lo anterior demuestra que, a pesar de la contracción del CNA, fueron las importaciones investigadas las que ganaron participación de mercado, en detrimento de la rama de producción nacional, tanto en el periodo investigado como en el periodo analizado.
530. La Secretaría observó que las ventas totales -al mercado interno y externo- de la rama de producción nacional se redujeron 16% en el periodo analizado; disminuyeron 12% en 2023 y 4% en el periodo investigado. Al respecto, se observó que el desempeño que registraron las ventas totales de la rama de producción nacional se explica fundamentalmente por el comportamiento que tuvieron sus ventas al mercado interno, en razón de lo siguiente:
a. Las ventas al mercado interno de la rama de producción nacional tuvieron un comportamiento decreciente a lo largo del periodo analizado, disminuyeron 11% en 2023 y 3% en el periodo investigado, lo que significó una caída de 14% en el periodo analizado. Este comportamiento asociado al desempeño del precio nacional confirma que, ante la competencia con las importaciones en condiciones de dumping, la rama de producción nacional ajustó su precio a la baja en el periodo investigado para no perder ventas en el mercado interno.
b. Las exportaciones de la rama de producción nacional disminuyeron 19% en 2023 y 11% en el periodo investigado, lo que significó una disminución de 28% en el periodo analizado.
c. En el periodo analizado, las exportaciones representaron en promedio el 12% y 13% de la producción y ventas totales de la rama de producción nacional, respectivamente, lo que refleja que la rama de producción nacional depende principalmente de sus ventas al mercado interno, lo cual la coloca en una posición de vulnerabilidad frente a la competencia de las importaciones investigadas, en condiciones de dumping.
531. Al respecto, de acuerdo con los listados de ventas de Porcelanite Lamosa, Cesantoni, Nitropiso y Vitromex a sus clientes, así como el listado de importaciones de la Balanza Comercial y el cálculo de las importaciones objeto de investigación, señalado en los puntos 490 al 493 de la presente Resolución, la Secretaría constató que en el periodo analizado: i) 36 clientes de la rama de producción nacional, adquirieron recubrimientos cerámicos originarios de India, -la cuales representaron el 17% del total de las importaciones investigadas-, e incrementaron 108% sus importaciones originarias de India; ii) el precio al que importaron esas empresas registró una reducción de 30%; iii) las ventas de la rama de producción nacional a esos clientes disminuyeron 9% y 22% en el periodo investigado y analizado, respectivamente, a pesar de que en el periodo investigado el precio nacional de venta a esos clientes se redujo 5%, comportamiento que confirma que los precios fueron un factor determinante para que las importaciones investigadas ganaran participación de mercado; iv) la participación de las compras de dichos clientes en las ventas internas totales de la rama de producción nacional se redujo de 17% en 2022 a 15% en el periodo investigado, lo que significó una caída de 2 puntos porcentuales en el periodo analizado, y v) con relación a las importaciones de recubrimientos de los clientes por tipo cerámico y porcelánico en el periodo analizado: 13 clientes incrementaron 129% sus importaciones del tipo cerámico, y 36 clientes aumentaron 104% sus importaciones del tipo porcelánico.
532. Estos resultados permiten determinar, de manera preliminar, que las importaciones investigadas sustituyeron al producto de fabricación nacional y limitaron el crecimiento de la producción y ventas de la rama de producción nacional en el periodo analizado, a pesar de que la rama de producción nacional ajustó sus precios a la baja en el periodo investigado para no perder ventas en el mercado interno.
533. En cuanto a la capacidad instalada de la rama de producción nacional para producir recubrimientos cerámicos, la Secretaría observó que este indicador aumentó 8% en el periodo analizado y 3% en el periodo investigado. Dicho incremento en la capacidad instalada se explica por las inversiones realizadas por Porcelanite Lamosa, Cesantoni, Nitropiso y Vitromex, vinculadas a la fabricación del producto similar al objeto de investigación, con el fin de operar de forma competitiva y abastecer adecuadamente a los sectores a los que es destinado, lo que les permitió aumentar la capacidad instalada. Sin embargo, consideraron que dichas inversiones están en riesgo de no recuperarse con motivo de la caída de los ingresos por ventas al mercado interno causada por el crecimiento del volumen de las importaciones investigadas a precios desleales.
534. La Secretaría analizó el comportamiento de la utilización de la capacidad instalada de la rama de producción nacional y observó que disminuyó 21.7 y 8.2 puntos porcentuales durante el periodo analizado e investigado, respectivamente, al pasar de 94.6% en 2022 a 81.1% en 2023, y 72.9% en el periodo investigado.
535. En este sentido, la Secretaría considera que, si bien se registró un incremento de la capacidad instalada, el ingreso de las importaciones investigadas en condiciones de discriminación de precios contribuyó a la caída en la producción y ventas al mercado interno de la rama de producción nacional, lo que implicó que se redujera la utilización de la capacidad instalada durante el periodo investigado y analizado.
536. En cuanto al empleo de la rama de producción nacional, la Secretaría observó que disminuyó 8% en el periodo analizado, se redujo 1% en 2023 y 7% en el periodo investigado. Por su parte, la masa salarial, expresada en pesos, presentó una caída de 1% en el periodo analizado, incrementó 9% en 2023 y disminuyó 9% en el periodo investigado.
537. El desempeño de la producción y del empleo de la rama de producción nacional se tradujo en una caída en su productividad -medida como el cociente de estos indicadores- de 9% en el periodo analizado; se redujo 9% en 2023 y se mantuvo constante en el periodo investigado.
538. Por otra parte, los inventarios de la rama de producción nacional se incrementaron 84% en el periodo analizado, crecieron 42% en 2023 y 30% en el periodo investigado. Lo anterior, en conjunto con la caída del 3% y 14% en las ventas al mercado interno de la rama de producción nacional en el periodo investigado y analizado, respectivamente, indica que la rama de producción nacional no pudo colocar sus productos en el mercado interno derivado del ingreso de las importaciones investigadas en condiciones de dumping.
539. Al igual que en la etapa previa, la Secretaría examinó la situación financiera de la rama de producción nacional de recubrimientos cerámicos, a partir del estado de costos, ventas y utilidades de mercancía similar orientado al mercado interno durante el periodo analizado.
540. La Secretaría observó que los ingresos por ventas del producto similar al mercado interno disminuyeron 15.6% en 2023 y 11% en el periodo investigado, por lo que en el periodo analizado dichos ingresos por ventas bajaron 25%.
541. En tanto, los costos de operación, entendiendo estos como la suma de los costos de venta más los gastos de operación registraron reducciones de 15.2% en 2023 y de 2.6% en el periodo investigado, de tal forma que en el periodo analizado registraron una caída de 17.4%.
542. A partir del comportamiento de los ingresos por ventas y de los costos de operación de la mercancía similar, la Secretaría observó un efecto adverso en la utilidad operativa al disminuir 48.5% en el periodo analizado, es decir, 16.9% en el periodo 2023 y 38% en el periodo investigado.
543. Lo descrito en el párrafo anterior resultó en el siguiente comportamiento del margen operativo de la rama de producción de recubrimientos cerámicos: en 2022 representó 24.4% de los ingresos por ventas, en 2023 representó 24%, y en el periodo investigado 16.7%; de tal forma que disminuyó 7.3 puntos porcentuales en el periodo investigado y 7.7 puntos porcentuales durante el periodo analizado. A continuación, se presenta una gráfica que muestra la evolución de los resultados operativos:
Estados de costos, ventas y utilidades del mercado interno de recubrimientos cerámicos
Fuente: Información presentada por las empresas productoras Porcelanite Lamosa, Cesantoni, Nitropiso y Vitromex, que
obra en el expediente administrativo.
544. La Secretaría observó que los resultados operativos de la rama de producción nacional de recubrimientos cerámicos, registraron una baja en el periodo analizado, debido a la reducción en mayor proporción en los ingresos por ventas, del orden de 25%, en comparación con la caída de los costos de operación en 17.4%; de forma similar en el periodo investigado se observó una disminución de los resultados operativos en 38% debido al deterioro en mayor medida de los ingresos por ventas en 11%, respecto al descenso de 2.6% registrado en los costos de operación.
545. De acuerdo con el estado de costos y gastos unitarios presentado por la rama de producción nacional de recubrimientos cerámicos, la Secretaría observó que los costos de operación a nivel unitario (suma de los costos por kilogramo de la mercancía vendida más los gastos de operación por kilogramo) registraron un incremento de 7.3 % en el periodo investigado y 2.8% en el periodo analizado. Por otra parte, los precios implícitos de venta en el mercado nacional en moneda nacional disminuyeron 8.1% en el periodo investigado, y 12.5% en el periodo analizado, por lo que los resultados operativos unitarios decrecieron 52.4%, en el periodo investigado y 55.7% en el periodo analizado. Por lo tanto, el margen operativo disminuyó en 12.4 puntos porcentuales en el periodo investigado, al pasar de 25.7% en 2023 a 13.3% en 2024 y bajo 12.9 puntos porcentuales en el periodo analizado al pasar de 26.2% en 2022 a 13.3% en el periodo investigado, tal como se observa en la siguiente gráfica:
Estados de costos y gastos unitarios de la mercancía similar versus precios nacionales
Fuente: Información financiera de las empresas productoras Porcelanite Lamosa, Cesantoni, Nitropiso y Vitromex, que obra
en el expediente administrativo.
546. La Secretaría observó una reducción en los beneficios operativos en el periodo investigado como resultado de la disminución en mayor proporción de sus ingresos por ventas en el mercado interno, en relación con la baja en sus costos operativos, situación que generó un deterioro del margen operativo, durante el periodo analizado.
547. La caída en las utilidades operativas a nivel unitario (es decir por kilogramo vendido) se debe principalmente al efecto de una depresión de los precios nacionales de la mercancía similar. Aunque los costos operativos también disminuyeron en 2023, no lo hicieron en la misma proporción que los precios, y en el periodo investigado dichos costos de operación aumentaron, lo que significó un deterioro en la utilidad operativa por unidad, en el periodo investigado y analizado.
548. En relación con las variables financieras de rendimiento sobre la inversión en activos ROA, por las siglas en inglés de Return On Assets, flujo de efectivo y capacidad de reunir capital, se evaluaron a partir de los estados financieros que presentaron las empresas que conforman la rama de producción nacional, para el periodo analizado, tomando en cuenta que consideran el grupo o gama más restringido de productos que incluyen a la mercancía similar al producto investigado, de conformidad con lo descrito en los artículos 3.6 del Acuerdo Antidumping y 66 del RLCE.
549. Respecto al ROA de la rama de producción nacional de recubrimientos cerámicos -calculado a nivel operativo-, muestra una tendencia a la baja en 6.1 puntos porcentuales en el periodo analizado, tal como se muestra a continuación:
| Índice
| 2022
| 2023
| 2024
|
| ROA
| 9.4%
| 5.3%
| 3.3%
|
Fuente: Cálculo de la Secretaría usando estados financieros de las empresas productoras Porcelanite Lamosa, Cesantoni,
Nitropiso y Vitromex.
550. Adicionalmente, Cesantoni, Nitropiso, Lamosa y Vitromex manifestaron que la rama de producción nacional ha efectuado importantes inversiones en capacidad productiva que corren el riesgo de no recuperar debido al incremento de las importaciones investigadas durante el periodo analizado, así como las condiciones y los precios en que concurrieron al mercado nacional, lo cual propició la caída de los volúmenes de las ventas al mercado interno, así como su utilidad operativa. Presentaron información de sendos proyectos de inversión en donde se exhiben los parámetros originales de los mismos, es decir, inversión original, objetivo, origen de los recursos, flujos de efectivo, valor presente neto, tasa interna de retorno, tasa de descuento, entre otros, así como la afectación que han sufrido a partir de la llegada de las importaciones de mercancías en condiciones desleales.
551. Cesantoni presentó información financiera relativa al proyecto de inversión correspondiente al horno 5 y 6, que es una inversión realizada para la producción de mercancía similar durante el periodo analizado. Al comparar sus resultados, se observaría una reducción de más del 150% del valor presente neto, en adelante VPN, positivo, generado en el proyecto original, por lo que el escenario afectado por la entrada de importaciones bajo supuestas prácticas desleales dejaría de ser viable al generar un VPN negativo y no sería posible determinar la Tasa Interna de Retorno, en adelante TIR.
552. En el proyecto de inversión de Nitropiso, al comparar sus resultados, se observaría una reducción de más del 25% del VPN positivo generado en el proyecto original y la TIR caería en más de 200 puntos porcentuales. Sin embargo, el escenario afectado por la entrada de importaciones bajo supuestas prácticas desleales no dejaría de ser viable ya que genera un VPN positivo y TIR superior a la tasa de descuento.
553. En el proyecto de inversión de Porcelanite Lamosa, al comparar sus resultados se observaría una reducción de más de 100% del VPN positivo generado en el proyecto original y la TIR caería en más de 8 puntos porcentuales. Si bien, no se tornaría negativa, resultaría inferior a la tasa de descuento, por lo que en el escenario afectado por la entrada de importaciones bajo supuestas prácticas desleales el proyecto dejaría de ser viable.
554. Vitromex presentó información financiera relativa a dos proyectos de inversión para ampliar su capacidad de fabricación de recubrimientos cerámicos. Si bien, son una inversión realizada, se encuentra en peligro el retorno de la inversión. Al comparar sus resultados en el primer proyecto, se observaría una reducción de más del 77% del VPN positivo generado en el proyecto original, y su TIR disminuiría 7 puntos porcentuales, por lo que el escenario afectado por la entrada de importaciones bajo supuestas prácticas desleales no dejaría de ser viable al generar un VPN positivo y una TIR superior a la tasa de descuento. Sin embargo, es posible observar una afectación: en el caso del segundo proyecto de inversión, el VPN caería más de 150%, tornándolo negativo y la TIR se vería reducida en 5 puntos porcentuales, por lo que el proyecto dejaría de ser viable.
555. Al respecto, la Secretaría observó que, en todos los proyectos de inversión, al comparar el proyecto original con el proyecto bajo el escenario de afectación por las importaciones en condiciones de discriminación de precios, dejarían de ser viables comprometiendo su retorno. Si bien. no en todos los casos el VPN sería negativo, sí reflejaría una reducción importante; en algunos casos su tasa de retorno también sería negativa, en otros disminuiría hasta ser inferior a la tasa de descuento, lo que implica que ante un escenario en donde las productoras nacionales enfrentan importaciones a precios discriminados, los proyectos mencionados serían inviables al no contar con un retorno de la inversión acorde con lo proyectado.
556. Con respecto al análisis del flujo de efectivo en el periodo analizado, aumentó 17%, gracias al incremento de las partidas no erogadas y a una mayor generación de capital de trabajo.
557. La capacidad de reunir capital de la industria nacional se analiza a través del comportamiento de los índices de solvencia, liquidez, apalancamiento y deuda, calculados con información de los estados financieros. A continuación, se muestra un resumen del comportamiento de estos indicadores durante el periodo analizado:
| Índice
| 2022
| 2023
| 2024
|
| Razón de circulante (veces)
| 1.8
| 1.9
| 1.7
|
| Prueba de ácido (veces)
| 1.4
| 1.4
| 1.2
|
| Apalancamiento
| 72%
| 108%
| 101%
|
| Deuda
| 42%
| 52%
| 50%
|
Fuente: Cálculo de la Secretaría, con base en los estados financieros de las empresas productoras Porcelanite Lamosa,
Cesantoni, Nitropiso y Vitromex.
558. Conforme al cuadro anterior, la Secretaría observó que la razón de circulante y la prueba de ácido son aceptables, en general una relación entre los activos circulantes y los pasivos de corto plazo se consideran adecuada si guarda una relación de 1 a 1 o superior; por su parte, la prueba de ácido, es decir, el activo circulante menos el valor de los inventarios, en relación con el pasivo de corto plazo, también es superior a la unidad.
559. Normalmente, se considera que una proporción del pasivo total con respecto al capital contable o del pasivo total con respecto al activo total es manejable si representa menos del 100%. En lo que se refiere al índice de apalancamiento, este refleja niveles superiores al 100%, en 2023 y 2024, lo que limita la capacidad para reunir capital de la rama de producción nacional de recubrimientos cerámicos, mientras que, los niveles de deuda registran niveles manejables al encontrarse por debajo del 100%.
560. A partir de los resultados descritos anteriormente, la Secretaría determinó de manera preliminar, que el incremento de las importaciones investigadas, en condiciones de discriminación de precios y los bajos niveles de precios a los que concurrieron con significativos márgenes de subvaloración, causaron efectos negativos reales en indicadores relevantes de la rama de producción nacional:
a. En el periodo investigado, respecto del periodo similar anterior, se observó un deterioro en los siguientes indicadores económicos: la producción (-7%), la POMI (-7%), las ventas al mercado interno (-3%), el empleo (-7%), la masa salarial (-9%), el nivel de inventarios (+30%), la utilización de la capacidad instalada (-8.2 puntos porcentuales), la participación de mercado (-2.2 puntos porcentuales) y el precio de venta al mercado interno (-7%).
b. En el periodo analizado, se observó deterioro en las variables económicas de la rama de producción nacional de recubrimientos cerámicos, tales como la producción (-17%), la POMI (-15%), las ventas al mercado interno (-14%), el empleo (-8%), la masa salarial (-1%), el nivel de inventarios (+84%), la productividad (-9%), la utilización de la capacidad instalada (-21.7 puntos porcentuales) y la participación de mercado (-6.5 puntos porcentuales).
561. Asimismo, se observó un desplazamiento de mercado de la rama de producción nacional por las importaciones investigadas, ya que durante el periodo analizado 36 clientes de la rama de producción nacional redujeron 22% sus compras de recubrimientos cerámicos nacionales, mientras que estos mismos incrementaron 108% sus importaciones originarias de India.
562. Aunado a lo anterior, la afectación a la rama de producción nacional también se observó en los indicadores financieros durante el periodo analizado al reflejar un comportamiento negativo, con los resultados siguientes:
a. Los ingresos por venta al mercado interno disminuyeron 15.6% en 2023 y 11% en el periodo investigado, lo que reflejó una reducción de 25% en el periodo analizado.
b. Los resultados operativos disminuyeron 16.9% en 2023 y 38% en el periodo investigado, lo que significó una pérdida de los resultados operativos de 48.5% en el periodo analizado.
c. En consecuencia, el margen operativo bajó 7.3 puntos porcentuales en el periodo investigado y 7.7 puntos porcentuales en el periodo analizado, al pasar de un margen operativo de 24.4% en 2022 a un margen de 16.7% en el periodo investigado.
563. Con relación a los proyectos de inversión de las productoras de la rama de producción nacional, ante un escenario en donde enfrentan importaciones a precios discriminados, dichos proyectos resultarían inviables al no contar con un retorno de la inversión acorde con lo proyectado.
7. Mercado internacional y potencial exportador de India
a. Mercado internacional
564. En la etapa previa, para analizar el comportamiento del mercado internacional de recubrimientos cerámicos, las Solicitantes presentaron información sobre producción y consumo mundial de baldosas cerámicas de 2019 a 2023, que obtuvieron del reporte "World Production and Consumption of Ceramic Tiles", publicado en la revista especializada "Ceramic World Review 158/2024" por el Centro de Investigación MECS/ACIMAC. De acuerdo con dicha información, señalaron lo siguiente:
a. Los principales países productores de revestimientos cerámicos de 2019 a 2023 fueron China, India, Brasil, Irán, Indonesia, Egipto, Vietnam, España, Italia y Turquía.
b. China e India se posicionaron como los mayores productores mundiales de revestimientos cerámicos de 2019 a 2023. En 2023, China ocupó el primer lugar con una producción de 6,730 millones de metros cuadrados, mientras que India se ubicó en segundo lugar con 2,450 millones de metros cuadrados, en conjunto ambos países concentraron más del 50% del volumen total de producción a nivel mundial. Destaca que la producción de revestimientos cerámicos de India creció 10.21% de 2019 a 2023.
c. Los principales países consumidores de revestimientos cerámicos de 2019 a 2023 fueron China, India, Brasil, Indonesia, Egipto, Vietnam, Arabia Saudita, Turquía, los Estados Unidos y México.
d. China e India fueron los mayores consumidores de revestimientos en el mundo de 2019 a 2023, con un volumen de 6,118 y 1,700 millones de metros cuadrados, respectivamente, lo que significó más del 50% del volumen total consumido de revestimientos cerámicos en 2023. Sin embargo, ambos países redujeron su consumo de 2019 a 2023: China en 17.9% e India en 8.94%. En el caso de India, dicha caída contrasta con el incremento de su producción que se vio incentivado por el incremento de sus exportaciones.
e. Los principales países importadores de revestimientos cerámicos de 2019 a 2023 fueron los Estados Unidos, Iraq, Francia, Filipinas, Alemania, Indonesia, Corea del Sur, Tailandia, Rusia e Israel.
f. Los principales países exportadores de revestimientos cerámicos de 2019 a 2023 fueron China, India, España, Italia, Irán, Brasil, Turquía, Ghana, Polonia y México.
g. Las exportaciones mundiales de revestimientos cerámicos de 2019 a 2023 se redujeron al pasar de 2,828 a 2,753 millones de metros cuadrados. Destaca que India fue el segundo mayor exportador después de China, mismo que incrementó sus exportaciones de 359 millones de metros cuadrados en 2019 a 589 millones de metros cuadrados en 2023, lo que significó un aumento de 64.1%.
h. En 2023 el precio promedio de las exportaciones de revestimientos cerámicos de India fue de 3.8 euros por metro cuadrado que, expresado a dólares, se estimó en 4.1 dólares por metro cuadrado, el cual fue menor a los precios reportados en el top de los 10 exportadores de revestimientos cerámicos en el 2023.
565. A partir de la información descrita en el punto inmediato anterior de la presente Resolución, la Secretaría observó que India se consolidó como uno de los principales países productores y exportadores de recubrimientos cerámicos a nivel mundial de 2019 a 2023, destacando el crecimiento sostenido en su producción, pese a la caída de su consumo interno, ya que dicho crecimiento fue impulsado principalmente por el aumento de sus exportaciones.
566. Con la finalidad de analizar el comportamiento del comercio mundial de recubrimientos cerámicos y corroborar la información aportada por las Solicitantes, tal como se señaló en el punto 208 de la Resolución de Inicio, la Secretaría se allegó las cifras de exportaciones e importaciones mundiales que reporta la base de datos de estadísticas del comercio de productos básicos de las Naciones Unidas, UN Comtrade, por las siglas en inglés de United Nations Commodity Trade Statistics Database, correspondientes a las subpartidas 6907.21, 6907.22 y 6907.23, donde se clasifica el producto investigado, para 2022, 2023 y 2024. A partir de dicha información, se confirmó lo siguiente:
a. Entre 2022 y 2024, las exportaciones mundiales de recubrimientos cerámicos disminuyeron 20%, al pasar de 1,681 a 1,345 millones de metros cuadrados. Los principales países exportadores en 2024 fueron India (39%), Italia (19%), Turquía (7%), Brasil (6%), España (5.5%) y México (4.6%). México ocupó el lugar 6 del total de los países exportadores. Cabe señalar que China no reportó datos en 2024, por tal motivo no aparece en este listado.
b. Las importaciones mundiales de recubrimientos cerámicos se redujeron 2% entre 2022 y 2024, al pasar de 1,194 a 1,172 millones de metros cuadrados. Los principales países importadores en 2024 fueron los Estados Unidos (14%), Filipinas (8%), Tailandia (5.4%), Alemania (5.1%), Corea (3.6%) y México (3.1%). México ocupó el lugar 9 del total de los países importadores.
567. En esta etapa de la investigación, las empresas importadoras y exportadoras comparecientes no aportaron elementos que desvirtuaran los resultados sobre las principales productoras, consumidoras, exportadoras e importadoras del producto investigado. Por el contrario, las empresas importadoras Armavico, La Piedad e Intercomerce, reconocieron que India ocupa una posición preponderante como principal productora y exportadora mundial de recubrimientos cerámicos:
a. Armavico y La Piedad manifestaron que, de acuerdo con información del informe "Ceramic Tiles Market Report 2024" de Mordor Intelligence, así como la publicación "Ceramic World Review, Informe Global 2023" y las estadísticas de comercio internacional de Trade Map de las subpartidas 6907.21, 6907.22 y 6907.23, el mercado mundial de baldosas cerámicas está altamente concentrado por China e India, que representaron el 50% y 8% de los productores a nivel mundial en 2022, respectivamente, seguidos de Brasil, Vietnam, España e Italia. Agregaron que India se consolida como el segundo mayor exportador mundial, con una industria altamente orientada a la exportación, con plantas productoras ubicadas principalmente en la ciudad de Morbi, Gujarat.
b. Intercomerce señaló que China e India son los mayores fabricantes de baldosas cerámicas a nivel mundial. Este último fue el segundo mayor exportador de baldosas, con exportaciones que ascendieron a 589 millones de metros cuadrados en 2024. Para sustentarlo presentó información de la página de Internet https://www.statista.com/statistics/939628/global-leading-ceramic-tile-exporting-countries/#google_vignette.
b. Potencial exportador de India
568. Las Solicitantes manifestaron que la industria de recubrimientos cerámicos de India cuenta con una considerable capacidad libremente disponible y potencial exportador, que hacen previsible un crecimiento de sus exportaciones al mercado mexicano ya que, en los últimos años, dicha industria ha realizado una importante incorporación de capacidad instalada, resultado de inversiones en capital fijo que representaron entre el 8% y el 9% de sus ingresos operativos, por lo que se prevé que esta tendencia continúe en 2025, con una erogación estimada del 7%. Para sustentarlo, presentaron la información que se indica en el punto 211 de la Resolución de Inicio. A partir de dicha información, estimaron el consumo interno, la producción, la capacidad instalada y las exportaciones de recubrimientos cerámicos de India.
569. La Secretaría, al igual que en la etapa inicial de la investigación, consideró, razonables las estimaciones de las Solicitantes, pues se basan en datos de artículos especializados sobre la industria de recubrimientos cerámicos de India, publicados por la revista Ceramic World Review, que de acuerdo con su página de Internet https://ceramicworldweb.com/en/about-us, desde 1990 es la revista internacional más conocida y de mayor circulación dedicada a las tecnologías de producción de baldosas cerámicas y sanitarios, así como información del Centro de Investigación MECS Research Center, la agencia de información y calificación crediticia de inversión en India ICRA Limited, la investigación antidumping y antisubvención sobre la industria de baldosas cerámicas de India en los Estados Unidos, publicado por la U.S. International Trade Commision y las estadísticas de Trademap de las subpartidas 6907.21, 6907.22 y 6907.23, que incluyen al producto investigado.
570. Con base en dicha información, la Secretaría estimó que, durante el periodo analizado, la producción de recubrimientos cerámicos de India creció 13%, mientras que su consumo interno aumentó 6%. Aunque se estima un aumento del consumo de 8% en 2025 respecto de 2024, en términos absolutos, el nivel de consumo continuaría siendo inferior a la producción de India estimada para dicho año. A partir de estos datos, la Secretaría observó que:
a. La capacidad libremente disponible de India, calculada como la capacidad instalada menos producción, observó un incremento de 12% y 25% en el periodo investigado y analizado, respectivamente, al pasar de 1,719 a 2,148 millones de metros cuadrados. Este último volumen representó más de 8 veces la producción nacional de México y el tamaño del CNA.
b. El potencial exportador de India, calculado como la capacidad instalada menos el consumo, creció 8% y 27% en el periodo investigado y analizado, respectivamente, al pasar de 2,269 a 2,887 millones de metros cuadrados, este último volumen representó más de 11 veces la producción nacional de México y el tamaño del CNA.
571. En esta etapa de la investigación, las empresas comparecientes no aportaron argumentos ni pruebas que desvirtúen el potencial exportador y la capacidad libremente disponible con que cuenta la industria de India fabricante de recubrimientos cerámicos. No obstante, la importadora La Piedad consideró que dicho potencial exportador no necesariamente se traduciría en un aumento de las importaciones de porcelanato de gran formato al mercado mexicano, por las siguientes razones:
a. México incrementó significativamente su capacidad de producción de porcelanato de gran formato con la entrada de la productora Time Ceramics en enero de 2025; Daltile incorporó dicho producto en su colección en 2025; Cesantoni lanzó nuevas líneas de porcelanatos de gran formato con acabados rectificados y pulidos, e Iberica Tiles amplió su infraestructura para formatos mayores. Lo anterior, refuerza el abasto nacional en el segmento premium de gran formato y reduce la necesidad de dichas importaciones. Para sustentarlo presentó diversos artículos y notas periodísticas de páginas de internet https://mexicoindustry.com/noticia/time-ceramics-busca-que-mexico-pase-de-importar-a-exportar-porcelanatos, https://www.eleconomista.com.mx/estados/time-ceramics-busca-posicionar-mexico-produccion-porcelanatos-gran-escala-20250131-744471.html, https://pasaporteinformativo.mx/2025/04/01/anuncia-time-ceramics-planes-para-producir-y-distribuir-porcelanato-en-mexico-estados-unidos-y-sudamerica/, https://obrablancaexpo.com/descubre-daltile-2025-el-futuro-del-diseno-ya-esta-aqui/, https://www.innovamaquinaria.com/noticia/iberica-tiles-mexico-confia-de-nuevo-en-innova-con-una-segunda-linea-de-embalaje-de-ultima-generacion/, https://www.archdaily.mx/catalog/mx/products/34597/porcelanatos-de-gran-formato-cesantoni, https://www.cesantoni.com.mx/acabados-de-lujo-conoce-la-nueva-linea-de-porcelanatos-cesantoni/ y https://www.cesantoni.com.mx/porcelanatos-gran-formato-la-tendencia-en-construccion-y-decoracion-de-espacios/.
b. Desde abril de 2024, está vigente un arancel temporal del 35% por dos años para las fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.02, lo que desincentiva un futuro aumento de importaciones.
c. En el ámbito internacional, la investigación antidumping y antisubvenciones de Estados Unidos en contra de baldosas cerámicas de India, concluyó que no existió dumping por parte de las exportadoras de India, aunque sí se impusieron medidas compensatorias por subsidios, no se puede presumir un riesgo de importaciones a precios de dumping en México. Para sustentarlo presentó la publicación obtenida de las páginas de Internet https://www.usitc.gov/sites/default/files/publications/701_731/pub5630.pdf y https://www.federalregister.gov/documents/2025/04/23/2025-06909/ceramic-tile-from-india-final-affirmative-countervailing-duty-determination-and-final-affirmative.
572. Al respecto, las Solicitantes señalaron que La Piedad pretende minimizar el potencial exportador de India. Sin embargo, omite considerar que la enorme capacidad productiva de India, aunada a sus bajos y desleales precios en que concurren, justifica su carácter como un país con un significativo potencial exportador.
573. La Secretaría considera que, a partir del análisis de la capacidad exportadora del país investigado, en conjunto con el comportamiento de las importaciones investigadas y las condiciones a que han concurrido al mercado nacional, son un factor que sustenta la probabilidad de que dichas importaciones continuarán ingresando en condiciones de discriminación de precios.
574. Los resultados descritos en los puntos anteriores sustentan que India cuenta con una considerable capacidad libremente disponible y potencial exportador de recubrimientos cerámicos, resultado de inversiones en su capacidad instalada, lo que podría implicar fácilmente un aumento de sus exportaciones hacia el mercado mexicano. Asimismo, las asimetrías entre la capacidad libremente disponible y potencial exportador de India en relación con la producción nacional y el tamaño del mercado nacional aportan elementos suficientes que permiten determinar, de manera preliminar, que la utilización de una parte de la capacidad libremente disponible de la que dispone el país investigado, o bien, de su potencial exportador, podría ser significativa para la producción nacional y el mercado mexicano.
Potencial exportador y capacidad libremente disponible de India
versus
CNA y producción nacional
(Periodo investigado)
Fuente: Elaboración de la Secretaría con información de las empresas productoras Porcelanite Lamosa, Cesantoni,
Nitropiso y Vitromex y la Balanza Comercial.
575. A partir de los resultados descritos en los puntos anteriores, la Secretaría confirmó, que India cuenta con una capacidad libremente disponible y potencial exportador considerables en relación con la producción nacional y el tamaño del mercado mexicano de la mercancía similar, lo que aunado al crecimiento que registraron las importaciones investigadas al mercado nacional en términos absolutos y relativos, y sus bajos niveles de precios durante el periodo analizado, constituyen elementos suficientes que indican que existe la probabilidad fundada de que continúen incrementándose en el futuro inmediato.
576. Adicionalmente, de acuerdo con lo descrito en los puntos 216 a 219 de la Resolución de Inicio, las Solicitantes proporcionaron estimaciones sobre la magnitud que podrían alcanzar las importaciones investigadas y de los precios a los que concurrirían en ausencia de cuotas compensatorias, lo que daría lugar a que se agudice el daño a la rama de producción nacional. Al respecto:
a. Para sustentarlo, presentaron proyecciones del mercado nacional y sus indicadores para 2025 con respecto al periodo investigado, así como la metodología utilizada, a partir de los supuestos señalados en el punto 217 de la Resolución de Inicio.
b. La Secretaría previno a las Solicitantes para que justificaran por qué sería razonable estimar el valor y volumen de las importaciones investigadas, y en consecuencia su precio, a partir de las tasas de crecimiento de las exportaciones de India hacia la región de América del Norte de 2014 a 2023 o, en su caso, aportar una metodología alternativa. En respuesta, las Solicitantes propusieron proyectar el volumen y precio de las importaciones investigadas, a partir de la tasa media de crecimiento anual observada durante el periodo analizado de ambos indicadores.
c. Con base en sus estimaciones, las Solicitantes manifestaron que, en 2025, el volumen de las importaciones investigadas se incrementaría 53.46% y su precio se reduciría 17.4%, a un nivel de precio promedio estimado en 5.10 dólares por metro cuadrado. Consideraron razonable la estimación dado que el ingreso de las importaciones investigadas al mercado mexicano durante el periodo analizado se basó en una práctica desleal con amplios márgenes de discriminación de precios y una subvaloración de los precios. En consecuencia, estimaron afectaciones en los indicadores de la rama de producción nacional en producción, POMI, participación en el mercado, ventas al mercado interno, utilización de la capacidad instalada, empleo, salarios, inventarios y precios.
577. La Secretaría analizó la metodología y proyecciones que las Solicitantes presentaron, y las consideró aceptables, ya que se basan en criterios razonables como el pronóstico de crecimiento del mercado nacional del informe sobre el "Mexico Ceramic Tiles Market Size & Share Analysis - Growth Trends & Forecasts (2025 - 2030)" de la consultora Mordor Intelligence, en el comportamiento histórico del periodo analizado e investigado de los indicadores nacionales, así como en los propios indicadores de las Solicitantes.
578. En esta etapa de la investigación, las empresas importadoras y exportadoras no presentaron argumentos o medios de prueba, tendientes a desvirtuar la razonabilidad de las proyecciones de los indicadores económicos y financieros de la rama de producción nacional, y tampoco una metodología alterna para estimarlos.
579. En consecuencia, la Secretaría replicó la metodología de las Solicitantes, para ello consideró los indicadores de las empresas integrantes de la rama de producción nacional y el cálculo de importaciones objeto de investigación, señalados en los puntos 479 y 490 al 493 de la presente Resolución. Como resultado, la Secretaría constató que en el periodo proyectado 2025, las importaciones originarias de India alcanzarían un volumen 57% mayor respecto al que registraron en el periodo investigado, y su precio registraría un descenso de 17%, el cual continuaría ubicándose por debajo de los precios nacionales, impidiendo el crecimiento de estos últimos, al disminuir en 29%. Lo anterior, permite determinar que, de continuar concurriendo las importaciones objeto de investigación en tales condiciones, constituirían un factor determinante para incentivar su mayor demanda en detrimento de la rama de producción nacional, ya que en 2025 con respecto al periodo investigado, se registrarían afectaciones en los siguientes indicadores económicos de la rama: producción, POMI, participación en el mercado, ventas al mercado interno, utilización de la capacidad instalada, empleo, salarios e inventarios.
580. Con base en los resultados descritos en los puntos 568 al 579 de la presente Resolución, la Secretaría determinó, de manera preliminar, que India cuenta con una capacidad libremente disponible y el potencial exportador considerables, en relación con la producción nacional y el tamaño del mercado mexicano de la mercancía similar. Lo anterior, aunado al crecimiento que registraron las importaciones investigadas en términos absolutos y relativos, así como sus bajos niveles de precios durante el periodo analizado, constituyen elementos suficientes que sustentan la probabilidad fundada de que continúen incrementándose en el futuro inmediato y agraven el daño material causado a la rama de producción nacional.
8. Otros factores de daño
581. De conformidad con lo dispuesto en los artículos 3.5 del Acuerdo Antidumping, 39, último párrafo de la LCE, y 69 del RLCE, la Secretaría examinó la concurrencia de factores distintos a las importaciones de recubrimientos cerámicos originarias de India, en condiciones de discriminación de precios, que al mismo tiempo pudieran ser causa del daño material a la rama de producción nacional.
582. En la etapa previa de la investigación, las Solicitantes manifestaron que no existen factores distintos a las importaciones de recubrimientos cerámicos originarias de India, en condiciones de discriminación de precios, que hayan afectado el desempeño de los indicadores económicos y financieros de la rama de producción nacional y que, en todo caso, ningún otro factor es relevante de modo que pudiera romper el vínculo causal entre el daño material y las importaciones investigadas. Los argumentos que manifestaron para sustentarlo se indican en el punto 224 de la Resolución de Inicio, mismos que se señalan a continuación:
a. Si bien el CNA se contrajo 5.2% en el periodo analizado y 3.2% en 2024, a pesar de dicha disminución del mercado nacional, las importaciones investigadas aumentaron 138% en el periodo analizado y 17% en el periodo investigado, mientras que la producción nacional perdió participación de mercado.
b. Las importaciones de otros orígenes no afectaron los indicadores económicos de la industria nacional ni de la rama de producción nacional pues disminuyeron 6.5% durante el periodo analizado y sus precios estuvieron por encima de los precios nacionales.
c. La actividad exportadora, si bien disminuyó 22% en el periodo analizado, representó en promedio 15% de la producción nacional, lo que significa que el mayor volumen de ventas de la industria nacional está orientada a su mercado interno, en todo caso, dicha caída en sus exportaciones significa que la industria no logró generar los recursos suficientes para amortiguar los menores ingresos por la pérdida de ventas a causa de las importaciones investigadas.
d. La productividad de la industria nacional disminuyó 8.6% durante el periodo investigado, afectada por la caída de la producción nacional a consecuencia del desplazamiento de las ventas de la industria nacional por las importaciones investigadas.
e. Los recubrimientos cerámicos son un producto maduro y de reconocida aplicación en el mercado, por lo que no existió alguna innovación tecnológica relevante que haya afectado los procesos de fabricación de recubrimientos cerámicos en la industria nacional o a nivel mundial en el periodo analizado.
f. No se tiene conocimiento de prácticas comerciales restrictivas ejercidas por alguno de sus competidores nacionales o extranjeros durante el periodo analizado.
583. En esta etapa de la investigación, las importadoras Armavico y La Piedad, así como las exportadoras Antiek, Flavour, Lavish Ceramics, Lavish Granito, Luxgres y Shivam manifestaron que existen otros factores, distintos a las importaciones investigadas que han influido en el desempeño de la industria nacional, tales como: el incremento del salario mínimo y cambios en las preferencias de los consumidores; el aumento en los costos de los insumos y energéticos; la recomposición de los orígenes de las importaciones; problemas logísticos; decisiones internas de las propias empresas productoras; menor demanda del sector de la construcción; productos sustitutos, así como una pérdida de competitividad de la industria nacional derivada de limitaciones tecnológicas, insuficiente innovación, falta de inversión e incapacidad para fabricar porcelanato premium de gran formato. Al respecto, argumentaron lo siguiente:
a. Armavico y las exportadoras señalaron que el incremento del salario mínimo durante el periodo investigado generó un aumento significativo en los costos laborales de la industria nacional, lo que obligó a diversas empresas a reducir su plantilla laboral y, en consecuencia, afectó su la capacidad operativa. Por su parte, La Piedad indico que, con base en información de la Comisión Nacional de los Salario Mínimos (CONASAMI), y diversas publicaciones periodísticas como El Financiero, obtenidos de las páginas de Internet https://www.gob.mx/conasami/prensa/salarios-minimos-tuvieron-una-recuperacion-del-poder-adquisitivo-de-15-2-durante-el-2024 y https://www.elfinanciero.com.mx/economia/2023/12/01/salario-minimo-2024-en-mexico-que-subio-mas-con-amlo-el-pago-o-la-inflacion/, el poder adquisitivo de los consumidores en México aumentó entre 2022 y 2024, lo que explicaría un cambio en las preferencias de consumo de la cerámica convencional nacional hacia recubrimientos de mayor valor agregado, como el porcelanato premium de gran formato originario de India, ya que la producción nacional no lo abastece. En este sentido, La Piedad consideró que la reducción en las compras de la Solicitantes por parte de sus propios clientes, podría explicarse por el crecimiento del segmento premium y no por las importaciones investigadas.
b. Armavico y las exportadoras manifestaron que la industria nacional enfrenta limitaciones tecnológicas y de innovación, ya que opera con líneas de producción y maquinaria de generaciones anteriores, lo que limita su capacidad para competir en términos de eficiencia, calidad y oferta de formatos premium frente a los productos importados. En este sentido, las productoras nacionales han destinado recursos insuficientes a la modernización tecnológica y al desarrollo de nuevos productos y diseños, situación que les impide atender segmentos de mayor valor agregado. Asimismo, señalaron que la sobreoferta en el mercado interno, la competencia entre las propias productoras nacionales y factores macroeconómicos, como el tipo de cambio y el costo de los insumos, también han incidido en el desempeño de la industria nacional.
c. La Piedad sostuvo que el incremento de las importaciones originarias de India responde a una recomposición de los orígenes de abastecimiento, derivado de la imposición de cuotas compensatorias a las importaciones de recubrimientos cerámicos originarias de China, lo que habría provocado un cambio de proveeduría hacia India. Asimismo, durante 2024, las disrupciones logísticas registradas en el Mar Rojo y el Canal de Suez ocasionaron incrementos en los costos de transporte marítimo y desvíos de rutas comerciales, factores que también incidieron en el comportamiento del comercio.
d. La Piedad señaló que, de acuerdo con información pública contenida en los comunicados de resultados correspondientes a 2023 y 2024, Daltile cerró la adquisición de Vitromex en 2023 y reconoce que con ello duplicó sus ventas en México. En 2024 las empresas Daltile y Vitromex anunciaron incrementos de precios y ajustes en sus márgenes, Interceramic reportó mejoras en su utilidad y margen operativo derivadas de reducciones de costos y mayor eficiencia, Grupo Lamosa cerró la compra de Baldocer y reporta en su información 2024 una capacidad no utilizada de 17.8% frente a 9.83% en 2023, y en 2024 Cesantoni puso en operación los hornos 5 y 6. Lo anterior, obedece a decisiones internas de las propias empresas que no pueden atribuirse a las importaciones investigadas. Presentó las páginas de Internet de los reportes, así como artículos correspondientes.
e. La Piedad indicó que, con base en información del INEGI, obtenidos de la página https://www.inegi.org.mx/temas/construccion/, el sector de la construcción en México registró una contracción en 2022, seguida de una recuperación parcial durante 2023 y 2024. Asimismo, en la propia Resolución de Inicio reconoció una contracción de 5 % del CNA, lo que redujo la demanda de recubrimientos cerámicos que, aunado al incremento en los costos energéticos y materias primas importadas, presionó a la baja los márgenes de rentabilidad de las empresas productoras nacionales.
f. La Piedad señaló que existen productos sustitutos que han afectado a los recubrimientos cerámicos como los recubrimientos vinílicos de PVC, los cuales con base en estadísticas de importación de UN Comtrade correspondientes a la partida 1938, el valor de dichas importaciones si bien disminuyó en 2024 respecto de los niveles observados en 2022 y 2023 como consecuencia de aranceles temporales y de una mayor oferta nacional, los volúmenes importados continúan siendo significativos y muestran señales de recuperación para 2025. Asimismo, la producción nacional de dichos recubrimientos vinílicos se ha incrementado, y prueba de ello es el anuncio de la inauguración de una planta de producción de pisos vinílicos de la empresa Mohawk en Mexicali obtenido en la página de Internet https://mexicoindustry.com/noticia/mohawk-inaugura-su-planta-de-pisos-vinilicos-en-mexicali-invierte-2000-mdp.
584. Al respecto, las Solicitantes manifestaron que los señalamientos de las importadoras y exportadoras resultan infundados, en razón de lo siguiente:
a. La importadora Armavico y las exportadoras, pretenden atribuir el daño a otros factores como el incremento de los salarios como la causa de la caída del empleo, así como la falta de inversiones en modernización e innovación tecnológica por parte de las productoras nacionales. Sin embargo, omiten que las Solicitantes han realizado cuantiosas y significativas inversiones en modernización, capacidad y tecnología con el fin de poder ser aprovechado en un ambiente de comercio leal. Por otra parte, no demuestran el supuesto cambio en las preferencias del consumidor por su producto "premium". Asimismo, la competencia interna siempre ha prevalecido en el mercado nacional, cuya apertura han aprovechado las desleales productoras y comercializadoras extranjeras.
b. Con respecto a los señalamientos de la importadora La Piedad, las Solicitantes manifestaron lo siguiente:
i. La importadora también atribuye la mayor preferencia por el porcelanato premium al aumento del poder adquisitivo del consumidor mexicano sin demostrarlo. Sin embargo, las Solicitantes sostienen que son los bajos y desleales precios de la mercancía de India el principal incentivo para adquirir recubrimientos porcelánicos de India, incluso sobre los recubrimientos de tipo cerámico. El aumento en poder adquisitivo es un fenómeno económico generalizado que no necesariamente se traduce en mayor consumo de los porcelanatos.
ii. La importadora pretende justificar el incremento de las importaciones de India con base en las tendencias generales de importaciones de México y cambios de origen derivado de la imposición de cuotas compensatorias a China. Sin embargo, esto no constituye una prueba que de validez a "un cambio de composición de importaciones por origen bajo medidas vigentes", en todo caso dicha sustitución de productos de China por India se efectuó con base en prácticas dumping y no debido a dinámicas globales de sustitución.
iii. La importadora alega que el incremento de la capacidad instalada y las inversiones realizadas por la industria nacional son otro factor de daño. Sin embargo, las Solicitantes aclaran que estas inversiones se ejecutaron con base en el análisis y crecimientos previstos para el mercado, los cuales se ven afectados en su desarrollo y recuperación por el comercio desleal de India. Asimismo, contrario a lo señalado por La Piedad, el incremento de la producción nacional y uso de la capacidad instalada fue inhibida por el incremento de las importaciones investigadas a precios desleales, desplazando a las ventas derivado de los márgenes de subvaloración y la sustitución de compras nacionales por importaciones por parte de los clientes de la rama de producción nacional, lo que incidió negativamente en la producción y uso de capacidad instalada, indicadores operativos y financieros, por lo que dichos factores no pueden ser considerados como causa del daño, sino como parte del daño causado por las importaciones investigadas.
iv. Asimismo, las Solicitantes han aportado pruebas positivas del deterioro de sus indicadores operativos y financieros causado por las importaciones de India, y sostienen que una simple relatoría de información pública sobre inversiones y adquisiciones de la producción nacional no es suficiente para desvirtuar la información puntual y específica que acredita que, el incremento sustancial de las importaciones investigadas en condiciones de dumping y su mayor participación en el mercado nacional durante el período analizado, impactó negativamente los indicadores operativos y económicos de la rama de producción nacional de recubrimientos cerámicos, tal como se acreditó en la Resolución de Inicio y que desvirtúa las afirmaciones de La Piedad.
v. La importadora, alude a posibles problemas de desempeño interno de la industria nacional. Sin embargo, la normatividad aplicable no requiere que las importaciones sean la única causa del daño sino la principal, ya que el análisis de daño es de carácter multifactorial como lo establece el artículo 3.4 del Acuerdo Antidumping.
vi. La importadora pretende justificar la existencia de precios desleales de las importaciones investigadas a partir de comparaciones con los costos de insumos y energéticos nacionales. Sin embargo, omite señalar que las Solicitantes han acreditado que los precios de las importaciones de India están por debajo de los precios nacionales, independientemente de las diferencias de costos en ambos países, acreditando con ello la existencia de dumping.
vii. No se justifica un análisis de recubrimientos sustitutos como el PVC alegado por la importadora, sin contar con evidencia de cambios en normas, especificaciones o requerimientos de la construcción que impulsen dicha sustitución, lo cual la importadora no demostró.
585. La Secretaría considera que los argumentos expuestos por las empresas importadoras y exportadoras respecto de la existencia de factores distintos a las importaciones investigadas no desvirtúan la existencia de daño material ni el nexo causal entre este y las importaciones originarias de India en condiciones de discriminación de precios, en virtud de lo siguiente:
a. En la etapa de inicio, la Secretaría examinó todos aquellos factores de los cuales tuvo conocimiento, que pudieran haber influido en el desempeño de la rama de producción nacional, diferentes de las importaciones en condiciones de dumping, y realizó el análisis de no atribución de conformidad con lo establecido en el artículo 3.5 del Acuerdo Antidumping, tal como se indicó en los puntos 223 a 232 de la Resolución de Inicio.
b. En relación con argumentos relativos al incremento del salario mínimo y cambios en las preferencias de los consumidores, el aumento en los costos de los insumos y energéticos, problemas logísticos. decisiones internas de las propias empresas productoras, una menor demanda del sector de la construcción, productos sustitutos y la recomposición de los orígenes de las importaciones, las empresas importadoras y exportadoras no aportaron elementos probatorios de carácter técnico, o bien estadísticas verificables que sean específicas para el producto investigado, y que cuantifiquen el impacto en los indicadores de la industria nacional, de tal forma que sustenten que dichos factores afectaron los indicadores de la rama de producción nacional de recubrimientos cerámicos objeto de investigación. En este sentido, la Secretaría aclara que la información disponible en el expediente administrativo, así como el análisis del comportamiento de las importaciones de India y otros orígenes, y el efecto en los indicadores económicos y financieros de rama de producción nacional, se efectuaron con base en información específica para el producto investigado definido en los puntos 3 al 21 de la presente Resolución.
c. Adicionalmente, la Secretaría aclara que la información pública sobre los comunicados o los reportes anuales consolidados de las empresas no resulta pertinente para una investigación antidumping, cuyo objeto es el análisis del producto investigado y no el desempeño económico general de las empresas. Es decir, la información pública de las empresas refleja el desempeño en conjunto de todas sus líneas de negocio, productos y mercados, sin permitir identificar los ingresos, costos, gastos y rentabilidad atribuibles exclusivamente al producto objeto de investigación, lo que impide identificar con precisión la situación económica atribuible exclusivamente al producto investigado.
d. Con respecto al argumento sobre la competencia interna de otras productoras nacionales de recubrimientos cerámicos, la Secretaría advierte que el objeto del presente procedimiento es determinar si las importaciones del producto investigado se realizaron en condiciones de discriminación de precios y causan daño a la rama de producción nacional, pero no analizar la competencia de otras productoras nacionales. A pesar de ello, tal como se señaló en el punto 479 de la presente Resolución, la solicitud de investigación se encuentra respaldada por el 99% de la producción nacional total en el periodo investigado, lo que indica que casi la totalidad de las productoras nacionales apoyan la presente investigación en contra de las importaciones en condiciones de dumping que causan daño a la industria nacional.
e. Con respecto al argumento de que el incremento de las importaciones originarias de India obedeció a la imposición de una cuota compensatoria a las importaciones originarias de China, dicha circunstancia no justifica que las importaciones de India se hayan realizado en condiciones de dumping ni explica que estas ingresaran al mercado nacional con márgenes de subvaloración, afectando los indicadores económicos y financieros relevantes de la rama de producción nacional.
f. Con respecto al argumento relativo a una menor demanda del sector de la construcción, uno de los principales sectores que demandan el producto investigado, la Secretaría confirmó que, si bien el mercado nacional de recubrimientos cerámicos presentó una contracción durante los periodos investigado y analizado, las importaciones originarias de India mostraron un comportamiento contrario. En un contexto de disminución del mercado, sería razonable esperar que dichas importaciones también se redujeran. Sin embargo, estas mantuvieron una tendencia creciente tanto en términos absolutos como en su participación relativa en el mercado nacional, comportamiento que se explica por el hecho de que ingresaron en condiciones de discriminación de precios. En consecuencia, el argumento de La Piedad carece de sustento, ya que la afectación observada en los indicadores de la rama de producción nacional, deriva del incremento de las importaciones investigadas y de los bajos precios a los que concurrieron al mercado nacional, y no de la contracción del mercado nacional.
586. Asimismo, la Secretaría considera infundado el argumento relativo a que la pérdida de competitividad de la industria nacional obedece a limitaciones tecnológicas, insuficiente innovación o falta de inversión por parte de las empresas productoras, por las razones que se exponen a continuación:
a. Tal como se señaló en los puntos 121 al 129 y 442 al 451 de la presente Resolución, la industria nacional fabrica productos similares a los alegados por las empresas importadoras y exportadoras, y cuenta con capacidad instalada suficiente para atender la demanda de mercado nacional. En efecto, durante el periodo investigado, la capacidad instalada de la industria nacional representó 1.3 veces el CNA.
b. El análisis del comportamiento de las importaciones en condiciones de dumping se realiza sobre el total de las importaciones originarias del país investigado, las cuales comprenden tanto recubrimientos cerámicos como porcelánicos. En consecuencia, no resulta metodológica ni jurídicamente procedente segmentar dicho análisis a nivel de los productos específicos importados por determinadas empresas, como pretenden las importadoras y exportadoras.
c. Las importadoras y exportadoras no aportaron elementos probatorios que respalden sus afirmaciones respecto a una supuesta falta de competitividad o de inversión por parte de las productoras nacionales. Por el contrario, la información que obra en el expediente administrativo confirma que el deterioro observado en los indicadores de la rama de producción nacional está asociado al comportamiento de las importaciones investigadas, las cuales ingresaron al mercado nacional en condiciones de discriminación de precios y con márgenes de subvaloración respecto del precio nacional como de los precios de otros orígenes, conforme a lo señalado en el puntos 499 al 516 de la presente Resolución. Asimismo, la evidencia disponible muestra que, durante el periodo investigado, la rama de producción nacional redujo sus precios con el propósito de mantener su presencia en el mercado frente al incremento de las importaciones investigadas. Sin embargo, dicho ajuste no fue suficiente para contrarrestar la presión ejercida por las importaciones originarias de India, cuyos precios continuaron registrando márgenes de subvaloración con respecto al precio nacional.
d. Lejos de acreditar una falta de competitividad de la rama de producción nacional, el hecho de que esta redujera sus precios y, aun así, perdiera participación en el mercado, constituye evidencia de la presión ejercida por las importaciones investigadas en condiciones de dumping, las cuales se comercializaron en el mercado nacional a precios inferiores a los de la producción nacional y a los de otros orígenes. En ese contexto, es razonable que las productoras nacionales se vean obligadas a reducir sus precios para intentar conservar a sus clientes, sin que ello sea suficiente para evitar la pérdida de ventas o de participación de mercado. En efecto, como se señaló en el punto 531 de la presente Resolución, durante el periodo analizado, 36 clientes de la rama de producción nacional incrementaron sus importaciones de recubrimientos cerámicos originarios de India en 108%, mientras que redujeron sus compras de producto nacional en 22%.
e. Adicionalmente, la información disponible en el expediente administrativo indica que, durante el periodo analizado, las empresas de la rama de producción nacional han efectuaron inversiones con el objeto de ampliar su capacidad de producción y en la modernización o tecnología para fabricar recubrimientos cerámicos con la finalidad de ofrecer una mejor variedad y calidad de productos en el mercado nacional. Sin embargo, dichas inversiones ante un escenario en donde las productoras nacionales enfrentan importaciones a precios discriminados, resultarían inviables al no contar con un retorno de la inversión acorde con lo proyectado, como lo sustenta el análisis descrito en los puntos 550 al 555 de la presente Resolución.
587. Al igual que en la etapa previa de la investigación, la Secretaría examinó el comportamiento del mercado interno durante el periodo analizado, los posibles efectos de los volúmenes y precios de las importaciones de otros orígenes, el desempeño exportador de la rama de producción nacional, así como otros factores que pudieran ser pertinentes al análisis del comportamiento de la rama de producción nacional y constató los resultados que se indican en los puntos subsecuentes.
588. De acuerdo con la información existente en el expediente administrativo, si bien la demanda, medida por CNA, disminuyó durante el periodo analizado, las importaciones investigadas fueron las que registraron un comportamiento contrario al mercado, es decir, se incrementaron 148%, aumentaron su participación en el CNA en 6.8 puntos porcentuales, y desplazaron del mercado a las importaciones de otros orígenes en 0.1 puntos porcentuales y a la PNOMI en 6.7 puntos porcentuales, lo cual se explica por los bajos precios en condiciones dumping y el margen de subvaloración con que se realizaron las importaciones investigadas.
589. Las importaciones de otros orígenes no tuvieron un efecto negativo en la rama de producción nacional, en razón de lo siguiente:
a. Las importaciones de otros orígenes disminuyeron 8% durante el periodo analizado y 2% en el periodo investigado, mientras que las importaciones investigadas aumentaron 148% en el periodo analizado y 18% en el periodo investigado. Lo anterior, ocasionó que las importaciones de otros orígenes perdieran 22 puntos porcentuales de participación en las importaciones totales durante el periodo analizado, al pasar de representar 47% en 2022 a 25% en el periodo investigado, a causa del incremento de las importaciones investigadas.
b. Las importaciones de otros orígenes y la producción nacional perdieron participación de mercado en el periodo analizado. Aunado a su pérdida de participación en el CNA, el precio promedio de las importaciones de otros orígenes a lo largo del periodo analizado se ubicó por arriba del precio promedio de venta al mercado interno de la rama de producción nacional (169% en el periodo investigado y 158% en el periodo analizado), como del precio de las importaciones investigadas (95% en el periodo investigado y 92% en el periodo analizado).
590. Respecto del desempeño exportador de la rama de producción nacional, tal como se señaló en el punto 530 de la presente Resolución, a pesar de que las exportaciones disminuyeron 28% en el periodo analizado -se redujeron 19% en 2023 y 11% en el periodo investigado-, dicho desempeño no tuvo un impacto significativo pues las ventas al mercado externo de la rama de producción nacional representaron en promedio el 12% y 13% de la producción y ventas totales de la rama de producción nacional, respectivamente, durante el periodo analizado. Lo anterior, refleja que la rama de producción nacional se enfoca en el mercado interno donde compite con las importaciones en condiciones de discriminación de precios, de modo que el desempeño exportador no contribuyó de manera significativa en el comportamiento de los indicadores económicos y financieros de la rama de producción nacional.
591. En cuanto a la productividad de la rama de producción nacional, la Secretaría reitera que no puede ser la causa del daño a la rama de producción nacional, pues, aunque registró una caída de 9% durante el periodo analizado -se redujo 9% en 2023 y se mantuvo en el periodo investigado- debido a una caída de la producción y el empleo de la rama de producción nacional de 17% y 8%, respectivamente, este comportamiento se explica por la competencia de las importaciones investigadas en condiciones de discriminación de precios que desplazaron del mercado a la rama de producción nacional.
592. Con base en el análisis descrito en los puntos 581 al 591 de la presente Resolución, y debido a que, conforme a la información que obra en el expediente administrativo del caso, no se identificó la existencia de innovaciones tecnológicas, tampoco cambios en la estructura de consumo, o bien, prácticas comerciales restrictivas que pudieran afectar el desempeño de la rama de producción nacional, la Secretaría determinó de manera preliminar, que no se identificaron factores distintos a las importaciones originarias de India, en condiciones de discriminación de precios, que al mismo tiempo pudieran ser causa de daño material a la rama de producción nacional de recubrimientos cerámicos.
J. Conclusiones
593. Con base en los resultados del análisis de los argumentos y las pruebas descritos en la presente Resolución, la Secretaría concluyó de manera preliminar que existen elementos que sustentan que, durante el periodo investigado, las importaciones de recubrimientos cerámicos originarias de India se efectuaron en condiciones de discriminación de precios y causaron daño material a la rama de producción nacional del producto similar. Entre los principales elementos evaluados de forma integral, que sustentan esta conclusión, sin que estos puedan considerarse exhaustivos o limitativos, destacan los siguientes:
a. Las importaciones investigadas se efectuaron con márgenes de discriminación de precios de entre 0.07 y 10.98 dólares por metro cuadrado. En el periodo investigado, dichas importaciones representaron el 75% de las importaciones totales.
b. Las importaciones investigadas se incrementaron en términos absolutos y relativos. En efecto, se incrementaron 148% en el periodo analizado -aumentaron 110% en el periodo 2 y 18% en el periodo investigado-. Derivado a este comportamiento, su participación aumentó 22 puntos porcentuales en las importaciones totales de recubrimientos cerámicos durante el periodo analizado, al pasar de una contribución de 53% en 2022, a 71% en 2023 y 75% en el periodo investigado. En relación con el CNA, pasaron de una contribución de 4.2% en 2022, a 8.9% en 2023 y 11% en el periodo investigado, lo que significó un aumento de 6.8 puntos porcentuales en el periodo analizado.
c. En el periodo analizado, el precio promedio de las importaciones investigadas mostró una caída de 31% y registró niveles de subvaloración con respecto al precio de venta al mercado interno de la rama de producción nacional y de otras fuentes de abastecimiento. En efecto, el porcentaje de subvaloración ponderado por tipo de recubrimiento, cerámico y porcelánico fue de 0.5% en 2022, 47% en 2023 y 28% en el periodo investigado. Asimismo, el precio promedio de las importaciones investigadas se ubicó por debajo del precio promedio de las importaciones de otros orígenes en 35% en 2022, 53% en 2023 y 49% en el periodo investigado.
d. El bajo nivel de precios de las importaciones investigadas y la subvaloración respecto de los precios nacionales y respecto de otras fuentes de abastecimiento, explican los volúmenes crecientes de las importaciones investigadas y su mayor participación en el mercado nacional, situación que se reflejó en una depresión del precio de venta al mercado interno de la rama de producción nacional de 7% en el periodo investigado para no perder participación de mercado, afectando los ingresos por ventas y utilidades de operación.
e. La concurrencia de las importaciones de recubrimientos cerámicos originarias de India en condiciones de discriminación de precios incidió negativamente en los indicadores económicos relevantes de la rama de producción nacional, tanto en el periodo analizado como en el investigado. Entre los principales indicadores afectados se encuentran los siguientes:
i. En el periodo investigado, se observó un deterioro en indicadores como producción (-7%), POMI (-7%), ventas al mercado interno (-3%), empleo (-7%), masa salarial (-9%), nivel de inventarios (+30%), utilización de la capacidad instalada (-8.2 puntos porcentuales), participación de mercado (-2.2 puntos porcentuales), precio de venta al mercado interno (-7%), ingresos por venta al mercado interno (-11%), resultados operativos (-38%) y margen operativo (-7.3 puntos porcentuales).
ii. En el periodo analizado, se observó deterioro en indicadores como producción (-17%), POMI (-15%), ventas al mercado interno (-14%), empleo (-8%), masa salarial (-1%), nivel de inventarios (+84%), productividad (-9%), utilización de la capacidad instalada (-21.7 puntos porcentuales), participación de mercado (-6.5 puntos porcentuales), ingresos por ventas al mercado interno (-25%), resultados operativos (-48.5%) y margen operativo (-7.7 puntos porcentuales).
f. Con relación a los proyectos de inversión de las productoras de la rama de producción nacional, ante un escenario en donde enfrentan importaciones a precios discriminados, dichos proyectos resultarían inviables al no contar con un retorno de la inversión acorde con lo proyectado.
g. En el periodo analizado 36 clientes de la rama de producción nacional redujeron 22% sus compras de recubrimientos cerámicos a la rama de producción nacional, mientras que incrementaron sus importaciones originarias de India en 108%.
h. La información disponible indica que India cuenta con una capacidad libremente disponible y un potencial exportador que equivale a más de once veces el tamaño del mercado nacional de la mercancía similar. Lo anterior, aunado con las expectativas de crecimiento del mercado nacional, indica que podría continuar orientando parte de sus exportaciones al mercado nacional.
i. Lo descrito en el inciso anterior, aunado a la tendencia decreciente de los precios de las importaciones investigadas, constituyen elementos suficientes que sustentan la probabilidad fundada de que, en el futuro inmediato, las importaciones de recubrimientos cerámicos originarias de India aumenten en una magnitud considerable y en niveles de precios que agraven el daño material causado a la rama de producción nacional.
j. No se identificó la concurrencia de factores diferentes de las importaciones de recubrimientos cerámicos originarias de India, que al mismo tiempo hayan causado daño material a la rama de producción nacional.
K. Cuota compensatoria
594. Las empresas exportadoras Agilis, Blue Lake, Ibis, Icon, Millennia Tiles, Millennium Cera International, Millennium Inframarket, Orinda y Ratanmaa, manifestaron que de acuerdo con el "Decreto por el que se modifica la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación" publicado en el DOF el 23 de abril de 2024, las importaciones de India ya pagan un arancel temporal del 35%, vigente hasta abril de 2026, por lo que imponer una cuota compensatoria solo encarecería aún más la oferta disponible y perjudicaría a la industria de la construcción y al consumidor final.
595. Armavico y La Piedad, así como las exportadoras Antiek, Flavour, Lavish Ceramics, Lavish Granito, Luxgres y Shivam, manifestaron que la imposición de cuota compensatoria a sus productos importados señalados en el punto 121 de la presente Resolución, además de ya estar sujetos a un arancel de 35%, causaría un daño al interés público pues encarecería los insumos afectando a consumidor final con precios más altos, así como a los distribuidores e instaladores, pequeñas y medianas empresas y al sector de la construcción o remodelación en proyectos inmobiliarios, reduciendo su competitividad en el mercado.
596. En este sentido, Armavico y La Piedad, así como las exportadoras Antiek, Flavour, Lavish Ceramics, Lavish Granito, Luxgres y Shivam consideraron que de imponerse dichas medidas se reduciría la oferta, diversidad y disponibilidad de dichos productos premium especializados que no se produce en México, lo que provocaría optar por materiales de menor desempeño o asumir costos más altos debido al desabasto o incluso se generarían prácticas monopólicas al limitar el ingreso de productos extranjeros. Con base en lo anterior, solicitaron excluir del pago de la cuota compensatoria a sus importaciones que representan un volumen mínimo o, en su defecto, fijar una cuota mínima con posibles exenciones para los productos no fabricados en México o sin subvaloración. Asimismo, señalaron que, en caso de que se determine imponer una cuota compensatoria sobre el producto investigado en general, y de determinarse un margen de dumping al porcelanato premium de gran formato, se aplique una cuota bajo el principio de lesser duty, es decir en un monto inferior al margen de dumping.
597. Con relación a los argumentos relativos a la cuota compensatoria formulados por las empresas importadoras y exportadoras, las Solicitantes manifestaron que son improcedentes y carecen de fundamento, con base en lo siguiente:
a. Las importadoras y exportadoras confunden la naturaleza de los aranceles con la de las cuotas compensatorias. Los aranceles son medidas que responden a objetivos de política comercial y recaudatoria, mientras que las cuotas compensatorias constituyen el instrumento específico previsto para corregir los efectos del comercio desleal, por lo que ambos mecanismos tienen finalidades distintas y pueden coexistir sin incompatibilidad jurídica. Además, pese al incremento arancelario, los precios de las importaciones investigadas continuaron disminuyendo y mantuvieron una significativa subvaloración respecto de los precios nacionales, lo que confirma que los aranceles no tuvieron un efecto protector, y por lo tanto se seguirá afectando los indicadores de la industria nacional. En consecuencia, independientemente del nivel arancelario aplicable, la imposición de cuotas compensatorias resulta procedente, dado su carácter correctivo del comercio desleal.
b. No resulta admisible aplicar una cuota compensatoria a un segmento de mercado especifico correspondiente a determinados productos importados por las empresas, como pretenden las importadoras y exportadoras, toda vez que el producto investigado comprende únicamente dos tipos de mercancía: cerámicos y porcelánicos.
c. Asimismo, resulta infundado sostener que las cuotas compensatorias generarían un daño irreparable al interés público, así como los efectos señalados por las importadoras y exportadoras, toda vez que dichas medidas son específicas y exclusivamente para neutralizar los efectos del dumping y restablecer condiciones equitativas de competencia, sin comprometer el abasto, la competencia o la estabilidad de precios. Adicionalmente, dada la existencia de una amplia oferta nacional e internacional proveniente de múltiples países y con una sólida red de distribución, se garantiza la competencia y precios accesibles para los usuarios y consumidores, pero a precios leales.
d. Resulta infundado que con la imposición de la cuota compensatoria se restringa el acceso a productos alegados por las importadoras y exportadoras, toda vez que estos podrán continuar incursionando en el mercado nacional mediante el pago de la cuota compensatoria correspondiente, pero en condiciones de competencia y precios leales respecto de los precios de la producción nacional.
e. No se justifica la aplicación de una cuota inferior al margen de dumping o lesser duty, toda vez que se ha demostrado que las importaciones investigadas ingresaron en volúmenes considerables, incrementaron su participación en el CNA a precios con dumping y márgenes de subvaloración, lo que causó el menoscabo a la industria nacional en el periodo analizado, por lo que se solicita aplicar cuotas compensatorias no menores a los márgenes de dumping, lo cual generará un equilibrio entre los participantes así como la eliminación de la distorsión de los precios provocada por las importaciones desleales y evitar la profundización del daño.
598. Al respecto, la Secretaría considera infundados y carentes de sustento lo señalamientos de las empresas importadoras y exportadoras, en razón de lo siguiente:
a. El propósito de las cuotas compensatorias no es inhibir la competencia en el mercado ni restringir la oferta de mercancías, sino corregir los efectos lesivos de las importaciones a precios discriminados y restablecer las condiciones equitativas de competencia.
b. Dentro de las medidas de política comercial, los aranceles y las cuotas compensatorias tienen origen, fines y naturalezas distintas. La tarifa arancelaria no está considerada en la legislación antidumping como una medida de remedio comercial para corregir la distorsión en precios y los efectos lesivos causados por las importaciones en condiciones de dumping. Además, los aranceles son de aplicación general mientras que las cuotas compensatorias únicamente se aplican para corregir la distorsión generada por la importación de mercancías en condiciones de prácticas desleales de comercio internacional con base en una investigación antidumping.
c. El artículo VI del Acuerdo General sobre Aranceles Aduaneros y Comercio de 1994 y el Acuerdo Antidumping reconocen expresamente la facultad de imponer derechos antidumping cuando se acrediten dumping, daño y relación causal, sin establecer incompatibilidad alguna con los aranceles ordinarios de importación.
d. El punto 5 del artículo VI del Acuerdo General sobre Aranceles Aduaneros y Comercio de 1994 se refiere a la imposibilidad de aplicar simultáneamente derechos antidumping y derechos compensatorios destinados a remediar una misma situación resultante del dumping o de las subvenciones a la exportación. En este sentido, el presente procedimiento solo se enfoca en corregir la práctica de discriminación de precios y no aplica ninguna medida relacionada con subvenciones.
e. El objetivo del presente procedimiento de investigación antidumping es determinar si las importaciones de recubrimientos cerámicos originarias de India se realizaron en condiciones de discriminación de precios y causaron daño a la rama de producción nacional. En este sentido, las cuotas compensatorias buscan resarcir el daño ocasionado y restablecer las condiciones de competencia leal a la producción nacional. Lo anterior, difiere del objetivo de los aranceles temporales que, acorde al párrafo 12 del "Decreto por el que se modifica la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación" publicado en el DOF el 23 de abril de 2024 (abrogado el 23 de abril de 2026) y párrafo 11 del "Decreto por el que se modifica la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación, y el Decreto por el que se establecen diversos Programas de Promoción Sectorial", publicado el 23 de abril de 2026, es "brindar certidumbre y condiciones de mercado justas a los sectores de la industria nacional que enfrentan situaciones de vulnerabilidad" y "fomentar el desarrollo de la industria nacional y apoyar el mercado interno".
f. La aplicación de cuotas compensatorias, independientemente de su cuantía, no se traduciría en una sobreprotección a la rama de producción nacional, toda vez que, la información que obra en el expediente administrativo indica que, además de las empresas productoras que conforman la rama de producción nacional de recubrimientos cerámicos, durante el periodo analizado, estos productos se importaron de 38 países distintos a India; lo que indica una competencia en la oferta de proveeduría nacional e internacional, lo cual no podría generar condiciones desfavorables a los consumidores ni un desabasto de recubrimientos cerámicos, además de que existe oferta nacional por parte de otras productoras nacionales y otros orígenes para atender la demanda del mercado nacional en condiciones leales de competencia.
g. La información que obra en el expediente administrativo sustenta que la industria nacional dispone de capacidad instalada suficiente para abastecer la demanda de mercado, ya que en el periodo investigado la capacidad instalada de producción de la industria nacional representó 1.3 veces el CNA. Asimismo, tal como se señaló en los puntos 121 al 129 y 442 al 451 de la presente Resolución, la industria nacional fabrica productos similares a los alegados por las importadoras y exportadoras.
599. En razón de la determinación preliminar positiva sobre la existencia de discriminación de precios y daño material a la rama de producción nacional de recubrimientos cerámicos, y tomando en cuenta la vulnerabilidad de la industria nacional ante la concurrencia de las importaciones en condiciones de discriminación de precios, la Secretaría determinó que la imposición de una cuota compensatoria provisional es necesaria para impedir que se siga causando daño a la rama de producción nacional durante la investigación, conforme a lo dispuesto en el artículo 7.1 del Acuerdo Antidumping.
600. En consecuencia, la Secretaría en uso de su facultad prevista en los artículos 9.1 del Acuerdo Antidumping y 62, párrafo primero de la LCE, determinó aplicar una cuota compensatoria provisional a las importaciones de recubrimientos cerámicos originarias de India, equivalente a los márgenes de discriminación de precios calculados en esta etapa de la investigación.
601. Por lo anteriormente expuesto y con fundamento en los artículos 7.1 y 9.1 del Acuerdo Antidumping, y 57, fracción I y 62, párrafo primero de la LCE, es procedente emitir la siguiente
RESOLUCIÓN
602. Continúa el procedimiento administrativo de investigación en materia de prácticas desleales de comercio internacional, en su modalidad de discriminación de precios, y se imponen cuotas compensatorias provisionales a las importaciones de recubrimientos cerámicos para piso y muro originarias de India, independientemente del país de procedencia, incluidas las definitivas y temporales, que ingresan a través de las fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.02 de la TIGIE, o por cualquier otra, en los siguientes términos:
a. De 0.07 dólares por metro cuadrado para las importaciones provenientes de Alliance.
b. De 4.31 dólares por metro cuadrado para las importaciones provenientes de las demás empresas productoras exportadoras que comparecieron y no fueron seleccionadas.
c. De 10.98 dólares por metro cuadrado para las importaciones provenientes de Maps y las demás empresas exportadoras.
d. Las importaciones provenientes de Cyan, preliminarmente, no estarán sujetas al pago de cuotas compensatorias.
603. Con fundamento en el artículo 87 de la LCE, las cuotas compensatorias a que se refiere el punto inmediato anterior de la presente Resolución se aplicarán en dólares por metro cuadrado debiéndose liquidar en su equivalente en moneda nacional.
604. Con fundamento en el artículo 7.4 del Acuerdo Antidumping, la vigencia de las cuotas compensatorias provisionales establecidas en el punto 602 de la presente Resolución, será de seis meses contados a partir del día que entre en vigor la presente Resolución.
605. Compete a la Secretaría de Hacienda y Crédito Público aplicar las cuotas compensatorias provisionales a que se refiere el punto 602 de la presente Resolución, en todo el territorio nacional.
606. Con fundamento en los artículos 7.2 del Acuerdo Antidumping y 65 de la LCE, los interesados podrán garantizar el pago de la cuota compensatoria provisional que corresponda, en alguna de las formas previstas en el Código Fiscal de la Federación.
607. De acuerdo con lo dispuesto en el artículo 66 de la LCE, las importadoras que conforme a esta Resolución deban pagar la cuota compensatoria provisional, no estarán obligadas a su pago si comprueban que el país de origen de la mercancía es distinto a India. La comprobación del origen de la mercancía se hará conforme a lo previsto en el "Acuerdo por el que se establecen las normas para la determinación del país de origen de mercancías importadas y las disposiciones para su certificación, para efectos no preferenciales" (antes "Acuerdo por el que se establecen las Normas para la determinación del país de origen de mercancías importadas y las disposiciones para su certificación, en materia de cuotas compensatorias"), publicado en el DOF el 30 de agosto de 1994 y sus modificaciones publicadas en el mismo órgano de difusión el 11 de noviembre de 1996, 12 de octubre de 1998, 30 de julio de 1999, 30 de junio de 2000, 1 y 23 de marzo y 29 de junio, todas de 2001, 6 de septiembre de 2002, 30 de mayo de 2003, 14 de julio de 2004, 19 de mayo de 2005, 17 de julio y 16 de octubre, ambas de 2008 y 4 de febrero de 2022.
608. Con fundamento en el segundo párrafo del artículo 164 del RLCE, se concede un plazo de 20 días hábiles para que las partes interesadas comparecientes en el presente procedimiento, de considerarlo conveniente, comparezcan ante la Secretaría para presentar los argumentos y las pruebas complementarias que estimen pertinentes. El plazo de 20 días hábiles se contará a partir del día que entre en vigor la presente Resolución. De conformidad con el "Acuerdo por el que se establecen medidas administrativas en la Secretaría de Economía con el objeto de brindar facilidades a los usuarios de los trámites y procedimientos que se indican", publicado en el DOF el 4 de agosto de 2021, y el "Acuerdo por el que se da a conocer el domicilio oficial de la Secretaría de Economía y las unidades administrativas adscritas a la misma" publicado en el DOF el 7 de diciembre de 2023, la presentación de la información podrá realizarse vía electrónica a través de la dirección de correo electrónico upci@economia.gob.mx de 09:00 a 18:00 horas, o bien, en forma física de las 09:00 a las 14:00 horas en el domicilio ubicado en Calle Pachuca número 189, Colonia Condesa, Demarcación Territorial Cuauhtémoc, Código Postal 06140, en la Ciudad de México.
609. De acuerdo con lo previsto en los artículos 56 de la LCE y 140 del RLCE, las partes interesadas deberán remitir a las demás, la información y documentos probatorios que tengan carácter público, de tal forma que estas los reciban el mismo día que la Secretaría.
610. Notifíquese esta Resolución a las partes interesadas comparecientes.
611. Comuníquese la presente Resolución a la Agencia Nacional de Aduanas de México y al SAT para los efectos legales correspondientes.
612. La presente Resolución entrará en vigor al día siguiente de su publicación en el DOF.
Ciudad de México, a 15 de septiembre de 2026.- El Secretario de Economía, Marcelo Luis Ebrard Casaubon.- Rúbrica.