SENTENCIA dictada por el Tribunal Pleno de la Suprema Corte de Justicia de la Nación en la Acción de Inconstitucionalidad 29/2026, así como los Votos Particular de la señora Ministra Sara Irene Herrerías Guerra, y Particular y Concurrente de la señora Ministra Lenia Batres Guadarrama.
Al margen un sello con el Escudo Nacional, que dice: Estados Unidos Mexicanos.- Suprema Corte de Justicia de la Nación.- Secretaría General de Acuerdos.
ACCIÓN DE INCONSTITUCIONALIDAD 29/2026
PROMOVENTE: COMISIÓN NACIONAL DE LOS DERECHOS HUMANOS
PONENTE: MINISTRA YASMÍN ESQUIVEL MOSSA
COTEJÓ
SECRETARIOS: GUADALUPE DE LA PAZ VARELA DOMÍNGUEZ
RODRIGO ARTURO CUEVAS Y MEDINA
COLABORÓ:MARÍA JOSÉ AÑORVE FERNÁNDEZ
BRAULIO LADRÓN DE GUEVARA CARMONA
Hechos: La Comisión Nacional de los Derechos Humanos solicita la invalidez de diversos preceptos contenidos en las Leyes de Ingresos de diversos Municipios del Estado de Hidalgo, para el Ejercicio Fiscal 2026, publicadas en el Periódico Oficial local el treinta y uno de diciembre de dos mil veinticinco.
Problema jurídico que se plantea:
1. ¿Las normas impugnadas que prevén cobros por servicios de expedición de copias certificadas, constancias, compulsas y digitalización de documentos, no relacionados con el derecho de acceso a la información, vulneran el derecho a la seguridad jurídica, así como los principios de legalidad, proporcionalidad y equidad tributarias previstos en los artículos 14, 16 y 31, fracción IV, de la Constitución Federal, al no guardar relación razonable con el costo real del servicio prestado y establecer cuotas diferenciadas mediante parámetros ajenos a dicho costo?; y
2. ¿Las normas impugnadas que prevén cobros por servicio de alumbrado público municipal violan la seguridad jurídica y el principio de legalidad tributaria consagrados en los artículos 14, 16 y 31, fracción IV, de la Constitución Federal, al invadir la competencia exclusiva del Congreso de la Unión para establecer impuestos sobre el consumo de energía eléctrica?
ÍNDICE TEMÁTICO
| | APARTADO
| CRITERIO Y DECISIÓN
| PÁGS.
|
| I.
| COMPETENCIA
| El Tribunal Pleno es competente para conocer y resolver el presente asunto. | 6-7
|
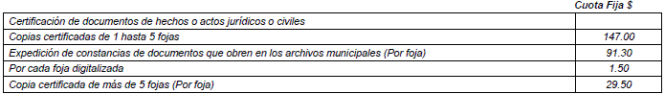
| II.
| PRECISIÓN DE LAS NORMAS
IMPUGNADAS
| Se precisan las normas efectivamente impugnadas por la accionante. | 7-8
|
| III.
| OPORTUNIDAD
| La demanda es oportuna, pues se presentó dentro del plazo legal de treinta días naturales posteriores a la publicación de las normas impugnadas. | 8-9
|
| IV.
| LEGITIMACIÓN
| La demanda fue presentada por la Presidenta de la CNDH, quien acreditó su personalidad, ejerce la representación legal y alega violaciones a derechos humanos. | 10
|
| V.
| CAUSALES DE IMPROCEDENCIA
| No se hicieron valer ni se advierten de oficio. | 10-11
|
| VI.
| ESTUDIO DE FONDO
| | 11-37
|
| VI.1.
| Cobros por servicios de expedición de copias certificadas, constancias, compulsas y digitalización de documentos, no relacionados con el derecho de acceso a la información. | Son inconstitucionales las porciones normativas impugnadas, toda vez que establecen cobros por servicios de expedición de copias certificadas, constancias, compulsas y digitalización de documentos que no guardan una relación razonable con el costo real del servicio prestado, generan cuotas diferenciadas sin justificación objetiva y, en diversos supuestos, no precisan con claridad la unidad sobre la cual recae el cobro, sea foja, documento, expediente o legajo, lo que vulnera los principios de proporcionalidad, equidad y seguridad jurídica previstos en los artículos 14, 16 y 31, fracción IV, de la Constitución Federal. | 11-20
|
| VI.2.
| Cobros por servicio de alumbrado público municipal. | Son inconstitucionales, ya que transgreden el derecho a la seguridad jurídica y los principios de legalidad, reserva de ley y de justicia tributaria consagrados en los artículos 14, 16 y 31, fracción IV, de la Constitución Federal, dado que el tributo cuestionado se trata de un impuesto sobre el consumo de energía eléctrica cuya regulación solo compete al Congreso de la Unión. | 20-37
|
| VII.
| EFECTOS
| Declaratoria de invalidez. Atento a ello, se declara la invalidez de los preceptos precisados en el apartado VI de este fallo. Fecha en que surtirá efectos la invalidez: Las declaratorias de invalidez decretadas surtirán efectos a partir de la notificación de los puntos resolutivos de esta sentencia al Congreso del Estado de Hidalgo. Vinculación al Poder Legislativo local: Se vincula al Congreso del Estado de Hidalgo para que, dentro del plazo de sesenta días naturales contado a partir de la notificación de los puntos resolutivos de esta sentencia, adecue los elementos normativos de los cobros respectivos que resulten constitucional y legalmente admisibles, con estricto apego a los parámetros fijados en esta ejecutoria; esto es, previendo únicamente cobros vinculados al costo real del servicio efectivamente prestado, determinados de manera fundada y motivada con base objetiva y razonable, y sin fórmulas vagas o indeterminadas. La eventual emisión o aplicación, durante el mismo ejercicio fiscal, de disposiciones o actos dirigidos a restablecer los cobros invalidados sin observar los parámetros fijados en esta sentencia podrá analizarse, en su caso, a la luz de los mecanismos constitucionales y legales aplicables. Exhorto al Poder Legislativo local. En virtud de que la declaratoria de invalidez es respecto de disposiciones generales de vigencia anual, se exhorta al Poder Legislativo del Estado de Hidalgo para que, en posteriores medidas legislativas similares a la que fue analizada en esta sentencia, en el marco de su libertad configurativa y tomando en cuenta las consideraciones de esta sentencia, determine, de manera fundada y motivada, las cuotas o tarifas mediante un método objetivo y razonable. Notificación a Municipios. Finalmente, deberá notificarse la presente sentencia a los Municipios involucrados, por ser las autoridades encargadas de la aplicación de las leyes de ingresos cuyas disposiciones fueron declaradas inválidas. | 37-40
|
| VIII.
| DECISIÓN
| PRIMERO. Es procedente y fundada la presente acción de inconstitucionalidad. SEGUNDO. Se declara la invalidez de los artículos: 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 91.30", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", así como 29, en la porción "Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 362.60", de la Ley de Ingresos del Municipio de Acatlán; 10 y 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 25.80", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", de la Ley de Ingresos del Municipio de Acaxochitlán; 10 y 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 164.00", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", así como 29, en la porción "Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 265.00", de la Ley de Ingresos del Municipio de Actopan; 10 y 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 95.60", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", de la Ley de Ingresos del Municipio de Agua Blanca de Iturbide; 10 y 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 97.50", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", de la Ley de Ingresos del Municipio de Ajacuba; 10 y 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 17.00", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", de la Ley de Ingresos del Municipio de Alfajayucan; 10 y 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 85.00", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", así como 29, en la porción "Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 88.90", de la Ley de Ingresos del Municipio de Almoloya; 10, 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 15.30", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", así como 29, en la porción "Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 506.70", de la Ley de Ingresos del Municipio de Apan, todas del Estado de Hidalgo, para el Ejercicio Fiscal 2026, publicadas en el Periódico Oficial local el treinta y uno de diciembre de dos mil veinticinco, en los términos y para los efectos precisados en el apartado VI y VII de esta ejecutoria. TERCERO. La declaratoria de invalidez decretada surtirá sus efectos a partir de la notificación de estos puntos resolutivos al Congreso del Estado de Hidalgo, en los términos precisados en el apartado VII de esta determinación. CUARTO. Publíquese esta resolución en el Diario Oficial de la Federación, en el Periódico Oficial del Estado de Hidalgo, así como en el Semanario Judicial de la Federación y su Gaceta. | 40-42
|
ACCIÓN DE INCONSTITUCIONALIDAD 29/2026
PROMOVENTE: COMISIÓN NACIONAL DE LOS DERECHOS HUMANOS
VISTO BUENO
SRA. MINISTRA
PONENTE: MINISTRA YASMÍN ESQUIVEL MOSSA
COTEJÓ
SECRETARIOS:GUADALUPE DE LA PAZ VARELA DOMÍNGUEZ
RODRIGO ARTURO CUEVAS Y MEDINA
COLABORÓ: MARÍA JOSÉ AÑORVE FERNÁNDEZ
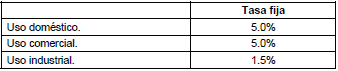
BRAULIO LADRÓN DE GUEVARA CARMONA
Ciudad de México. El Tribunal Pleno de la Suprema Corte de Justicia de la Nación, en sesión correspondiente al doce de mayo de dos mil veintiséis, emite la siguiente:
SENTENCIA
Mediante la cual se resuelve la acción de inconstitucionalidad 29/2026, promovida por la Comisión Nacional de los Derechos Humanos (en adelante "CNDH"), en la que solicita la invalidez de preceptos contenidos en las Leyes de Ingresos de diversos Municipios del Estado de Hidalgo, para el Ejercicio Fiscal 2026, publicadas en el Periódico Oficial local el treinta y uno de diciembre de dos mil veinticinco.
ANTECEDENTES Y TRÁMITE DE LA DEMANDA
1. Demanda inicial y normas impugnadas. Por oficio recibido el veintinueve de enero de dos mil veintiséis en la Oficina de Certificación Judicial y Correspondencia de esta Suprema Corte de Justicia de la Nación(1), María del Rosario Piedra Ibarra, en su carácter de Presidenta de la CNDH, promovió acción de inconstitucionalidad en la que solicitó la invalidez de lo siguiente:
"III. Normas generales cuya invalidez se reclama y el medio oficial en que se publicaron.
a) Cobros excesivos y desproporcionados por servicios de reproducción de información, no relacionados con el derecho de acceso a la información:
1. Artículos 17, en la parte relativa a Copias certificadas de 1 hasta 5 fojas 147.00', Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 91.30', Por cada foja digitalizada 1.50' y Copia certificada de más de 5 fojas (Por foja) 29.50', y 29, en la porción normativa Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 362.60', de la Ley de Ingresos para el Municipio de Acatlán, Hidalgo, correspondiente al Ejercicio Fiscal 2026.
2. Artículo 17, en la parte relativa a Copias certificadas de 1 hasta 5 fojas 147.00', Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 25.80', Por cada foja digitalizada 1.50' y Copia certificada de más de 5 fojas (Por foja) 29.50', de la Ley de Ingresos para el Municipio de Acaxochitlán, Hidalgo, correspondiente al Ejercicio Fiscal 2026.
3. Artículos 17, en la parte relativa a Copias certificadas de 1 hasta 5 fojas 147.00', Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 164.00', Por cada foja digitalizada 1.50' y Copia certificada de más de 5 fojas (Por foja) 29.50', y 29, en Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 265.00', de la Ley de Ingresos para el Municipio de Actopan, Hidalgo, correspondiente al Ejercicio Fiscal 2026.
4. Artículo 17, en la parte relativa a Copias certificadas de 1 hasta 5 fojas 147.00', Expedición de constancias de documentos que obren en los archivos municipales (Por foja). 95.60', Por cada foja digitalizada 1.50' y Copia certificada de más de 5 fojas (Por foja) 29.50', de la Ley de Ingresos para el Municipio de Agua Blanca de Iturbide, Hidalgo, correspondiente al Ejercicio Fiscal 2026.
5. Artículo 17, en la parte relativa a Copias certificadas de 1 hasta 5 fojas 147.00', Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 97.50', Por cada foja digitalizada 1.50' y Copia certificada de más de 5 fojas (Por foja) 29.50', de la Ley de Ingresos para el Municipio de Ajacuba, Hidalgo, correspondiente al Ejercicio Fiscal 2026.
6. Artículo 17, en la parte relativa a Copias certificadas de 1 hasta 5 fojas 147.00', Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 17.00', Por cada foja digitalizada 1.50' y Copia certificada de más de 5 fojas (por foja) 29.50' (sic), de la Ley de Ingresos para el Municipio de Alfajayucan, Hidalgo, correspondiente al Ejercicio Fiscal 2026.
7. Artículos 17, en la parte relativa a Copia certificadas (sic) de 1 hasta 5 fojas 147.00', Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 85.00', Por cada foja digitalizada 1.50' y Copia certificada de más de 5 fojas (por cada foja) 29.50', y 29, en Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 88.90', de la Ley de Ingresos para el Municipio de Almoloya, Hidalgo, correspondiente al Ejercicio Fiscal 2026.
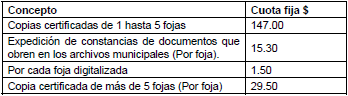
8. Artículos 17, en la parte relativa a Copias certificadas de 1 hasta 5 fojas 147.00', Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 15.30', Por cada foja digitalizada 1.50' y Copia certificada de más de 5 fojas (por foja) 29.50', y 29 en Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 506.70', de la Ley de Ingresos para el Municipio de Apan, Hidalgo, correspondiente al Ejercicio Fiscal 2026.
b) Cobro por el servicio de alumbrado público
1. Artículo 10 de la Ley de Ingresos para el Municipio de Acaxochitlán, Hidalgo, correspondiente al Ejercicio Fiscal 2026.
2. Artículo 10 de la Ley de Ingresos para el Municipio de Actopan, Hidalgo, correspondiente al Ejercicio Fiscal 2026.
3. Artículo 10 de la Ley de Ingresos para el Municipio de Agua Blanca de Iturbide, Hidalgo, correspondiente al Ejercicio Fiscal 2026.
4. Artículo 10 de la Ley de Ingresos para el Municipio de Ajacuba, Hidalgo, correspondiente al Ejercicio Fiscal 2026.
5. Artículo 10 de la Ley de Ingresos para el Municipio de Alfajayucan, Hidalgo, correspondiente al Ejercicio Fiscal 2026.
6. Artículo 10 de la Ley de Ingresos para el Municipio de Almoloya, Hidalgo, correspondiente al Ejercicio Fiscal 2026.
7. Artículo 10 de la Ley de Ingresos para el Municipio de Apan, Hidalgo, correspondiente al Ejercicio Fiscal 2026.
Todos ordenamientos del Estado de Hidalgo, para el ejercicio fiscal 2026, publicados el miércoles 31 de diciembre de 2025 en el Periódico Oficial de la mencionada entidad federativa."
2. Conceptos de invalidez. La accionante expuso los conceptos de invalidez que estimó pertinentes, de cuyo contenido se dará cuenta en el estudio de fondo.
3. Preceptos constitucionales y convencionales que se estiman violados. La CNDH considera que las normas combatidas son contrarias a los artículos 14, 16 y 31, fracción IV, de la Constitución Política de los Estados Unidos Mexicanos, así como al artículo 9 de la Convención Americana sobre Derechos Humanos.
4. Radicación y turno del asunto. Mediante proveído de treinta de enero de dos mil veintiséis, el Ministro Presidente de esta Suprema Corte de Justicia de la Nación ordenó formar y registrar el expediente relativo a la presente acción de inconstitucionalidad con el número 29/2026, y turnó el asunto a la Ministra Yasmín Esquivel Mossa como instructora del procedimiento.
5. Admisión de la demanda. La Ministra instructora admitió a trámite la demanda relativa por acuerdo de seis de febrero de dos mil veintiséis, en el cual ordenó dar vista a los Poderes Legislativo y Ejecutivo del Estado de Hidalgo para que rindieran sus respectivos informes; asimismo, requirió al órgano legislativo para que remitiera copia certificada de los antecedentes legislativos de las normas impugnadas; y ordenó dar vista a la Fiscalía General de la República y a la Consejería Jurídica del Gobierno Federal para que formularan el pedimento que les corresponde.
6. Informe del Poder Legislativo del Estado de Hidalgo. Mediante oficio recibido el once de marzo de dos mil veintiséis en la Oficina de Certificación Judicial y Correspondencia de este Alto Tribunal(2), Eduardo López Palma y Zayda Berenice Meneses Meneses, en su carácter de delegados del Presidente de la Directiva del Congreso del Estado de Hidalgo, rindieron el informe solicitado y exhibieron diversa documentación relacionada con los antecedentes legislativos de las normas impugnadas.
7. Informe del Poder Ejecutivo del Estado de Hidalgo. Mediante oficio recibido el veinticuatro de marzo de dos mil veintiséis en la Oficina de Certificación Judicial y Correspondencia de este Alto Tribunal(3), Raúl Serret Lara, en su carácter de Coordinador General Jurídico del Poder Ejecutivo del Estado de Hidalgo, rindió el informe solicitado.
8. Acuerdos que tienen por rendidos los informes de las autoridades emisora y promulgadora. Por acuerdos de trece y veinticinco de marzo de dos mil veintiséis, la Ministra instructora tuvo por rendidos los informes solicitados a los Poderes Legislativo y Ejecutivo del Estado de Hidalgo; y, en el último proveído, fijó plazo de cinco días hábiles para que las partes formularan alegatos.
9. Pedimento de la Fiscalía General de la República y de la Consejería Jurídica del Gobierno Federal. Las referidas dependencias no formularon manifestación alguna ni pedimento concreto.
10. Cierre de instrucción. Por acuerdo de veinte de abril de dos mil veintiséis, la Ministra instructora cerró la instrucción del asunto a efecto de elaborar el proyecto de resolución correspondiente; presentada la propuesta, el proyecto de sentencia se hizo público(4), con la misma anticipación que la publicación de listas de los asuntos.
I. COMPETENCIA
11. Este Tribunal Pleno de la Suprema Corte de Justicia de la Nación es competente para resolver el presente asunto de conformidad con lo dispuesto por los artículos 105, fracción II, inciso g), de la Constitución Política de los Estados Unidos Mexicanos(5), 1o., de la Ley Reglamentaria de las Fracciones I y II del Artículo 105 de esa Norma Fundamental(6), y 16, fracción I, de la Ley Orgánica del Poder Judicial de la Federación, publicada en el Diario Oficial de la Federación el veinte de diciembre de dos mil veinticuatro(7), así como en el Punto Segundo, fracción II(8), del Acuerdo General 2/2025 (12a.) de tres de septiembre de dos mil veinticinco, del Pleno de la Suprema Corte de Justicia de la Nación, toda vez que la CNDH promueve su demanda contra normas generales al considerar que su contenido es inconstitucional.
II. PRECISIÓN DE LAS NORMAS IMPUGNADAS
12. La CNDH promueve su demanda para combatir diversas disposiciones contenidas en Leyes de Ingresos de diversos Municipios del Estado de Hidalgo, para el Ejercicio Fiscal 2026, publicadas en el Periódico Oficial local el treinta y uno de diciembre de dos mil veinticinco, en concreto:
A) Cobros excesivos y desproporcionados por servicios de reproducción de información, expedición de constancias y certificación de documentos.
1) Artículo 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 91.30", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", así como el artículo 29, en la porción "Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 362.60", de la Ley de Ingresos del Municipio de Acatlán.
2) Artículo 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 25.80", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", de la Ley de Ingresos del Municipio de Acaxochitlán.
3) Artículo 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 164.00", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", así como el artículo 29, en la porción "Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 265.00", de la Ley de Ingresos del Municipio de Actopan.
4) Artículo 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 95.60", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", de la Ley de Ingresos del Municipio de Agua Blanca de Iturbide.
5) Artículo 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 97.50", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", de la Ley de Ingresos del Municipio de Ajacuba.
6) Artículo 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 17.00", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", de la Ley de Ingresos del Municipio de Alfajayucan.
7) Artículo 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 85.00", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", así como el artículo 29, en la porción "Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 88.90", de la Ley de Ingresos del Municipio de Almoloya.
8) Artículo 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 15.30", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", así como el artículo 29, en la porción "Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 506.70", de la Ley de Ingresos del Municipio de Apan.
B) Derecho por la prestación del servicio de alumbrado público.
1) Artículo 10 de la Ley de Ingresos del Municipio de Acaxochitlán.
2) Artículo 10 de la Ley de Ingresos del Municipio de Actopan.
3) Artículo 10 de la Ley de Ingresos del Municipio de Agua Blanca de Iturbide.
4) Artículo 10 de la Ley de Ingresos del Municipio de Ajacuba.
5) Artículo 10 de la Ley de Ingresos del Municipio de Alfajayucan.
6) Artículo 10 de la Ley de Ingresos del Municipio de Almoloya.
7) Artículo 10 de la Ley de Ingresos del Municipio de Apan.
III. OPORTUNIDAD
13. El artículo 60 de la Ley Reglamentaria de las Fracciones I y II del Artículo 105 de la Constitución Política de los Estados Unidos Mexicanos(9) establece que el plazo para la presentación de la acción de inconstitucionalidad es de treinta días naturales contados a partir del día siguiente al que se publicó la norma impugnada y que, si el último día del plazo fuese inhábil, la demanda podrá presentarse el primer día hábil siguiente.
14. En el caso, las normas impugnadas fueron publicadas oficialmente el treinta y uno de diciembre de dos mil veinticinco, por lo que el plazo legal transcurrió del jueves uno al viernes treinta de enero de dos mil veintiséis.
| Domingo
| Lunes
| Martes
| Miércoles
| Jueves
| Viernes
| Sábado
|
| Enero 2026
|
| 28
| 29
| 30
| 31
| 1
| 2
| 3
|
| 4
| 5
| 6
| 7
| 8
| 9
| 10
|
| 11
| 12
| 13
| 14
| 15
| 16
| 17
|
| 18
| 19
| 20
| 21
| 22
| 23
| 24
|
| 25
| 26
| 27
| 28
| 29
| 30
| 31
|
15. En ese sentido, si la demanda se recibió el veintinueve de enero de dos mil veintiséis en la Oficina de Certificación Judicial y Correspondencia de esta Suprema Corte de Justicia de la Nación(10), su presentación resulta oportuna.
IV. LEGITIMACIÓN
16. De acuerdo con el artículo 105, fracción II, inciso g), de la Constitución Política de los Estados Unidos Mexicanos, la CNDH es un ente legitimado para promover el presente medio de control constitucional; por otra parte, el párrafo primero del artículo 11 de la Ley Reglamentaria(11) señala que los promoventes deben comparecer a juicio por conducto de las personas funcionarias que legalmente estén facultados para ello.
17. En el caso, la demanda la suscribe María del Rosario Piedra Ibarra, en su carácter de Presidenta de la CNDH, quien exhibió copia certificada del acuerdo de su designación por el Senado de la República de doce de noviembre de dos mil veinticuatro(12); y acorde con las fracciones I y XI del artículo 15 de la Ley de la Comisión Nacional de los Derechos Humanos(13), dicha funcionaria ejerce la representación legal de ese órgano autónomo y cuenta con la facultad para promover acciones de inconstitucionalidad.
18. Por tanto, si en el caso la Comisión accionante promovió la presente acción de inconstitucionalidad en contra de normas generales locales e insiste que resultan violatorias a derechos humanos; es de concluirse que cuenta con legitimación para impugnarlos.
V. CAUSALES DE IMPROCEDENCIA
19. En el caso, las partes no hicieron valer causal de improcedencia o motivo de sobreseimiento alguno, ni este Tribunal Pleno advierte la actualización de alguna de oficio, por lo que se procede a realizar el estudio de fondo del asunto.
VI. ESTUDIO DE FONDO
20. El análisis de los conceptos de invalidez formulados por la accionante se realizará, por cuestión de método, conforme a lo siguiente:
| APARTADO
| TEMA
|
| VI.1
| Cobros por servicios de expedición de copias certificadas, constancias, compulsas y digitalización de documentos, no relacionados con el derecho de acceso a la información. |
| VI.2
| Cobros por servicio de alumbrado público municipal. |
VI.1. Cobros por servicios de expedición de copias certificadas, constancias, compulsas y digitalización de documentos, no relacionados con el derecho de acceso a la información.
21. En su primer concepto de invalidez, la CNDH sostiene que las normas impugnadas, que establecen cobros por servicios de reproducción de información en copias certificadas de una hasta cinco fojas, así como de más de cinco fojas, por foja; expedición de constancias de documentos que obren en archivos municipales, por foja; por cada foja digitalizada; y por copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología, vulneran el derecho a la seguridad jurídica, así como los principios de legalidad, proporcionalidad y equidad tributarias previstos en los artículos 14, 16 y 31, fracción IV, de la Constitución Federal.
22. Alega, en esencia, que las cuotas relativas no atienden al costo real del servicio prestado por los Municipios; en algunos casos son diferenciadas, a pesar de que se trata del mismo servicio, lo cual es irrazonable e inequitativo, además, algunos supuestos no dan claridad respecto de si la cuota es por legajo, por expediente completo o por una sola copia certificada, lo que genera inseguridad jurídica; y en el caso de la digitalización de documentos, sostiene que ello no implica costo alguno para el Estado, máxime que en los supuestos en que los solicitantes proporcionen el dispositivo magnético, electrónico o mecanismo necesario para reproducir la información, la entrega debe ser sin costo.
23. Las normas impugnadas en este apartado guardan una estructura normativa sustancialmente similar, por lo que, a manera de ejemplo, se transcribe la correspondiente al Municipio de Acatlán, Hidalgo, para el Ejercicio Fiscal 2026.
| LEY DE INGRESOS DEL MUNICIPIO DE ACATLÁN, HIDALGO, PARA EL EJERCICIO FISCAL 2026
|
| "Artículo 17.- Los derechos por servicios de certificaciones, legalizaciones y expedición de copias certificadas se determinarán conforme a lo dispuesto por los artículos 100 al 102 de la Ley de Hacienda para los Municipios, debiéndose pagar conforme a las siguientes cuotas: | | Cuota fija $
| | Certificación de documentos de hechos o actos jurídicos o civiles | | | Copias certificadas de 1 hasta 5 fojas | 147.00
| | Expedición de constancias de documentos que obren en los archivos municipales (Por foja) | 91.30
| | [...] | [...]
| | [...] | [...]
| | [...] | [...]
| | [...] | [...]
| | Por cada foja digitalizada | 1.50
| | [...] | [...]
| | [...] | [...]
| | [...] | [...]
| | Copia certificada de más de 5 fojas (Por foja) | 29.50
| | [...] | [...]
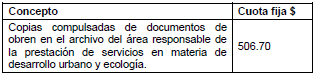
| [...]." "Artículo 29.- Otros derechos por servicios relacionados con el desarrollo urbano se determinarán conforme a lo dispuesto por el artículo 155 de la Ley de Hacienda para los Municipios del Estado de Hidalgo, aplicando las siguientes cuotas: | | Cuota fija $
| | [...] | [...]
| | Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. | 362.60
| | [...] | [...]
| | | |
24. Visto lo anterior, es fundado el concepto de invalidez.
25. En primer término, es de precisar que, de la lectura de las normas impugnadas se advierte que los cobros previstos no se encuentran vinculados con el ejercicio del derecho de acceso a la información, toda vez que de manera consistente el legislador local los clasificó como "derechos por servicios" de certificaciones, legalizaciones y expedición de copias certificadas, así como de compulsa de documentos, en las respectivas normas que se analizan. De tal manera que, ante la certidumbre señalada, lo procedente es realizar su estudio a la luz de los principios tributarios y no bajo la óptica del principio de gratuidad en materia de acceso a la información.
26. Atento a ello, este Alto Tribunal ha sostenido de manera reiterada que las contribuciones denominadas "derechos", deben ser, entre otras cuestiones, acordes o proporcionales al costo de los servicios prestados y ser iguales para todos aquellos que reciban el mismo servicio, porque la naturaleza de los derechos por servicios que presta el Estado es distinta a la de los impuestos, de manera que para que se respeten los principios tributarios de proporcionalidad y equidad es necesario tener en cuenta, entre otros aspectos, el costo que para el Estado implica la ejecución del servicio, pues a partir de ahí puede determinarse si la norma que prevé determinado derecho otorga o no un trato igual a los sujetos que se encuentren en igualdad de circunstancias y es proporcional al costo que conlleva ese servicio.
27. Apoyan a lo anterior las jurisprudencias P./J. 2/98(14) y P./J. 3/98(15), del Pleno de esta Suprema Corte de Justicia de la Nación, de rubros: "DERECHOS POR SERVICIOS. SU PROPORCIONALIDAD Y EQUIDAD SE RIGEN POR UN SISTEMA DISTINTO DEL DE LOS IMPUESTOS"; y, "DERECHOS POR SERVICIOS. SUBSISTE LA CORRELACIÓN ENTRE EL COSTO DEL SERVICIO PÚBLICO PRESTADO Y EL MONTO DE LA CUOTA", respectivamente.
28. Por lo que respecta a la expedición de copias simples, este Pleno ha observado que son meras reproducciones de documentos que para su obtención se colocan en la máquina respectiva, existiendo la posibilidad, dada la naturaleza de la reproducción y los avances de la tecnología, de que no correspondan a un documento realmente existente, sino a uno prefabricado.
29. De manera que el costo de los materiales debe estar justificado en forma objetiva y razonable, ya que este Pleno ha aceptado que, en el proceso creativo, el legislador no debe exponer, necesariamente, todas las razones con base en las que actúa, pero en este tipo de casos es necesario establecer elementos objetivos y razonables que atiendan al valor real de los insumos que utiliza el Estado. En suma, el legislador local debe justificar la cuota o tarifa correspondiente atendiendo al costo de los materiales que utilice para reproducir información.
30. Entonces, cobrar las cantidades previstas por el legislador por la reproducción de documentación en copias simples, sin que se advierta razonabilidad entre el costo de los materiales usados, tales como hojas y tinta, o que el legislador no haya justificado en forma alguna la tarifa respectiva resulta desproporcionado e inequitativo, pues no responde al gasto que efectuó el Estado y/o Municipio para brindar el servicio ni tampoco resulta objetivamente justificable que la tarifa cambie sin especificar si es por cada hoja o por un expediente completo.
31. En cuanto al servicio de expedición de copias y su certificación, que no se relacionan con el derecho de acceso a la información, las extintas Salas de esta Suprema Corte de Justicia de la Nación consideraron que la fe pública es la garantía que otorga el funcionario respectivo al determinar que el acto de reproducción se otorgó conforme a derecho y que lo contenido en éste es cierto, proporcionando así seguridad y certeza jurídica al interesado; y, a partir de lo anterior, se concluyó que el servicio que presta el Estado en ese supuesto se traduce en la expedición de las copias que se soliciten y el correspondiente cotejo con el original que certifica el funcionario público en ejercicio de las facultades que le confiere una disposición jurídica.
32. También precisaron que, a diferencia de lo que ocurre en el derecho privado, la correspondencia entre el servicio proporcionado por el Estado y la cuota aplicable por el acto de certificar no debe perseguir lucro alguno, pues se trata de una relación de derecho público, de modo que para que la cuota aplicable sea proporcional debe guardar relación razonable con lo que cuesta para el Estado la prestación de dicho servicio, en ese caso, la certificación de documentos.
33. De tales consideraciones derivó la jurisprudencia 1a./J. 132/2011 (9a.) de la entonces Primera Sala de la Suprema Corte, intitulada "DERECHOS. EL ARTÍCULO 5o., FRACCIÓN I, DE LA LEY FEDERAL RELATIVA, AL ESTABLECER LA CUOTA A PAGAR POR LA EXPEDICIÓN DE COPIAS CERTIFICADAS DE DOCUMENTOS, VIOLA LOS PRINCIPIOS DE PROPORCIONALIDAD Y EQUIDAD TRIBUTARIA (LEGISLACIÓN VIGENTE HASTA EL 31 DE DICIEMBRE DE 2006)"(16), así como la tesis 2a. XXXIII/2010 de la extinta Segunda Sala, de rubro: "DERECHOS. EL ARTÍCULO 5o., FRACCIÓN I, DE LA LEY FEDERAL RELATIVA, TRANSGREDE EL PRINCIPIO DE PROPORCIONALIDAD TRIBUTARIA"(17).
34. Respecto a los cobros por servicios de búsqueda de información generada o resguardada por dependencias o archivos municipales, e incluso con su consecuente certificación, es de destacarse que este Pleno al resolver las acciones de inconstitucionalidad 55/2023(18), 18/2023 y su acumulada 25/2023(19) y la más reciente 39/2024(20), ha declarado la invalidez de ese tipo de normas y ha reconocido que, a la luz de los principios tributarios que derivan del artículo 31, fracción IV, de la Constitución Federal, tales cobros no resultan proporcionales, al no guardar un equilibrio razonable con el costo de los materiales para la prestación de ese servicio, en la medida en que la búsqueda de datos o información requiere menores recursos que la expedición de copias simples o lo que implica certificar un documento, pues es suficiente con que el funcionario encargado realice dicha búsqueda sin que ello genere costos adicionales para el Estado.
35. Precisado todo lo anterior, se estima que las normas impugnadas prevén cobros diferenciados respecto de los cuales no se advierte razonabilidad entre el costo de los materiales usados, el costo que implica certificar un documento y el gasto efectivamente erogado por el ente municipal para prestar el servicio, de donde deriva que los cobros relativos resultan desproporcionados, pues no responden al gasto que efectúa el Municipio para brindar el servicio.
36. Ello es así, pues en el caso de derechos por servicios, la relación entablada entre las partes no es de derecho privado, de modo que no puede existir un lucro o ganancia para el Estado, sino que debe guardar una relación razonable con el costo del servicio prestado. En todo caso, ello no puede dar lugar a un cobro injustificado ni desproporcionado por la prestación del servicio, de lo contrario se vulneraría el principio de proporcionalidad en las contribuciones, reconocido en el artículo 31, fracción IV, de la Constitución Federal.
37. Asimismo, las normas impugnadas vulneran el principio de seguridad jurídica, pues en diversos supuestos no precisan con claridad la unidad sobre la cual recae el cobro, esto es, si la cuota corresponde a cada foja, a cada documento, al expediente completo o a un legajo determinado, lo que permite un margen indebido de discrecionalidad a la autoridad encargada de aplicar la norma y genera incertidumbre para las personas solicitantes respecto del monto efectivamente a cubrir.
38. De igual manera, por lo que hace al cobro por digitalización de documentos, como se dijo, que dicha actividad no implica, por sí misma, una erogación proporcional para el Estado que justifique el establecimiento de una cuota en los términos previstos en las normas impugnadas; máxime que, cuando las personas solicitantes proporcionan el dispositivo magnético, electrónico o el mecanismo necesario para la reproducción de la información, la entrega de ésta debe realizarse sin costo alguno.
39. Con base en lo expuesto, se estima que las cuotas previstas en las normas impugnadas resultan inconstitucionales, aunado a que también vulneran el principio de seguridad jurídica, pues no guardan una relación razonable con el costo de los materiales para la prestación del servicio y generan incertidumbre respecto del monto que los gobernados deben cubrir.
40. Por tanto, lo procedente es declarar la invalidez de los artículos: 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 91.30", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", así como 29, en la porción "Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 362.60", de la Ley de Ingresos del Municipio de Acatlán; 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 25.80", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", de la Ley de Ingresos del Municipio de Acaxochitlán; 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 164.00", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", así como 29, en la porción "Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 265.00", de la Ley de Ingresos del Municipio de Actopan; 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 95.60", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", de la Ley de Ingresos del Municipio de Agua Blanca de Iturbide; 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 97.50", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", de la Ley de Ingresos del Municipio de Ajacuba; 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 17.00", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", de la Ley de Ingresos del Municipio de Alfajayucan; 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 85.00", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", así como 29, en la porción "Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 88.90", de la Ley de Ingresos del Municipio de Almoloya; 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 15.30", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", así como 29, en la porción "Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 506.70", de la Ley de Ingresos del Municipio de Apan, todas del Estado de Hidalgo, para el Ejercicio Fiscal 2026.
VI.2. Cobros por servicio de alumbrado público municipal.
41. En su segundo concepto de invalidez, la CNDH sostiene que las normas impugnadas que regulan el derecho por la prestación del servicio de alumbrado público municipal vulneran el derecho a la seguridad jurídica, así como los principios de legalidad, proporcionalidad y equidad tributarias previstos en los artículos 14, 16 y 31, fracción IV, de la Constitución Federal, dado que el tributo cuestionado constituye materialmente un impuesto sobre el consumo de energía eléctrica cuya regulación solo compete al Congreso de la Unión, donde la tarifa se fijará, por un lado, en el convenio entre el Municipio y la Comisión Federal de Electricidad (en adelante "CFE"), tomando como base el consumo de energía eléctrica de las personas usuarias, o en caso de que no exista dicho convenio será conforme al tipo de consumo: doméstico y comercial cinco por ciento (5%) e industrial uno punto cinco por ciento (1.5%)
42. En esa medida, sostiene que el sistema tributario controvertido permite cobrar montos distintos sobre un mismo servicio, en inobservancia del principio de equidad tributaria, en el que solo se presume la capacidad económica de la persona a partir del consumo de energía que conste en los recibos expedidos por la CFE, características que, afirma, son propias de un impuesto y no de un derecho.
43. Las normas impugnadas en este apartado guardan una estructura normativa sustancialmente similar, por lo que, a manera de ejemplo, se transcribe la correspondiente al Municipio de Acaxochitlán, Hidalgo, para el Ejercicio Fiscal 2026.
| LEY DE INGRESOS DEL MUNICIPIO DE ACAXOCHITLÁN, HIDALGO, PARA EL EJERCICIO FISCAL 2026
|
| "Artículo 10.- Los derechos por servicio de alumbrado público se regulan por lo dispuesto en los artículos 62 al 66 de la Ley de Hacienda para los Municipios del Estado de Hidalgo; considerando para la determinación de este derecho lo establecido en el convenio que para tal efecto celebre el Municipio con la Comisión Federal de Electricidad, o con cualquier otro prestador de servicio, y en el que se determinarán, de conformidad con la legislación federal aplicable, los elementos de contribución. En tanto no se haya celebrado el convenio correspondiente que contenga los elementos de esta contribución, aplicarán las siguientes tasas: | | Tasa fija
| | Uso doméstico. | 5.0%
| | Uso comercial. | 5.0%
| | Uso industrial. | 1.0%
| | | |
44. Visto lo anterior, es fundado el concepto de invalidez, toda vez que el Pleno de esta Suprema Corte de Justicia de la Nación ya ha declarado la invalidez de normas de contenido idéntico a las impugnadas al resolver, por unanimidad de once votos, la acción de inconstitucionalidad 104/2020(21) y, de manera reciente, por unanimidad de nueve votos, la diversa acción de inconstitucionalidad 24/2025(22), en sesión de veintinueve de septiembre de dos mil veinticinco, donde se analizaron Leyes de Ingresos de los Ejercicios Fiscales 2020 y 2025, respectivamente.
45. Siguiendo dichos precedentes, las normas cuestionadas establecen una contribución a la que el legislador local otorga la naturaleza jurídica de "derecho" por la prestación del servicio de alumbrado público a cargo de los habitantes de los Municipios de Hidalgo; no obstante, lo cierto es que dicha contribución materialmente constituye un impuesto sobre energía eléctrica, cuyo gravamen únicamente corresponde al Congreso de la Unión, pues toma como base el consumo de energía eléctrica de cada usuario.
46. Para explicar lo anterior, se debe tener presente lo dispuesto en los artículos 73, fracción XXIX, numeral 5o., inciso a), así como el diverso 115, fracción III, inciso b) y fracción IV, inciso c), todos de la Constitución Política de los Estados Unidos Mexicanos(23), de los cuales se desprende, en lo que interesa, tres cuestiones fundamentales: 1) la prestación del servicio de alumbrado público es exclusiva de los Municipios; 2) corresponde a las legislaturas de los Estados aprobar las leyes de ingresos de los gobiernos municipales; y 3) corresponde en exclusiva al Congreso de la Unión establecer contribuciones especiales sobre energía eléctrica.
47. En ese orden, los Municipios tienen derecho a recibir -entre otros- los ingresos derivados de la prestación de los servicios públicos a su cargo y, en caso de que se utilice la institución jurídica de los "derechos" para el financiamiento del servicio público, conforme al principio de reserva de ley que obliga a que las contribuciones sólo tengan esta fuente normativa, es facultad de las legislaturas aprobar las leyes de ingresos de este nivel de gobierno.
48. En congruencia con lo anterior, a efecto de determinar si las normas impugnadas resultan constitucionales, es necesario establecer claramente la naturaleza de la contribución que prevén, es decir, debe precisarse si se trata de un impuesto sobre energía eléctrica competencia exclusiva del Congreso de la Unión, o bien, si se trata de un derecho por servicio establecido por la legislatura local.
49. El artículo 31, fracción IV, de la Constitución Federal(24), regula los principios constitucionales tributarios de reserva de ley, destino al gasto público, proporcionalidad y equidad, los cuales, además de constituir derechos fundamentales, enuncian las características de las contribuciones o tributos, que se señalan a continuación:
· Toda contribución tiene su fuente en el poder de imperio del Estado.
· Son prestaciones en dinero y excepcionalmente en especie o en servicios.
· Sólo se pueden crear mediante ley.
· Se encuentran afectos a fines esencialmente recaudatorios, es decir, tienen por destino el gasto público, sin que se niegue la posibilidad de servir a propósitos de política económica.
· Los criterios de justicia tributaria son el de proporcionalidad o capacidad contributiva y el de equidad.
50. De acuerdo con estas características se puede válidamente formular un concepto jurídico de contribución o tributo que resulte aplicable a todos los niveles de gobierno, que puede definirse como un ingreso de derecho público -normalmente pecuniario- destinado al financiamiento de los gastos generales obtenido por un ente de igual naturaleza -Federación, Estados, Ciudad de México o Municipios-, titular de un derecho de crédito frente al contribuyente, cuya obligación surge de la ley, la cual debe gravar un hecho indicativo de capacidad económica, dando un trato equitativo a todos los contribuyentes.
51. Ahora, la contribución o tributo se conforma de distintas especies que comparten una configuración estructural compuesta por sus elementos esenciales, reconocidos tanto doctrinalmente como en el derecho positivo como sujeto, hecho imponible, base imponible, tasa o tarifa y época de pago, los cuales, por un lado, permiten, mediante su análisis integral y armónico, determinar su naturaleza y, por otro, constituyen el punto de partida para el análisis de su adecuación al marco jurídico constitucional.
52. Al respecto, si bien el artículo 5o. del Código Fiscal de la Federación(25) señala como elementos del tributo al sujeto, objeto, base, tasa o tarifa, debe entenderse que el término "objeto" se refiere a un aspecto más complejo de los elementos del tributo, denominado hecho imponible y, en particular, a su aspecto objetivo, es decir, a la riqueza manifestada a través de la realización del supuesto previsto en ley. Los referidos conceptos pueden explicarse de la manera siguiente:
a) Sujeto: La persona física o moral que actualiza el hecho imponible, quedando vinculada de manera pasiva por virtud del nacimiento de la obligación jurídico-tributaria.
b) Hecho Imponible: Es el presupuesto de naturaleza jurídica o económica fijado por la ley para configurar cada tributo y de cuya realización depende el nacimiento de la obligación tributaria.
El hecho imponible constituye el hecho definidor o configurador que identifica a cada tributo, más aún, que legitima la imposición en cuanto que sólo por su realización puede producirse la sujeción al tributo. En efecto, el hecho imponible debe ser, en todos los casos, un elemento fijado por la ley; se trata siempre de un hecho de naturaleza jurídica, creado y definido por la norma, y que no existe hasta que ésta lo ha descrito o tipificado.
c) Base Imponible: El valor o magnitud representativo de la riqueza constitutiva del elemento objetivo del hecho imponible, que sirve para la determinación líquida del crédito fiscal, una vez que se aplica a dicho concepto la tasa o tarifa.
d) Tasa o Tarifa: Es la cantidad porcentual o determinada que se aplica sobre la base imponible para efecto de obtener como resultado la determinación del crédito fiscal.
e) Época de Pago: Momento o plazo dentro del cual la obligación es exigible y por tanto debe ser cubierta por el sujeto pasivo de la obligación tributaria.
53. Aun cuando los mencionados componentes de los tributos son una constante estructural, su contenido es variable, pues se presentan de manera distinta según el tipo de contribución que se analice, dotando a su vez de una naturaleza propia a cada tributo.
54. En efecto, de acuerdo con la autonomía de las entidades federativas y con el sistema de distribución de competencias que prevé la Constitución Federal, tanto la Federación, los Estados, los Municipios y la Ciudad de México, tienen libertad para realizar su propia configuración de las categorías de las contribuciones o tributos, imprimiendo los matices correspondientes a su realidad; sin embargo, esta libertad no autoriza al legislador para desnaturalizar estas instituciones, por lo que debe respetar sus notas esenciales tanto en lo referente a su naturaleza como contribución, como a las notas de sus especies.
55. A nivel federal el artículo 2o. del Código Fiscal de la Federación(26) establece la clasificación de las contribuciones distinguiendo cuatro especies del género contribución, a saber: impuestos, aportaciones de seguridad social, contribuciones de mejoras y derechos. Estos conceptos los conceptualiza de la siguiente forma:
o Impuestos son las contribuciones establecidas en ley que deben pagar las personas físicas y morales que se encuentran en la situación jurídica o de hecho prevista por la misma y que sean distintas de las señaladas en las fracciones II, III y IV de ese artículo.
o Aportaciones de seguridad social son las contribuciones establecidas en ley a cargo de personas que son sustituidas por el Estado en el cumplimiento de obligaciones fijadas por la ley en materia de seguridad social o a las personas que se beneficien en forma especial por servicios de seguridad social proporcionados por el mismo Estado.
o Contribuciones de mejoras son las establecidas en Ley a cargo de las personas físicas y morales que se beneficien de manera directa por obras públicas.
o Derechos son las contribuciones establecidas en ley por el uso o aprovechamiento de los bienes del dominio público de la Nación, así como por recibir servicios que presta el Estado en sus funciones de derecho público, excepto cuando se presten por organismos descentralizados u órganos desconcentrados cuando, en este último caso, se trate de contraprestaciones que no se encuentren previstas en la Ley Federal de Derechos. También son derechos las contribuciones a cargo de los organismos públicos descentralizados por prestar servicios exclusivos del Estado.
56. Por su parte, el artículo 3o.(27) del Código Fiscal del Estado de Hidalgo reconoce como ingresos ordinarios a los impuestos, derechos, productos, aprovechamientos y participaciones federales; en tanto que el artículo 10(28) de ese mismo ordenamiento define a los "derechos" como "las contribuciones establecidas en ley por el uso o aprovechamiento de los bienes del dominio público del Estado, así como por recibir servicios que presta el Estado en sus funciones de derecho público. También son derechos las contribuciones a cargo de los organismos descentralizados por prestar servicios exclusivos del Estado.".
57. Lo hasta aquí expuesto permite afirmar que tratándose de las contribuciones denominadas "derechos", el hecho imponible lo constituye una actuación de los órganos del Estado a través del régimen de servicio público, o bien, el uso o aprovechamiento de los bienes del dominio público de la Nación; mientras que en el caso de los "impuestos", el hecho imponible está constituido por hechos o actos que sin tener una relación directa con la actividad del ente público, ponen de manifiesto de manera relevante la capacidad contributiva del sujeto pasivo. Si bien la exigencia de capacidad contributiva es nota de las contribuciones, en el caso de los impuestos, que es su especie más importante, este aspecto cobra mayor relevancia.
58. Cabe señalar que el hecho imponible de las contribuciones reviste un carácter especial entre los componentes que integran el tributo, toda vez que no sólo constituye el presupuesto para el nacimiento de la obligación tributaria, sino que además sirve como elemento de identificación del tributo, pues en una situación de normalidad evidencia e identifica la categoría de la contribución a la que pertenece. Esta situación de normalidad tiene como presupuesto la congruencia que debe existir entre dicho elemento y la base imponible, ya que mientras el primero ubica la situación, hecho, acto, o actividad denotativa de capacidad contributiva, la segunda representa la magnitud cuantificable de dicha capacidad, erigiéndose en premisa para la determinación en cantidad líquida de la contribución.
59. Así, el hecho imponible otorga efectos jurídicos a la actualización de determinada hipótesis, debido a que la situación, hecho, acto, o actividad constituye un reflejo de la capacidad contributiva del sujeto que actualiza la mencionada hipótesis y no una consecuencia jurídica derivada de la voluntad del legislador de manera arbitraria.
60. Conforme a lo expuesto, resulta lógico concluir que el hecho imponible, al referirse a la capacidad contributiva del sujeto pasivo que lo actualiza, requiere de un elemento adicional para poder concretar el monto de la obligación tributaria, de manera tal que se respeta el principio de proporcionalidad tributaria en la medida en que exista congruencia entre el hecho imponible y la cuantificación de su magnitud, función esta última que le corresponde al elemento tributario conocido como base imponible.
61. La exigencia de congruencia entre hecho imponible y base, además de ser un requisito de proporcionalidad, es también una cuestión de lógica interna de los tributos, pues de lo contrario existiría imprecisión en torno a cuál es el aspecto objetivo efectivamente gravado y cuál es la categoría tributaria que efectivamente se regula, lo que inclusive puede incidir en la competencia de la autoridad legislativa, pues ésta puede carecer de facultades constitucionales para gravar determinado hecho o acto.
62. La distorsión de la relación entre el hecho imponible y la base lógicamente conduce a una imprecisión respecto del aspecto objetivo u objeto que pretendió gravar el legislador, pues mientras el hecho imponible atiende a un objeto, la base mide un objeto distinto.
63. Sin embargo, este conflicto debe resolverse atendiendo a la base imponible, pues siendo el tributo una prestación dineraria, debe tomarse en cuenta que la base es la que sirve para la determinación pecuniaria del tributo, pues es a la medida que representa a la que se aplica la tasa o tarifa, razón por la cual su análisis jurídico revelará el verdadero aspecto objetivo del hecho imponible gravado por el legislador, que se encuentra oculto en la base y que, inclusive, no necesita de la realización del hecho imponible ficticio para materializar el surgimiento de la obligación, lo cual en algunas ocasiones podrá demostrar que un impuesto grava un objeto diferente al que refiere su hecho imponible o que una contribución es un impuesto o una contribución de mejoras y no un derecho y viceversa.
64. Visto lo anterior, este Tribunal Pleno procede al análisis de las normas impugnadas que, por cuestión metodológica, se estudian de manera conjunta, toda vez que, como quedó asentado, los supuestos que regulan resultan idénticos entre sí.
65. Los artículos 10 de las leyes de ingresos municipales impugnadas señalan que los derechos por el servicio de alumbrado público "se regulan por lo dispuesto en los artículos 62 al 66 de la Ley de Hacienda para los Municipios del Estado de Hidalgo", que establecen:
"TÍTULO TERCERO
DE LOS DERECHOS
CAPÍTULO PRIMERO
POR SERVICIOS PÚBLICOS
(...)
SECCIÓN PRIMERA
DERECHOS POR SERVICIO DE ALUMBRADO PÚBLICO
ARTÍCULO 62.- Para los efectos de esta Ley, se entenderá por servicio de alumbrado público el que el Municipio otorga a través de los prestadores del servicio a la comunidad, en calles, plazas, jardines y otros lugares de uso común.
ARTÍCULO 63.- Es objeto de este derecho, el servicio de alumbrado público que presta el Municipio a la comunidad, las personas físicas, morales o unidades económicas en las calles, plazas, jardines y lugares de uso común.
(REFORMADO, P.O. 22 DE DICIEMBRE DE 2014)
ARTÍCULO 64.- Están obligadas al pago de este derecho las personas físicas o morales que disfruten de él.
(REFORMADO PRIMER PÁRRAFO, P.O. 22 DE DICIEMBRE DE 2014)
ARTÍCULO 65.- El pago de este derecho se causará y pagará, de conformidad con el convenio que para tal efecto celebre el Municipio correspondiente con la Comisión Federal de Electricidad, o con cualquier otro prestador de servicio, y en el que se determinarán, de conformidad con la legislación federal aplicable, los elementos de la contribución.
En dicho convenio se establecerá que la base de este derecho será el total del consumo que genere el contratante del servicio de energía eléctrica en términos del Artículo anterior, así como los elementos necesarios que permitan que la determinación de las tasas o tarifas aplicables para el cobro de este derecho sean proporcionales y equitativas para todos los contribuyentes sujetos del gravamen y que aseguren la suficiencia financiera del municipio para la prestación del servicio.
En todo caso, la tasa aplicable no podrá ser superior al diez por ciento de la cuota a pagar por el consumo generado por el beneficiario.
ARTÍCULO 66.- El convenio a que se refiere el Artículo anterior deberá ser sancionado por el Congreso del Estado y Publicado en el Periódico Oficial del Estado."
66. Asimismo, refieren que los elementos de la contribución se determinarán en el convenio que para tal efecto el Municipio celebre con la Comisión Federal de Electricidad o cualquier otro prestador de servicio, de conformidad con la legislación federal aplicable.
67. Finalmente, las normas plantean que, en caso de que no exista convenio celebrado con la Comisión Federal de Electricidad o cualquier otro prestador de servicio, que contenga los elementos de la contribución, se aplicará la tasa de cinco por ciento (5.0%) para uso doméstico, cinco por ciento (5.0%) cuando es comercial y uno punto cinco por ciento (1.5%) tratándose de industrial.
68. Como se ve, las normas impugnadas prevén que los elementos de la contribución se determinan en el convenio que celebre el Municipio con la Comisión Federal de Electricidad o cualquier otro prestador de servicio y, ante la ausencia de éste, aduce que se aplicarán diversas tasas para los usos doméstico, comercial e industrial.
69. Ante la ausencia de los elementos de la contribución, salvo por la tasa fija aplicable al tipo de servicio de energía eléctrica, cobra aplicación la primera parte de los artículos en comento, que señalan que los derechos por el servicio de alumbrado público se regulan por lo dispuesto en los artículos 62 al 66 de la Ley de Hacienda para los Municipios del Estado de Hidalgo, de los que se desprenden los siguientes elementos de la contribución.
a) Sujetos: Personas físicas o morales.
b) Hecho Imponible: Disfrutar del servicio de alumbrado público que el Municipio otorga a través de los prestadores del servicio a la comunidad, en calles, plazas, jardines y otros lugares de uso común.
c) Base Imponible: Total del consumo que genere el contratante del servicio de energía eléctrica.
d) Tasa o Tarifa: La que se establezca en el convenio que celebre el Municipio con la Comisión Federal de Electricidad o cualquier otro prestador de servicio, que no podrá ser superior al diez por ciento de la cuota a pagar por el consumo generado por el beneficiario.
Ante la ausencia de convenio, se aplicará la tasa de un 5.0% para uso doméstico, 5.0% cuando es comercial y 1.5% tratándose de industrial.
e) Época de Pago: Atendiendo a lo dispuesto por el convenio correspondiente.
70. Atento a ello, las contribuciones en estudio imponen a los contribuyentes la obligación de pagar el derecho por el servicio de alumbrado público en las calles, plazas, jardines y otros lugares de uso común, con base en el consumo total de energía eléctrica que genere el contratante, al que se aplicarán las tasas o tarifas que se establezcan en el convenio celebrado entre el municipio y el prestador del servicio y, ante la ausencia de éste, de cinco por ciento (5.0%) para uso doméstico, cinco por ciento (5.0%) cuando es comercial y uno punto cinco por ciento (1.5%) tratándose de industrial.
71. De aquí se sigue que la armonía que debe existir en los elementos esenciales del tributo relativos a un derecho se rompe con el contenido de las normas en estudio, al establecer que la base para el cálculo de este derecho es el importe del consumo que los contratantes cubran a la empresa que suministre la energía eléctrica.
72. Esto es así, porque el hecho de que la base imponible establezca como magnitud o valor denotativo de capacidad contributiva el consumo de energía eléctrica implica que se encuentra relacionada con un hecho imponible que no responde a una actividad del ente público por concepto del servicio de alumbrado público, sino a un hecho, acto, situación o actividad denotativos de capacidad contributiva ajenos a la actividad del ente público que, en el caso, consiste en dicho consumo de energía.
73. Según quedó expuesto, el conflicto entre el aspecto objetivo que denota el hecho imponible y el que indica la base debe resolverse en favor del previsto en ésta, pues es el que servirá para el cálculo del tributo que se liquidará con base en el consumo de energía eléctrica e irá variando según aumente o disminuya dicho consumo.
74. El anterior razonamiento permite descubrir la verdadera naturaleza del tributo en análisis, puesto que, al haber identificado el hecho imponible real, que se encuentra en la base, es dable concluir que se trata de una contribución perteneciente a la categoría de los impuestos, ya que la naturaleza de las contribuciones se debe apreciar en relación con su propia estructura y no con el nombre con el que el legislador las denomine.(29)
75. En el orden de ideas expuesto, no obstante que las normas cuya constitucionalidad se controvierte denomina a la contribución de mérito "derecho", materialmente se trata de un impuesto sobre el consumo de energía eléctrica, tributo que, como quedó previamente estudiado, es competencia exclusiva de la Federación, razón por la cual resulta contrario a lo previsto por el artículo 73, fracción XXIX, numeral 5o., inciso a), de la Constitución Federal.
76. Por ende, el Congreso local demandado carece de facultades para establecer una contribución que atiende a la naturaleza de un impuesto que grava el consumo de energía eléctrica, toda vez que ello es facultad exclusiva del Congreso de la Unión.
77. Criterio que se ve reflejado tanto en la jurisprudencia P. 6(30) del Tribunal Pleno de esta Suprema Corte de Justicia de la Nación, de rubro: "ALUMBRADO PÚBLICO, DERECHOS POR SERVICIO DE. LAS LEYES O CÓDIGOS LOCALES QUE ESTABLECEN COMO REFERENCIA PARA SU COBRO LA CANTIDAD QUE SE PAGA POR EL CONSUMO DE ENERGÍA ELÉCTRICA SON INCONSTITUCIONALES PORQUE INVADEN LA ESFERA DE ATRIBUCIONES DE LA FEDERACIÓN"; como en la diversa jurisprudencia 2a./J. 25/2004(31), de la entonces Segunda Sala de este Alto Tribunal, de rubro: "ALUMBRADO PÚBLICO. LAS DIVERSAS LEYES DE INGRESOS DE LOS MUNICIPIOS DEL ESTADO DE GUANAJUATO PARA EL EJERCICIO FISCAL DE 2003, QUE PREVÉN LA TASA APLICABLE A ESA CONTRIBUCIÓN ESPECIAL, INVADEN LA ESFERA DE ATRIBUCIONES DE LA FEDERACIÓN".
78. Similares consideraciones fueron sustentadas por este Tribunal Pleno de la Suprema Corte de Justicia de la Nación al resolver las acciones de inconstitucionalidad 23/2005, 21/2012, 22/2012, 7/2013, 8/2013, 9/2013, 18/2018, 27/2018, 15/2019, 20/2019, 28/2019, 46/2019, 20/2020, 96/2020, 97/2020, 101/2020, 107/2020, 52/2021, 75/2021, 77/2021, 6/2022, 44/2022 y sus acumuladas 45/2022 y 48/2022, 76/2023 y la diversa 107/2023(32).
79. Por tanto, lo procedente es declarar la invalidez de los respectivos artículos 10 de las Leyes de Ingresos de los Municipios de 1) Acaxochitlán; 2) Actopan; 3) Agua Blanca de Iturbide; 4) Ajacuba; 5) Alfajayucan; 6) Almoloya; y 7) Apan, todos del Estado de Hidalgo, para el Ejercicio Fiscal 2026.
VII. EFECTOS
80. El artículo 73, en relación con los diversos 41, 43, 44 y 45 de la Ley Reglamentaria de las Fracciones I y II del Artículo 105 de la Constitución Política de los Estados Unidos Mexicanos, señalan que las sentencias deben contener los alcances y efectos de éstas, así como fijar con precisión los órganos obligados a cumplirlas, las normas generales respecto de las cuales opere y todos aquellos elementos necesarios para su plena eficacia en el ámbito que corresponda; además, se debe fijar la fecha a partir de la cual la sentencia producirá sus efectos.
81. Declaratoria de invalidez. Atento a ello, se declara la invalidez de los preceptos precisados en el apartado VI de este fallo.
82. Fecha en que surtirá efectos la invalidez: Las declaratorias de invalidez decretadas surtirán efectos a partir de la notificación de los puntos resolutivos de esta sentencia al Congreso del Estado de Hidalgo.
83. Vinculación al Poder Legislativo local: Tomando en cuenta que la reiteración anual de los vicios advertidos en este fallo -en cuanto a los cobros por servicios de expedición de copias certificadas, constancias y compulsas de documentos- ha persistido pese a los precedentes emitidos por este Tribunal Pleno, y que la invalidez decretada recayó sobre cobros injustificados que no guardan una relación razonable con el costo real del servicio prestado, se vincula al Congreso del Estado de Hidalgo para que, dentro del plazo de sesenta días naturales contado a partir de la notificación de esta sentencia, adecue los elementos normativos de los cobros respectivos que resulten constitucional y legalmente admisibles, con estricto apego a los parámetros fijados en esta ejecutoria; esto es, previendo únicamente cobros vinculados al costo real del servicio efectivamente prestado, determinados de manera fundada y motivada con base objetiva y razonable, y sin fórmulas vagas o indeterminadas.
84. La eventual emisión o aplicación, durante el mismo ejercicio fiscal, de disposiciones o actos dirigidos a restablecer los cobros invalidados sin observar los parámetros fijados en esta sentencia podrá analizarse, en su caso, a la luz de los mecanismos constitucionales y legales aplicables(33).
85. Similares efectos fueron determinados por este Pleno al resolver las acciones de inconstitucionalidad 5/2026 y 10/2026, resueltas en sesión de veintiocho de abril de dos mil veintiséis(34).
86. Notificación a Municipios. Finalmente, deberá notificarse la presente sentencia a los Municipios involucrados, por ser las autoridades encargadas de la aplicación de las leyes de ingresos cuyas disposiciones fueron declaradas inválidas.
VIII. DECISIÓN
Por lo antes expuesto y fundado, el Tribunal Pleno de la Suprema Corte de Justicia de la Nación resuelve:
PRIMERO. Es procedente y fundada la presente acción de inconstitucionalidad.
SEGUNDO. Se declara la invalidez de los artículos: 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 91.30", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", así como 29, en la porción "Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 362.60", de la Ley de Ingresos del Municipio de Acatlán; 10 y 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 25.80", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", de la Ley de Ingresos del Municipio de Acaxochitlán; 10 y 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 164.00", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", así como 29, en la porción "Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 265.00", de la Ley de Ingresos del Municipio de Actopan; 10 y 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 95.60", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", de la Ley de Ingresos del Municipio de Agua Blanca de Iturbide; 10 y 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 97.50", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", de la Ley de Ingresos del Municipio de Ajacuba; 10 y 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 17.00", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", de la Ley de Ingresos del Municipio de Alfajayucan; 10 y 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 85.00", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", así como 29, en la porción "Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 88.90", de la Ley de Ingresos del Municipio de Almoloya; 10, 17, en las porciones relativas a "Copias certificadas de 1 hasta 5 fojas 147.00", "Expedición de constancias de documentos que obren en los archivos municipales (Por foja) 15.30", "Por cada foja digitalizada 1.50" y "Copia certificada de más de 5 fojas (Por foja) 29.50", así como 29, en la porción "Copias compulsadas de documentos que obren en el archivo del área responsable de la prestación de servicios en materia de desarrollo urbano y ecología. 506.70", de la Ley de Ingresos del Municipio de Apan, todas del Estado de Hidalgo, para el Ejercicio Fiscal 2026, publicadas en el Periódico Oficial local el treinta y uno de diciembre de dos mil veinticinco, en los términos y para los efectos precisados en el apartado VI y VII de esta ejecutoria.
TERCERO. La declaratoria de invalidez decretada surtirá sus efectos a partir de la notificación de estos puntos resolutivos al Congreso del Estado de Hidalgo, en los términos precisados en el apartado VII de esta determinación.
CUARTO. Publíquese esta resolución en el Diario Oficial de la Federación, en el Periódico Oficial del Estado de Hidalgo, así como en el Semanario Judicial de la Federación y su Gaceta.
Notifíquese; con testimonio de esta resolución por medio de oficio a las partes, devuélvase el expediente a la Sección de Trámite de Controversias Constitucionales y de Acciones de Inconstitucionalidad, para los efectos legales a que haya lugar y, en su oportunidad, archívese el expediente como asunto concluido.
Así lo resolvió el Pleno de la Suprema Corte de Justicia de la Nación:
Se aprobó por unanimidad de nueve votos de las personas Ministras Herrerías Guerra salvo en el tema VI.1, en contra de la invalidez de los artículos 17 de las leyes de ingresos cuestionadas; Espinosa Betanzo por las consideraciones que señaló al resolverse la acción de inconstitucionalidad 24/2025; Ríos González salvo en el tema VI.1, en contra de la invalidez de las porciones normativas que establecen un cobro de hasta $29.50 por concepto de copias certificadas de los artículos 17 de las leyes de ingresos impugnadas; Esquivel Mossa; Batres Guadarrama, salvo en el tema VI.1, en contra de la invalidez de los artículos 17 y de las porciones normativas de los artículos 29 de las leyes de ingresos combatidas; Ortiz Ahlf; Figueroa Mejía; Guerrero García y Presidente Aguilar Ortiz, respecto del fondo en sus dos temas.
Se aprobó por mayoría de seis votos de las personas Ministras Herrerías Guerra; Espinosa Betanzo; Ortiz Ahlf; Figueroa Mejía; Guerrero García; y Presidente Aguilar Ortiz con la metodología diseñada por el Centro de Estudios Constitucionales para fijar un método objetivo y razonable, respecto de los efectos. La señora Ministra Ríos González votó en el sentido de exhortar al Congreso local. Las señoras Ministras Esquivel Mossa y Batres Guadarrama votaron en contra de la vinculación y exhorto al Congreso local. El señor Ministro Presidente Aguilar Ortiz anunció voto concurrente.
El señor Ministro Presidente Aguilar Ortiz declaró que el asunto se resolvió en los términos precisados.
Firman el Ministro Presidente y la Ministra Ponente, con el Secretario General de Acuerdos, quien autoriza y da fe.
Presidente, Ministro Hugo Aguilar Ortiz.- (Esta sentencia se suscribe con Firma Electrónica Certificada del Poder Judicial de la Federación [FIREL]).- Ponente, Ministra Yasmín Esquivel Mossa.- (Esta sentencia se suscribe con Firma Electrónica Certificada del Poder Judicial de la Federación [FIREL]).- Secretario General de Acuerdos, Daniel Álvarez Toledo.- (Esta sentencia se suscribe con Firma Electrónica Certificada del Poder Judicial de la Federación [FIREL]).
DANIEL ÁLVAREZ TOLEDO, SECRETARIO GENERAL DE ACUERDOS DE LA SUPREMA CORTE DE JUSTICIA DE LA NACIÓN: CERTIFICA: Que la presente copias fotostática constante de veintisiete fojas útiles, concuerda fiel y exactamente con el original firmado electrónicamente de la sentencia emitida en la acción de inconstitucionalidad 29/2026, promovida por la Comisión Nacional de los Derechos Humanos, dictada por el Pleno de la Suprema Corte de Justicia de la Nación en su sesión del doce de mayo de dos mil veintiséis. Se certifica con la finalidad de que se publique en el Diario Oficial de la Federación.- Ciudad de México, a veinticuatro de septiembre de dos mil veintiséis.- Rúbrica.
VOTO PARTICULAR QUE FORMULA LA MINISTRA SARA IRENE HERRERÍAS GUERRA EN LA ACCIÓN DE INCONSTITUCIONALIDAD 29/2026
En sesión de doce de mayo de dos mil veintiséis, esta Suprema Corte de Justicia de la Nación resolvió la acción de inconstitucionalidad 29/2026, promovida por la Comisión Nacional de los Derechos Humanos, en la que se analizó la regularidad constitucional de diversas disposiciones contenidas en leyes de ingresos de diversos municipios del Estado de Hidalgo, para el ejercicio fiscal dos mil veintiséis.
En el apartado VI.1, relativo a los cobros por servicios de expedición de copias certificadas, constancias, compulsas y digitalización de documentos, no relacionados con el derecho de acceso a la información, se aborda el estudio de, entre otras cuestiones, la constitucionalidad del artículo 17 de las leyes de ingresos de los Municipios de Acatlán, Acaxochitlán, Actopan, Agua Blanca de Iturbide, Ajacuba, Alfajayucan, Almoloya y Apan(35), todos del Estado de Hidalgo, que regulaban el cobro de derechos por la expedición de copias certificadas, constancias de hechos o actos jurídicos o civiles, así como por la digitalización de documentos.
Por mayoría de votos, se determinó declarar la invalidez de tales disposiciones, bajo la consideración de que las cuotas establecidas por el Legislativo del Estado de Hidalgo resultaban desproporcionadas por no guardar una relación razonable con el costo de los materiales necesarios para la prestación del servicio y, además, porque algunas de ellas generaban incertidumbre sobre la unidad sobre la cual recaía el cobro, por lo que vulneraban el principio de seguridad jurídica.
El presente voto tiene por objeto precisar las razones por las que me pronuncié en contra de la declaratoria de invalidez del referido artículo 17 de las leyes de ingresos impugnadas.
En principio, considero que el monto que han de pagar los contribuyentes por concepto de derechos por servicios que presta el Estado en funciones de derecho público debe guardar un equilibrio con el costo que implica la prestación del servicio. Por ello, en casos como este, la cuota debe responder al costo que tiene para el Municipio la operación y mantenimiento de los equipos de fotocopiado y de los espacios físicos en los que se concentran los archivos, así como a los costos indirectos como los servicios de electricidad, internet y licencias de software, entre otros.
Además, considero que para que una norma de esta naturaleza sea invalidada por vulneración al principio de proporcionalidad tributaria, es necesario que la accionante demuestre plenamente la falta de congruencia constitucional y aporte fundamentos, razones y parámetros concretos que sirvan como sustento para una valoración comparativa. De lo contrario, a mi juicio, debe prevalecer la presunción de constitucionalidad de la disposición en cuestión.
Bajo este entendimiento, considero que en el caso no se expresaron argumentos suficientes para demostrar que el cobro previsto en el artículo 17 de las leyes de ingresos combatidas resulta desproporcional. Máxime que, a diferencia de otras disposiciones impugnadas respecto de las cuales me pronuncié a favor de la declaratoria de invalidez, sí se señalaba con claridad cuál es el servicio prestado por el Municipio y el monto que corresponde pagar a las personas interesadas.
Por las razones expuestas es que se emite el presente voto particular.
Atentamente
Ministra Sara Irene Herrerías Guerra.- Firmado electrónicamente.
DANIEL ÁLVAREZ TOLEDO, SECRETARIO GENERAL DE ACUERDOS DE LA SUPREMA CORTE DE JUSTICIA DE LA NACIÓN: CERTIFICA: Que la presente copia fotostática constante de dos fojas útiles, en las que se cuenta esta certificación, concuerda fiel y exactamente con el original firmado electrónicamente del voto particular de la señora Ministra Sara Irene Herrerías Guerra, formulado en relación con la sentencia del doce de mayo de dos mil veintiséis, dictada por el Pleno de la Suprema Corte de Justicia de la Nación en la acción de inconstitucionalidad 29/2026, promovida por la Comisión Nacional de los Derechos Humanos. Se certifica con la finalidad de que se publique en el Diario Oficial de la Federación.- Ciudad de México, a quince de julio de dos mil veintiséis.- Rúbrica.
Voto particular y concurrente que formula la Ministra Lenia Batres Guadarrama relativo a la acción de inconstitucionalidad 29/2026
En la presente acción de inconstitucionalidad la Comisión Nacional de los Derechos Humanos (CNDH), impugnó diversos artículos de las leyes de ingresos de diversos municipios del estado de Hidalgo, para el ejercicio fiscal 2026, publicadas en el Periódico Oficial local el 31 de diciembre de 2025, a través de los cuales se establece el cobro de derechos por el servicio de alumbrado público, y se determinan las cuotas por el servicio de expedición de: copias compulsadas, copias certificadas, constancias de documentos que obren en archivos municipales, y copias simples de documentos digitalizados.
Al respecto, el Pleno resolvió aprobar la sentencia por unanimidad de nueve votos, con las precisiones siguientes: las personas Ministras Herrerías Guerra en contra del tema VI.1, respecto a la invalidez de los artículos 17 de las leyes de ingresos; Espinosa Betanzo por las consideraciones que señaló al resolverse la acción de inconstitucionalidad 24/2025; Ríos González en contra del tema VI.1, respecto a la invalidez de las porciones normativas que establecen un cobro de hasta $29.50 por concepto de copias certificadas de los artículos 17 de las leyes de ingresos impugnadas; la suscrita voté en contra del tema VI.1, que declara la invalidez de los artículos 17 y de las porciones normativas de los artículos 29 de las leyes de ingresos combatidas.
Razones de la emisión del voto concurrente
Si bien comparto el sentido de la sentencia respecto al apartado "VI.2" del estudio de fondo, que declaró la invalidez del artículo 10(36) de las leyes de ingresos de 7(37) Municipios del Estado de Hidalgo para el Ejercicio Fiscal 2026, que establecen el cobro de derechos por el servicio de alumbrado público, no obstante, me separo de sus consideraciones. La sentencia sostiene que los cobros establecidos son, en realidad, un impuesto sobre el consumo de energía eléctrica porque se calculan con base en el monto que los usuarios pagan a la empresa suministradora, y concluye que las normas impugnadas son inconstitucionales, pues la facultad de establecer impuestos sobre el consumo eléctrico corresponde exclusivamente al Congreso de la Unión.
Me aparto de esa argumentación porque la intención del congreso local no fue el establecimiento de un impuesto, sino el cobro de un derecho con el objeto de sufragar los costos que representa para los municipios la prestación del servicio de energía eléctrica. No obstante, coincido en declarar la invalidez de las normas impugnadas, ya que no cumplen con el parámetro constitucional aplicable al pago de derechos.
En las normas que nos ocupan, no existe ninguna relación entre el servicio público municipal (alumbrado) y la base elegida por el legislador para el cálculo del derecho (el consumo particular de energía eléctrica). Ello provoca, en este caso, que el cobro por el alumbrado se realice de una forma arbitraria, al tratarse de un servicio público difuso, cuyo beneficiario directo no es identificable, es decir, el servicio se dirige a personas indeterminadas, no obstante, se pretende relacionar con el cobro de un servicio privado y medido, consistente en el uso doméstico de energía eléctrica con el que no guarda ninguna relación.
Razones de la emisión del voto particular
Voté en contra de la invalidez del artículo 29(38) de las leyes de ingresos de 4(39) municipios, así como del diverso artículo 17(40) de las leyes de ingresos de 8(41) municipios, todos pertenecientes al estado de Hidalgo, que establecen las cuotas por el servicio de expedición de: copias compulsadas, copias certificadas, constancias de documentos que obren en archivos municipales, y copias simples de documentos digitalizados.
La sentencia sostiene que las normas vulneran el principio de proporcionalidad en las contribuciones porque el Congreso local no justificó la relación que guardan con el costo de los materiales utilizados ni responden al costo que representa al municipio la prestación de ese servicio. Además de que diversos supuestos no precisan con claridad la unidad sobre la cual recae el cobro, esto es, si la cuota corresponde a cada foja, a cada documento, al expediente completo o a un legajo determinado lo que vulnera el principio de seguridad jurídica.
No comparto la invalidez de las normas por las consideraciones siguientes:
En primer lugar, el artículo 29 de las Leyes de ingresos impugnadas, no genera inseguridad jurídica respecto de la cuota aplicable, ya que de su lectura integral se desprende válidamente que el legislador estableció una cuota fija por cada solicitud de compulsa, entendida como un solo acto administrativo de cotejo y certificación de los documentos exhibidos por el solicitante; por ello, el cobro debe comprender la totalidad de la documentación presentada en una misma solicitud, con independencia de que ésta se integre por una o diversas fojas, anexos o incluso planos, sin que ello implique la generación de cobros adicionales por cada elemento que forme parte del documento sujeto a compulsa, de manera que la norma sí prevé un parámetro cierto, objetivo y previsible que permite al gobernado conocer anticipadamente el monto a cubrir y evita cualquier actuación discrecional de la autoridad.
En segundo lugar, respecto a la invalidez de los artículos 17 y 29 de las Leyes de ingresos impugnadas, que establecen el cobro de cuotas por servicios de certificaciones, legalizaciones, expedición de copias certificadas y copias compulsadas, como lo manifesté en diversos precedentes (acciones de inconstitucionalidad 5/2025, 15/2025, 7/2025, 26/2025, 9/2025, 19/2025 y 24/2025), contrario a lo señalado en la sentencia, los congresos no tienen la obligación ni la posibilidad de reproducir todos los elementos que consideraron para determinar las cuotas para el cobro de la prestación del servicio de copias, compulsas, certificaciones y constancias, porque sería imposible incluir la información relativa a cada municipio.
En ese sentido, la ausencia de una motivación específica relacionada con la forma en cómo se determinaron las cuotas para la prestación de estos servicios, no es motivo suficiente para concluir que dichas normas son inconstitucionales, sino que debe demostrarse con claridad en qué forma contravienen el texto constitucional.
Ministra Lenia Batres Guadarrama.- Firmado electrónicamente.
DANIEL ÁLVAREZ TOLEDO, SECRETARIO GENERAL DE ACUERDOS DE LA SUPREMA CORTE DE JUSTICIA DE LA NACIÓN: CERTIFICA: Que la presente copia fotostática constante de dos fojas útiles, en las que se cuenta esta certificación, concuerda fiel y exactamente con el original firmado electrónicamente del voto particular y concurrente de la señora Ministra Lenia Batres Guadarrama, formulado en relación con la sentencia del doce de mayo de dos mil veintiséis, dictada por el Pleno de la Suprema Corte de Justicia de la Nación en la acción de inconstitucionalidad 29/2026, promovida por la Comisión Nacional de los Derechos Humanos. Se certifica con la finalidad de que se publique en el Diario Oficial de la Federación.- Ciudad de México, a quince de julio de dos mil veintiséis.- Rúbrica.
1 Página 42 de la versión digitalizada del escrito de demanda.
2 Página 14 de la versión digitalizada del informe presentado por el Poder Legislativo del Estado de Querétaro.
3 Página 3 de la versión digitalizada del informe presentado por el Poder Ejecutivo del Estado de Querétaro.
4 De conformidad con el artículo 18 del Reglamento de Sesiones de la Suprema Corte de Justicia de la Nación y de Integración de las Listas de Asuntos con Proyecto de Resolución.
5 Constitución Política de los Estados Unidos Mexicanos.
Artículo 105. La Suprema Corte de Justicia de la Nación conocerá, en los términos que señale la ley reglamentaria, de los asuntos siguientes: [...]
II. De las acciones de inconstitucionalidad que tengan por objeto plantear la posible contradicción entre una norma de carácter general y esta Constitución; [...]
g) La Comisión Nacional de los Derechos Humanos, en contra de leyes de carácter federal o de las entidades federativas, así como de tratados internacionales celebrados por el Ejecutivo Federal y aprobados por el Senado de la República, que vulneren los derechos humanos consagrados en esta Constitución y en los tratados internacionales de los que México sea parte. Asimismo, los organismos de protección de los derechos humanos equivalentes en las entidades federativas, en contra de leyes expedidas por las Legislaturas. [...].
6 Ley Reglamentaria.
Artículo 1o. La Suprema Corte de Justicia de la Nación conocerá y resolverá con base en las disposiciones del presente Título, las controversias constitucionales en las que se hagan valer violaciones a la Constitución Política de los Estados Unidos Mexicanos, así como las acciones de inconstitucionalidad a que se refieren las fracciones I y II del artículo 105 de la Constitución Política de los Estados Unidos Mexicanos. A falta de disposición expresa, se estará a las prevenciones del Código Nacional de Procedimientos Civiles y Familiares.
7 Ley Orgánica del Poder Judicial de la Federación.
Artículo 16. La Suprema Corte de Justicia de la Nación conocerá:
I. De las controversias constitucionales y acciones de inconstitucionalidad a que se refieren las fracciones I y II del artículo 105 de la Constitución Política de los Estados Unidos Mexicanos. La admisión de controversias constitucionales y acciones de inconstitucionalidad planteadas respecto de normas generales no dará lugar en ningún caso a la suspensión de la norma cuestionada; [...]
8 SEGUNDO. Competencia reservada del Pleno de la SCJN. La SCJN conservará para su resolución: (...)
II. Las acciones de inconstitucionalidad, previstas en el artículo 105, fracción I, de la CPEUM, así como los recursos interpuestos en éstas; (...)
9 Ley Reglamentaria de las Fracciones I y II del Artículo 105 de la Constitución Política de los Estados Unidos Mexicanos.
Artículo 60. El plazo para ejercitar la acción de inconstitucionalidad será de treinta días naturales contados a partir del día siguiente a la fecha en que la ley o tratado internacional impugnado sean publicados en el correspondiente medio oficial. Si el último día del plazo fuese inhábil, la demanda podrá presentarse el primer día hábil siguiente.
(ADICIONADO, D.O.F. 22 DE NOVIEMBRE DE 1996)
En materia electoral, para el cómputo de los plazos, todos los días son hábiles.
10 Página 42 de la versión digitalizada del escrito de demanda.
11 Ley Reglamentaria.
Artículo 11. El actor, el demandado y, en su caso, el tercero interesado deberán comparecer a juicio por conducto de las personas funcionarias que, en términos de las normas que les rigen, estén facultadas para representarlos. En todo caso, se presumirá que quien comparezca a juicio goza de la representación legal y cuenta con la capacidad para hacerlo, salvo prueba en contrario.
[...].
12 Foja 43 de la versión digitalizada del escrito de demanda.
13 Ley de la Comisión Nacional de los Derechos Humanos.
Artículo 15. El Presidente de la Comisión Nacional tendrá las siguientes facultades y obligaciones:
I. Ejercer la representación legal de la Comisión Nacional; [...]
XI. Promover las acciones de inconstitucionalidad, en contra de leyes de carácter federal, estatal y del Distrito Federal, así como de tratados internacionales celebrados por el Ejecutivo Federal y aprobados por el Senado de la República, que vulneren los derechos humanos reconocidos en la Constitución y en los tratados internacionales de los que México sea parte, y [...].
14 Jurisprudencia P./J. 2/98. Pleno, publicada en el Semanario Judicial de la Federación y su Gaceta, Novena Época, Tomo VII, enero de 1998, página 41, registro 196934.
15 Jurisprudencia P./J. 3/98. Pleno, publicada en el Semanario Judicial de la Federación y su Gaceta, Novena Época, Tomo VII, enero de 1998, página 54, registro 196933.
16 Jurisprudencia 1a./J. 132/2011 (9a.), Semanario Judicial de la Federación y su Gaceta, Décima Época, libro III, tomo 3, diciembre de 2011, página 2077, registro 160577.
17 Tesis aislada 2a. XXXIII/2010, Semanario Judicial de la Federación y su Gaceta, Novena Época, tomo XXXI, junio de 2010, página 274, registro 164477.
18 Acción de inconstitucionalidad 55/2023, resuelta en sesión de veinticuatro de agosto de dos mil veintitrés, por unanimidad de ocho votos de las señoras Ministras y de los señores Ministros González Alcántara Carrancá, Esquivel Mossa, Pardo Rebolledo (Ponente), Zaldívar Lelo de Larrea, Ríos Farjat, Laynez Potisek, Pérez Dayán y Presidenta Piña Hernández.
19 Acción de inconstitucionalidad 18/2023 y su acumulada 25/2023, resuelta en sesión de veintinueve de agosto de dos mil veintitrés, por unanimidad de diez votos de las señoras Ministras y de los señores Ministros Gutiérrez Ortiz Mena, González Alcántara Carrancá, Esquivel Mossa, Ortiz Ahlf (Ponente), Aguilar Morales, Pardo Rebolledo, Zaldívar Lelo de Larrea, Ríos Farjat, Laynez Potisek y Presidenta Piña Hernández.
20 Acción de inconstitucionalidad 39/2024, resuelta en sesión de quince de octubre de dos mil veinticuatro, por unanimidad de diez votos de las señoras Ministras y de los señores Ministros Gutiérrez Ortiz Mena, González Alcántara Carrancá apartándose del párrafo 88, Esquivel Mossa (Ponente), Ortiz Ahlf separándose del párrafo 88, Aguilar Morales, Pardo Rebolledo, Ríos Farjat con consideraciones adicionales, Laynez Potisek, Pérez Dayán y Presidenta Piña Hernández separándose del párrafo 88, respecto del apartado VI, relativo al estudio de fondo.
21 Acción de inconstitucionalidad 104/2020, resuelta en sesión de veintinueve de octubre de dos mil veinte, por unanimidad de once votos de los señores Ministros Gutiérrez Ortiz Mena, González Alcántara Carrancá, Esquivel Mossa, Franco González Salas (Ponente), Aguilar Morales, Pardo Rebolledo, Piña Hernández, Ríos Farjat, Laynez Potisek, Pérez Dayán y Presidente Zaldívar Lelo de Larrea, respecto del considerando sexto, relativo al estudio de fondo de las normas relativas al cobro de derechos por la prestación del servicio público de alumbrado público, consistente en declarar la invalidez de los artículos analizados.
22 Acción de inconstitucionalidad 24/2025, resuelta en sesión de veintinueve de septiembre de dos mil veinticinco, Se aprobó por unanimidad de nueve votos de las personas Ministras Herrerías Guerra, Espinosa Betanzo, Ríos González, Esquivel Mossa, Batres Guadarrama por consideraciones distintas, Ortiz Ahlf, Figueroa Mejía, Guerrero García y Presidente Aguilar Ortiz, respecto del apartado VI, relativo al estudio de fondo, en su tema 3, denominado Cobros por servicio de alumbrado público municipal, consistente en declarar la invalidez de los artículos 10 de las Leyes de Ingresos para los Municipios de Acatlán, Acaxochitlán, Actopan, Agua Blanca de Iturbide, Ajacuba, Alfajayucan, Almoloya, Apan, Atitalaquia, Atlapexco, Atotonilco de Tula, Atotonilco el Grande, Calnali, Cardonal, Chapantongo, Chapulhuacán, Chilcuautla, Cuautepec de Hinojosa, El Arenal, Eloxochitlán, Emiliano Zapata, Epazoyucan, Francisco I. Madero, Huasca de Ocampo, Huautla, Huazalingo, Huehuetla, Huejutla de Reyes, Huichapan, Ixmiquilpan, Jacala de Ledezma, Jaltocán, Juárez, La Misión, Lolotla, Metepec, Metztitlán y Mineral de la Reforma, Hidalgo, correspondientes al Ejercicio Fiscal 2025. El señor Ministro Espinosa Betanzo anunció voto concurrente.
23 Constitución Federal.
Artículo 73. El Congreso tiene facultad: (...)
XXIX. Para establecer contribuciones: (...)
5o. Especiales sobre:
a) Energía eléctrica; (...)
Artículo 115. Los estados adoptarán, para su régimen interior, la forma de gobierno republicano, representativo, democrático, laico y popular, teniendo como base de su división territorial y de su organización política y administrativa, el municipio libre, conforme a las bases siguientes: (...)
III. Los Municipios tendrán a su cargo las funciones y servicios públicos siguientes: (...)
b) Alumbrado público.
(...)
Sin perjuicio de su competencia constitucional, en el desempeño de las funciones o la prestación de los servicios a su cargo, los municipios observarán lo dispuesto por las leyes federales y estatales.
(...)
IV. Los municipios administrarán libremente su hacienda, la cual se formará de los rendimientos de los bienes que les pertenezcan, así como de las contribuciones y otros ingresos que las legislaturas establezcan a su favor, y en todo caso: (...)
c) Los ingresos derivados de la prestación de servicios públicos a su cargo.
Las leyes federales no limitarán la facultad de los Estados para establecer las contribuciones a que se refieren los incisos a) y c), ni concederán exenciones en relación con las mismas. Las leyes estatales no establecerán exenciones o subsidios en favor de persona o institución alguna respecto de dichas contribuciones. Sólo estarán exentos los bienes de dominio público de la Federación, de las entidades federativas o los Municipios, salvo que tales bienes sean utilizados por entidades paraestatales o por particulares, bajo cualquier título, para fines administrativos o propósitos distintos a los de su objeto público.
Los ayuntamientos, en el ámbito de su competencia, propondrán a las legislaturas estatales las cuotas y tarifas aplicables a impuestos, derechos, contribuciones de mejoras y las tablas de valores unitarios de suelo y construcciones que sirvan de base para el cobro de las contribuciones sobre la propiedad inmobiliaria.
Las legislaturas de los Estados aprobarán las leyes de ingresos de los municipios, revisarán y fiscalizarán sus cuentas públicas. Los presupuestos de egresos serán aprobados por los ayuntamientos con base en sus ingresos disponibles, y deberán incluir en los mismos, los tabuladores desglosados de las remuneraciones que perciban los servidores públicos municipales, sujetándose a lo dispuesto en el artículo 127 de esta Constitución.
Los recursos que integran la hacienda municipal serán ejercidos en forma directa por los ayuntamientos, o bien, por quien ellos autoricen, conforme a la ley; (...).
24 Constitución Federal.
Artículo 31. Son obligaciones de los mexicanos: (...)
IV. Contribuir para los gastos públicos, así de la Federación, como de los Estados, de la Ciudad de México y del Municipio en que residan, de la manera proporcional y equitativa que dispongan las leyes.
25 Código Fiscal de la Federación.
Artículo 5o.- Las disposiciones fiscales que establezcan cargas a los particulares y las que señalan excepciones a las mismas, así como las que fijan las infracciones y sanciones, son de aplicación estricta. Se considera que establecen cargas a los particulares las normas que se refieren al sujeto, objeto, base, tasa o tarifa.
(REFORMADO, D.O.F. 31 DE DICIEMBRE DE 1982)
Las otras disposiciones fiscales se interpretarán aplicando cualquier método de interpretación jurídica. A falta de norma fiscal expresa, se aplicarán supletoriamente las disposiciones del derecho federal común cuando su aplicación no sea contraria a la naturaleza propia del derecho fiscal.
26 Código Fiscal de la Federación.
(REFORMADO PRIMER PÁRRAFO, D.O.F. 31 DE DICIEMBRE DE 1985)
Artículo 2o.- Las contribuciones se clasifican en impuestos, aportaciones de seguridad social, contribuciones de mejoras y derechos, las que se definen de la siguiente manera:
(REFORMADA, D.O.F. 31 DE DICIEMBRE DE 1985)
I. Impuestos son las contribuciones establecidas en ley que deben pagar las personas físicas y morales que se encuentran en la situación jurídica o de hecho prevista por la misma y que sean distintas de las señaladas en las fracciones II, III y IV de este artículo.
II. Aportaciones de seguridad social son las contribuciones establecidas en ley a cargo de personas que son sustituidas por el Estado en el cumplimiento de obligaciones fijadas por la ley en materia de seguridad social o a las personas que se beneficien en forma especial por servicios de seguridad social proporcionados por el mismo Estado.
(ADICIONADA, D.O.F. 31 DE DICIEMBRE DE 1985)
III. Contribuciones de mejoras son las establecidas en Ley a cargo de las personas físicas y morales que se beneficien de manera directa por obras públicas.
(REFORMADA, D.O.F. 20 DE DICIEMBRE DE 1991)
IV. Derechos son las contribuciones establecidas en Ley por el uso o aprovechamiento de los bienes del dominio público de la Nación, así como por recibir servicios que presta el Estado en sus funciones de derecho público, excepto cuando se presten por organismos descentralizados u órganos desconcentrados cuando, en este último caso, se trate de contraprestaciones que no se encuentren previstas en la Ley Federal de Derechos. También son derechos las contribuciones a cargo de los organismos públicos descentralizados por prestar servicios exclusivos del Estado.
(REFORMADO, D.O.F. 31 DE DICIEMBRE DE 1988)
Cuando sean organismos descentralizados los que proporcionen la seguridad social a que hace mención la fracción II, las contribuciones correspondientes tendrán la naturaleza de aportaciones de seguridad social.
(REFORMADO, D.O.F. 28 DE DICIEMBRE DE 1994)
Los recargos, las sanciones, los gastos de ejecución y la indemnización a que se refiere el séptimo párrafo del artículo 21 de este Código son accesorios de las contribuciones y participan de la naturaleza de éstas. Siempre que en este Código se haga referencia únicamente a contribuciones no se entenderán incluidos los accesorios, con excepción de lo dispuesto en el artículo 1o.
27 Código Fiscal del Estado de Hidalgo.
(REFORMADO, P.O. 31 DE DICIEMBRE DE 2011)
Artículo 3. Los ingresos del Estado se clasifican en ordinarios y extraordinarios:
Son ingresos ordinarios del Estado: Los Impuestos, Derechos, Productos, Aprovechamientos y Participaciones Federales.
Son ingresos extraordinarios: Los empréstitos, expropiaciones, impuestos y derechos extraordinarios, aportaciones para obras de beneficencia social, apoyos financieros federales, gastos de operación y otras aportaciones.
Cuando en este Código se haga referencia únicamente a contribuciones no se entenderán incluidos los accesorios.
28 Código Fiscal del Estado de Hidalgo.
(REFORMADO, P.O. 31 DE DICIEMBRE DE 2011)
Artículo 10. Derechos son las contribuciones establecidas en ley por el uso o aprovechamiento de los bienes del dominio público del Estado, así como por recibir servicios que presta el Estado en sus funciones de derecho público. También son derechos las contribuciones a cargo de los organismos descentralizados por prestar servicios exclusivos del Estado.
29 Es aplicable la tesis sustentada por el Tribunal Pleno de esta Suprema Corte de Justicia de la Nación, de rubro y texto: TRIBUTOS. SU ESTUDIO DEBE REALIZARSE DE ACUERDO CON SU VERDADERA NATURALEZA JURÍDICA, INDEPENDIENTEMENTE DE LA DENOMINACIÓN QUE LE DEN LAS PARTES O INCLUSO LA LEY. Aun cuando la ley atacada de inconstitucionalidad llame al tributo controvertido derecho; y las autoridades responsables lo conceptúen como derecho de cooperación, y el quejoso se empeñe en sostener que es un impuesto especial, lo cierto es que este Supremo Tribunal debe analizar el gravamen de acuerdo con su verdadera naturaleza jurídica independientemente de la denominación que le den las partes., publicada en el Semanario Judicial de la Federación, Séptima Época, Volumen 79, primera parte, página 28, registro 232852.
30 Jurisprudencia P. 6, de texto: De conformidad con lo dispuesto en el artículo 73, fracción XXIX, inciso 5o., subinciso a), de la Constitución, es facultad del Congreso de la Unión establecer contribuciones sobre el consumo de energía eléctrica; ahora bien, cuando en los códigos y leyes locales se prevé que los derechos por servicio de alumbrado público se calculen tomándose como base la cantidad que se paga por consumo de energía eléctrica, en realidad se establece un gravamen sobre dicho consumo y no un derecho previsto por la legislación local. En efecto, debe existir una relación lógica entre el objeto de una contribución y su base, principio que se rompe en casos como éstos, pues ninguna relación hay entre lo que se consume de energía eléctrica y la cantidad que debe pagarse por el servicio de alumbrado público, debiendo concluirse que en realidad se trata de una contribución establecida por las legislaturas locales al consumo de fluido eléctrico, con lo cual invaden la esfera de facultades exclusivas de la Federación y contravienen la Constitución General de la República., publicada en el Semanario Judicial de la Federación, Octava Época, Tomo I, Primera Parte-1, Enero-Junio de 1988, página 134, registro 206077.
31 Jurisprudencia 2a./J. 25/2004, de texto: La Segunda Sala de la Suprema Corte de Justicia de la Nación, en la tesis de jurisprudencia 2a./J. 158/2002, estableció que si no se impugnó oportunamente la Ley de Hacienda para los Municipios de esa entidad federativa, que prevé los sujetos, objeto, base y época de pago de la "contribución especial por servicio de alumbrado público", debe tenerse por consentida, y que al emitirse anualmente las Leyes de Ingresos para cada Municipio de ese Estado, surge la posibilidad de impugnar en amparo sólo respecto de la tasa ahí prevista; ahora bien, en virtud de que los porcentajes de dicha tasa se hacen depender de las tarifas que para la venta del servicio público de energía eléctrica establece la Ley de Servicio Público de Energía Eléctrica y su Reglamento, cuya emisión compete al ámbito federal, así como las contribuciones correspondientes según lo establece el artículo 73, fracciones X y XXIX, inciso 5o., subinciso a) de la Constitución Federal, cuando se impugnen las citadas leyes de ingresos, en cuanto a este elemento, también es aplicable, en términos del artículo 76 bis, fracción I, de la Ley de Amparo, la tesis jurisprudencial temática P./J. 6/88 de rubro: ALUMBRADO PÚBLICO, DERECHOS POR SERVICIO DE. LAS LEYES O CÓDIGOS LOCALES QUE ESTABLECEN COMO REFERENCIA PARA SU COBRO LA CANTIDAD QUE SE PAGA POR EL CONSUMO DE ENERGÍA ELÉCTRICA SON INCONSTITUCIONALES PORQUE INVADEN LA ESFERA DE ATRIBUCIONES DE LA FEDERACIÓN.., publicada en el Semanario Judicial de la Federación y su Gaceta, Novena Época, Tomo XIX, Marzo de 2004, página 317, registro 182038.
32 Acción de inconstitucionalidad 107/2023, resuelta por el Tribunal Pleno en sesión de cinco de octubre de dos mil veintitrés, por unanimidad de diez votos de las señoras Ministras y de los señores Ministros Gutiérrez Ortiz Mena, González Alcántara Carrancá, Esquivel Mossa, Ortiz Ahlf, Aguilar Morales, Pardo Rebolledo, Zaldívar Lelo de Larrea, Ríos Farjat, Laynez Potisek y Presidenta Piña Hernández, respecto del apartado VI, relativo al estudio de fondo, en su subapartado VI.1, denominado Análisis de los artículos que establecen cobros por alumbrado público, consistente en declarar la invalidez del artículo 43 de la Ley de Ingresos del Municipio de San Andrés Solaga, Distrito de Villa Alta, Oaxaca, para el Ejercicio Fiscal 2023.
33 Ley Reglamentaria.
Artículo 46. Las partes condenadas informarán, en el plazo otorgado por la sentencia, del cumplimiento de la misma a la persona titular de la Presidencia de la Suprema Corte de Justicia de la Nación, quien resolverá si aquélla ha quedado debidamente cumplida.
Una vez transcurrido el plazo fijado en la sentencia para el cumplimiento de alguna actuación sin que ésta se hubiere producido, las partes podrán solicitar a la persona titular de la Presidencia de la Suprema Corte de Justicia de la Nación que requiera a la obligada para que de inmediato informe sobre su cumplimiento. Si dentro de las cuarenta y ocho horas siguientes a la notificación de dicho requerimiento la ejecutoria no estuviere cumplida, cuando la naturaleza del acto así lo permita, no se encontrase en vía de ejecución o se tratare de eludir su cumplimiento, la persona titular de la Presidencia de la Suprema Corte de Justicia de la Nación turnará el asunto al ministro o ministra ponente para que someta al Pleno el proyecto por el cual se aplique el antepenúltimo párrafo del artículo 105 de la Constitución Política de los Estados Unidos Mexicanos.
Artículo 47. Cuando cualquier autoridad aplique una norma general o acto declarado inválido, cualquiera de las partes podrá denunciar el hecho ante la persona titular de Presidencia de la Suprema Corte de Justicia de la Nación, quien dará vista a la autoridad señalada como responsable, para que en el plazo de quince días deje sin efectos el acto que se le reclame, o para que alegue lo que conforme a derecho corresponda.
Si en los casos previstos anteriormente, las autoridades no dejan sin efectos los actos de que se trate, la persona titular de la Presidencia de la Suprema Corte de Justicia de la Nación turnará el asunto al ministro o ministra Ponente para que a la vista de los alegatos, si los hubiere, someta al Tribunal Pleno la resolución respectiva a esta cuestión. Si el Pleno declara que efectivamente hay una repetición o aplicación indebida de una norma general o acto declarado inválido, mandará que se cumpla con lo dispuesto por el antepenúltimo párrafo del artículo 105 de la Constitución Política de los Estados Unidos Mexicanos.
La persona que sin ser parte en la controversia constitucional respectiva, y que con posterioridad a que surtan los efectos de la declaración de invalidez de una norma general, se vea afectada con su aplicación, podrá denunciar dicho acto de conformidad con el procedimiento previsto para tal efecto en la Ley de Amparo, Reglamentaria de los artículos 103 y 107 de la Constitución Política de los Estados Unidos Mexicanos.
Artículo 48. Lo dispuesto en el artículo anterior se entenderá sin perjuicio de que la persona titular de la Presidencia de la Suprema Corte de Justicia de la Nación haga cumplir la ejecutoria de que se trate, dictando las providencias que estime necesarias.
Constitución Federal
Artículo 105. La Suprema Corte de Justicia de la Nación conocerá, en los términos que señale la ley reglamentaria, de los asuntos siguientes: [...]
II. De las acciones de inconstitucionalidad [...]
En caso de incumplimiento de las resoluciones a que se refieren las fracciones I y II de este artículo se aplicarán, en lo conducente, los procedimientos establecidos en los dos primeros párrafos de la fracción XVI del artículo 107 de esta Constitución. [...].
Artículo 107. Las controversias de que habla el artículo 103 de esta Constitución, con excepción de aquellas en materia electoral, se sujetarán a los procedimientos que determine la ley reglamentaria, de acuerdo con las bases siguientes: [...]
XVI. Si la autoridad incumple la sentencia que concedió el amparo, pero dicho incumplimiento es justificado, la Suprema Corte de Justicia de la Nación, de acuerdo con el procedimiento previsto por la ley reglamentaria, otorgará un plazo razonable para que proceda a su cumplimiento, plazo que podrá ampliarse a solicitud de la autoridad. Cuando sea injustificado o hubiera transcurrido el plazo sin que se hubiese cumplido, procederá a separar de su cargo al titular de la autoridad responsable y a consignarlo ante el Juez de Distrito. Las mismas providencias se tomarán respecto del superior jerárquico de la autoridad responsable si hubiese incurrido en responsabilidad, así como de los titulares que, habiendo ocupado con anterioridad el cargo de la autoridad responsable, hubieran incumplido la ejecutoria.
Si concedido el amparo, se repitiera el acto reclamado, la Suprema Corte de Justicia de la Nación, de acuerdo con el procedimiento establecido por la ley reglamentaria, procederá a separar de su cargo al titular de la autoridad responsable, y dará vista al Ministerio Público Federal, salvo que no hubiera actuado dolosamente y deje sin efectos el acto repetido antes de que sea emitida la resolución de la Suprema Corte de Justicia de la Nación. [...].
34 Acción de inconstitucionalidad 5/2026, se aprobó por unanimidad de ocho votos de las personas Ministras Herrerías Guerra salvo por el artículo 106, fracción III, inciso a); Espinosa Betanzo; Ríos González separándose de la vinculación al Congreso; Esquivel Mossa separándose de la vinculación al Congreso; Batres Guadarrama salvo por el artículo 106, fracción III, inciso a) y separándose de la vinculación al Congreso; Figueroa Mejía; Guerrero García; y Presidente Aguilar Ortiz por extender la invalidez a distintas porciones normativas de los diversos artículos 187, fracciones I, IX y XIII, 188, fracción I, y 189, fracción V. El señor Ministro Presidente Aguilar Ortiz anunció voto concurrente. La señora Ministra Herrerías Guerra anunció voto particular. La señora Ministra Ortiz Ahlf no asistió a la sesión de veintiocho de abril de dos mil veintiséis previo aviso a la Presidencia.
Acción de inconstitucionalidad 10/2026, se aprobó por mayoría de seis votos de las personas Ministras Espinosa Betanzo; Ríos González en contra de la vinculación al Congreso; Esquivel Mossa separándose del efecto vinculatorio al Congreso y del exhorto al
Congreso; Figueroa Mejia; Guerrero García y Presidente Aguilar Ortiz. La señora Ministra Batres Guadarrama votó en contra. La señora Ministra Herrerías Guerra estuvo ausente durante esta votación. La señora Ministra Ortiz Ahlf no asistió a la sesión de veintiocho de abril de dos mil veintiséis previo aviso a la Presidencia.
35 Las disposiciones impugnadas eran similares, con ciertas diferencias en la cuota a pagar. Por ejemplo, en la norma impugnada de la Ley de Ingresos del Municipio de Acatlán, Estado de Hidalgo, se establecía lo siguiente:
Artículo 17.- Los derechos por servicios de certificaciones, legalizaciones y expedición de copias certificadas se determinarán conforme a lo dispuesto por los artículos 100 al 102 de la Ley de Hacienda para los Municipios, debiéndose pagar conforme a las siguientes cuotas:
36 A manera de ejemplo: Ley de ingresos para el Municipio de Alfajayucan, Hidalgo
Artículo 10.- Los derechos por servicio de alumbrado público se regulan por lo dispuesto en los artículos 62 al 66 de la Ley de Hacienda para los Municipios del Estado de Hidalgo; considerando para la determinación de este derecho lo establecido en el convenio que para tal efecto celebre el Municipio con la Comisión Federal de Electricidad, o con cualquier otro prestador de servicio, y en el que se determinarán, de conformidad con la legislación federal aplicable, los elementos de contribución.
En tanto no se haya celebrado el convenio correspondiente que contenga los elementos de esta contribución, aplicarán las siguientes tasas:
37 Municipios: 1) Acaxochitlán, 2) Actopan, 3) Agua Blanca, 4) Ajacuba, 5) Alfajayucan, 6) Almoloya y 7) Apan.
38 A manera de ejemplo se señala lo previsto en la Ley de ingresos para el Municipio de Apan, Hidalgo
Artículo 29.- Otros derechos por servicios relacionados con el desarrollo urbano se determinarán conforme a lo dispuesto por el artículo 155 de la Ley de Hacienda para los Municipios del Estado de Hidalgo, aplicando las siguientes cuotas:
39 Municipios: 1) Acatlán; 2) Actopan; 3) Almoloya; y 4) Apan.
40 A manera de ejemplo se señala lo previsto en la Ley de ingresos para el Municipio de Apan, Hidalgo
Artículo 17.- Los derechos por servicios de certificaciones, legalizaciones y expedición de copias certificadas se determinarán conforme a lo dispuesto por los artículos 100 al 102 de la Ley de Hacienda para los Municipios, debiéndose pagar conforme a las siguientes cuotas:
41 Municipios: 1) Acatlán; 2) Acaxochitlán; 3) Actopan; 4) Agua Blanca de Iturbide; 5) Ajacuba; 6) Alfajayucan; 7) Almoloya; y 8) Apan.