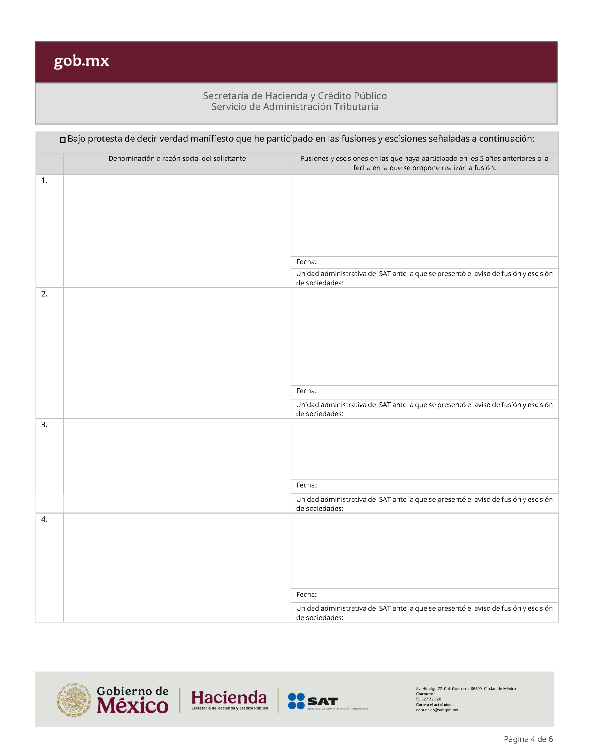
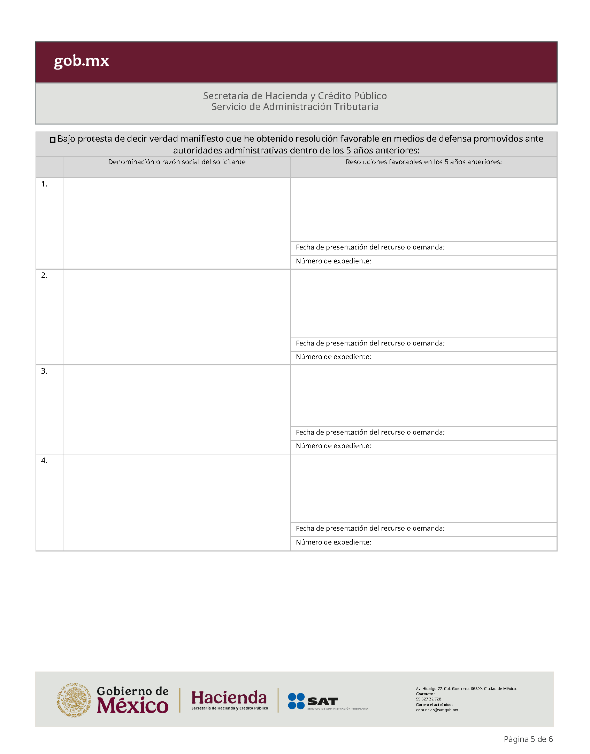
ANEXOS 1, 2, 7, 11, 14, 15 y 29 de la Cuarta Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2026, publicada el 30 de octubre de 2026.
Al margen un sello con el Escudo Nacional, que dice: Estados Unidos Mexicanos.- Hacienda.- Secretaría de Hacienda y Crédito Público.- Servicio de Administración Tributaria.
SEGUNDA MODIFICACIÓN AL ANEXO 1 DE LA RESOLUCIÓN MISCELÁNEA FISCAL PARA 2026
Formas oficiales fiscales
...
| Contenido
A. Formas oficiales aprobadas. 1. CFF. 2. a 10. ... B. Formatos, cuestionarios, instructivos y catálogos aprobados. 2. Participantes del Sorteo "El Buen Fin". 2.1. Modelo de escrito de "Carta Compromiso de Transmisión de Información y Aceptación de las Condiciones del Sorteo El Buen Fin". 2.2. Instructivo para la generación del archivo .bak a que se refiere la ficha de trámite 4/DEC-3 Entrega de información que deben proporcionar las entidades participantes del Sorteo "El Buen Fin", auxiliadas de la cámara de compensación y/o empresa especializada. 2.3. Instructivo para la generación del archivo .txt a que se refiere la ficha de trámite 5/DEC-3 Entrega de información que deben proporcionar las entidades participantes del Sorteo "El Buen Fin" auxiliadas de la cámara de compensación y/o empresa especializada, respecto de los premios pagados por entidad federativa. 3. ... 4. Formato de Solicitud de trámite 2/CFF Solicitud de inscripción en el RFC de personas morales en la ADSC, del Anexo 2. 5. Formato de Solicitud de trámite 3/CFF Solicitud de inscripción en el RFC de personas físicas a través de oficina virtual, del Anexo 2. 6. Formato de Solicitud de trámite 11/CFF Entrega de la clave en el RFC de cuentahabientes o socios por verificación de datos obtenidos de las instituciones del sistema financiero. 7. Formato de Solicitud de trámite 35/CFF Aviso de cambio de domicilio fiscal a través de oficina virtual, del Anexo 2. 8. Formato de Solicitud de trámite 36/CFF Aviso de corrección o cambio de nombre y demás datos de identidad, del Anexo 2. 9. a 13. ... 14. Formato de Solicitud de trámite 54/CFF Solicitud de línea de captura para pagos a cuenta, de créditos controlados pendientes de pago, del Anexo 2. 15. a 23. ... 24. Formato de Solicitud de trámite 75/CFF Aviso para presentar dictamen por enajenación de acciones, carta de presentación y dictamen, del Anexo 2. 25. ... 26. Formato de Solicitud de trámite 82/CFF Informe y documentación que deberá contener la manifestación con la cual se desvirtúe la presunción del artículo 69-B del Código Fiscal de la Federación, del Anexo 2. 27. Formato de Solicitud de trámite 83/CFF Informe y documentación que deberán presentar los contribuyentes a que se refiere la regla 2.9.18. para acreditar que efectivamente recibieron los servicios o adquirieron los bienes que amparan los comprobantes fiscales que les expidieron o que corrigieron su situación fiscal, del Anexo 2. 28. Formato de Solicitud de trámite 84/CFF Documentación e información para desvirtuar la presunción de la transmisión indebida del derecho a disminuir pérdidas fiscales establecida en el artículo 69-B Bis del CFF, del Anexo 2. 29. a 37. ... 38. Formato de Solicitud de trámite 100/CFF Solicitud de generación, renovación, modificación o cancelación de certificados de comunicación, y demás elementos inherentes al mismo, conforme a los Anexos 27 y 28 de la RMF, del Anexo 2. 39. ... 40. Formato de Solicitud de trámite 102/CFF Solicitud de inicio de procedimiento amistoso contenido en un Tratado para Evitar la Doble Tributación (Mutual Agreement Procedure, MAP por sus siglas en inglés), del Anexo 2. 41. a 43. ... 44. Formato de Solicitud de trámite 119/CFF Consultas en materia de precios de transferencia, del Anexo 2. 45. Formato de Solicitud de trámite 123/CFF Aviso para llevar a cabo una fusión posterior, del Anexo 2. 46. a 66. ... 67. Formato de Aviso para la Ficha de Trámite 168/CFF Acceso en línea a la información fiscal de plataformas digitales para comprobar el cumplimiento de obligaciones fiscales, del Anexo 2. 68. Formato de Solicitud de trámite 169/CFF Solicitud de reducción de recargos derivados de ajustes a los precios, montos de contraprestaciones o márgenes de utilidad en operaciones entre partes relacionadas que deriven de un acuerdo de autoridad competente, del Anexo 2. 69. a 77. ... 78. Formato de Solicitud de trámite 26/ISR Aviso para optar por determinar el impuesto sobre una base neta cuando obtengan ingresos por el uso o goce temporal de sus bienes inmuebles, del Anexo 2. 79. Formato de Solicitud de trámite 27/ISR Solicitud de inscripción como retenedor por los residentes en el extranjero que paguen salarios y de personas físicas o morales residentes en el extranjero que desarrollen actividades artísticas en territorio nacional distintas de la presentación de espectáculos públicos o privados, del Anexo 2. 80. a 83. ... 84. Formato de Solicitud de trámite 32/ISR Aviso de presentación del registro de los documentos en los que conste la operación de financiamiento correspondiente, en la Sección Especial del Registro Nacional de Valores e Intermediarios a cargo de la Comisión Nacional Bancaria y de Valores, del Anexo 2. 85. Formato de Solicitud de trámite 33/ISR Aviso para proporcionar información relacionada con los títulos de crédito colocados en un país con el que México tenga en vigor un tratado para evitar la doble tributación, del Anexo 2. 86. ... 87. Formato de Solicitud de trámite 35/ISR Aviso que presenta el depositario de valores para quedar liberado de la obligación de retener el ISR respecto a los ingresos provenientes de la enajenación de títulos de crédito, del Anexo 2. 88. a 120. ... 121. Formato de Solicitud de trámite 88/ISR Aviso inicial del registro de los integrantes o miembros de una figura jurídica extranjera y sus variaciones posteriores, del Anexo 2. 122. Formato de Solicitud de trámite 89/ISR Aviso de enajenación de acciones llevadas a cabo entre residentes en el extranjero, del Anexo 2. 123. ... 124. Formato de Solicitud de trámite 91/ISR Aviso que presenta el contribuyente cuando los bienes dejen de ser útiles para obtener sus ingresos, del Anexo 2. 125. a 140. C. ... |
| A. Formas oficiales aprobadas. |
1. CFF
| Número
| Nombre de la forma oficial
| Medio de presentación
|
| Impreso
(Número de
ejemplares a
presentar)
| Electrónico
|
| ...
| ...
| ...
| ...
|
| 39
| Se deroga
| Se deroga
| Se deroga
|
| 40
| Se deroga
| Se deroga
| Se deroga
|
| ...
| ...
| ...
| ...
|
...
| B. Formatos, cuestionarios, instructivos y catálogos aprobados. |
2. Participantes del Sorteo "El Buen Fin".
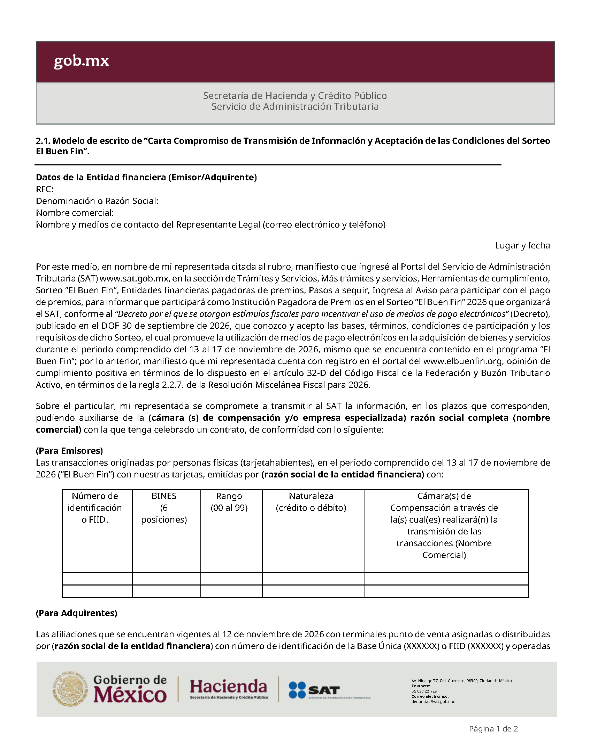
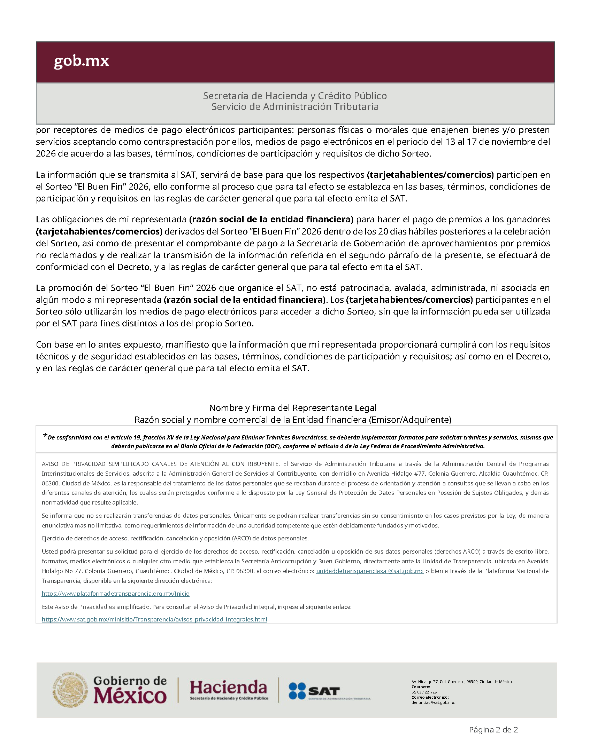
2.1. Modelo de escrito de "Carta Compromiso de Transmisión de Información y Aceptación de las Condiciones del Sorteo El Buen Fin".
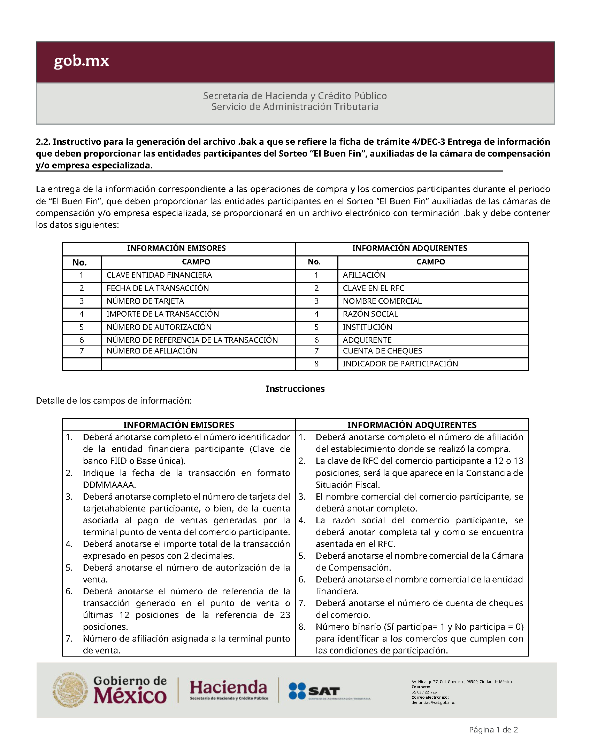
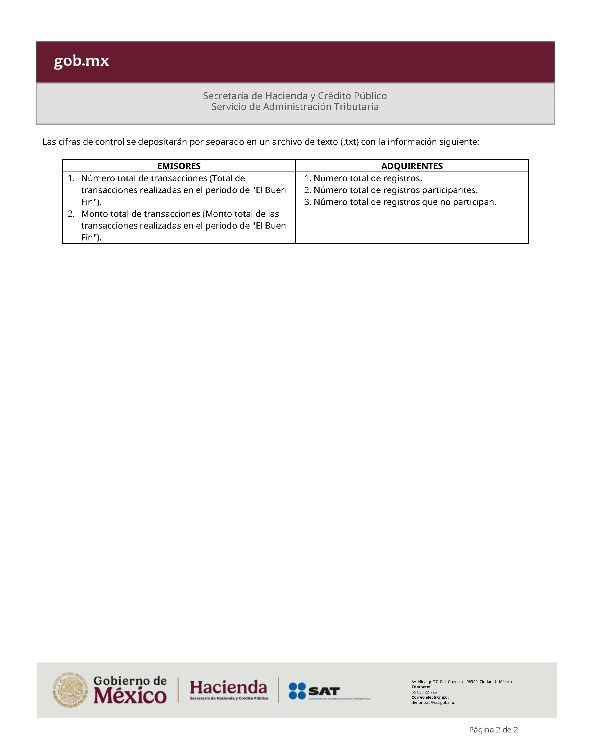
2.2. Instructivo para la generación del archivo .bak a que se refiere la ficha de trámite 4/DEC-3 Entrega de información que deben proporcionar las entidades participantes del Sorteo "El Buen Fin", auxiliadas de la cámara de compensación y/o empresa especializada.
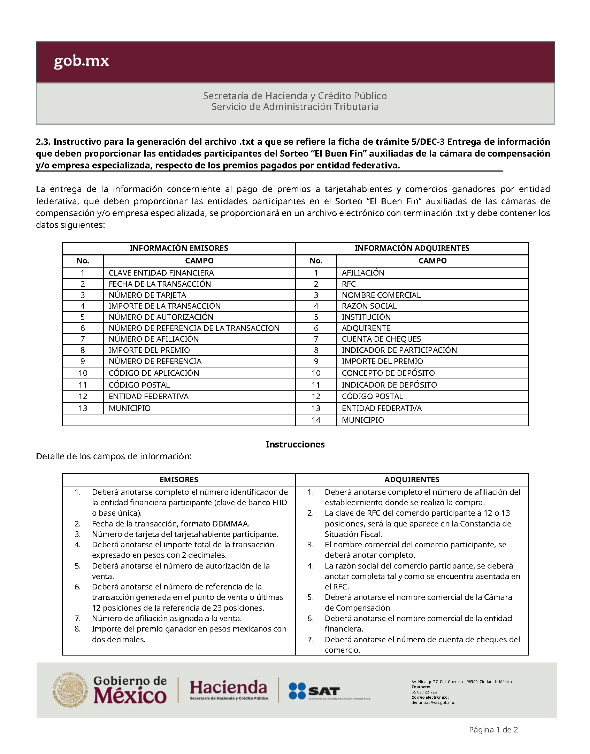
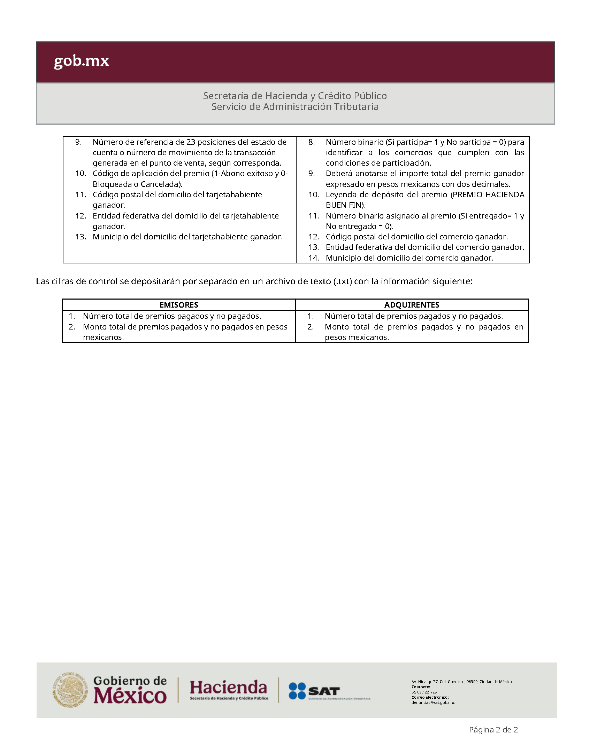
2.3. Instructivo para la generación del archivo .txt a que se refiere la ficha de trámite 5/DEC-3 Entrega de información que deben proporcionar las entidades participantes del Sorteo "El Buen Fin" auxiliadas de la cámara de compensación y/o empresa especializada, respecto de los premios pagados por entidad federativa.
3. ...
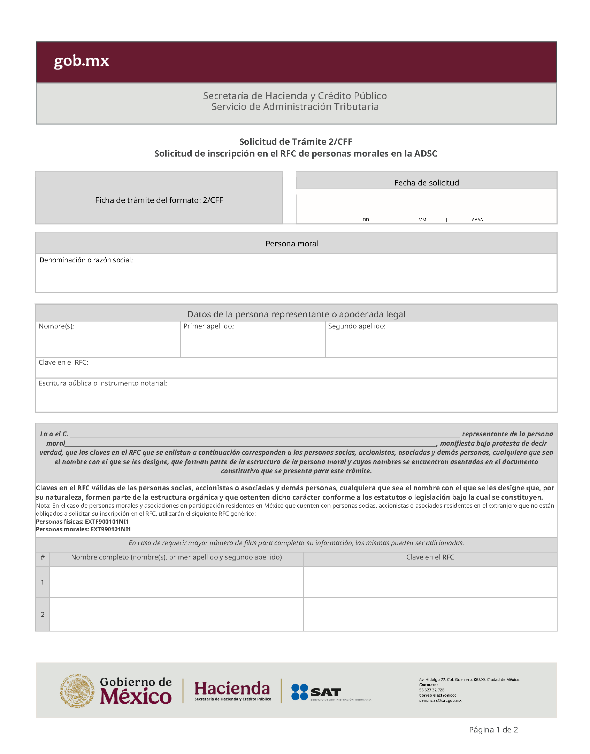
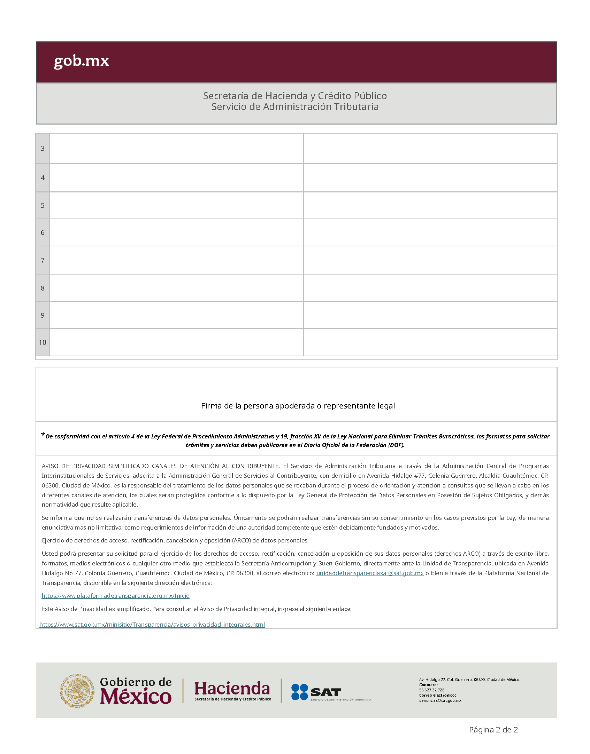
4. Formato de Solicitud de trámite 2/CFF Solicitud de inscripción en el RFC de personas morales en la ADSC, del Anexo 2.
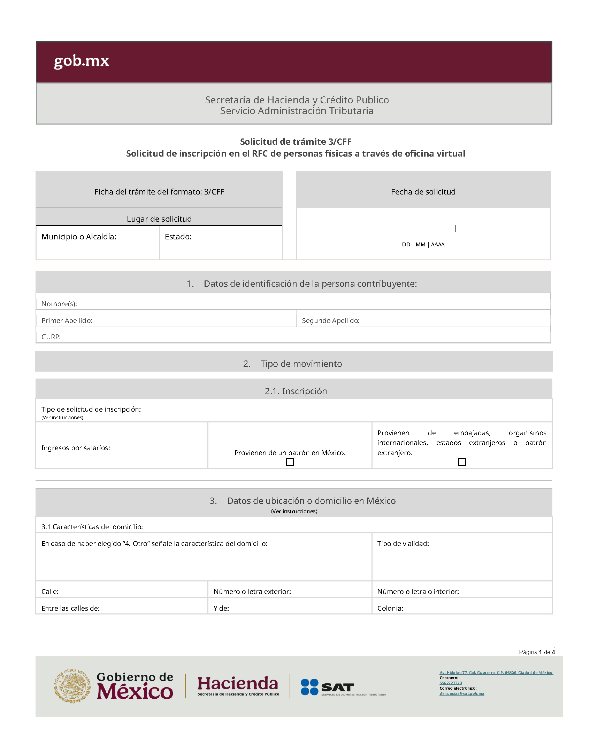
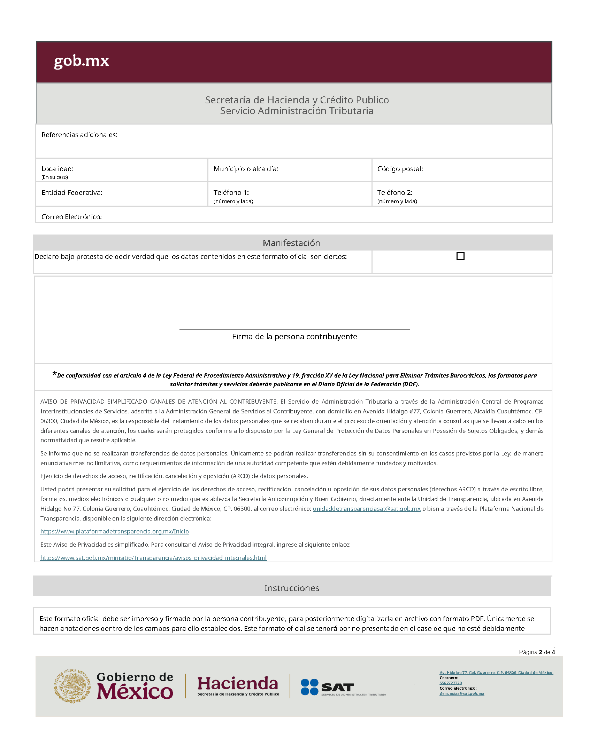
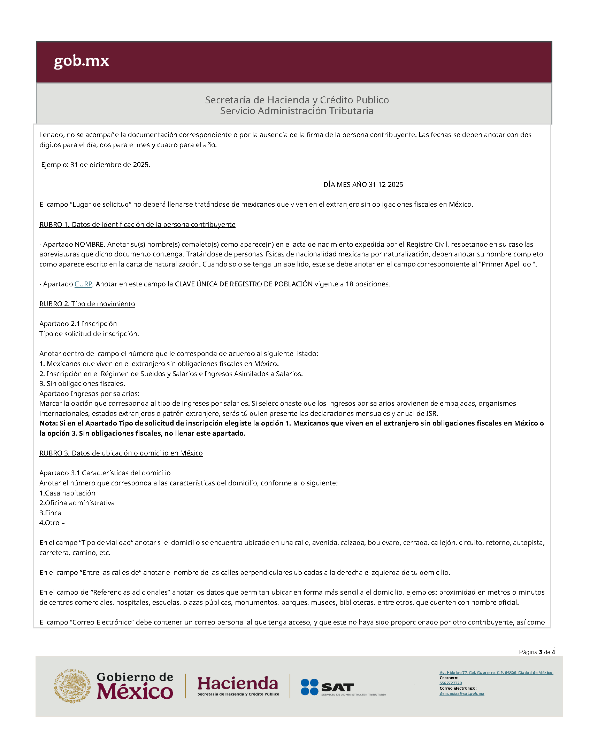
5. Formato de Solicitud de trámite 3/CFF Solicitud de inscripción en el RFC de personas físicas a través de oficina virtual, del Anexo 2.
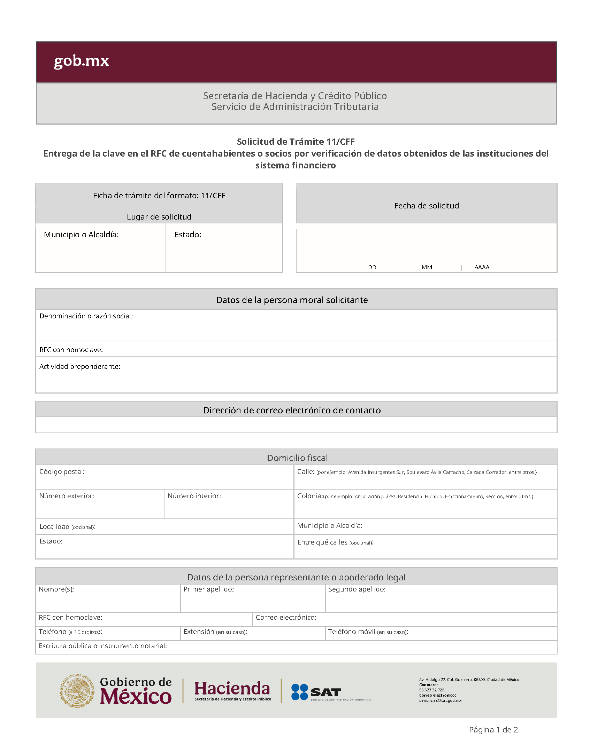
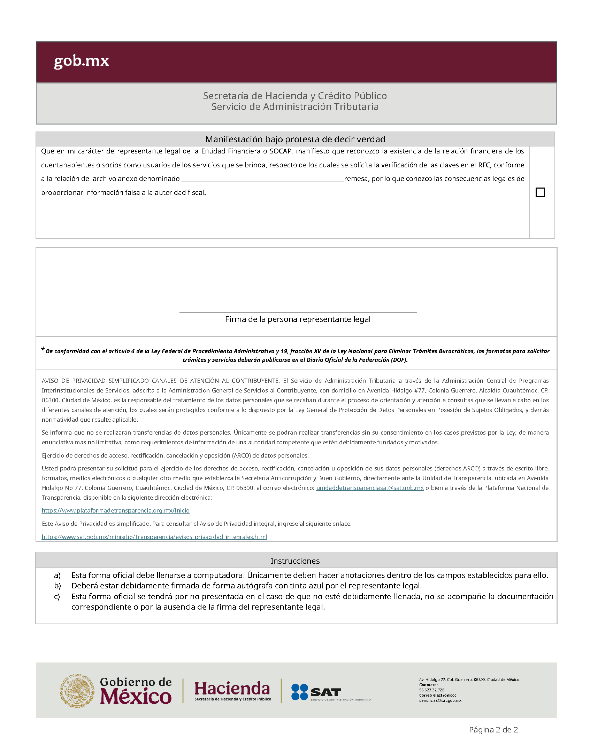
6. Formato de Solicitud de trámite 11/CFF Entrega de la clave en el RFC de cuentahabientes o socios por verificación de datos obtenidos de las instituciones del sistema financiero.
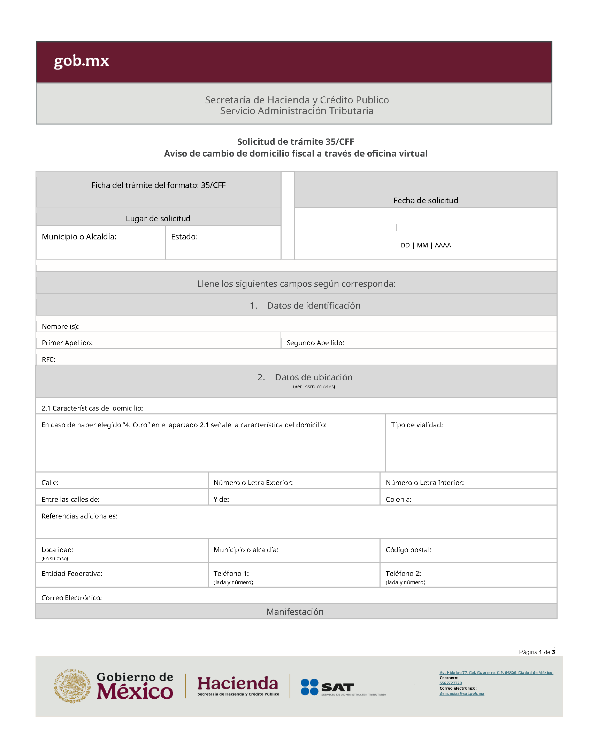
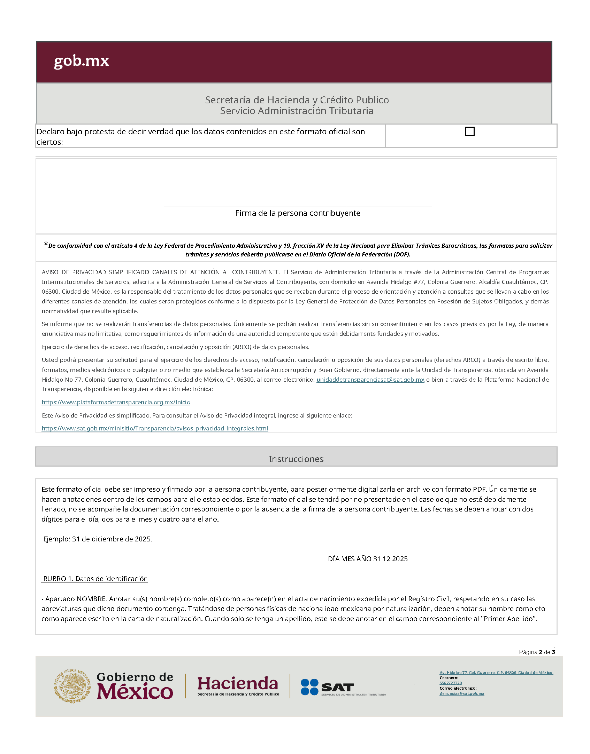
7. Formato de Solicitud de trámite 35/CFF Aviso de cambio de domicilio fiscal a través de oficina virtual, del Anexo 2.
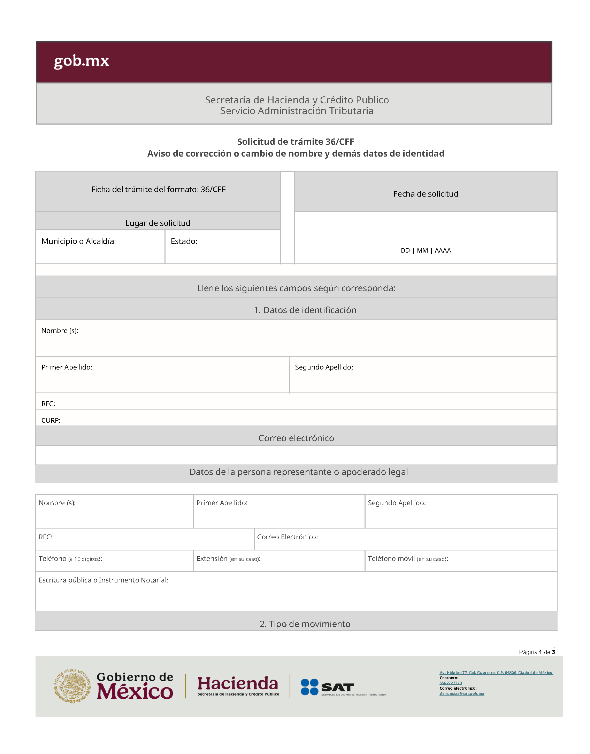
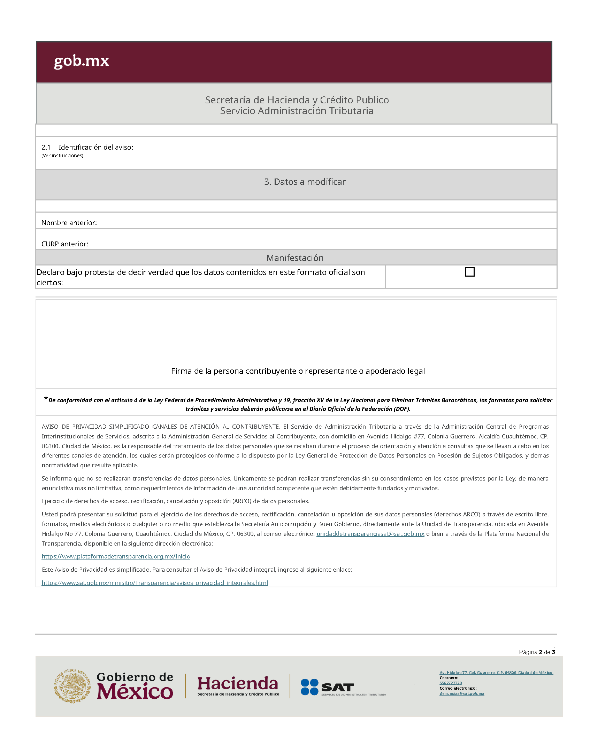
8. Formato de Solicitud de trámite 36/CFF Aviso de corrección o cambio de nombre y demás datos de identidad, del Anexo 2.
9. a 13. ...
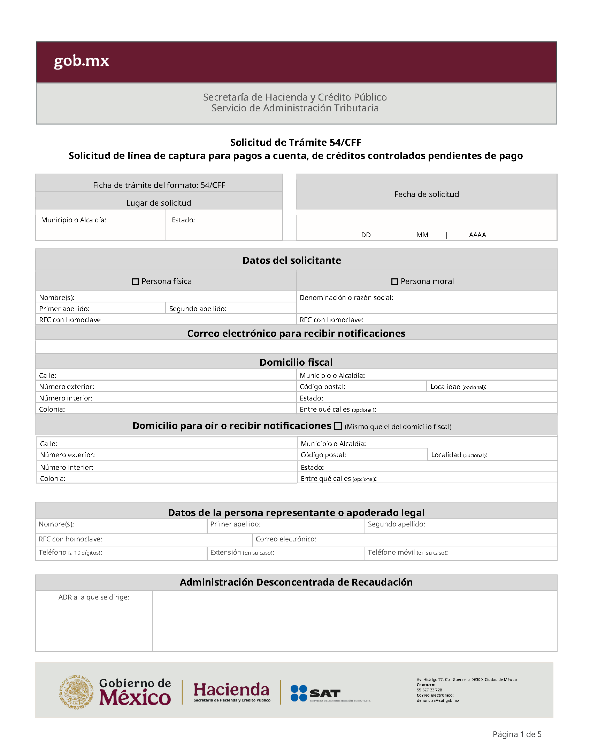
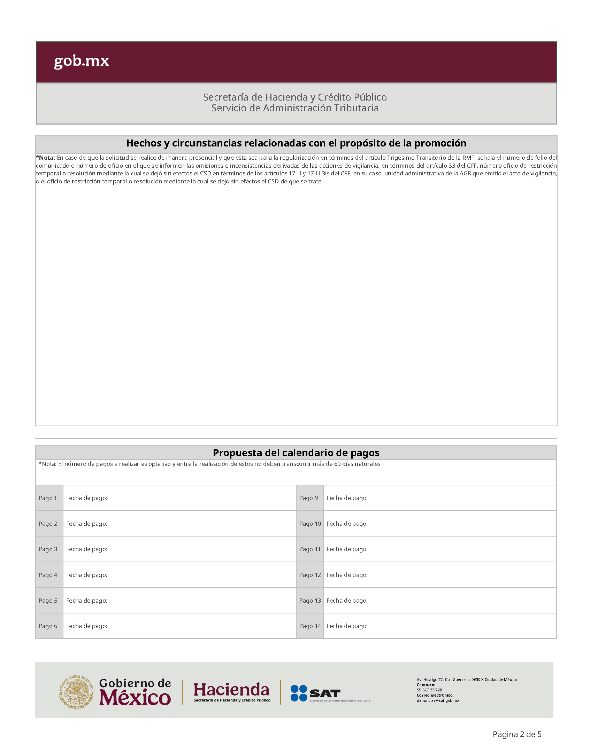
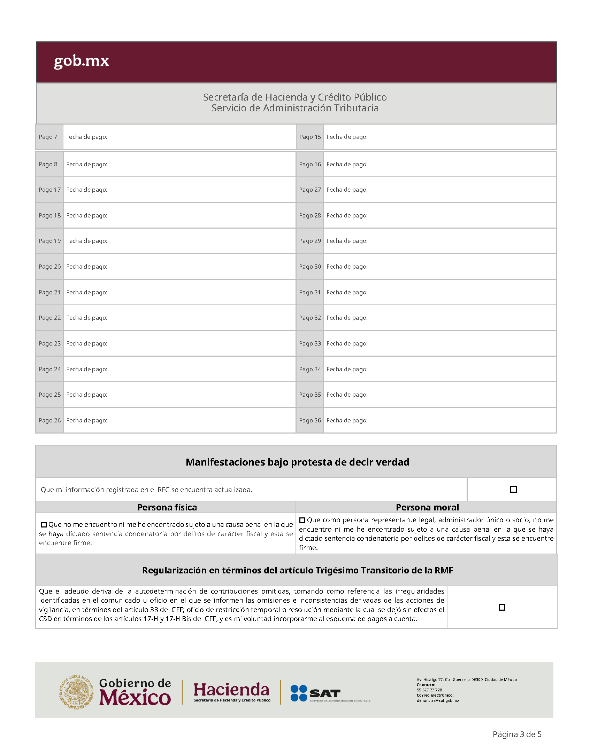
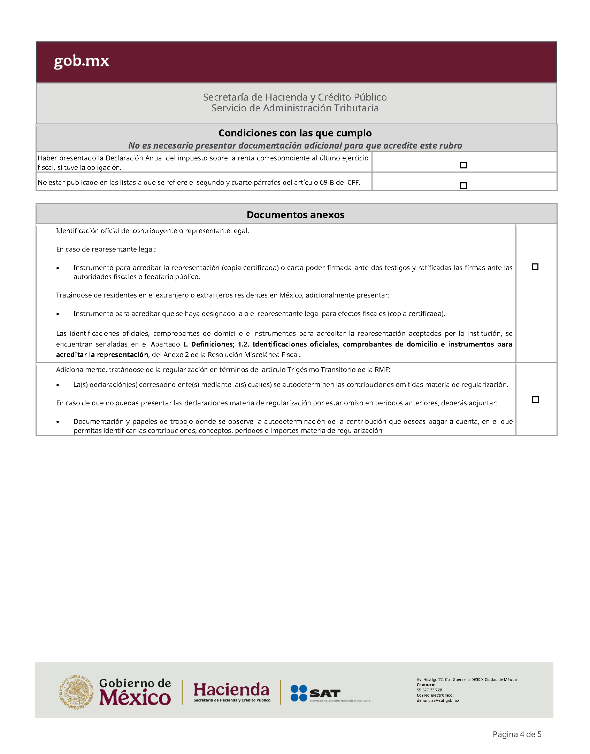
14. Formato de Solicitud de trámite 54/CFF Solicitud de línea de captura para pagos a cuenta, de créditos controlados pendientes de pago, del Anexo 2.
14. a 23. ...
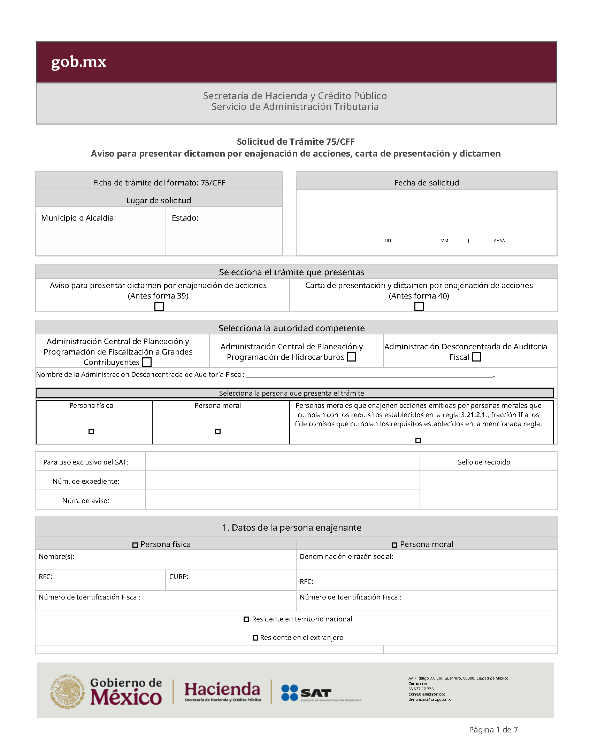
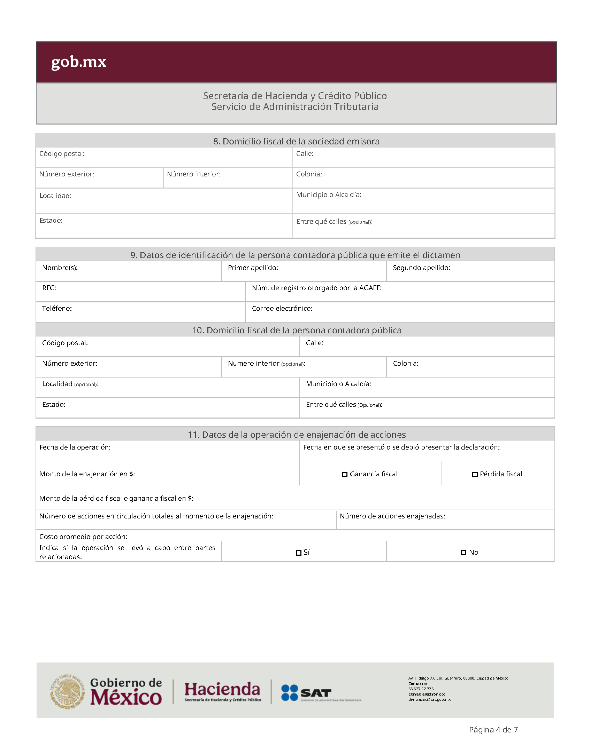
24. Formato de Solicitud de trámite 75/CFF Aviso para presentar dictamen por enajenación de acciones, carta de presentación y dictamen, del Anexo 2.
25. ...
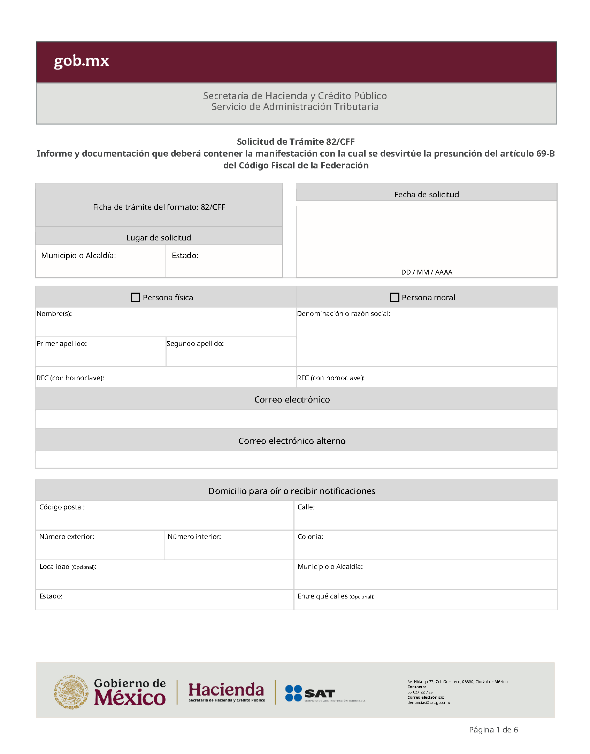
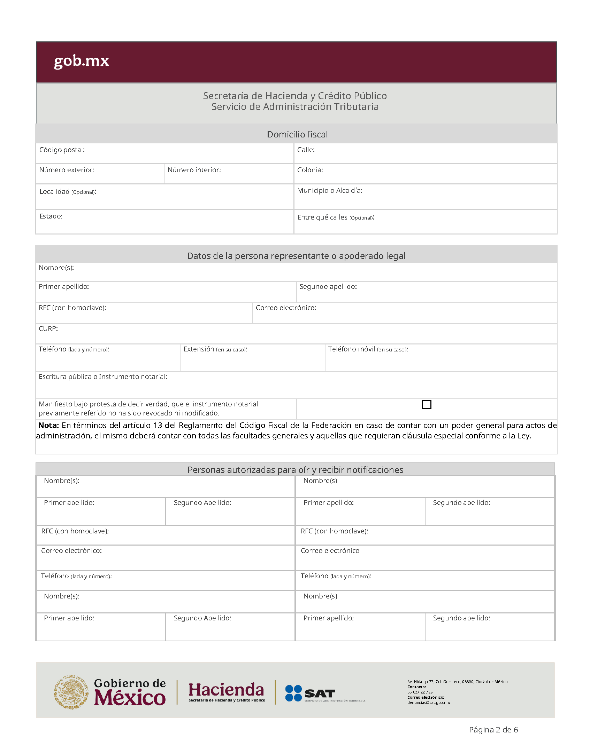
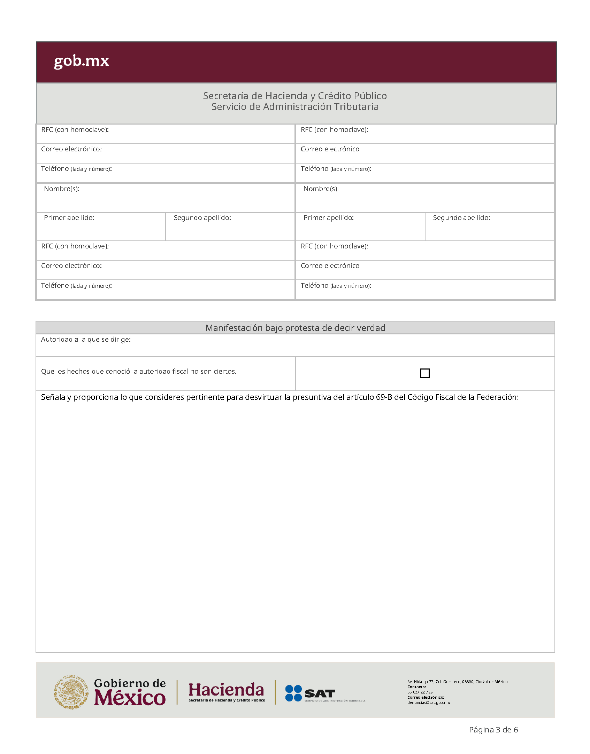
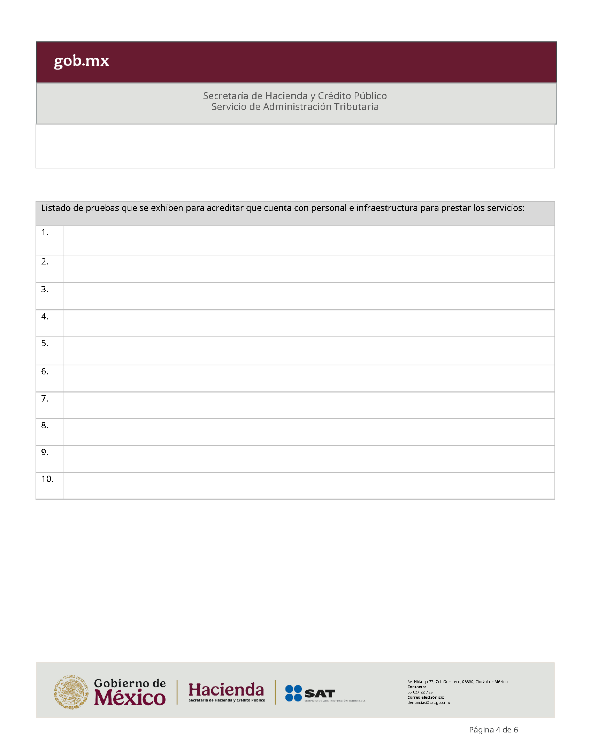
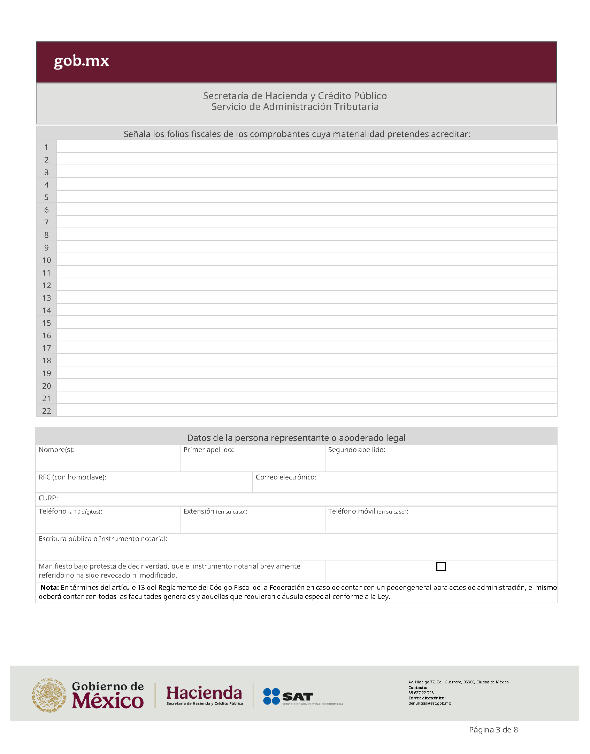
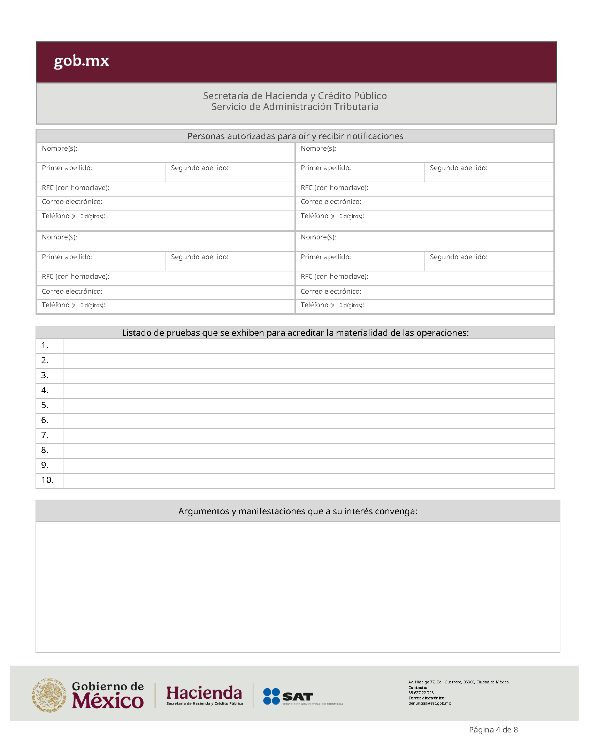
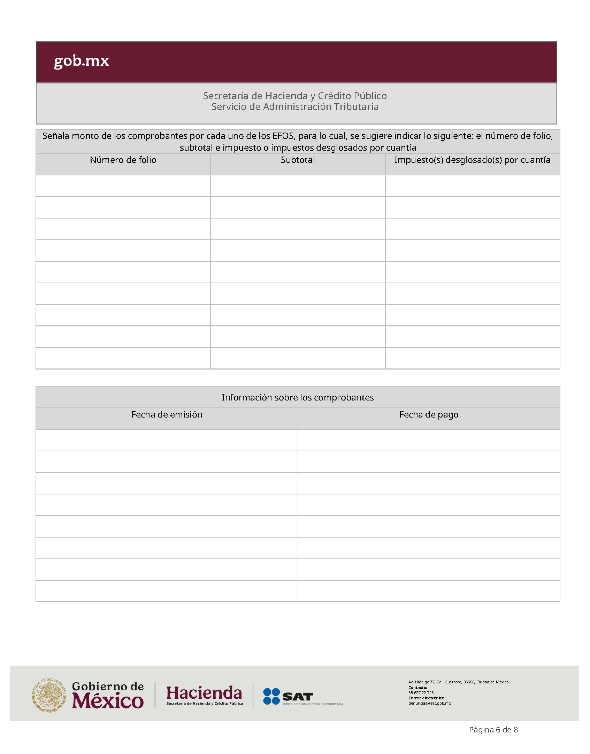
26. Formato de Solicitud de trámite 82/CFF Informe y documentación que deberá contener la manifestación con la cual se desvirtúe la presunción del artículo 69-B del Código Fiscal de la Federación, del Anexo 2.
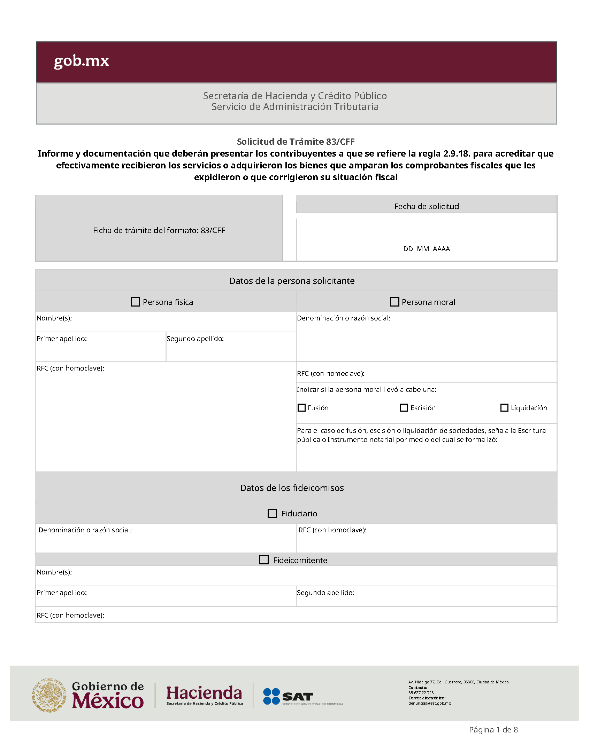
27. Formato de Solicitud de trámite 83/CFF Informe y documentación que deberán presentar los contribuyentes a que se refiere la regla 2.9.18. para acreditar que efectivamente recibieron los servicios o adquirieron los bienes que amparan los comprobantes fiscales que les expidieron o que corrigieron su situación fiscal, del Anexo 2.
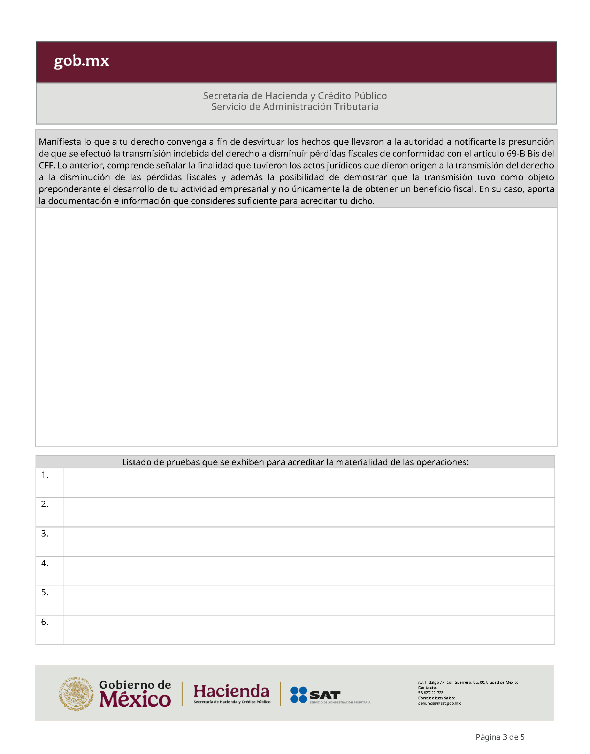
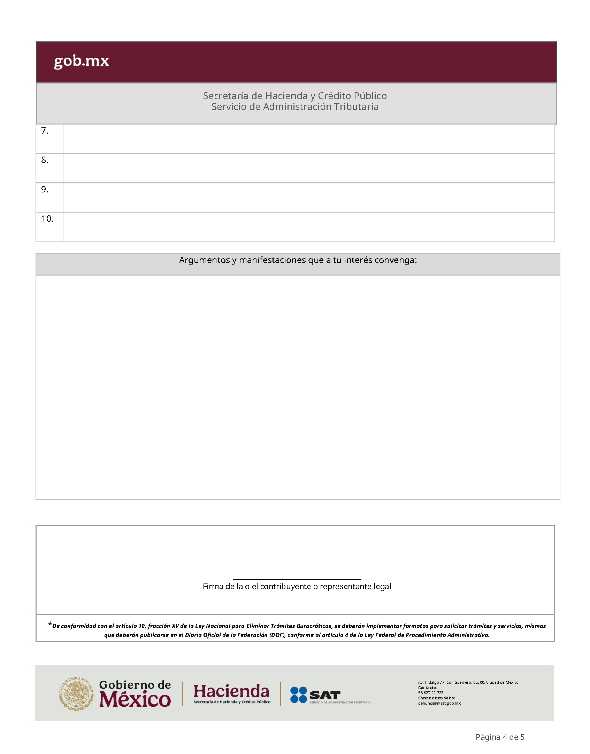
28. Formato de Solicitud de trámite 84/CFF Documentación e información para desvirtuar la presunción de la transmisión indebida del derecho a disminuir pérdidas fiscales establecida en el artículo 69-B Bis del CFF, del Anexo 2.
29. a 37. ...
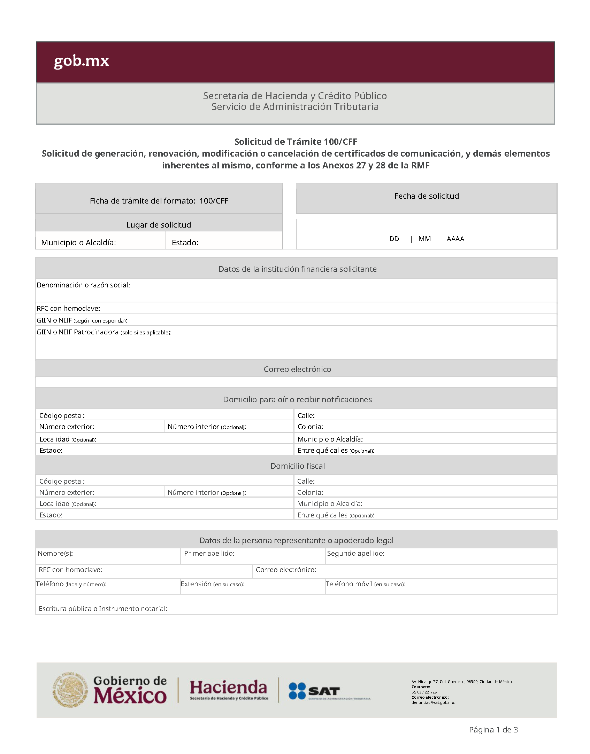
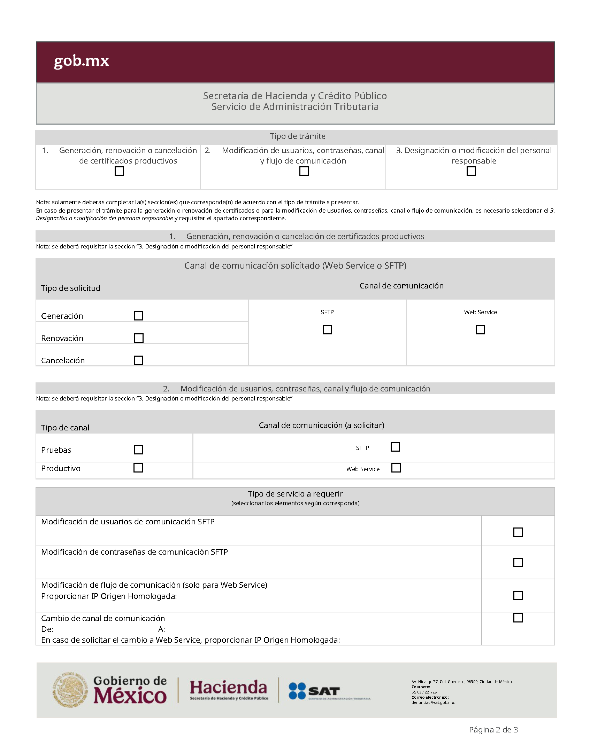
38. Formato de Solicitud de trámite 100/CFF Solicitud de generación, renovación, modificación o cancelación de certificados de comunicación, y demás elementos inherentes al mismo, conforme a los Anexos 27 y 28 de la RMF, del Anexo 2.
39. ...
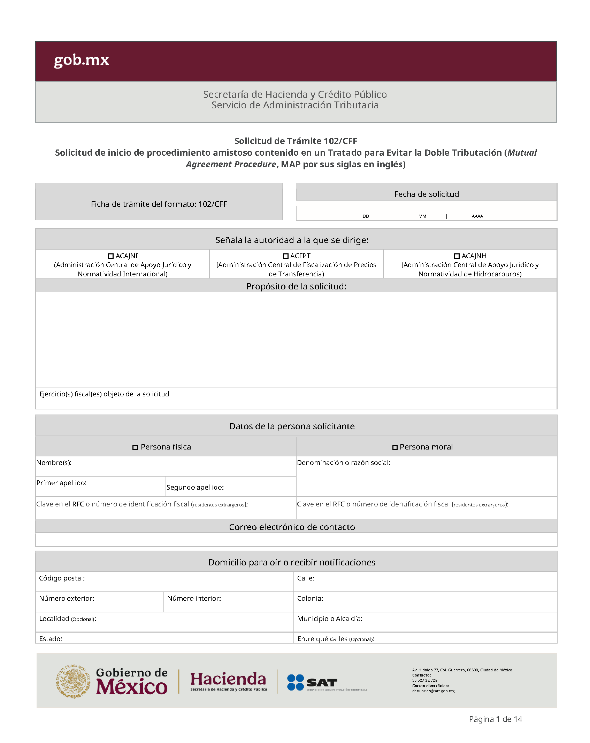
40. Formato de Solicitud de trámite 102/CFF Solicitud de inicio de procedimiento amistoso contenido en un Tratado para Evitar la Doble Tributación (Mutual Agreement Procedure, MAP por sus siglas en inglés), del Anexo 2.
41. a 43. ...
44. Formato de Solicitud de trámite 119/CFF Consultas en materia de precios de transferencia, del Anexo 2.
45. Formato de Solicitud de trámite 123/CFF Aviso para llevar a cabo una fusión posterior, del Anexo 2.
46. a 66. ...
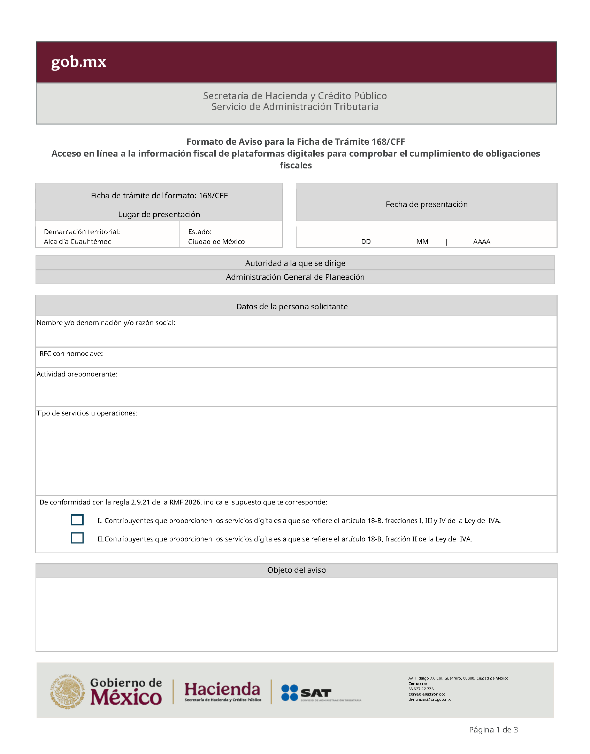
67. Formato de Aviso para la Ficha de Trámite 168/CFF Acceso en línea a la información fiscal de plataformas digitales para comprobar el cumplimiento de obligaciones fiscales, del Anexo 2.
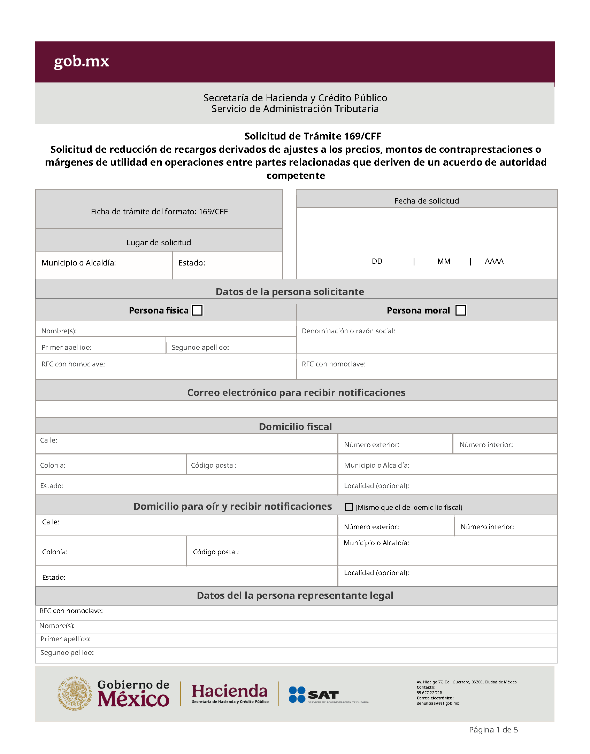
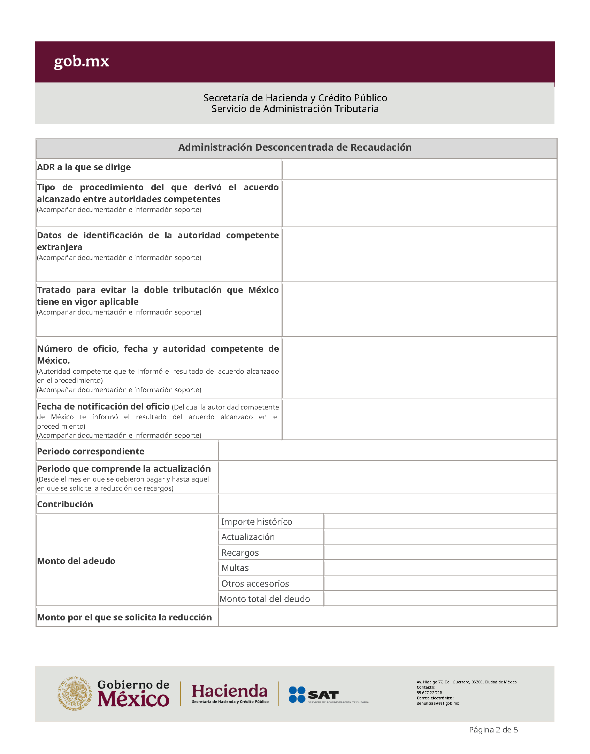
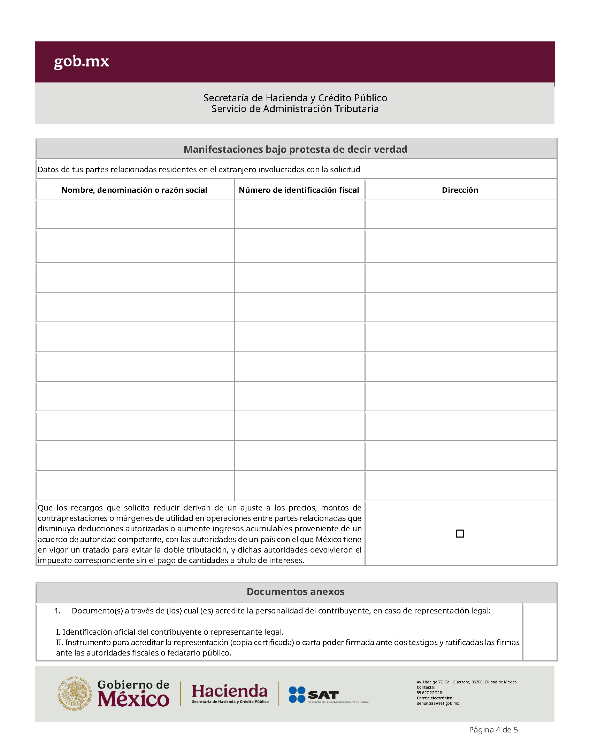
68. Formato de Solicitud de trámite 169/CFF Solicitud de reducción de recargos derivados de ajustes a los precios, montos de contraprestaciones o márgenes de utilidad en operaciones entre partes relacionadas que deriven de un acuerdo de autoridad competente, del Anexo 2.
69. a 77. ...
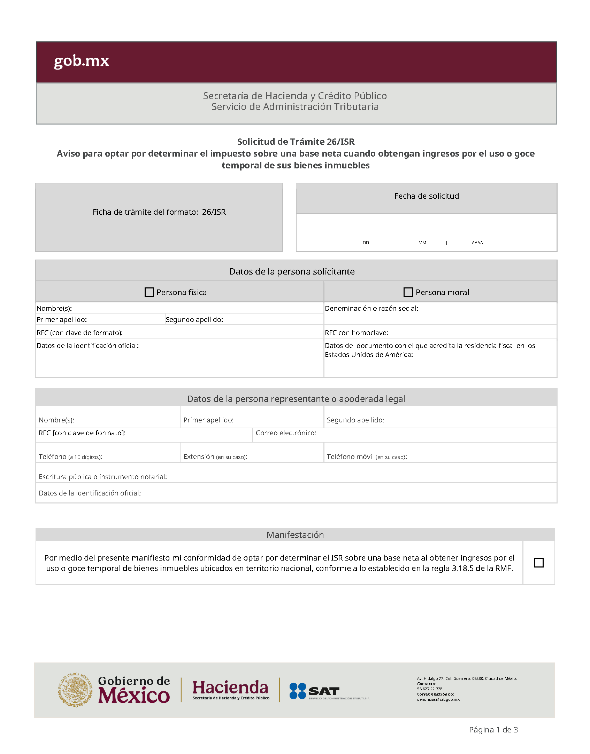
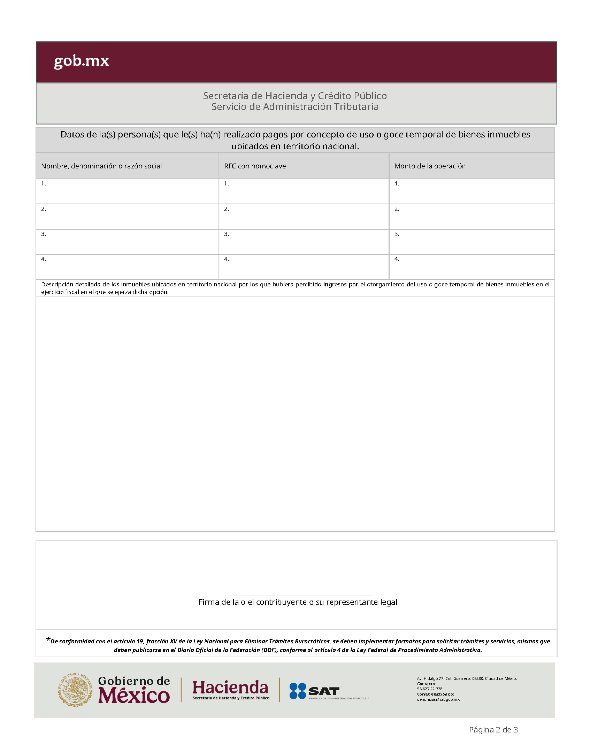
78. Formato de Solicitud de trámite 26/ISR Aviso para optar por determinar el impuesto sobre una base neta cuando obtengan ingresos por el uso o goce temporal de sus bienes inmuebles, del Anexo 2.
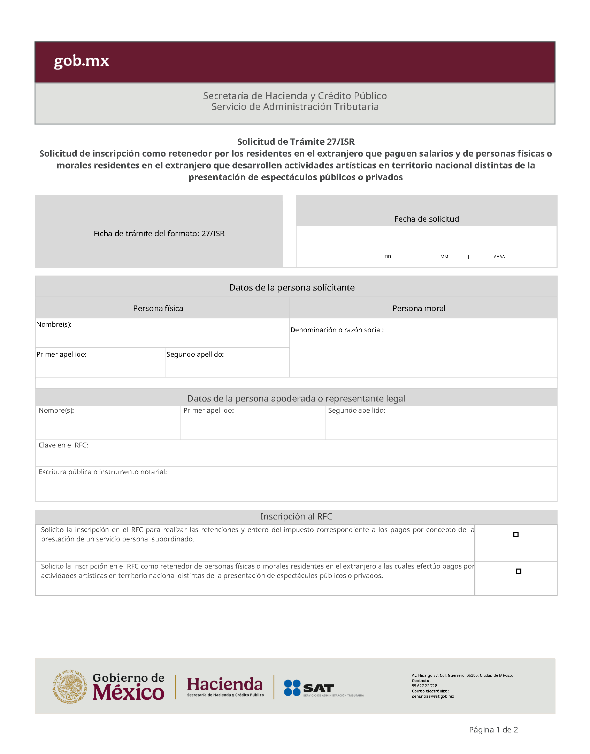
79. Formato de Solicitud de trámite 27/ISR Solicitud de inscripción como retenedor por los residentes en el extranjero que paguen salarios y de personas físicas o morales residentes en el extranjero que desarrollen actividades artísticas en territorio nacional distintas de la presentación de espectáculos públicos o privados, del Anexo 2.
80. a 83. ...
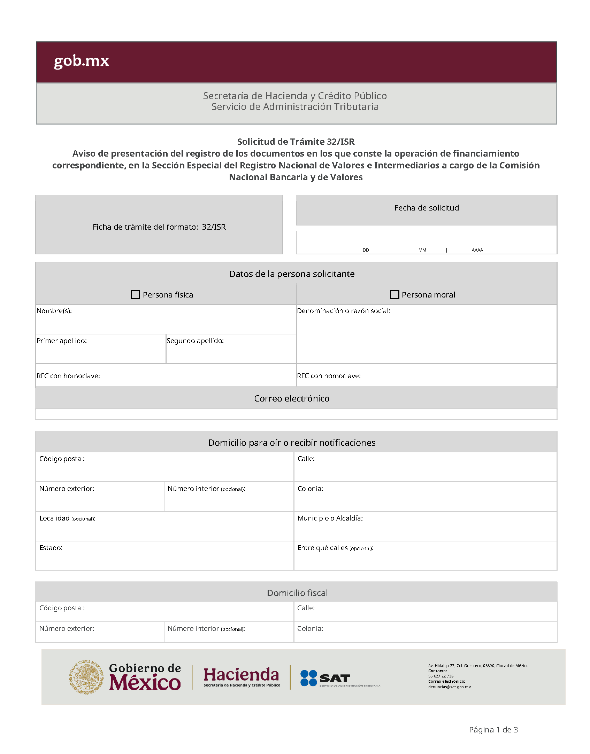
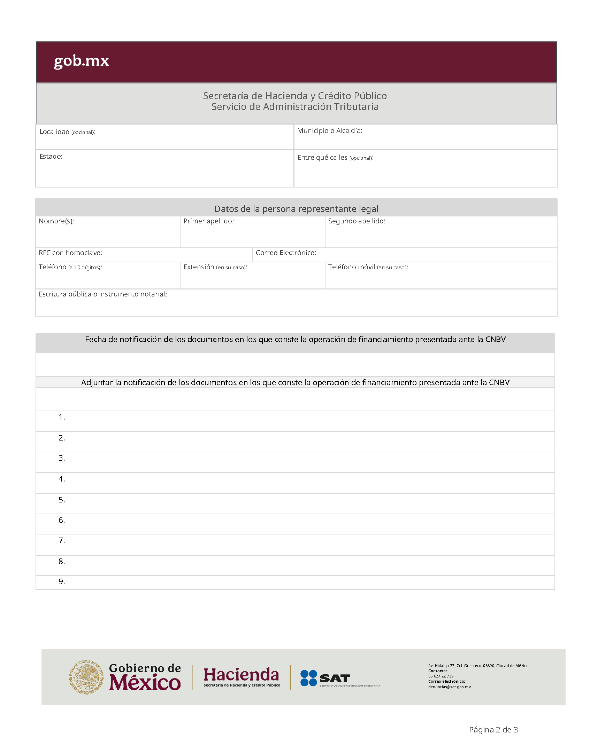
84. Formato de Solicitud de trámite 32/ISR Aviso de presentación del registro de los documentos en los que conste la operación de financiamiento correspondiente, en la Sección Especial del Registro Nacional de Valores e Intermediarios a cargo de la Comisión Nacional Bancaria y de Valores, del Anexo 2.
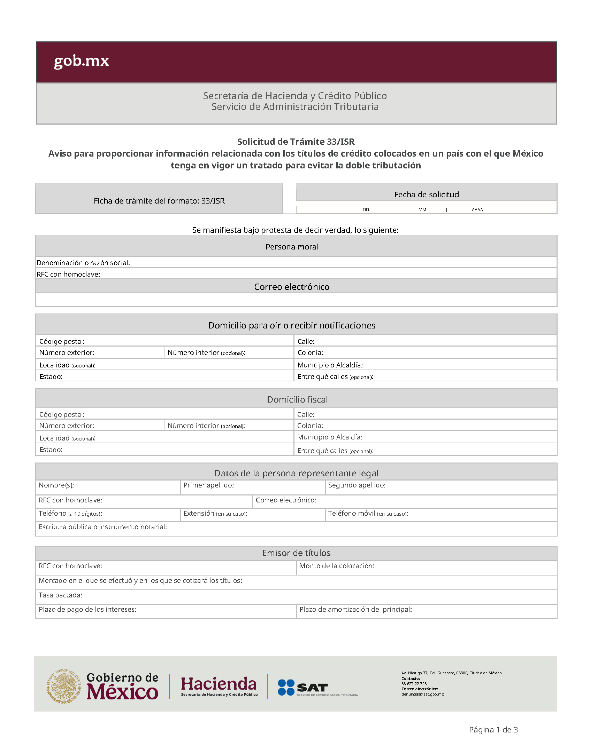
85. Formato de Solicitud de trámite 33/ISR Aviso para proporcionar información relacionada con los títulos de crédito colocados en un país con el que México tenga en vigor un tratado para evitar la doble tributación, del Anexo 2.
86. ...
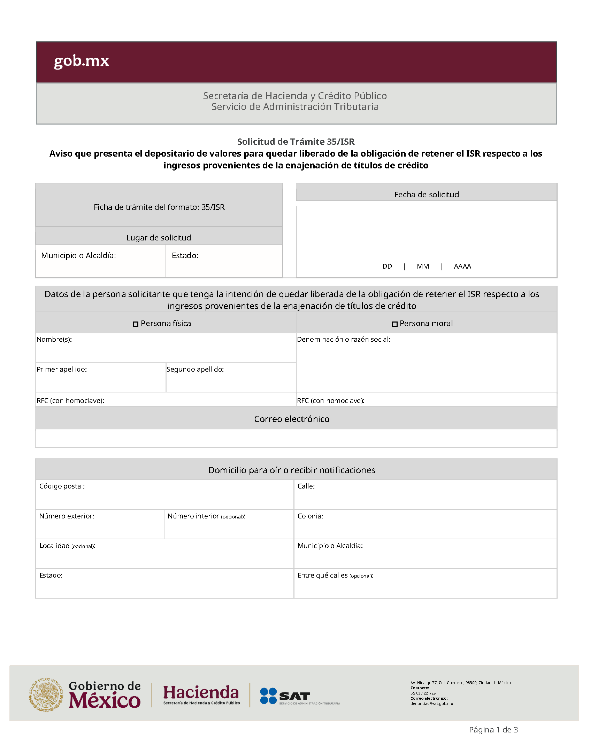
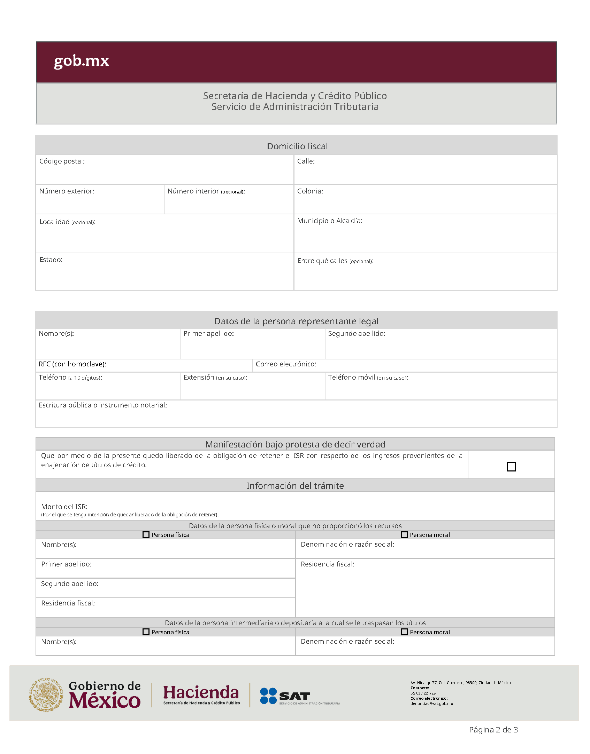
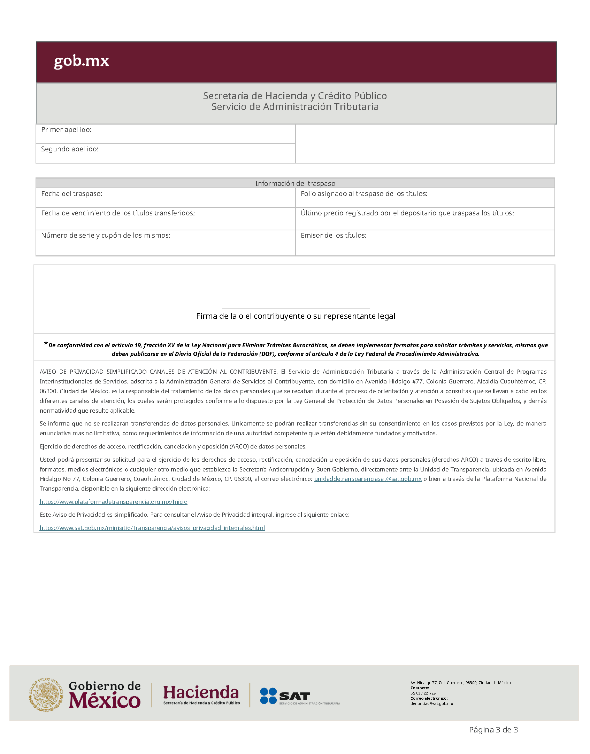
87. Formato de Solicitud de trámite 35/ISR Aviso que presenta el depositario de valores para quedar liberado de la obligación de retener el ISR respecto a los ingresos provenientes de la enajenación de títulos de crédito, del Anexo 2.
88. a 120. ...
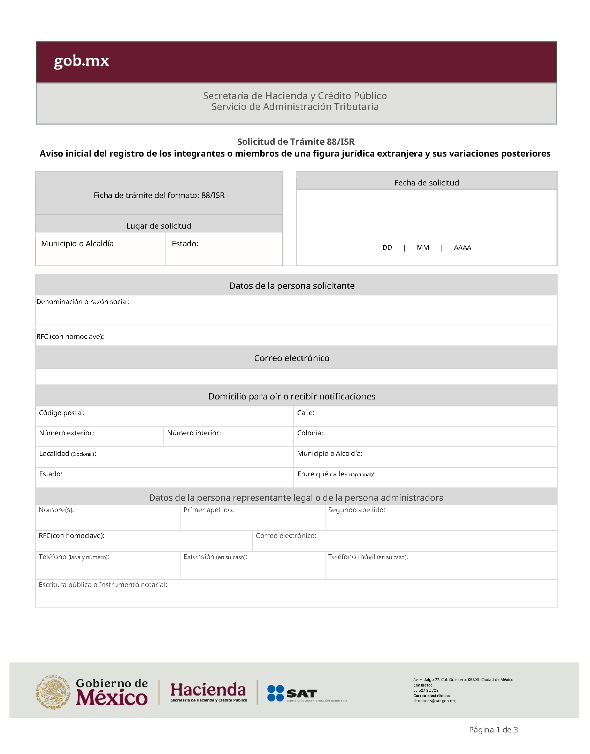
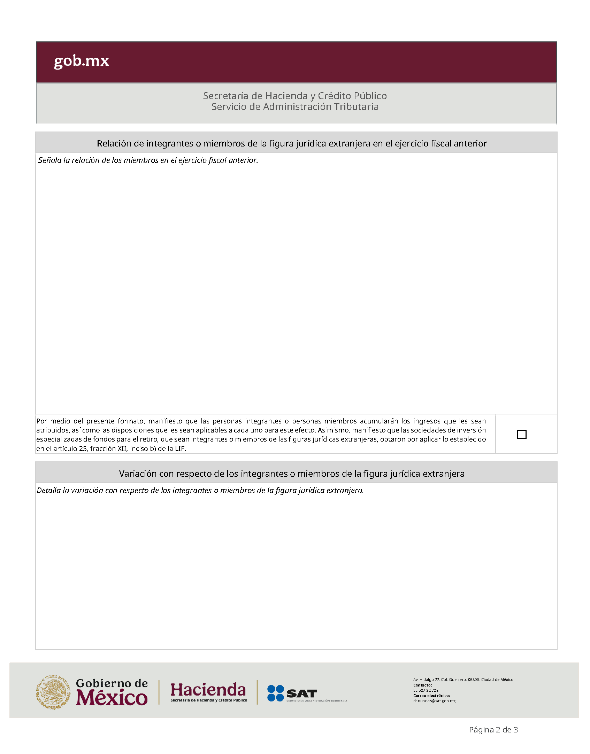
121. Formato de Solicitud de trámite 88/ISR Aviso inicial del registro de los integrantes o miembros de una figura jurídica extranjera y sus variaciones posteriores, del Anexo 2.
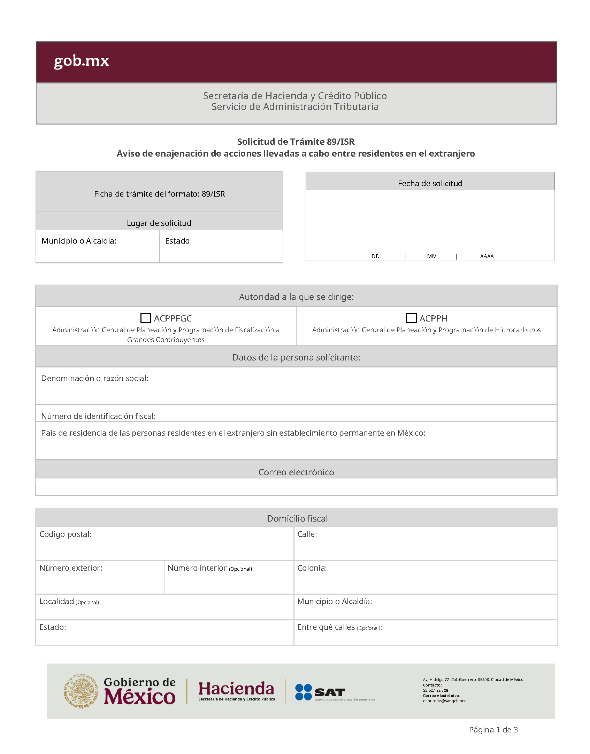
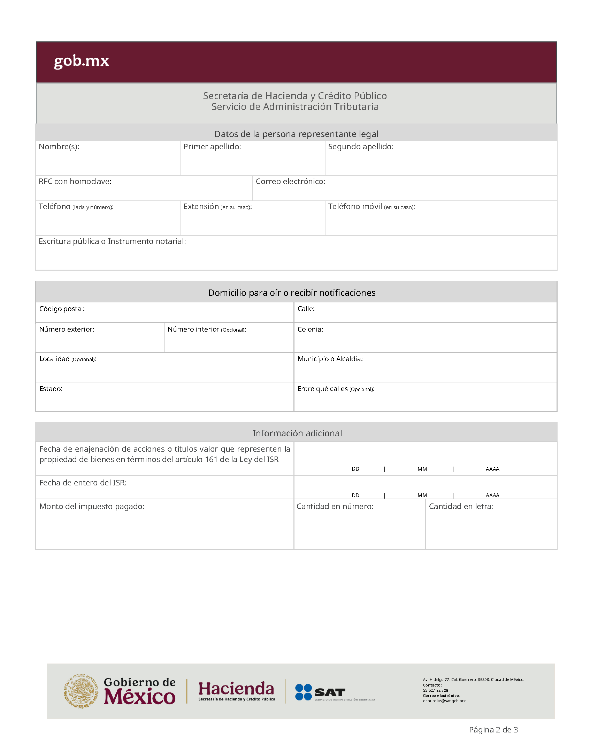
122. Formato de Solicitud de trámite 89/ISR Aviso de enajenación de acciones llevadas a cabo entre residentes en el extranjero, del Anexo 2.
123. ...
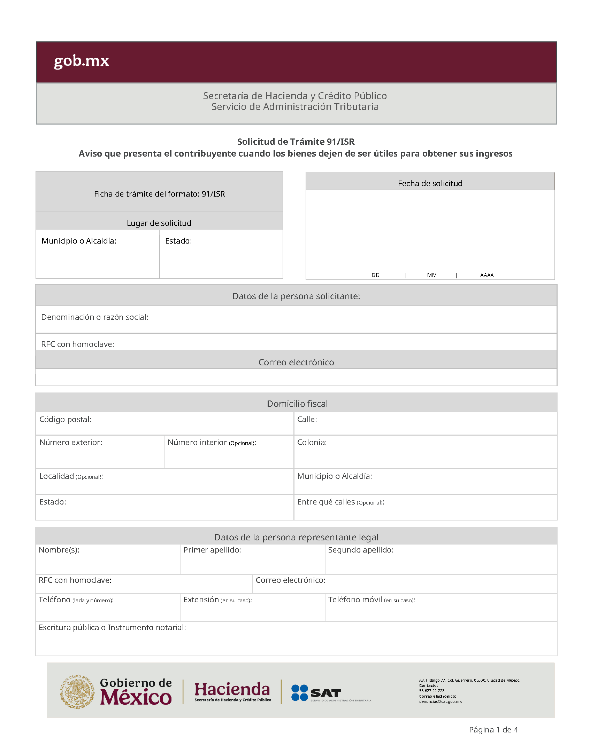
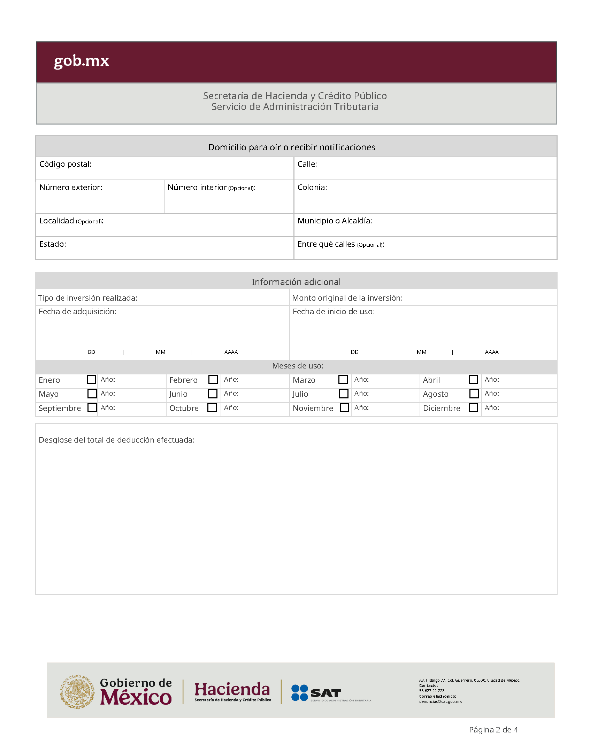
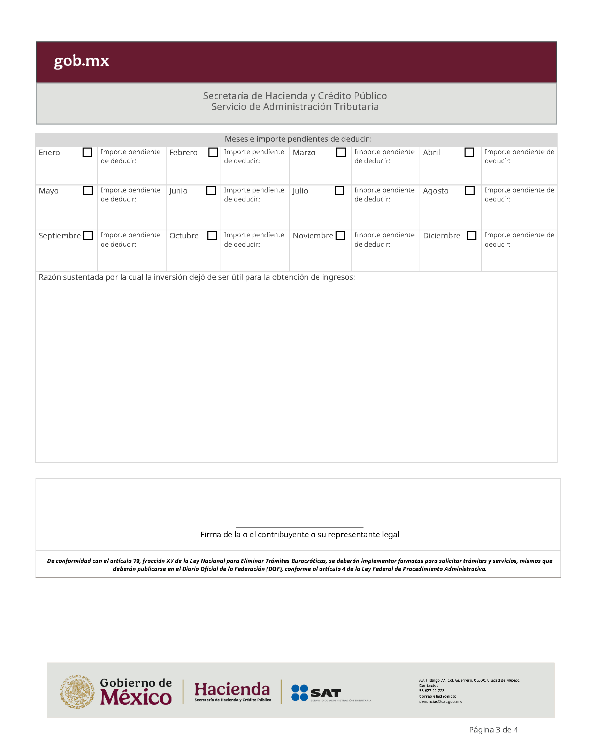
124. Formato de Solicitud de trámite 91/ISR Aviso que presenta el contribuyente cuando los bienes dejen de ser útiles para obtener sus ingresos, del Anexo 2.
125. a 140.
...
| B. Formatos, cuestionarios, instructivos y catálogos aprobados. |
2. Participantes del Sorteo "El Buen Fin"
2.1. Modelo de escrito de "Carta Compromiso de Transmisión de Información y Aceptación de las Condiciones del Sorteo El Buen Fin".
2.2. Instructivo para la generación del archivo .bak a que se refiere la ficha de trámite 4/DEC-3 Entrega de información que deben proporcionar las entidades participantes del Sorteo "El Buen Fin", auxiliadas de la cámara de compensación y/o empresa especializada.
2.3. Instructivo para la generación del archivo .txt a que se refiere la ficha de trámite 5/DEC-3 Entrega de información que deben proporcionar las entidades participantes del Sorteo "El Buen Fin" auxiliadas de la cámara de compensación y/o empresa especializada, respecto de los premios pagados por entidad federativa.
4. Formato de Solicitud de trámite 2/CFF Solicitud de inscripción en el RFC de personas morales en la ADSC, del Anexo 2.
5. Formato de Solicitud de trámite 3/CFF Solicitud de inscripción en el RFC de personas físicas a través de oficina virtual, del Anexo 2.
6. Formato de Solicitud de trámite 11/CFF Entrega de la clave en el RFC de cuentahabientes o socios por verificación de datos obtenidos de las instituciones del sistema financiero.
7. Formato de Solicitud de trámite 35/CFF Aviso de cambio de domicilio fiscal a través de oficina virtual, del Anexo 2.
8. Formato de Solicitud de trámite 36/CFF Aviso de corrección o cambio de nombre y demás datos de identidad, del Anexo 2.
14. Formato de Solicitud de trámite 54/CFF Solicitud de línea de captura para pagos a cuenta, de créditos controlados pendientes de pago, del Anexo 2.
24. Formato de Solicitud de trámite 75/CFF Aviso para presentar dictamen por enajenación de acciones, carta de presentación y dictamen, del Anexo 2.
26. Formato de Solicitud de trámite 82/CFF Informe y documentación que deberá contener la manifestación con la cual se desvirtúe la presunción del artículo 69-B del Código Fiscal de la Federación, del Anexo 2.
27. Formato de Solicitud de trámite 83/CFF Informe y documentación que deberán presentar los contribuyentes a que se refiere la regla 2.9.18. para acreditar que efectivamente recibieron los servicios o adquirieron los bienes que amparan los comprobantes fiscales que les expidieron o que corrigieron su situación fiscal, del Anexo 2.
28. Formato de Solicitud de trámite 84/CFF Documentación e información para desvirtuar la presunción de la transmisión indebida del derecho a disminuir pérdidas fiscales establecida en el artículo 69-B Bis del CFF, del Anexo 2
38. Formato de Solicitud de trámite 100/CFF Solicitud de generación, renovación, modificación o cancelación de certificados de comunicación, y demás elementos inherentes al mismo, conforme a los Anexos 27 y 28 de la RMF, del Anexo 2.
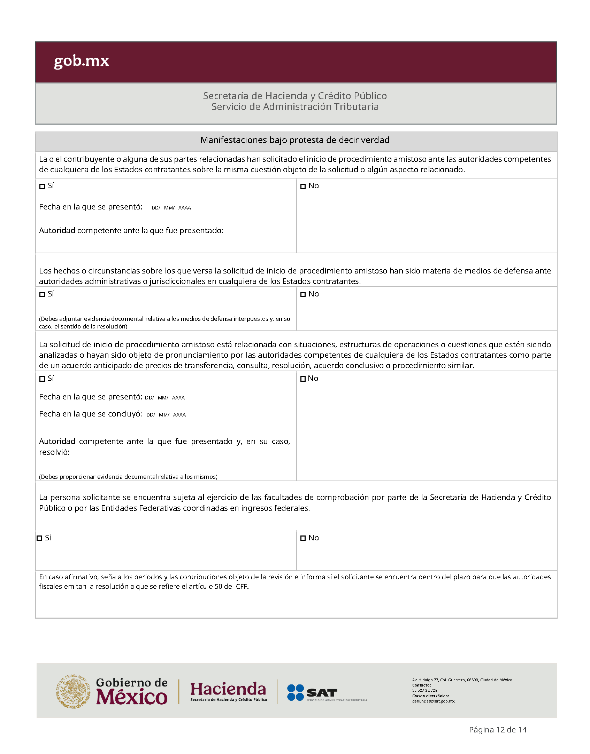
40. Formato de Solicitud de trámite 102/CFF Solicitud de inicio de procedimiento amistoso contenido en un Tratado para Evitar la Doble Tributación (Mutual Agreement Procedure, MAP por sus siglas en inglés), del Anexo 2.
44. Formato de Solicitud de trámite 119/CFF Consultas en materia de precios de transferencia, del Anexo 2.
45. Formato de Solicitud de trámite 123/CFF Aviso para llevar a cabo una fusión posterior, del Anexo 2.
67. Formato de Aviso para la Ficha de Trámite 168/CFF Acceso en línea a la información fiscal de plataformas digitales para comprobar el cumplimiento de obligaciones fiscales, del Anexo 2.
68. Formato de Solicitud de trámite 169/CFF Solicitud de reducción de recargos derivados de ajustes a los precios, montos de contraprestaciones o márgenes de utilidad en operaciones entre partes relacionadas que deriven de un acuerdo de autoridad competente, del Anexo 2.
78. Formato de Solicitud de trámite 26/ISR Aviso para optar por determinar el impuesto sobre una base neta cuando obtengan ingresos por el uso o goce temporal de sus bienes inmuebles, del Anexo 2.
79. Formato de Solicitud de trámite 27/ISR Solicitud de inscripción como retenedor por los residentes en el extranjero que paguen salarios y de personas físicas o morales residentes en el extranjero que desarrollen actividades artísticas en territorio nacional distintas de la presentación de espectáculos públicos o privados, del Anexo 2.
84. Formato de Solicitud de trámite 32/ISR Aviso de presentación del registro de los documentos en los que conste la operación de financiamiento correspondiente, en la Sección Especial del Registro Nacional de Valores e Intermediarios a cargo de la Comisión Nacional Bancaria y de Valores, del Anexo 2.
85. Formato de Solicitud de trámite 33/ISR Aviso para proporcionar información relacionada con los títulos de crédito colocados en un país con el que México tenga en vigor un tratado para evitar la doble tributación, del Anexo 2.
87. Formato de Solicitud de trámite 35/ISR Aviso que presenta el depositario de valores para quedar liberado de la obligación de retener el ISR respecto a los ingresos provenientes de la enajenación de títulos de crédito, del Anexo 2.
121. Formato de Solicitud de trámite 88/ISR Aviso inicial del registro de los integrantes o miembros de una figura jurídica extranjera y sus variaciones posteriores, del Anexo 2.
122. Formato de Solicitud de trámite 89/ISR Aviso de enajenación de acciones llevadas a cabo entre residentes en el extranjero, del Anexo 2.
124. Formato de Solicitud de trámite 91/ISR Aviso que presenta el contribuyente cuando los bienes dejen de ser útiles para obtener sus ingresos, del Anexo 2.
Atentamente.
Ciudad de México, a 27 de octubre de 2026.- En suplencia por ausencia del Jefe del Servicio de Administración Tributaria, con fundamento en el artículo 4, primer párrafo del Reglamento Interior del Servicio de Administración Tributaria, firma el Administrador General Jurídico, Lic. Ricardo Carrasco Varona.- Rúbrica.
TERCERA MODIFICACIÓN AL ANEXO 2 DE LA RESOLUCIÓN MISCELÁNEA FISCAL PARA 2026
Trámites fiscales
| Contenido
I. Definiciones. II. Trámites. Código Fiscal de la Federación
1/CFF ... 2/CFF Solicitud de inscripción en el RFC de personas morales en la ADSC. 3/CFF a ... 6/CFF 7/CFF Solicitud de inscripción en el RFC por las Sociedades por Acciones Simplificadas. 8/CFF a ... 10/CFF 11/CFF Entrega de la clave en el RFC de cuentahabientes o socios por verificación de datos obtenidos de las instituciones del sistema financiero. 12/CFF a ... 39/CFF 40/CFF Solicitud de modificación de la clave en el RFC asignada por el SAT, para asalariados y contribuyentes que hayan obtenido una modificación en la CURP. 41/CFF a ... 53/CFF 54/CFF Solicitud de línea de captura para pagos a cuenta, de créditos controlados pendientes de pago. 55/CFF a ... 74/CFF 75/CFF Aviso para presentar dictamen por enajenación de acciones, carta de presentación y dictamen. 76/CFF a ... 81/CFF 82/CFF Informe y documentación que deberá contener la manifestación con la cual se desvirtúe la presunción del artículo 69-B del Código Fiscal de la Federación. 83/CFF Informe y documentación que deberán presentar los contribuyentes a que se refiere la regla 2.9.18. para acreditar que efectivamente recibieron los servicios o adquirieron los bienes que amparan los comprobantes fiscales que les expidieron o que corrigieron su situación fiscal. 84/CFF Documentación e información para desvirtuar la presunción de la transmisión indebida del derecho a disminuir pérdidas fiscales establecida en el artículo 69-B Bis del CFF. 85/CFF a ... 99/CFF 100/CFF Solicitud de generación, renovación, modificación o cancelación de certificados de comunicación, y demás elementos inherentes al mismo, conforme a los Anexos 27 y 28 de la RMF. 101/CFF ... 102/CFF Solicitud de inicio de procedimiento amistoso contenido en un Tratado para Evitar la Doble Tributación (Mutual Agreement Procedure, MAP por sus siglas en inglés). 103/CFF a ... 118/CFF 119/CFF Consultas en materia de precios de transferencia. 120/CFF a ... 122/CFF 123/CFF Aviso para llevar a cabo una fusión posterior. 124/CFF a ... 167/CFF 168/CFF Acceso en línea a la información fiscal de plataformas digitales para comprobar el cumplimiento de obligaciones fiscales. 169/CFF Solicitud de reducción de recargos derivados de ajustes a los precios, montos de contraprestaciones o márgenes de utilidad en operaciones entre partes relacionadas que deriven de un acuerdo de autoridad competente. 170/CFF Aviso por parte de las instituciones de financiamiento colectivo a que se refiere la Ley para Regular las Instituciones de Tecnología Financiera. Impuesto sobre la Renta
1/ISR a ... 25/ISR 26/ISR Aviso para optar por determinar el impuesto sobre una base neta cuando obtengan ingresos por el uso o goce temporal de sus bienes inmuebles. 27/ISR Solicitud de inscripción como retenedor por los residentes en el extranjero que paguen salarios y de personas físicas o morales residentes en el extranjero que desarrollen actividades artísticas en territorio nacional distintas de la presentación de espectáculos públicos o privados. 28/ISR a ... 31/ISR 32/ISR Aviso de presentación del registro de los documentos en los que conste la operación de financiamiento correspondiente, en la Sección Especial del Registro Nacional de Valores e Intermediarios a cargo de la Comisión Nacional Bancaria y de Valores. 33/ISR Aviso para proporcionar información relacionada con los títulos de crédito colocados en un país con el que México tenga en vigor un tratado para evitar la doble tributación. 34/ISR ... 35/ISR Aviso que presenta el depositario de valores para quedar liberado de la obligación de retener el ISR respecto a los ingresos provenientes de la enajenación de títulos de crédito. 36/ISR a ... 87/ISR 88/ISR Aviso inicial del registro de los integrantes o miembros de una figura jurídica extranjera y sus variaciones posteriores. 89/ISR Aviso de enajenación de acciones llevadas a cabo entre residentes en el extranjero. 90/ISR ... 91/ISR Aviso que presenta el contribuyente cuando los bienes dejen de ser útiles para obtener sus ingresos. 92/ISR a ... 97/ISR ... Impuesto Especial sobre Producción y Servicios
1/IEPS a ... 7/IEPS 8/IEPS Aviso de cambio de representante legal y/o representante legal autorizado para recoger marbetes o precintos. 9/IEPS Solicitud de inscripción al Padrón de Contribuyentes de Bebidas Alcohólicas en el RFC. 10/IEPS a ... 19/IEPS Impuesto sobre Automóviles Nuevos
1/ISAN (Se deroga) 2/ISAN (Se deroga) 3/ISAN (Se deroga) ... Del Decreto por el que se otorgan estímulos fiscales para incentivar el uso de medios de pago electrónicos,
publicado en el DOF el 30 de septiembre de 2026.
1/DEC-3 Aviso para participar en el Sorteo "El Buen Fin" conforme al Decreto por el que se otorgan estímulos fiscales para incentivar el uso de medios de pago electrónicos. 2/DEC-3 (Se deroga) 3/DEC-3 Presentación del comprobante de pago a la Secretaría de Gobernación de aprovechamientos por premios no reclamados conforme al Decreto por el que se otorgan estímulos fiscales para incentivar el uso de medios de pago electrónicos. 4/DEC-3 Entrega de información que deben proporcionar las entidades participantes del Sorteo "El Buen Fin", auxiliadas de la cámara de compensación y/o empresa especializada. 5/DEC-3 Entrega de información que deben proporcionar las entidades participantes del Sorteo "El Buen Fin" auxiliadas de la cámara de compensación y/o empresa especializada, respecto de los premios pagados por entidad federativa. 6/DEC-3 Aviso de manifestación de participación de la cámara de compensación y empresa especializada para fungir como intermediario de información entre las entidades participantes como pagadoras de premios y el SAT. ... |
I. ...
II. Trámites
...
Código Fiscal de la Federación
...
| 2/CFF Solicitud de inscripción en el RFC de personas morales en la ADSC.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Presenta tu solicitud para inscribir en el RFC a una persona moral (empresa, sociedad o agrupación). |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| El representante legal de la persona moral de nueva creación, como pueden ser: asociaciones civiles, sociedades civiles, sociedades anónimas, sociedades de responsabilidad limitada, sindicatos, partidos políticos, asociaciones religiosas, sociedades cooperativas, sociedades de producción rural, pueblos y comunidades indígenas o afromexicanas, entre otras personas morales. | Dentro del mes siguiente al día en que deban presentar declaraciones periódicas, de pago, o informativas por si mismas o por cuenta de terceros o deban expedir comprobantes fiscales por las actividades que realicen. |
| ¿Dónde puedo presentarlo?
| En las oficinas del SAT, previa cita registrada en el Portal del SAT: https://citas.sat.gob.mx/ |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| En las oficinas del SAT, previa cita: 1. Acude con la documentación que se menciona en el apartado ¿Qué requisitos debo cumplir? de esta ficha. 2. Entrega la documentación al personal que atenderá tu trámite. 3. Proporciona la información que te solicite el asesor fiscal. 4. Recibe al finalizar el trámite, los documentos que comprueban el registro de tu solicitud. 5. En caso de que cumplas con los requisitos, recibe la Solicitud de inscripción al Registro Federal de Contribuyentes y Acuse único de inscripción en el Registro Federal de Contribuyentes, de la persona moral. |
| ¿Qué requisitos debo cumplir?
|
| En las oficinas del SAT: 1. Contar con cita, previamente registrada en https://citas.sat.gob.mx/ Adicionalmente, presentar: 2. Documento constitutivo protocolizado o acta protocolizada que deberá contener de manera explícita y por escrito la clave en el RFC válida, de cada uno de los socios, accionistas o asociados y demás personas, cualquiera que sea el nombre con el que se les designe, que por su naturaleza formen parte de la estructura orgánica y que ostenten dicho carácter conforme a los estatutos o la legislación bajo la cual se constituyen (copia certificada), acompañado de una relación en formato .xlsx, que contenga la clave en el RFC válida, CURP (personas físicas), nombre completo o denominación o razón social (personas morales), de cada uno de los socios, accionistas o asociados y demás personas, cualquiera que sea el nombre con el que se les designe, que por su naturaleza formen parte de la estructura orgánica y que ostenten dicho carácter conforme a los estatutos o la legislación bajo la cual se constituye. En caso de que las claves en el RFC no se encuentren dentro del documento constitutivo, deberás presentar el Formato de Solicitud de trámite 2/CFF Solicitud de inscripción en el RFC de personas morales en la ADSC, contenido en el Anexo 1, el cual podrás descargar siguiendo los siguientes pasos: Da clic en la siguiente liga https://www.sat.gob.mx/portal/public/tramites/inscripcion-y-avisos-rfc-pm / selecciona Inscríbete en el RFC / despliega la opción Inscripción en el RFC para empresas / dentro del apartado de Requisitos selecciona la opción Formato de Solicitud de trámite 2/CFF / llénalo conforme se indica / deberá ser firmado de manera autógrafa con tinta azul por el representante legal de la persona moral a inscribir, aunado a presentar la relación de las mismas, en archivo con formato .xlsx, con las características mencionadas con anterioridad (original). Lo señalado en este numeral será corroborado con la información en el RFC con que cuenta el SAT en sus sistemas institucionales. 3. Comprobante de domicilio (original). 4. Instrumento para acreditar la representación (copia certificada), o carta poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o ante fedatario público (original). Si fue otorgado en el extranjero deberá estar debidamente apostillado o legalizado y haber sido formalizado ante fedatario público mexicano y en su caso, contar con traducción al español realizada por perito autorizado. 5. Identificación oficial vigente (original). 6. En el caso de personas morales y asociaciones en participación residentes en México que cuenten con socios, accionistas o asociados residentes en el extranjero que no están obligados a solicitar su inscripción en el RFC, utilizarán el siguiente RFC genérico: · Personas físicas: EXTF900101NI1. · Personas morales: EXT990101NI1. Adicionalmente, si se ubica en alguno de los supuestos siguientes deberá llevar: 1. Personas distintas de sociedades mercantiles: · Documento constitutivo de la agrupación (original o copia certificada), o en su caso la publicación en el diario, periódico o gaceta oficial (copia simple o impresión). 2. Misiones Diplomáticas: · Documento con el que la SRE reconozca la existencia de la misión diplomática en México (original). · Carné de acreditación expedido por la Dirección General de Protocolo de la SRE de la persona que realizará el trámite ante el SAT. · Solicitar su inscripción en la Administración Desconcentrada de Servicios al Contribuyente del Distrito Federal "2", ubicada en Avenida Paseo de la Reforma Norte No. 10, Planta Baja, edificio Torre Caballito, Colonia Tabacalera, Alcaldía Cuauhtémoc, C.P. 06030, Ciudad de México. 3. Asociaciones en participación: · Contrato de la asociación en participación, con ratificación de las firmas del asociado y del asociante ante cualquier oficina del SAT o testimonio o póliza, en caso de que así proceda, donde conste el otorgamiento del contrato de asociación en participación ante fedatario público, que este se cercioró de la identidad y capacidad de los otorgantes y de cualquier otro compareciente y que quienes comparecieron en representación de otra persona física o moral contaban con la personalidad suficiente para representarla al momento de otorgar dicho instrumento (original). · Identificación oficial vigente de los contratantes y del asociante, en caso de personas físicas (original). · Instrumento para acreditar la representación e identificación, en caso de que participe como asociante o asociada una persona moral (copia certificada). · Documento donde conste la ratificación de contenido y firmas de quienes otorgaron y comparecieron en el contrato de asociación en participación ante fedatario público, que este se cercioró de la identidad y capacidad de los otorgantes y de cualquier otro compareciente y de que quienes comparecieron en representación de otra persona física o moral contaban con la personalidad suficiente para representarla al momento de otorgar dicho contrato (copia certificada). 4. Personas morales residentes en el extranjero con o sin establecimiento permanente en México: · Acta o documento constitutivo debidamente apostillado o legalizado, según proceda. Cuando estos consten en idioma distinto del español debe presentarse una traducción al español realizada por un perito autorizado (copia certificada). · Los extranjeros que residan en un país o jurisdicción con los que México tenga en vigor un acuerdo amplio de intercambio de información y que realicen operaciones de maquila a través de una empresa con programa IMMEX bajo la modalidad de albergue, podrán exhibir el contrato suscrito con la empresa IMMEX en lugar del acta o documento constitutivo. Cuando el contrato conste en idioma distinto del español, debe presentarse una traducción al español realizada por un perito autorizado (copia certificada). · Contrato de asociación en participación, en los casos que así proceda, con firma autógrafa del asociante y asociados o de sus representantes legales (original). · Contrato de fideicomiso, en los casos en que así proceda, con firma autógrafa del fideicomitente, fideicomisario o de sus representantes legales, así como del representante legal de la institución fiduciaria (original). · Documento con que acrediten el número de identificación fiscal del país en que residan, cuando tengan obligación de contar con este en dicho país, en los casos en que así proceda (copia certificada, legalizada o apostillada por autoridad competente). · Acta o documento debidamente apostillado o legalizado, en los casos en que así proceda, en el que conste el acuerdo de apertura del establecimiento en el territorio nacional (copia certificada). · Autorización para el establecimiento de personas morales extranjeras en la república mexicana expedido por la Dirección General de Inversión Extranjera de la Secretaria de Economía, en los casos en que así proceda. 5. Sindicatos: · Estatuto de la agrupación (original o copia certificada). · Resolución de registro emitida por la autoridad laboral competente, para el caso de las secciones sindicales, es necesario que en ese documento, se contenga el reconocimiento del Sindicato a que pertenece para cumplir por separado con sus obligaciones fiscales (original). 6. Demás figuras de agrupación que regule la legislación vigente: · Documento constitutivo que corresponda según lo establezca la ley de la materia (original). 7. Empresas exportadoras de servicios de convenciones y exposiciones: · Documento que acredite que el interesado es titular de los derechos para operar un centro de convenciones o de exposiciones (original). 8. Asociaciones religiosas: · Exhibir, en sustitución de la copia certificada del documento constitutivo protocolizado, el Certificado de Registro Constitutivo que emite la Secretaría de Gobernación, de conformidad con la Ley de Asociaciones Religiosas y Culto Público y su Reglamento (original). · Estatutos de la asociación protocolizados (original). · Dictamen de la solicitud para obtener el registro constitutivo como asociación religiosa, emitido por la Secretaría de Gobernación (original). 9. Fideicomisos: · Contrato de fideicomiso, con firma autógrafa del fideicomitente, fideicomisario o de sus representantes legales, así como del representante legal de la institución fiduciaria, protocolizado ante fedatario público (copia certificada), o bien contrato con ratificación de las firmas originales ante cualquier Administración Desconcentrada de Servicios al Contribuyente en términos del artículo 19 del CFF (original). En el caso de entidades de la Administración Pública, diario, periódico o gaceta oficial donde se publique el Decreto o Acuerdo por el que se crea el fideicomiso (impresión o copia simple). · Número de contrato del fideicomiso. 10. Personas morales de carácter social o agrario distintas a sindicatos: · Documento mediante el cual se constituyeron o hayan sido reconocidas legalmente por la autoridad competente (original o copia certificada). · Documento notarial, nombramiento, acta, resolución, laudo o documento que corresponda de conformidad con la legislación aplicable, para acreditar la personalidad del representante legal. Este puede ser socio, asociado, miembro o cualquiera que sea la denominación que conforme a la legislación aplicable se otorgue a los integrantes de la misma, quien deberá contar con facultades para representar a la persona moral ante toda clase de actos administrativos, en lugar del poder general para actos de dominio o administración (copia certificada). Las claves del RFC señaladas en el documento constitutivo protocolizado o acta protocolizada que se menciona en el numeral 2 de la sección de requisitos de la presente ficha, así como la condición a que se refiere el primer párrafo del apartado siguiente de la presente ficha, sólo serán requeridas respecto del comisariado ejidal y el consejo de vigilancia, así como de sus respectivos suplentes, siempre y cuando el acta de asamblea o reglamento donde conste esa elección, se encuentre inscrito en el Registro Agrario Nacional.
11. Sociedades Financieras de Objeto Múltiple: · Contar con el folio vigente en el trámite de inscripción asignado por la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF), dentro del portal del registro de Prestadores de Servicios Financieros (SIPRES). 12. Fondos de Inversión: · Acta suscrita por el fundador aprobada por la CNBV, en la que dé fe de la existencia del fondo de inversión (original). · Para la inscripción de Fondos de Inversión, se acepta como documento constitutivo protocolizado el acta constitutiva y estatutos sociales aprobados por la CNBV. No será necesario hacer constar dichos documentos ante Notario o Corredor Público ni ante el Registro Público de Comercio. 13. Pueblos y comunidades indígenas o afromexicanas: · Decreto, Ley, Acuerdo o cualquier otro documento emitido por autoridad competente a nivel federal, estatal o municipal, en el que conste el reconocimiento del pueblo o comunidad indígena o afromexicana de acuerdo a la legislación aplicable (impresión o copia simple del diario, periódico o gaceta oficial y en caso de documento emitido por alguna autoridad, se presentará original para cotejo), en sustitución del requisito consistente en el "Documento constitutivo protocolizado o acta protocolizada" que se ubica en el apartado ¿Qué requisitos debo cumplir? de esta ficha. Nombramiento con el que acredites tu personalidad de representante legal del pueblo o comunidad indígena o afromexicana, para realizar actos ante las autoridades federales, estatales o municipales, de acuerdo a sus sistemas normativos o usos y costumbres, el cual puede consistir en acta de asamblea en la que se eligió a la autoridad o representantes, o bien, algún documento emitido por autoridad federal, estatal o municipal en el que se haga constar el nombre del representante del pueblo o comunidad (original). En su caso, copia simple del precepto jurídico contenido en Ley, Reglamento, Decreto, Estatuto u otro documento jurídico donde conste tu facultad para fungir con carácter de representante, en sustitución del requisito consistente en el "Instrumento para acreditar la representación" que se ubica en el apartado ¿Qué requisitos debo cumplir? de esta ficha. * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| · El representante legal, los socios, accionistas o asociados y demás personas, cualquiera que sea el nombre con el que se les designe, que por su naturaleza formen parte de la estructura orgánica de las personas morales y que ostenten dicho carácter conforme a los estatutos o la legislación bajo la cual se constituyen, deben estar inscritos en el RFC y contar con estatus en el padrón del RFC, distinto a Suspendido o Cancelado; y no ubicarse en algún supuesto de los establecidos en el artículo 27, apartado C, fracción XIV del CFF. · Las condiciones a que se refiere el párrafo anterior, tratándose de pueblos y comunidades indígenas o afromexicanas, son aplicables únicamente para los representantes legales. · El representante legal deberá responder y firmar el cuestionario formulado por la autoridad relacionado con la situación fiscal del representante legal, de los socios, accionistas o asociados y demás personas, cualquiera que sea el nombre con el que se les designe, que por su naturaleza formen parte de la estructura orgánica de la persona moral que se pretende inscribir en el RFC. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Trámite inmediato. En caso de que requieras proporcionar información sobre la situación fiscal detectada por la autoridad, acude a la oficina del SAT o Módulo de Servicios Tributarios en la que iniciaste tu trámite. | No. |
| Resolución del trámite o servicio
|
| En las oficinas del SAT: · Si cumples con los requisitos, obtienes la inscripción en el RFC de la persona moral y recibes los documentos que comprueban el registro de la solicitud. · Si se detecta algún supuesto de los establecidos en el artículo 27, apartado C, fracción XIV del CFF, se emitirá el "Acuse del artículo 27, apartado C, fracción XIV del CFF", de conformidad con lo establecido en la regla 2.4.17. |
| Plazo máximo para que el SAT
resuelva el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Trámite inmediato. | No aplica. | No aplica. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| De ser procedente el trámite: · SOLICITUD DE INSCRIPCIÓN AL REGISTRO FEDERAL DE CONTRIBUYENTES. · ACUSE ÚNICO DE INSCRIPCIÓN AL REGISTRO FEDERAL DE CONTRIBUYENTES. De no concluirse el trámite por presentarse algún supuesto de los establecidos en el artículo 27, apartado C, fracción XIV del CFF: · "Acuse del artículo 27, apartado C, fracción XIV del CFF". | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| · Las asociaciones en participación que se inscriban en el RFC con el nombre del asociante, deben citar además en su denominación, las siglas "A en P". · En inscripción de fideicomisos, la denominación o razón social, debe contener el número del fideicomiso como aparece en el contrato que le da origen. · La denominación del pueblo o comunidad indígena o afromexicana a inscribir, será la que se señale en el Decreto, Ley, Acuerdo, Constancia o cualquier otro documento emitido por autoridad competente a nivel federal, estatal o municipal, antecedida de las palabras "Pueblo Indígena" o "Comunidad Indígena" o "Comunidad afromexicana", siempre y cuando la denominación en sí no lo incluya. · Cuando se reciba el "Acuse del artículo 27, apartado C, fracción XIV del CFF", el representante legal deberá presentar la documentación con la que se haya desvirtuado ante la autoridad correspondiente la situación fiscal identificada, de acuerdo con la ficha de trámite 167/CFF "Entrega de la información relacionada con la solicitud de inscripción en el RFC, en términos del artículo 27, apartado C, fracción XIV del CFF" del presente Anexo. |
| Fundamento jurídico
|
| Artículos 17-B, 19 y 27 del CFF; 22, 23 y 28 del RCFF; Reglas 2.4.3., 2.4.10., 2.4.11. y 3.20.7. de la RMF. |
...
| 7/CFF Solicitud de inscripción en el RFC por las Sociedades por Acciones Simplificadas.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Solicita la inscripción en el RFC de una persona moral constituida como Sociedad por Acciones Simplificada (S.A.S.). |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| El representante legal de la persona moral. | Dentro del mes siguiente al día en que se firma el contrato constitutivo. |
| ¿Dónde puedo presentarlo?
| En las oficinas del SAT, previa cita registrada en el Portal del SAT: https://citas.sat.gob.mx/ |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Acude con la documentación que se menciona en el apartado ¿Qué requisitos debo cumplir? de esta ficha. 2. Entrega la documentación al personal que atenderá tu trámite. 3. Proporciona la información que te solicite el asesor fiscal. 4. Recibe al finalizar el trámite, los documentos que comprueban el registro de tu solicitud. 5. En caso de que cumplas con los requisitos, recibe la Solicitud de inscripción al Registro Federal de Contribuyentes y Acuse único de inscripción en el Registro Federal de Contribuyentes, de la persona moral. |
| ¿Qué requisitos debo cumplir?
|
| En las oficinas del SAT: 1. Contar con cita, previamente registrada en https://citas.sat.gob.mx/ Adicionalmente, presentar: 2. Contrato social de Sociedad por Acciones Simplificada, emitido por la Secretaría de Economía mediante el Portal "Tuempresa", acompañado de la boleta de inscripción en el Registro Público de Comercio. El referido instrumento tendrá que acompañarse de la relación en formato .xlsx, que contenga la clave en el RFC válida, CURP y nombre completo, de cada uno de los accionistas y que ostenten dicho carácter conforme a los estatutos o la legislación bajo la cual se constituye. Lo señalado en este numeral será corroborado con la información en el RFC con que cuenta el SAT en sus sistemas institucionales. 3. Comprobante de domicilio (original). 4. Identificación oficial vigente y en original del accionista solicitante o representante legal (original). 5. Instrumento para acreditar la representación (copia certificada), o carta poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o fedatario público (original). En sustitución del instrumento, podrá presentarse el contrato social donde se señale al representante legal de la sociedad. * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| · Los socios de la persona moral y el representante legal deberán contar con su Certificado de e.firma vigente. · El representante legal y los accionistas, deben estar inscritos en el RFC y contar con estatus en el padrón del RFC, distinto a Suspendido o Cancelado; y no ubicarse en algún supuesto de los establecidos en el artículo 27, apartado C, fracción XIV del CFF. · El representante legal deberá responder y firmar el cuestionario formulado por la autoridad relacionado con la situación fiscal del representante legal de los socios, accionistas o asociados y demás personas, cualquiera que sea el nombre con el que se les designe, que por su naturaleza formen parte de la estructura orgánica de la persona moral que se pretende inscribir en el RFC. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
¿Cómo puedo dar seguimiento al trámite o servicio? | ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Trámite inmediato. En caso de que requieras proporcionar información sobre la situación fiscal detectada por la autoridad, acude a la oficina del SAT o Módulo de Servicios Tributarios de tu preferencia. | No. |
| Resolución del trámite o servicio
|
| Si cumples con los requisitos, obtienes la inscripción en el RFC y recibes los documentos que comprueban el registro de tu solicitud. Si se detecta algún supuesto de los establecidos en el artículo 27, apartado C, fracción XIV del CFF, se emitirá el "Acuse del artículo 27, apartado C, fracción XIV del CFF", de conformidad con lo establecido en la regla 2.4.17. |
| Plazo máximo para que el SAT
resuelva el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Trámite inmediato. | No aplica. | No aplica. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| De ser procedente el trámite: · SOLICITUD DE INSCRIPCIÓN AL REGISTRO FEDERAL DE CONTRIBUYENTES. · ACUSE ÚNICO DE INSCRIPCIÓN AL REGISTRO FEDERAL DE CONTRIBUYENTES. De no concluirse el trámite por presentarse algún supuesto de los establecidos en el artículo 27, apartado C, fracción XIV del CFF: · "Acuse del artículo 27, apartado C, fracción XIV del CFF". | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las Oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| · A partir de la constitución de la S.A.S. la empresa queda sujeta al cumplimiento de obligaciones legales, entre estas, aquellas que apliquen en el ámbito fiscal. · En la siguiente liga se podrá consultar la vigencia de la e.firma, de los accionistas que integran a la persona moral: https://www.siat.sat.gob.mx/PTSC/auth/faces/pages/validar/fiel_s.jsf · Cuando se reciba el "Acuse del artículo 27, apartado C, fracción XIV del CFF", el representante legal deberá presentar la documentación con la que se haya desvirtuado ante la autoridad correspondiente la situación fiscal identificada, de acuerdo con la ficha de trámite 167/CFF "Entrega de la información relacionada con la solicitud de inscripción en el RFC, en términos del artículo 27, apartado C, fracción XIV del CFF" del presente Anexo. |
| Fundamento jurídico
|
| Artículos 17-D y 27 del CFF; 22 y 23 del RCFF; 260 y 263, fracción VII de la LGSM; Regla 2.2.10. de la RMF. |
...
| 11/CFF Entrega de la clave en el RFC de cuentahabientes o socios por verificación de datos obtenidos de las instituciones del
sistema financiero.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Solicita la entrega de la clave en el RFC de los cuentahabientes o socios para entidades financieras y SOCAP en el RFC. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Personas morales: · Entidades Financieras. · Sociedades Cooperativas de Ahorro y Préstamo. | Cuando las entidades financieras y SOCAP inicien la relación financiera con sus cuentahabientes o socios personas físicas y estas no hubiesen proporcionado su clave en el RFC. |
| ¿Dónde puedo presentarlo?
| En el Portal del SAT: https://www.sat.gob.mx/portal/private/aplicacion/mi-portal |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Ingresa en la liga del apartado ¿Dónde puedo presentarlo? 2. En Mi Portal, captura tu RFC, Contraseña y elige Iniciar sesión. 3. Selecciona la opción Servicios por Internet / Servicio o solicitud / Solicitud y aparecerá un formulario. 4. Requisita el formulario conforme a lo siguiente: En el apartado Descripción del Servicio, en la pestaña Trámite selecciona la opción ENT_RFC FINANCIERAS_SOCAP; en Dirigido a: SAT, en *Asunto: Solicitud de entrega de la clave en el RFC de cuentahabientes o socios por verificación, en el apartado Descripción: Solicitud de entrega de la clave en el RFC de cuentahabientes o socios por verificación, se envía archivo con extensión .txt con <captura el número de registros>, mencionar el número de remesa y proporcionar un correo electrónico válido. Para anexar la información relacionada con el servicio, da clic en Adjuntar Archivo / Examinar, selecciona el archivo comprimido en formato ZIP y elige Cargar. 5. Da clic en el botón Enviar, se genera el Acuse de recepción que contiene el folio del trámite con el que puedes dar seguimiento a tu aviso, imprímelo o guárdalo. 6. Ingresa al Portal del SAT, dentro de un plazo de diez días posteriores a la presentación del trámite, con el número de folio, para verificar la respuesta a tu aviso, en: https://www.sat.gob.mx/portal/private/aplicacion/mi-portal de acuerdo a lo siguiente: En Mi Portal, captura tu RFC e ingresa tu Contraseña; selecciona la opción: Servicios por Internet / Servicio o solicitudes / Consulta; captura el número de folio del trámite y verifica la solución otorgada a tu aviso; si tu solicitud fue resuelta, obtendrás el Acuse de respuesta imprímelo o guárdalo. |
| ¿Qué requisitos debo cumplir?
|
| 1. Archivo con extensión .txt, mismo que debe cumplir con las siguientes características: · Nombrar el archivo con la siguiente nomenclatura: RFC_AAAA_remesa, donde: o RFC: es la clave en el RFC de la entidad financiera o SOCAP. o AAAA: es el año de la remesa. o remesa: número de remesa de los cuentahabientes. Ejemplo: XAX010101AAA_01012026_01 · La información del archivo deberá contener los siguientes seis campos delimitados por pipes "|" entre cada columna: o Primera columna. Identificador único. o Segunda columna. CURP a 18 posiciones. En caso de que su CURP haya sufrido modificaciones, se deberá manifestar la última que se tenga registrada. o Tercera columna. Primer apellido. o Cuarta columna. Segundo apellido (En caso de no contar con el dato, se deberá dejar vacío). o Quinta columna. Nombre(s). En caso de que el cuentahabiente o socios tenga más de un nombre, se deben registrar separados por un espacio en blanco dentro de esta columna. o Sexta columna. Fecha de inicio de la relación financiera de los cuentahabientes o socios. En formato dd/mm/aaaa. · Para la generación del contenido del archivo se deberá tomar en cuenta lo siguiente: o Sin tabuladores. o No deberá contener espacios al final de cada registro. o No deberá contener espacios entre registros o al final del último registro. o Se deberá manejar únicamente en mayúsculas. o El formato del archivo debe ser en Código Estándar Americano para Intercambio de Información (ASCII) en formato UTF-8. o Las columnas no deberán contener encabezados. o La información de cada columna no debe estar vacía, excepto la cuarta columna en caso de no contar con el dato. o El archivo debe encontrarse comprimido en formato ZIP. 2. Formato de Solicitud de trámite 11/CFF Entrega de la clave en el RFC de cuentahabientes o socios por verificación de datos obtenidos de las instituciones del sistema financiero, contenido en el Anexo 1, el cual podrás descargar siguiendo los siguientes pasos: Da clic en la siguiente liga https://www.sat.gob.mx/portal/public/tramites/inscripcion-y-avisos-rfc-pm / dentro del apartado de Información adicional selecciona la opción Para consultar el Formato Solicitud de trámite 11/CFF Entrega de la clave en el RFC de cuentahabientes o socios por verificación de datos obtenidos de las instituciones del sistema financiero da clic aquí / llénalo conforme se indica / deberá ser firmado de manera autógrafa con tinta azul por el representante legal de la persona moral solicitante. 3. Identificación oficial vigente del representante legal. 4. Instrumento para acreditar la representación digitalizado en formato PDF, para actos de administración, dominio o especiales (copia certificada), o carta poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o ante fedatario público. * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| · Contar con contraseña. · Proporcionar un correo electrónico válido como medio de contacto. · La persona moral solicitante debe pertenecer al Sistema Financiero Mexicano. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| En el Portal del SAT, con el número de folio que se encuentra en el Acuse de recepción. | No. |
| Resolución del trámite o servicio
|
| · Si cumples con los requisitos y las condiciones, se hace entrega de la clave en el RFC de los cuentahabientes o socios personas físicas que la autoridad fiscal detecte de manera fehaciente que se encuentran registrados a través de un archivo con extensión .txt y recibes Acuse de respuesta. · En caso contrario, en el mencionado Acuse de respuesta se indica el motivo por el cual no procedió la solicitud. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Ocho días. | No aplica. | No aplica. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| · Acuse de recepción. · Acuse de respuesta. | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/
tramites/quejas-o-denuncias
· MarcaSAT 55 627 22 728 opción 8. |
| inhábiles. | |
| Información adicional
|
| El archivo de resultado proporcionado a la solicitud se nombrará como RES_RFC_ddmmaaaa, donde: - RES refiere a que es un archivo de respuesta. - El RFC se refiere a la clave en el RFC de la entidad financiera o SOCAP. - ddmmaaaa significa: día (dd), mes (mm) y año (aaaa) de la fecha de generación del archivo de respuesta. Por ejemplo: RES_XAX010101AAA_01012026 A efecto de que la autoridad fiscal esté en condiciones de resolver la solicitud de aclaración o servicio dentro de los plazos establecidos, esta deberá presentarse en los términos precisados en esta ficha de trámite. Sin embargo, cuando por error hayas presentado tu trámite o servicio, seleccionando una etiqueta diferente a la señalada en esta ficha para el caso de aclaración, el plazo para que la autoridad resuelva el trámite o servicio, comenzará a contar hasta que se haya asignado al área competente. No obstante, tu solicitud se tendrá por presentada en la fecha en que se haya recibido de conformidad con lo señalado en tu acuse de recepción. |
| Fundamento jurídico
|
| Artículos 27, 32-B del CFF; 32 del RISAT; Reglas 2.4.1. y 2.9.5. de la RMF. |
...
40/CFF Solicitud de modificación de la clave en el RFC asignada por el SAT, para asalariados y contribuyentes que hayan obtenido una modificación en la CURP. |
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Solicita la modificación de la clave en el RFC. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Personas físicas, asalariadas y aquellas que hayan obtenido una modificación en la CURP. | Cuando lo requieras. |
| ¿Dónde puedo presentarlo?
| En el Portal del SAT: https://www.sat.gob.mx/portal/private/aplicacion/mi-portal |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Digitaliza en formato PDF la documentación que se menciona en el apartado ¿Qué requisitos debo cumplir? 2. Ingresa al Portal del SAT, en la liga que se cita en el apartado ¿Dónde puedo presentarlo? 3. En Mi portal, captura tu RFC y la Contraseña y elige Iniciar sesión. 4. Selecciona la opción de Servicios por Internet / Servicios o solicitudes / Solicitud y aparecerá un formulario. 5. Requisita el formulario de acuerdo a lo siguiente: 6. En el apartado Descripción del Servicio, en el campo Trámite selecciona Cambio de RFC; en Dirigido a: SAT; en *Asunto: Solicitud de cambio de RFC; Descripción: Solicitud de cambio o modificación de RFC; selecciona las opciones Adjuntar Archivo/Examinar, selecciona la documentación digitalizada en formato PDF y elige Cargar; oprime el botón Enviar y se genera el Acuse de recepción que contiene el folio del trámite con el que puedes dar seguimiento a tu solicitud, imprímelo o guárdalo. 7. Ingresa al Portal del SAT, dentro del plazo de diez días posteriores a la presentación del trámite, para verificar si se te solicitó información adicional, en caso de ser así, contarás con diez días para entregarla, si excedes ese plazo es necesario ingresar nuevamente tu solicitud. 8. Ingresa al Portal del SAT, dentro del plazo de veinte días posteriores a la presentación del trámite o una vez concluido el plazo establecido en el numeral que antecede, con el número de folio para verificar la respuesta a tu solicitud en: https://www.sat.gob.mx/portal/private/aplicacion/mi-portal, de acuerdo a lo siguiente: En Mi portal, captura tu RFC e ingresa tu Contraseña; selecciona la opción: Servicios por Internet / Servicio o solicitudes / Consulta; captura el número de folio del trámite y verifica la solución otorgada a tu solicitud. 9. Si tu solicitud está resuelta, obtienes el Acuse de respuesta que puedes imprimir o guardar. |
| ¿Qué requisitos debo cumplir?
|
| Archivo con la siguiente información digitalizada en formato PDF: Para asalariados: 1. Documentación con la que acredites que has utilizado una clave en el RFC distinta a la asignada, ante el propio SAT o ante alguna otra institución de seguridad social, o en su caso, 2. Documentación con la que acredites que la clave en el RFC asignada no concuerda con los datos que proporcionaste al momento de tu inscripción. Para personas que hayan obtenido una modificación en la CURP: No se requiere la presentación de documentación. |
| ¿Con qué condiciones debo cumplir?
|
| · Para los contribuyentes inscritos exclusivamente en el régimen de sueldos y salarios o de asimilados a salarios; que acrediten que han utilizado una clave distinta ante el propio SAT o ante alguna institución de seguridad social, en ese régimen, durante los últimos cinco ejercicios fiscales. · Para los contribuyentes que lleven a cabo una modificación en la CURP, deberán contar con opinión de cumplimiento de obligaciones fiscales en sentido distinto a negativa. · Para asalariados y personas que lleven a cabo una modificación en la CURP: · Contar con Contraseña. · Que la clave anterior: - No cuente con créditos fiscales. - No sea objeto de ejercicio de facultades de comprobación por la autoridad fiscal. - Que la clave nueva no se encuentre asignada a otro contribuyente. - No tenga actos pendientes de notificar en su buzón tributario. Para personas que hayan obtenido una modificación en la CURP: · Haber llevado a cabo el trámite de Aviso de corrección o cambio de nombre y demás datos de identidad, contenido en la ficha de tramite 36/CFF del presente Anexo, con el cual se haya modificado su CURP en el RFC. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| En el Portal del SAT, con el número de folio que se encuentra en el Acuse de recepción. | No. |
| Resolución del trámite o servicio
|
| Si cumples con los requisitos y condiciones, obtienes Acuse de respuesta a través del caso de Servicio o Solicitud, que contiene la respuesta a tu solicitud. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Veinte días. | Diez días. | Diez días. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| · Acuse de recepción. · Acuse de respuesta. | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Oficina virtual. Podrás acceder a este canal de atención al agendar tu cita en la siguiente liga: https://citas.sat.gob.mx/ · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio · Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. · Preguntas frecuentes en la siguiente liga: https://www.sat.gob.mx/portal/public/tramites/inscripcion-y-aviso-al-rfc | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: · https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| · Los documentos que adiciones a tu caso de aclaración, sirven para justificar el cambio que solicitas. · Si tu cambio es procedente, deberás habilitar tu buzón tributario en términos de la regla 2.2.7. · En caso de que se modifique tu clave en el RFC, y cuentes con certificados de e.firma o certificados de sello digital vigentes que correspondan al RFC que se canceló derivado del trámite contenido en la presente ficha, deberás generarlos nuevamente, de conformidad con las fichas de trámite 14/CFF "Solicitud de generación del Certificado de e.firma para personas físicas" y 41/CFF "Solicitud del Certificado de sello digital" respectivamente, contenidas en el presente Anexo, a fin de que la autoridad esté en posibilidades de actualizar tus datos y confirmar el vínculo entre el firmante y los datos de creación de los mismos. En caso de que no realices dichos procedimientos, la autoridad procederá a dejar sin efectos los certificados vigentes. · A efecto de que la autoridad fiscal esté en condiciones de resolver la solicitud de aclaración o servicio dentro de los plazos establecidos, esta deberá presentarse en los términos precisados en esta ficha de trámite. Sin embargo, cuando por error hayas presentado tu trámite o servicio, seleccionando una etiqueta diferente a la señalada en esta ficha para el caso de aclaración, el plazo para que la autoridad resuelva el trámite o servicio, comenzará a contar hasta que se haya asignado al área competente. No obstante, tu solicitud se tendrá por presentada en la fecha en que se haya recibido de conformidad con lo señalado en tu acuse de recepción. |
| Fundamento jurídico
|
| Artículos 27 del CFF; 29 y 31 del RCFF; Regla 2.5.4. de la RMF. |
...
| 54/CFF Solicitud de línea de captura para pagos a cuenta, de créditos controlados pendientes de pago.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Solicitar a la ADR que controla tu(s) adeudo(s) o la que corresponda a tu domicilio fiscal, el FCF (línea de captura) para realizar pagos a cuenta de los créditos fiscales. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Personas físicas y morales. | Cuando lo requiera. |
| ¿Dónde puedo presentarlo?
| · En el Portal del SAT, a través de Mi portal, ingresar en la siguiente liga: www.sat.gob.mx · En las oficinas de Recaudación del SAT: ubicadas en los domicilios señalados en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a viernes de 08:00 a 14:30 hrs. en la Oficialía de Partes de Recaudación. |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| En el Portal del SAT: Para pagos a cuenta: 1. Ingresa en la liga del apartado ¿Dónde puedo presentarlo?, da clic en Trámites y servicios / Más trámites y servicios / Herramientas de cumplimiento / Presenta tu aclaración, orientación, servicio o solicitud / Presenta solicitudes o avisos / Pasos a seguir / 1. Ingresa al Servicio. 2. Captura tu RFC y Contraseña, y elige Iniciar sesión. 3. Selecciona las opciones: Servicios por Internet / Servicio o solicitudes / Solicitud y requisita el formulario conforme a lo siguiente: En el apartado Descripción del Servicio, en la pestaña Trámite selecciona la opción LÍNEA CAPTURA PAGOS A CUENTA; en Dirigido a: SAT; en Asunto: Solicitud de línea de captura para pagos a cuenta; en Descripción: ingresar el número de la resolución determinante de los créditos fiscales, número de folio del comunicado o número de oficio en el que se informen las omisiones e inconsistencias derivadas de las acciones de vigilancia, en términos del artículo 33 del CFF, oficio de restricción temporal o resolución mediante la cual se dejó sin efectos el CSD en términos de los artículos 17-H y 17-H Bis del CFF, emitido por la unidad administrativa de la AGR, según sea el caso, el nombre de la autoridad o unidad administrativa del SAT que la emitió, señalar el monto que desea pagar y proporcionar además correo electrónico para el envío de la línea de captura; en Adjuntar Archivo: Elige Examinar y selecciona el Formato Solicitud de Trámite 54/CFF Solicitud de línea de captura para pagos a cuenta, de créditos controlados pendientes de pago, contenido en el Anexo 1, el cual podrás descargar realizando los siguientes pasos: Entra al Portal del SAT en www.sat.gob.mx / da clic en la pestaña Trámites y servicios / Selecciona Adeudos Fiscales / Posteriormente en el apartado Material adicional / da clic en Contenidos relacionados selecciona la opción Formato Solicitud de Trámite 54/CFF Solicitud de línea de captura para pagos a cuenta, de créditos controlados pendientes de pago y los documentos en formato PDF que contienen la información que subirás, señalados en el apartado ¿Qué requisitos debo cumplir? y elige Cargar; selecciona Enviar, se genera el acuse de recepción que contiene el número de folio de la solicitud y tu acuse de recibo con el que puedes dar seguimiento a tu aviso, imprímelo o guárdalo. 4. Revisa tu solicitud en un plazo de cinco días para verificar si se solicitó información adicional, en caso de ser así, contarás con cinco días para enviarla, si excedes ese plazo es necesario ingresar una nueva solicitud. En forma Presencial: 1. Acude a la ADR que corresponda a tu domicilio con la documentación que se menciona en el apartado ¿Qué requisitos debo cumplir? 2. Entrega el Formato Solicitud de Trámite 54/CFF Solicitud de línea de captura para pagos a cuenta, de créditos controlados pendientes de pago, contenido en el Anexo 1 y la documentación solicitada al personal que atenderá tu trámite. 3. Recibe el formato sellado como acuse de recibo. Si no cumples con alguno de los puntos señalados en el apartado ¿Qué requisitos debo cumplir? dentro del plazo de cinco días siguientes a la recepción de tu solicitud, se te podrá requerir información adicional, misma que deberás entregar dentro del plazo de cinco días siguientes a aquél en que se te notifique dicho requerimiento. Si no lo haces dentro de dicho plazo o la proporcionas de manera incompleta, se te considerará como desistido de tu solicitud y será necesario que presentes una nueva solicitud. |
| ¿Qué requisitos debo cumplir?
|
1. Formato Solicitud de Trámite 54/CFF Solicitud de línea de captura para pagos a cuenta, de créditos controlados pendientes de pago, contenido en el Anexo 1, debidamente requisitado de manera electrónica o a mano con letra molde y legible en un tanto, y solo para el caso de presentarse de manera presencial, en dos tantos. 2. Identificación oficial vigente del contribuyente o representante legal. En caso de representación legal: Instrumento para acreditar la representación (copia certificada y copia simple para cotejo) o carta poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o Fedatario Público (original y copia simple para cotejo). Instrumento para acreditar que se haya designado el representante legal para efectos fiscales, en caso de residentes en el extranjero o de extranjeros residentes en México (copia certificada y copia simple para cotejo). Tratándose de contribuyentes que opten por regular su situación fiscal en términos del artículo Trigésimo Transitorio de la RMF, adicionalmente deberás: 3. Realizar manifestación bajo protesta de decir verdad "Que el adeudo deriva de la autodeterminación de contribuciones omitidas, tomando como referencia las irregularidades identificadas en el comunicado u oficio en el que se informen las omisiones e inconsistencias derivadas de las acciones de vigilancia, en términos del artículo 33 del CFF; oficio de restricción temporal o resolución mediante la cual se dejó sin efectos el CSD en términos de los artículos 17-H y 17-H Bis del CFF, y es mi voluntad incorporarme al esquema de pagos a cuenta". 4. Adjuntar la(s) declaración(es) correspondiente(s) mediante la(s) cual(es) se autodeterminen las contribuciones omitidas materia de regularización. En caso de que no puedas presentar las declaraciones a que se refiere el punto 4 anterior por estar omiso en periodos anteriores, deberás: 5. Adjuntar la documentación y papeles de trabajo donde se observe la autodeterminación de la contribución que desea pagar a cuenta, en el que permitan identificar las contribuciones, conceptos, periodos e importes materia de regularización. * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| Contar con Contraseña en caso de que el trámite se presente en Mi portal. · La situación del domicilio fiscal debe ser localizado. · Haber presentado la declaración anual del ISR correspondiente al último ejercicio fiscal, si está obligado a ello. · Contar con buzón tributario activo. · Contar con tus medios de contacto actualizados y validados. · No estar publicada en las listas a que se refiere el artículo 69-B, segundo y cuarto párrafos del CFF. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| · Ingresa al Portal del SAT, da clic en Trámites y servicios / Más trámites y servicios / Herramientas de cumplimiento / Presenta tu aclaración, orientación, servicio o solicitud / Consulta tu solicitud o aviso/ Pasos a seguir / 1. Ingresa al Servicio · Captura tu RFC y Contraseña, y elige Iniciar sesión y selecciona la opción: Servicios por Internet / Servicio o solicitudes / Consulta, ingresa tu Número de Folio proporcionado y selecciona Buscar. · Presencial en la oficina del SAT que corresponda a tu domicilio fiscal, previa cita, con el número de folio que se encuentra en el Acuse de recepción, en caso de no tener respuesta. | No. |
| Resolución del trámite o servicio
|
| En caso de que cumplas con los requisitos, la autoridad emitirá el FCF con línea de captura de pagos a cuenta, en caso contrario se te indicará el motivo de la improcedencia, la cual te será notificada en términos del artículo 134 del CFF. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Quince días. | Cinco días. | Cinco días. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| · Acuse de recibo. · En caso de que la solicitud sea procedente: FCF (línea de captura). | La establecida en la propia línea de captura como fecha límite para realizar el pago, contenida en el FCF. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| · A efecto de que la autoridad fiscal esté en condiciones de resolver la solicitud de aclaración o servicio dentro de los plazos establecidos, esta deberá presentarse en los términos precisados en esta ficha de trámite. Sin embargo, cuando por error hayas presentado tu trámite o servicio, seleccionando una etiqueta diferente a la señalada en esta ficha para el caso de aclaración, el plazo para que la autoridad resuelva el trámite o servicio, comenzará a contar hasta que se haya asignado al área competente. No obstante, tu solicitud se tendrá por presentada en la fecha en que se haya recibido de conformidad con lo señalado en tu acuse de recepción. · Respecto a la regularización fiscal a que se refiere el Trigésimo transitorio de la RMF, una vez que el contribuyente haya concluido el esquema de pago a cuenta, en caso de que haya presentado documentación y papeles de trabajo y no las declaraciones por encontrarse omiso, según lo referido en el apartado de ¿Qué requisitos debo cumplir?, debe presentar las declaraciones que corresponden a las contribuciones omitidas en materia de regularización. |
| Fundamento jurídico
|
| Artículos 4, 6, 17-A, 18, 20, 21, 31, 33, 134 y 135 del CFF; Regla 2.1.49. y Artículo Trigésimo Transitorio de la RMF. |
...
| 75/CFF Aviso para presentar dictamen por enajenación de acciones, carta de presentación y dictamen.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Presenta este aviso para exhibir el dictamen por enajenación de acciones, carta de presentación y dictamen. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| · Personas físicas. · Personas morales. · Personas morales que enajenen acciones emitidas por personas morales que cumplan con los requisitos establecidos en la regla 3.21.2.1., fracción II a los fideicomisos que cumplan los requisitos establecidos en la mencionada regla. | · El aviso para presentar dictamen a más tardar el día diez del mes de calendario inmediato posterior a la fecha de la enajenación. · La carta y el dictamen dentro de los cuarenta y cinco días inmediatos siguientes a aquel en el que se enajenen las acciones. |
| ¿Dónde puedo presentarlo? | En cuadernillo, ante la autoridad que sea competente, respecto del contribuyente que lo presente: · Ante la ACPPFGC de la AGGC, a través de la Oficialía de Partes de la AGGC, ubicada en Avenida Hidalgo No. 77, Módulo III, Planta Baja, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México. De lunes a viernes en un horario de 08:00 a 14:30 hrs., tratándose de contribuyentes que sean de su competencia. · Tratándose de contribuyentes que sean competencia de la AGAFF, ante la Administración Desconcentrada de Auditoría Fiscal, más cercana a su domicilio fiscal. · Ante la ACPPH de la AGH, a través de la Oficialía de Partes de la AGH, ubicada en Avenida Hidalgo No. 77, Módulo III, Planta Baja, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México. De lunes a viernes de 08:00 a 14:30 hrs., tratándose de contribuyentes que sean de su competencia. Tratándose de enajenaciones de acciones emitidas por personas morales que cumplan con los requisitos establecidos en la regla 3.21.2.1., fracción II a los fideicomisos que cumplan los requisitos establecidos en la mencionada regla, en cuadernillo, conforme a lo siguiente: · Ante la ACPPFGC de la AGGC o ante la ACPPH de la AGH, a través de la Oficialía de Partes de la AGGC o de la AGH, respectivamente, ubicadas en Avenida Hidalgo No. 77, Módulo III, Planta Baja, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México. De lunes a viernes en un horario de 08:00 a 14:30 hrs. |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| En forma presencial: 1. Acude ante la autoridad que sea competente, de las señaladas en el apartado ¿Dónde puedo presentarlo?, según corresponda, con los documentos señalados en el apartado ¿Qué requisitos debo cumplir? 2. Entrega la documentación correspondiente a la autoridad fiscal que atenderá tu trámite. 3. Recibe y conserva copia de tu aviso para presentar dictamen de enajenación de acciones sellado, como acuse de recibo. |
| ¿Qué requisitos debo cumplir?
|
| 1. Formato de Solicitud de trámite 75/CFF Aviso para presentar dictamen por enajenación de acciones, carta de presentación y dictamen, contenido en el Anexo 1, debidamente requisitado y firmado, el cual podrás descargar en la siguiente liga: https://www.sat.gob.mx/portal/public/tramites/dictamen-fiscal, da clic en Avisos / Aviso del dictamen de enajenación de acciones y selecciona formato 75/CFF o conforme a los siguientes pasos: entra al Portal del SAT en www.sat.gob.mx / da clic en el apartado Continuar al Sitio / elige Más trámites y servicios / da clic en la opción Grandes Contribuyentes / selecciona Formatos de solicitud de trámite AGGC-AGH, contenidos en el Anexo 1 de la RMF / da clic en la opción CFF y elige el formato al que pertenezca el trámite que presentarás. 2. Carta de presentación y cuadernillo (en caso de que en el formato selecciones como trámite que presentas la "Carta de presentación y dictamen por enajenación de acciones Antes forma 40"). · El cuadernillo deberá contener la opinión del contador público que realizó el dictamen y el cálculo que demuestre las operaciones realizadas para la cotización o para la venta de las acciones. · Tratándose del dictamen a que se refiere el artículo 24, fracción VII, de la Ley del ISR, el cálculo del costo comprobado de adquisición ajustado de acciones a la fecha de adquisición; la determinación del valor contable de las acciones enajenadas; el organigrama del grupo que contenga el porcentaje de la participación en el capital social de los socios o accionistas, así como la tenencia accionaria directa e indirecta de las sociedades que integren el grupo antes y después de la reestructuración; la especificación de los segmentos de negocio y giro de la sociedad emisora y la sociedad adquirente y; la certificación de que las sociedades que integran el grupo consolidan sus estados financieros. · Tratándose del dictamen a que se refiere la regla 3.21.2.2., fracción IV, último párrafo, el procedimiento para determinar la ganancia o pérdida en la enajenación de acciones de conformidad con lo establecido en la citada fracción. |
| ¿Con qué condiciones debo cumplir?
|
| Que te encuentres con estatus activo en el RFC. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Trámite inmediato. | No. |
| Resolución del trámite o servicio
|
| La autoridad verificará que el aviso sea presentado en tiempo, que los datos sean correctos, que se cumplan todos los requisitos, también verificará el dictamen y la documentación aportada en el cuadernillo, y de ser el caso se tendrá por cumplida la obligación. |
| Plazo máximo para que el SAT
resuelva el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Trámite inmediato. | No aplica. | No aplica. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recibo. | Un año. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| La Solicitud de Trámite 75/CFF Aviso para presentar dictamen por enajenación de acciones, carta de presentación y dictamen, contenido en el Anexo 1, así como el dictamen, la carta de presentación y la demás información y documentación que se presenten ante la autoridad competente a que se refieren las fracciones I, II y III de la regla 2.10.1., no podrán ser enviados mediante el servicio postal. En este supuesto, tales documentos se tendrán por no presentados. |
| Fundamento jurídico
|
| Artículos 52, primer párrafo del CFF; 215 del RLISR; Reglas 1.1., 2.1.7., 2.10.1. y 3.21.2.2. de la RMF. |
...
| 82/CFF Informe y documentación que deberá contener la manifestación con la cual se desvirtúe la presunción del artículo 69-B del
Código Fiscal de la Federación.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Presenta este informe y la documentación que contenga la manifestación con la cual desvirtúes la presunción del artículo 69-B del CFF. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Personas físicas y morales que se ubiquen en lo señalado por el artículo 69-B, primer y segundo párrafos del CFF. | Dentro del plazo de quince días contados a partir de la última de las notificaciones que se hayan efectuado, es decir, a partir de la publicación realizada en el DOF, de acuerdo al orden establecido en el artículo 69 del Reglamento del Código Fiscal de la Federación, en relación con el artículo 135 del referido Código. En caso de solicitar prórroga, será de cinco días, por única ocasión, siempre y cuando se haya solicitado dentro del plazo de los quince días. |
| ¿Dónde puedo presentarlo?
| En forma presencial: · Ante las oficinas de la autoridad fiscal que suscribió el oficio de presunción, señalada en el Anexo 1 de las publicaciones globales realizadas en la página del SAT y en el DOF, conforme a lo siguiente: · Si la autoridad emisora fue la AGGC o la AGH a través de su Oficialía de Partes, ubicada en Avenida Hidalgo No. 77, Módulo III, Planta Baja, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México, en un horario de atención de lunes a viernes de 08:00 a 14:30 hrs., según corresponda. · Si la autoridad emisora fue la Administración Central de Fiscalización Estratégica, de la AGAFF, a través de su Oficialía de Partes, ubicada en Avenida Hidalgo No. 77, Planta Baja, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México, en un horario de atención de lunes a viernes de 08:00 a 14:30 hrs. · Si la autoridad emisora fue alguna Administración Desconcentrada de Auditoria Fiscal, si eres un contribuyente de competencia distinta a la AGGC o AGH, ante la Oficialía de Partes de la autoridad que suscribió el oficio de presunción, la cual podrás encontrar al ingresar al siguiente enlace: https://www.sat.gob.mx/portal/public/directorio |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| · Acude ante la Oficialía de Partes que te corresponda según el apartado ¿Dónde puedo presentarlo?, con los documentos señalados en el apartado ¿Qué requisitos debo cumplir? · Entrega la documentación correspondiente a la autoridad fiscal que atenderá tu trámite. · Recibe y conserva tu acuse de recibo. |
| ¿Qué requisitos debo cumplir?
|
| 1. Formato de Solicitud de trámite 82/CFF Informe y documentación que deberá contener la manifestación con la cual se desvirtúe la presunción del artículo 69-B del Código Fiscal de la Federación, contenido en el Anexo 1, debidamente requisitado y firmado, en original y dos copias, el cual podrás descargar conforme a los siguientes pasos: entra al Portal del SAT en www.sat.gob.mx / da clic en el apartado Continuar al Sitio / elige Más trámites y servicios / da clic en la opción Actividades Vulnerables o de riesgo / elige Artículos 69 B y 69 B Bis del CFF / elige la opción Documentos relacionados y elige el formato al que pertenezca el trámite que presentarás. 2. Documentación e información con la que desvirtúes que emitiste comprobantes sin contar con los activos, personal, infraestructura o capacidad material, directa o indirectamente, para prestar los servicios o producir, comercializar o entregar los bienes que amparan tus comprobantes, o bien, que te encuentras no localizado. |
| ¿Con qué condiciones debo cumplir?
|
| No aplica. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Trámite inmediato. | No. |
| Resolución del trámite o servicio
|
| La autoridad revisará y valorará toda la información y documentación presentada, así como, emitirá y notificará la resolución correspondiente. |
| Plazo máximo para que el SAT
resuelva el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Cincuenta días contados a partir del día hábil siguiente a la conclusión del plazo de quince días para aportar la documentación e información para desvirtuar los hechos que llevaron a la autoridad a notificarte y, en su caso, el de la prórroga solicitada. | Veinte días contados a partir del día hábil siguiente a la conclusión del plazo de quince días para aportar la documentación e información pertinente para desvirtuar los hechos que llevaron a la autoridad a notificarte y, en su caso, el de la prórroga solicitada. | Diez días contados a partir del día hábil siguiente a aquel en que haya surtido efectos la notificación del requerimiento. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recibo. | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| Su tramitación se realiza conforme a los plazos legalmente establecidos, por lo que, únicamente, deberás estar pendiente de las notificaciones que te efectué la autoridad, a través del Buzón Tributario. |
| Fundamento jurídico
|
| Artículos 18, 19, 69-B y 135 del CFF; 69 del RCFF; Regla 2.9.17. de la RMF. |
| 83/CFF Informe y documentación que deberán presentar los contribuyentes a que se refiere la regla 2.9.18. para acreditar que
efectivamente recibieron los servicios o adquirieron los bienes que amparan los comprobantes fiscales que les expidieron o que
corrigieron su situación fiscal.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Presenta este informe y documentación si te ubicas en el supuesto a que se refiere la regla 2.9.18., para acreditar que efectivamente recibiste los servicios o adquiriste los bienes que amparan los comprobantes fiscales que te expidieron los contribuyentes a que se refiere el artículo 69-B, cuarto párrafo del CFF o bien, si corregiste tu situación fiscal. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Personas físicas y personas morales que se ubiquen en lo señalado por el artículo 69-B, antepenúltimo párrafo del CFF. | Dentro del plazo de treinta días siguientes a partir de la fecha en que se publicó en el DOF y en el Portal del SAT, el listado de los contribuyentes a que se refiere el artículo 69-B, cuarto párrafo del CFF. |
| ¿Dónde puedo presentarlo?
| En forma presencial: · Ante la Administración Central de Fiscalización Estratégica, de la AGAFF, a través de su Oficialía de Partes, ubicada en Avenida Hidalgo No. 77, Planta Baja, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México, en un horario de atención de lunes a viernes de 08:00 a 14:30 hrs. · Si eres contribuyente competencia de la AGGC o la AGH a través de su Oficialía de Partes, ubicada en Avenida Hidalgo No. 77, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México, acceso antes de torniquetes lado derecho, en un horario de atención de lunes a viernes de 08:00 a 14:30 hrs., según corresponda. · En su caso, ante la Oficialía de Partes de la Administración Desconcentrada de Auditoría Fiscal que corresponda a tu domicilio fiscal, la cual podrás encontrar al ingresar al siguiente enlace: https://www.sat.gob.mx/portal/public/directorio |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| · Acude ante la Oficialía de Partes que te corresponda según el apartado ¿Dónde puedo presentarlo?, con los documentos señalados en el apartado ¿Qué requisitos debo cumplir? · Entrega la documentación correspondiente a la autoridad fiscal que atenderá tu trámite. · Recibe y conserva tu acuse de recibo. |
| ¿Qué requisitos debo cumplir?
|
| 1. Formato de Solicitud de trámite 83/CFF Informe y documentación que deberán presentar los contribuyentes a que se refiere la regla 2.9.18. para acreditar que efectivamente recibieron los servicios o adquirieron los bienes que amparan los comprobantes fiscales que les expidieron o que corrigieron su situación fiscal, contenido en el Anexo 1, debidamente requisitado y firmado, en original y dos copias, el cual podrás descargar conforme a los siguientes pasos: entra al Portal del SAT en www.sat.gob.mx / da clic en el apartado Continuar al Sitio / elige Más trámites y servicios / da clic en la opción Actividades Vulnerables o de riesgo / elige Artículos 69 B y 69 B Bis del CFF / elige la opción Documentos relacionados y elige el formato al que pertenezca el trámite que presentarás. 2. Documentación e información con la que compruebes la realización de las operaciones que amparan los comprobantes fiscales expedidos por los contribuyentes que se ubican en el supuesto establecido en el artículo 69-B, cuarto párrafo del CFF. En su caso, la declaración o declaraciones complementarias a través de la que corregiste tu situación fiscal. |
| ¿Con qué condiciones debo cumplir?
|
| No aplica. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Trámite inmediato. | No. |
| Resolución del trámite o servicio
|
| La autoridad revisará y valorará toda la información y documentación presentada, así como, emitirá y notificará la resolución correspondiente. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Treinta días contados a partir del día hábil en que presentes tu solicitud de aclaración, o bien, de que se tenga por cumplido el requerimiento de información. | Dentro de los treinta días contados a partir del día hábil en que presentes tu solicitud de aclaración. | Diez días contados a partir del día hábil siguiente a aquel en que haya surtido efectos la notificación del requerimiento, dicho plazo se podrá ampliar por diez días más, siempre que presentes tu solicitud dentro del plazo inicial de diez días. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recibo. | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio · Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| Su tramitación se realiza conforme a los plazos legalmente establecidos, por lo que, únicamente, deberás estar pendiente de las notificaciones que te efectué la autoridad, a través del Buzón Tributario. |
| Fundamento jurídico
|
| Artículos 18, 19 y 69-B del CFF; Regla 2.9.18. de la RMF. |
| 84/CFF Documentación e información para desvirtuar la presunción de la transmisión indebida del derecho a disminuir pérdidas
fiscales establecida en el artículo 69-B Bis del CFF.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Presenta esta documentación e información para desvirtuar los hechos por los cuales la autoridad te notificó la presunción. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Personas morales. | · Dentro del plazo de veinte días, contados a partir de que surta efectos la notificación del oficio mediante el cual la autoridad fiscal te notifique la presunción señalada en el artículo 69-B Bis, primer párrafo del CFF. · Dentro del plazo de prórroga de diez días a que se refiere el quinto párrafo del artículo 69-B Bis del CFF. · Dentro del plazo de diez días para proporcionar información adicional, según el sexto párrafo del mismo artículo. |
| ¿Dónde puedo presentarlo?
| En el Portal del SAT: https://www.sat.gob.mx/portal/private/aplicacion/mi-portal En forma presencial: · Ante la autoridad que te notificó el oficio de presunción, a través de la Oficialía de Partes de la AGGC sita en Avenida Hidalgo No. 77, Módulo III, Planta Baja, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México, en un horario de atención de lunes a viernes de 08:00 a 14:30 hrs. · Ante la autoridad que te notificó el oficio de presunción, a través de la Oficialía de Partes de la AGH sita en Avenida Hidalgo No. 77, Módulo III, Planta Baja, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México, en un horario de atención de lunes a viernes de 08:00 a 14:30 hrs. · Si eres un contribuyente de competencia distinta a la AGGC o AGH, ante la autoridad que te notificó el oficio de presunción, cuyo domicilio podrás encontrar al ingresar en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| En el Portal del SAT: 1. Ingresa al Portal del SAT, en la liga del apartado ¿Dónde puedo presentarlo? 2. Captura tu RFC, Contraseña y elige Iniciar sesión. 3. Selecciona las opciones: Servicios por Internet / Aclaraciones / Solicitud. 4. Requisita el formulario electrónico conforme a lo siguiente: · En el apartado Descripción del Servicio, en la pestaña Trámite, selecciona: Desvirtuar hechos 69B-Bis CFF. · En Dirigido a: SAT; en Asunto: Documentación e información para desvirtuar la presunción de transmisión indebida del derecho a disminuir pérdidas fiscales establecidas en el artículo 69-B Bis del CFF; en el apartado Descripción: señala el motivo de la presentación de tu documentación. · Si deseas anexar información relacionada con el servicio, selecciona el botón Adjuntar Archivo / Examinar, selecciona el documento digitalizado en formato PDF y elige Cargar. 5. Oprime el botón Enviar, y se genera el Acuse de recepción que contiene el folio del trámite realizado, imprímelo o guárdalo. En forma presencial: 1. Acude a la Oficialía de Partes según te corresponda, conforme al apartado ¿Dónde puedo presentarlo?, con los archivos digitalizados solicitados en el apartado ¿Qué requisitos debo cumplir? 2. Entrega los archivos digitalizados en dispositivo óptico (disco compacto, unidad de memoria extraíble, etc.) a la autoridad fiscal que atenderá tu trámite. 3. Recibe y conserva copia de tu formato de solicitud sellado, como acuse de recibo. |
| ¿Qué requisitos debo cumplir?
|
| Archivo digitalizado con: 1. Formato de Solicitud de trámite 84/CFF Documentación e información para desvirtuar la presunción de la transmisión indebida del derecho a disminuir pérdidas fiscales establecida en el artículo 69-B Bis del CFF, contenido en el Anexo 1, debidamente requisitado y firmado, el cual podrás descargar conforme a los siguientes pasos: entra al Portal del SAT en www.sat.gob.mx / da clic en el apartado Continuar al Sitio / elige Más trámites y servicios / da clic en la opción Grandes Contribuyentes / selecciona Formatos de solicitud de trámite AGGC-AGH, contenidos en el Anexo 1 de la RMF / da clic en la opción CFF y elige el formato al que pertenezca el trámite que presentarás. 2. La documentación e información que consideres suficiente para acreditar tu dicho. |
| ¿Con qué condiciones debo cumplir?
|
| Contar con Contraseña. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Trámite inmediato. | No. |
| Resolución del trámite o servicio
|
| La autoridad analizará y valorará la documentación e información que aportes y emitirá la resolución correspondiente. |
| Plazo máximo para que el SAT
resuelva el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Seis meses. | Diez primeros días dentro del plazo de seis meses para emitir la resolución. | Diez días siguientes a aquel en que surta efectos la notificación del requerimiento de información. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recibo. | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| A efecto de que la autoridad fiscal esté en condiciones de resolver la solicitud de aclaración o servicio dentro de los plazos establecidos, esta deberá presentarse en los términos precisados en esta ficha de trámite. Sin embargo, cuando por error hayas presentado tu trámite o servicio, seleccionando una etiqueta diferente a la señalada en esta ficha para el caso de aclaración, el plazo para que la autoridad resuelva el trámite o servicio, comenzará a contar hasta que se haya asignado al área competente. No obstante, tu solicitud se tendrá por presentada en la fecha en que se haya recibido de conformidad con lo señalado en tu acuse de recepción. |
| Fundamento jurídico
|
| Artículos 17-D, 69-B Bis del CFF; Regla 2.9.14. de la RMF. |
...
| 100/CFF Solicitud de generación, renovación, modificación o cancelación de certificados de comunicación, y demás elementos
inherentes al mismo, conforme a los Anexos 27 y 28 de la RMF.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Solicita la generación, renovación, modificación o cancelación de los certificados de comunicación, y demás elementos inherentes al mismo (usuario, contraseña, canales de comunicación y datos de conexión), mediante los cuales se enviarán al SAT los reportes de cuentas a que se refieren los Anexos 27 y 28. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Las Instituciones Financieras Sujetas a Reportar o entidades que califiquen como Instituciones Financieras Sujetas a Reportar en términos de los Anexos 27 y 28 que deseen solicitar la generación, renovación, modificación o cancelación de los certificados de comunicación, y demás elementos inherentes al mismo (usuario, contraseña, canales de comunicación y datos de conexión), para el envío de reportes conforme a los Anexos 27 y 28. | Cuando lo requieran. |
| ¿Dónde puedo presentarlo?
| · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/fatca-y-crs · En forma presencial: En el caso de entidades que califiquen como Instituciones Financieras Sujetas a Reportar en términos de los Anexos 27 y 28 que no cuenten con clave en el RFC y no se encuentren obligadas a inscribirse en él, ante la Oficialía de Partes de la AGGC, ubicada en Avenida Hidalgo No. 77, Módulo III, Planta Baja, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México, en un horario de atención de lunes a viernes de 08:00 a 14:30 hrs. |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| En el Portal del SAT: 1. Ingresa en la liga del apartado ¿Dónde puedo presentarlo? y selecciona la opción FATCA o CRS. 2. Dirígete a la opción Certificados de comunicación y demás elementos inherentes al mismo. 3. En el apartado Pasos a seguir ingresa a Mi portal, captura el RFC y Contraseña de la Institución Financiera Sujeta a Reportar o entidad que califique como Institución Financiera Sujeta a Reportar que presenta el trámite, seguido de Iniciar sesión. 4. Selecciona la opción Servicios por Internet / Servicio o solicitudes / Solicitud y aparecerá un formulario. 5. Requisita el formulario conforme a lo siguiente: En el apartado Descripción del Servicio, en la pestaña Trámite selecciona la opción CERTIFICADOS ANEXOS 27 y 28; en Dirigido a: AGGC, en Asunto: indica solicitud de generación, renovación, modificación o cancelación de certificados de comunicación; modificación de canales de comunicación; o solicitud o modificación de usuarios y contraseñas de conexión, según sea el caso; Descripción: explica brevemente de lo que trata la solicitud que estás realizando; adjunta los documentos escaneados señalados en el apartado ¿Qué requisitos debo cumplir?, para ello elige Examinar y selecciona los documentos digitalizados en formato PDF y elige Cargar. 6. Oprime el botón Enviar, se generará el Acuse de recepción que contiene el folio del trámite con el que puedes dar seguimiento a tu aviso, imprímelo o guárdalo. 7. Para dar seguimiento a tu trámite ingresa a la aplicación Mi portal, con el RFC y Contraseña, seguido de Iniciar sesión, selecciona la opción Servicios por Internet / Servicio o solicitudes / Consulta y aparecerá un formulario, ingresa tu número de folio asignado, seguido de Buscar. 8. También podrás darle seguimiento a tu trámite enviando un correo al Grupo de Trabajo FATCA-SAT (fatca.sat@sat.gob.mx) proporcionando el número de folio asignado al trámite. 9. El personal resolverá tu trámite de acuerdo a los plazos y fechas que se encuentran contenidos en el "Calendario de Actividades FATCA-CRS" disponible en el micrositio de Intercambio Automático de Información Financiera para Efectos Fiscales del SAT (http://omawww.sat.gob.mx/acuerdo_internacional/Paginas/a/default.htm) En forma presencial: 1. Tratándose de una entidad que califique como Institución Financiera Sujeta a Reportar que no cuente con clave en el RFC y no se encuentre obligada a inscribirse en él, deberán acudir a la Oficialía de Partes de la AGGC. 2. Entrega la documentación solicitada en el apartado ¿Qué requisitos debo cumplir? 3. Recibe y conserva el Formato de Solicitud de trámite 100/CFF Solicitud de generación, renovación, modificación o cancelación de certificados de comunicación, y demás elementos inherentes al mismo, conforme a los Anexos 27 y 28 de la RMF, contenido en el Anexo 1, sellado como acuse de recibo. 4. Podrás darle seguimiento a tu trámite enviando un correo electrónico al Grupo de Trabajo FATCA-SAT (fatca.sat@sat.gob.mx) proporcionando el número de folio asignado al trámite. |
| ¿Qué requisitos debo cumplir?
|
| 1. Formato de Solicitud de trámite 100/CFF Solicitud de generación, renovación, modificación o cancelación de certificados de comunicación, y demás elementos inherentes al mismo, conforme a los Anexos 27 y 28 de la RMF, contenido en el Anexo 1, debidamente requisitado y firmado, el cual podrás descargar conforme a los siguientes pasos: entra al Portal del SAT www.sat.gob.mx / da clic en la pestaña Trámites y servicios / elige Más trámites y servicios / posteriormente da clic en la opción Grandes contribuyentes / selecciona Formatos de solicitud de trámite AGGC-AGH, contenidos en el Anexo 1 de la RMF / da clic en la opción CFF y elige el formato al que pertenezca el trámite que presentarás. Se deberá llenar el o los apartados del formato conforme al tipo de trámite solicitado. 2. Instrumento para acreditar la personalidad de la/el representante legal o carta poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o fedatario público (original o copia certificada). 3. Identificación oficial. * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| Contar con Contraseña para ingresar a Mi portal. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Para consultas y seguimiento al trámite, enviar un correo electrónico al Grupo de Trabajo FATCA-SAT (fatca.sat@sat.gob.mx), proporcionando el número de folio asignado al trámite. Para proporcionar documentación adicional y verificar el estatus del trámite, ingresar a Mi portal, en caso de haber presentado la promoción mediante este canal. | No. |
| Resolución del trámite o servicio
|
| Se entregarán certificados digitales o usuarios y contraseñas de conexión según sea el caso. |
| Plazo máximo para que el SAT resuelva el
trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Tres meses. | No aplica. | Diez días. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recibo y certificados digitales, o usuarios y contraseñas de comunicación, según sea el caso. | La vigencia del certificado será la señalada en el archivo.cer que sea entregado a cada Institución Financiera y se visualiza como Válido desde día/mes/año hasta día/mes/año. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · Atención personal en las oficinas de la AGGC, ubicadas en Avenida Hidalgo No. 77, Módulo III, Planta Baja, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México, en un horario de atención de lunes a jueves de 08:30 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs. previa cita que podrá solicitar vía correo electrónico dirigido al Grupo de Trabajo FATCA-SAT: fatca.sat@sat.gob.mx · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · En el micrositio de Intercambio Automático de Información Financiera para Efectos Fiscales: http://omawww.sat.gob.mx/acuerdo_internacional/Paginas/default.htm · Vía correo electrónico al Grupo de Trabajo FATCA-SAT: fatca.sat@sat.gob.mx | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx. · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| · La Institución Financiera Sujeta a Reportar o entidad que califique como Institución Financiera Sujeta a Reportar en términos de los Anexos 27 y 28, tendrá solo un canal de comunicación activo. · La información, documentación y formatos correspondientes que deberá adjuntarse al trámite, así como la relativa a los procedimientos, criterios y plazos se encuentra disponible en el micrositio de Intercambio Automático de Información Financiera para Efectos Fiscales del SAT. · Consulta la guía y formato para presentar el trámite en la siguiente liga: http://omawww.sat.gob.mx/acuerdo_internacional/Paginas/b/documentos/CriteriosOperativos/Orientacion/GuiasCanalesComunicacion.pdf · Se deberá presentar únicamente un trámite (ficha) por folio. |
| · A efecto de que la autoridad fiscal esté en condiciones de resolver la solicitud de aclaración o servicio dentro de los plazos establecidos, esta deberá presentarse en los términos precisados en esta ficha de trámite. Sin embargo, cuando por error hayas presentado tu trámite o servicio, seleccionando una etiqueta diferente a la señalada en esta ficha, el plazo para que la autoridad resuelva el trámite o servicio, comenzará a contar hasta que se haya asignado al área competente. No obstante, tu solicitud se tendrá por presentada en la fecha en que se haya recibido de conformidad con lo señalado en tu acuse de recepción. |
| Fundamento jurídico
|
| Artículos 17-D, 17-H, 30, 32-B, fracción V, 32-B Bis y 37 del CFF; 7, tercer párrafo de la LISR; Reglas 1.1., 2.1.7., 2.2.12. y 3.5.8.; Anexos 27 y 28 de la RMF. |
...
| 102/CFF Solicitud de inicio de procedimiento amistoso contenido en un Tratado para Evitar la Doble Tributación (Mutual
Agreement Procedure, MAP por sus siglas en inglés).
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Solicita el inicio de un procedimiento amistoso contenido en un Tratado para Evitar la Doble Tributación (Mutual Agreement Procedure, MAP por sus siglas en inglés). |  Gratuito |
 Pago de derechos Costo: variable |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| · Personas físicas. · Personas morales. | Cuando las personas físicas o morales que sean residentes para efectos fiscales en México o en un Estado con el que México tenga en vigor un Tratado para evitar la doble tributación consideren que las medidas adoptadas por uno o ambos Estados implican o pueden implicar una contravención al Tratado aplicable o a la Convención Multilateral para Implementar las Medidas relacionadas con los Tratados Fiscales Destinadas a Prevenir la Erosión de las Bases Imponibles y el Traslado de Beneficios, dentro del plazo que para tal efecto establezca dicho Tratado o la Convención antes señalada. |
| ¿Dónde puedo presentarlo?
| · Ante la ACAJNI o ante la ACFPT de la AGGC, según corresponda, a través de la Oficialía de Partes de la AGGC ubicada en Avenida Hidalgo 77, Módulo III, Planta Baja, Colonia Guerrero, C.P. 06300, Alcaldía Cuauhtémoc, Ciudad de México, en un horario de atención de lunes a viernes de 08:00 a 14:30 hrs. · Ante la ACAJNH de la AGH, a través de la Oficialía de Partes de la AGH, ubicada en Avenida Hidalgo No. 77, Módulo III, Planta Baja, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México, con un horario de atención, de lunes a viernes de 08:00 a 14:30 hrs. |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Acude a la Oficialía de Partes que te corresponda, señalada en el apartado ¿Dónde puedo presentarlo? 2. Entrega la documentación señalada en el apartado ¿Qué requisitos debo cumplir? 3. Recibe y conserva el Formato de Solicitud de trámite 102/CFF Solicitud de inicio de procedimiento amistoso contenido en un Tratado para Evitar la Doble Tributación (Mutual Agreement Procedure, MAP por sus siglas en inglés) sellado, como acuse de recibo. 4. La autoridad correspondiente emitirá la resolución, o bien, un requerimiento de información. 5. En caso de que se emita un requerimiento de información, contarás con un plazo de diez días para cumplirlo, contado a partir del día siguiente a aquel en el que haya surtido efectos su notificación. En caso de que en ese plazo no cumplas con lo requerido por la autoridad, el trámite se tendrá por concluido; no obstante, podrás presentar nuevamente tu solicitud, siempre que se ingrese dentro de los plazos establecidos para tal efecto en el Tratado para evitar la doble tributación que resulte aplicable o en la Convención Multilateral para Implementar las Medidas relacionadas con los Tratados Fiscales Destinadas a Prevenir la Erosión de las Bases Imponibles y el Traslado de Beneficios. 6. Cuando la autoridad fiscal te requiera para que cumplas los requisitos omitidos o proporciones los elementos necesarios para resolver el trámite, el plazo para resolverlo comenzará a correr desde que el requerimiento o los requerimientos hayan sido cumplidos. 7. Una vez cumplido el o los requisitos, la autoridad emitirá la resolución que corresponda, misma que se te notificará por alguna de las formas establecidas en el artículo 134 del CFF. 8. Podrás dar seguimiento a tu trámite con el número de folio que se encuentra en el acuse de recibo, en la oficina del SAT donde realizaste tu trámite. |
| ¿Qué requisitos debo cumplir?
|
| 1. Formato de Solicitud de trámite 102/CFF Solicitud de inicio de procedimiento amistoso contenido en un Tratado para Evitar la Doble Tributación (Mutual Agreement Procedure, MAP por sus siglas en inglés), contenido en el Anexo 1, debidamente requisitado y firmado, el cual podrás descargar conforme a los siguientes pasos: ingresa al Portal del SAT en el sitio web www.sat.gob.mx / da clic en la pestaña Trámites y servicios / selecciona el apartado Más trámites y servicios / posteriormente da clic en la opción Grandes contribuyentes / selecciona Tratados Internacionales y Precios de Transferencia / en el apartado Solicitudes elige Inicio de procedimiento amistoso contenido en un Tratado para evitar la doble tributación / selecciona la opción Formato que te redireccionará al formato que corresponde. 2. Presenta la información, documentación y/o evidencia con la que se soporten y acrediten todos los hechos, actos, circunstancias y operaciones objeto de análisis. 3. En los casos relacionados con precios de transferencia, en adición a lo anterior, proporciona la información, documentación y/o evidencia con la cual se demuestre que las operaciones celebradas con partes relacionadas objeto de la solicitud de inicio de procedimiento amistoso, se pactaron considerando los precios, montos de contraprestaciones o márgenes de utilidad que hubieran utilizado u obtenido con o entre partes independientes en operaciones comparables. 4. Copia simple de todos los escritos y documentos presentados, incluyendo la correspondencia o los oficios emitidos por la otra Autoridad Competente dentro del procedimiento amistoso, así como los requerimientos formulados. La información y documentación que se presente para solicitar el inicio de un procedimiento amistoso deberá ser la misma que se proporcione a todas las Autoridades Competentes involucradas. 5. Traducción al idioma inglés del escrito de promoción para su traslado a la otra Autoridad Competente, tratándose de solicitudes de procedimiento amistoso que involucren a Autoridades Competentes de países cuyo idioma oficial no sea el español. 6. Documentación con la que se acredite que ha presentado la solicitud de ofrecimiento de garantía del interés fiscal, en términos de la ficha 60/CFF "Solicitud para el ofrecimiento, ampliación, sustitución de garantía del interés fiscal y solicitud de avalúo (en caso de ofrecimiento de bienes) o avalúo practicado por personas autorizadas", contenida en el presente Anexo; así como el estado que guarda dicha solicitud. 7. Tratándose de procedimientos amistosos en materia de precios de transferencia, los contribuyentes deberán adjuntar el comprobante del pago de la cuota establecida en el artículo 53-G de la LFD, vigente en el ejercicio en el que se presente la solicitud en cuestión, por el estudio y trámite de este tipo de solicitudes. 8. Instrumento para acreditar la personalidad de la/el representante legal (copia certificada y copia simple para cotejo) o carta poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o fedatario público (original y copia simple para cotejo). 9. Identificación oficial. * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| No aplica. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| En la oficina del SAT donde realizaste tu trámite, con el acuse de recibo de tu Formato de Solicitud de trámite 102/CFF Solicitud de inicio de procedimiento amistoso contenido en un Tratado para Evitar la Doble Tributación (Mutual Agreement Procedure, MAP por sus siglas en inglés). | No. |
| Resolución del trámite o servicio
|
| La autoridad emitirá oficio en el cual se informen los términos de la conclusión del procedimiento. |
| Plazo máximo para que el SAT resuelva el
trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Variable, en función del involucramiento de la autoridad extranjera y del propio solicitante. | Variable, en función del involucramiento de la autoridad extranjera y del propio solicitante. | Diez días. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Oficio en el cual se informen los términos de la conclusión del procedimiento. | Depende del caso en trámite. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| · En caso de que el trámite de inicio de procedimiento amistoso o la información y documentación descrita anteriormente se presente de forma incompleta, la ACAJNI, la ACFPT o las Administraciones a ellas adscritas, así como la ACAJNH según corresponda, requerirán al promovente para que dentro del plazo de diez días presente dicha información y documentación para dar trámite a la solicitud, con el apercibimiento de que, en caso de no presentar la información y documentación requerida, dicho trámite se tendrá por concluido; no obstante, podrás presentar nuevamente tu solicitud, siempre que se ingrese dentro de los plazos establecidos para tal efecto en el Tratado para evitar la doble tributación que resulte aplicable o en la Convención Multilateral para Implementar las Medidas relacionadas con los Tratados Fiscales Destinadas a Prevenir la Erosión de las Bases Imponibles y el Traslado de Beneficios. · La información, documentación y/o evidencia que se encuentre en idioma distinto al español, deberá presentarse con su respectiva |
| ·traducción al español realizada por personas que pueden fungir como peritos traductores ante los órganos del Poder Judicial de la Federación, o bien, de los Poderes Judiciales de los Estados y de la Ciudad de México. · El contribuyente deberá hacer del conocimiento de la ACAJNI, de la ACFPT o de la ACAJNH, según corresponda, todo cambio que acontezca en la relación, situación o estructura de las operaciones, una vez presentada la solicitud. · Tratándose de procedimientos amistosos en materia de precios de transferencia, el pago de la cuota por el estudio y trámite deberá realizarse de conformidad con los artículos 53-G de la LFD vigente en el ejercicio en que se presente la solicitud en cuestión, y una vez emitida la resolución, el pago de la cuota por la revisión será conforme al 53-H de LFD vigente al momento de la revisión, lo anterior, en relación con el Anexo 4 que resulte aplicable. En los demás casos, el trámite será gratuito. |
| Fundamento jurídico
|
| Tratados para evitar la doble tributación vigentes suscritos por México; Convención DOF 19/06/2023; Artículos 18, 19, 21, 34-A, 50, 134, 141 y 142 del CFF; 2, 3, 4, 179, 180 y 184 de la LISR; 53-G y 53-H de la LFD; Reglas 1.1., 2.1.7. y 2.1.29. de la RMF. |
...
| 119/CFF Consultas en materia de precios de transferencia.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Presenta consultas en materia de precios de transferencia, también conocidas como Acuerdos anticipados de precios de transferencia, APA por sus siglas en el idioma inglés. |  Gratuito |
 Pago de derechos Costo: variable |
| ¿Quién puede presentar el trámite o servicio?
| ¿Cuándo se presenta?
|
| · Personas físicas. · Personas morales. | Cuando lo requieras. |
| ¿Dónde puedo presentarlo?
| · Ante la ACFPT de la AGGC, a través de la Oficialía de Partes de la AGGC, ubicada en Avenida Hidalgo No. 77, Módulo III, Planta Baja, Colonia Guerrero, C.P. 06300, Alcaldía Cuauhtémoc, Ciudad de México, en un horario de atención de lunes a viernes de 08:00 a 14:30 hrs., conforme a los sujetos de su competencia. · Ante la ACAJNH de la AGH, a través de la Oficialía de Partes de la AGH, ubicada en Av. Hidalgo No. 77, Módulo III, Planta Baja, Colonia Guerrero, C.P. 06300, Alcaldía Cuauhtémoc, Ciudad de México, con un horario de atención de lunes a viernes de 08:00 a las 14:30 hrs., conforme a los sujetos de su competencia. |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Acude a la Oficialía de Partes que te corresponda, mencionadas en el apartado ¿Dónde puedo presentarlo? 2. Entrega la documentación solicitada en el apartado ¿Qué requisitos debo cumplir? 3. Recibe y conserva el Formato de Solicitud de trámite 119/CFF Consultas en materia de precios de transferencia, sellado, como acuse de recibo. 4. La autoridad emitirá la resolución, o bien, un requerimiento de información. 5. En caso de que se emita un requerimiento de información, contarás con un plazo de diez días para cumplirlo, contado a partir del día siguiente a aquel en el que haya surtido efectos su notificación. En caso de que en ese plazo no cumplas con lo requerido por la autoridad, tu solicitud se tendrá por no presentada. 6. Conforme al artículo 37, tercer párrafo del CFF cuando la autoridad fiscal te requiera para que cumplas los requisitos omitidos o proporciones los elementos necesarios para resolver el trámite, el plazo para resolver la consulta comenzará a correr desde que el requerimiento o los requerimientos hayan sido cumplidos. 7. Una vez cumplido el o los requisitos, la autoridad emitirá la resolución que corresponda, misma que se te notificará por alguna de las formas establecidas en el artículo 134 del CFF. 8. Podrás dar seguimiento a tu trámite con el número de folio que se encuentra en el acuse de recibo, en la oficina del SAT donde realizaste tu trámite. |
| ¿Qué requisitos debo cumplir?
|
| 1. Formato de Solicitud de trámite 119/CFF Consultas en materia de precios de transferencia, contenido en el Anexo 1, el cual podrás descargar siguiendo los siguientes pasos: ingresa al portal del SAT en el sitio web www.sat.gob.mx / da clic en la pestaña Trámites y servicios / selecciona el apartado de Más trámites y servicios / selecciona Grandes contribuyentes / posteriormente da clic en la opción Tratados internacionales y precios de transferencia / en el apartado Consultas selecciona En materia de precios de transferencia / selecciona la opción formato que te redireccionará al formato que corresponde; acompañado de lo siguiente: 2. Descripción de las actividades de negocio del grupo al que pertenece el solicitante, en la cual se deberá especificar, la siguiente información: · Antecedentes del grupo al que pertenece el solicitante, así como sus estrategias y perspectivas de negocio actuales y futuras. · Descripción de los factores relevantes que generan utilidades para el grupo al que pertenece el solicitante. · Detalle de las políticas de precios de transferencia implementadas por el grupo al que pertenece el solicitante. · Descripción de las principales actividades de negocio que realizan las empresas que integran el grupo al cual pertenece el solicitante, incluyendo el lugar o lugares donde llevan a cabo, y el detalle de las operaciones celebradas entre el contribuyente, sus partes relacionadas en México y el extranjero, y terceros independientes, así como la estructura organizacional donde se muestre la tenencia accionaria de las empresas que conforman el citado grupo. · Estados financieros consolidados correspondientes al ejercicio fiscal declarado del grupo al que pertenece el solicitante. · Análisis de la industria en la cual opera el grupo al que pertenece el solicitante, tanto en México como a nivel internacional, detallando el comportamiento y evolución de la misma, tamaño, principales competidores y su posición en el mercado, disponibilidad de bienes y servicios sustitutos, poder de compra de los consumidores, reglamentación gubernamental, etc. · Esquemas de financiamiento a nivel global utilizados por el grupo al que pertenece el solicitante. Descripción de los intangibles, propiedad del grupo al que pertenece el solicitante, tales como marcas, know - how, patentes, etc. Asimismo, deberás proporcionar la siguiente información respecto a los intangibles propiedad del grupo al que pertenece el solicitante: - Nombre y país de residencia del propietario legal de los intangibles del grupo al que pertenece el solicitante, así como la documentación soporte que lo acredite como tal. - Nombre, país de residencia e información financiera de aquellas empresas en donde se reflejen contablemente los intangibles del grupo al que pertenece el solicitante; identificados por categoría (por ejemplo, intangible de mercadotecnia, intangible de comercialización, etc.). · Nombre y país de residencia de aquellas empresas que realicen actividades relacionadas con el desarrollo, mejoramiento, mantenimiento, protección y explotación de los intangibles, propiedad del grupo al que pertenece el solicitante. Al respecto, se deberá incluir la información financiera que refleje los gastos incurridos por dichas empresas en relación con las actividades descritas anteriormente, identificados por categoría (por ejemplo, intangible comercial o de producción, intangible de comercialización o de mercadotecnia, etc.). 3. Nombre y país de residencia de las empresas que forman parte del grupo al que pertenece el solicitante, que obtengan ingresos, o bien, realicen egresos con terceros independientes, inherentes a la actividad de negocio a la que se dedica el grupo al que pertenece el solicitante especificando los montos de los ingresos y egresos con terceros independientes. 4. En lo referente a la actividad del solicitante, se deberá proporcionar una descripción detallada, o bien, adjuntar los archivos electrónicos que contengan la siguiente información: · Descripción de las funciones realizadas, los activos empleados y los riesgos asumidos por la solicitante, inherentes a su propia actividad de negocios. · Registro de acciones nominativas del contribuyente, señalado en el artículo 128 de la LGSM. · Estados de posición financiera y de resultados del contribuyente de al menos tres ejercicios fiscales inmediatos anteriores a aquel en que se presente la consulta en cuestión, incluyendo una relación de los costos y gastos incurridos por el contribuyente, y de las personas relacionadas residentes en México o en el extranjero, que tengan una relación contractual o de negocios con el mismo. · En el caso de los contribuyentes que dictaminen sus estados financieros para efectos fiscales, en lugar de presentar los estados de posición financiera y de resultados a que se refiere el punto anterior, deberás manifestar la fecha de presentación del dictamen correspondiente al ejercicio en el que se solicita la resolución en cuestión, y de los tres ejercicios inmediatos anteriores y adjuntar los acuses de recibo correspondientes. · Contratos, acuerdos o convenios celebrados entre el contribuyente y las empresas relacionadas con el mismo, residentes en México o en el extranjero, que sean objeto de la consulta en cuestión. · Organigrama operativo, mediante el cual puedan identificarse los nombres y puestos en la estructura organizacional (a partir de niveles gerenciales o similares), tanto del contribuyente como de sus partes relacionadas en México o el extranjero, de las personas encargadas de las áreas, tanto operativas como administrativas y una descripción de las actividades que cada uno de ellos realizan como parte de la operación de la solicitante, así como el lugar geográfico en donde dichas actividades tienen lugar. Las personas señaladas en dicho organigrama, deberán ser incluidos como autorizados en términos del artículo 19 del CFF para oír y recibir toda clase de notificaciones por parte de la autoridad fiscal, así como adjuntar copia simple de su identificación oficial. · Descripción de la estrategia de negocios implementada por el solicitante, en donde se especifique si ha sido, o bien, se pretende que sea sujeta a la implementación de algún tipo de reestructura que implique la migración de funciones, activos o riesgos, y que esto haya conllevado o conlleve a la implementación de cambios en su estructura operativa y/o en su giro de negocios. · Lista de sus principales competidores. 5. En lo referente a las transacciones u operaciones por las cuales el contribuyente solicita resolución particular, deberá proporcionar sobre las mismas la información siguiente: · Descripción detallada de las funciones realizadas, los activos empleados y los riesgos asumidos tanto por el contribuyente como por sus partes relacionadas residentes en México o en el extranjero, inherentes a la operación u operaciones objeto de la consulta. El método o métodos propuestos por el contribuyente, para la determinación del precio o monto de la contraprestación de las operaciones celebradas con sus partes relacionadas residentes en México o en el extranjero objeto de la consulta, incluyendo los criterios, parámetros y demás elementos considerados para la selección y rechazo de los métodos señalados en el artículo 180 de la Ley del ISR. · Información financiera y fiscal, real y proyectada, correspondiente a los ejercicios por los que solicita la resolución, en la cual se refleje el resultado de aplicar el método o métodos propuestos para determinar el precio o monto de la contraprestación de las operaciones celebradas con las personas relacionadas objeto de la consulta. · Información sobre las operaciones o empresas seleccionadas como comparables, indicando y detallando la aplicación de los ajustes razonables que en su caso se hayan efectuado para eliminar diferencias, de conformidad con el tercer párrafo del artículo 179 de la Ley del ISR. · El detalle paso a paso del cálculo del(los) indicador(es) de nivel de rentabilidad tanto de la parte analizada como de cada una de las empresas utilizadas como comparables en los análisis propuestos para las operaciones celebradas con las personas relacionadas objeto de la consulta (incluyendo para cada uno de los procesos matemáticos, la fórmula, los términos [números y decimales utilizados, aclarando si estos fueron truncados o se redondearon] correspondientes utilizados en las fórmulas aplicadas). · Descripción de aquellos factores que influyan directa o indirectamente en la operación objeto de la consulta, tales como: - Operaciones efectuadas entre empresas del grupo, del cual forma parte el solicitante; - Operaciones efectuadas con terceros independientes; - Factores económicos, políticos, geográficos, etc. 6. Adjuntar un archivo digitalizado que contenga la siguiente documentación: · Comprobante del pago de la cuota establecida en el artículo 53-G de la LFD, vigente en el ejercicio en el que se presente la consulta en cuestión, por el estudio y trámite de este tipo de solicitudes. · Documentación que demuestre que las operaciones entre el solicitante y sus partes relacionadas residentes tanto en México como en el extranjero, cumplen con los artículos 27, fracción XIII, 76, fracciones IX, X y XII, 179 y 180 de la Ley del ISR, correspondiente al ejercicio en el que se solicita la resolución en cuestión, y de los tres ejercicios inmediatos anteriores. 7. La demás documentación e información que sea necesaria, en casos específicos, para emitir la resolución a que se refiere el artículo 34-A del CFF, que sea requerida por la autoridad. 8. Cualquier información, datos y documentación que se proporcione en idioma distinto al español, deberá incluir la traducción correspondiente. 9. Instrumento para acreditar la personalidad de la/el representante legal (copia certificada y copia simple para cotejo) o carta poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o fedatario público (original y copia simple para cotejo). 10. Identificación oficial. * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| No aplica. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| En la oficina del SAT donde realizaste tu trámite, con el acuse de recibo de tu Formato de Solicitud de trámite 119/CFF Consultas en materia de precios de transferencia, sellado. | Sí, cuando las autoridades fiscales adviertan que la información, datos o documentación proporcionada por los contribuyentes, son insuficientes, presentan irregularidades o inconsistencias, para conocer las funciones o actividades que realizan las personas residentes en el país o en el extranjero relacionadas con ellos, en forma contractual o de negocios; o bien, para corroborar dicha información, datos o documentación proporcionada por los contribuyentes; o para conocer los activos y riesgos que asumen cada una de dichas personas; o cuando las autoridades fiscales requieran analizar el método o métodos propuestos por los contribuyentes para determinar el precio o monto de la contraprestación en las operaciones celebradas con las personas residentes en el país o en el extranjero relacionadas con ellos, o para corroborar la aplicación de tales métodos, podrán realizar un análisis funcional en el domicilio fiscal del interesado como parte de los procesos de estudio y evaluación de la información, datos y documentación presentados, a efecto de identificar y precisar las funciones realizadas, los activos utilizados y los riesgos asumidos en las operaciones objeto de la consulta. Las autoridades fiscales podrán realizar un análisis funcional en el que limitarán sus actuaciones a circunstancias relacionadas con la consulta formulada, cuando apoyen, faciliten o complementen los procesos de análisis, estudio y evaluación de la información, datos y documentación necesarios para emitir y, en su caso, verificar el cumplimiento de la resolución correspondiente. Dichas actuaciones podrán incluir, entre otros, inspecciones oculares, entrevistas y mesas de trabajo con el personal del contribuyente vinculado con las operaciones con partes relacionadas, incluyendo las cuestiones sustantivas y técnicas específicas. |
| Resolución del trámite o servicio
|
| · En caso de que cumplas todos los requisitos, obtendrás el oficio de resolución. · La notificación de la resolución se hará por alguna de las formas establecidas en el artículo 134 del CFF. |
| Plazo máximo para que el SAT
resuelva el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Ocho meses. | No aplica un plazo máximo. Cuando la autoridad fiscal te requiera para que cumplas los requisitos omitidos o proporciones los elementos necesarios para resolver el trámite, el plazo para resolver la consulta comenzará a correr desde que el requerimiento o los requerimientos hayan sido cumplidos. | Diez días. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| La resolución que corresponda. | Las resoluciones que en su caso se emitan en los términos del artículo 34-A del CFF, podrán surtir sus efectos en el ejercicio en que se soliciten, en el ejercicio inmediato anterior y hasta por los tres ejercicios fiscales siguientes a aquel en que se soliciten. La vigencia podrá ser mayor cuando deriven de un procedimiento amistoso, en los términos de un tratado internacional del que México sea parte. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| · Para más información puedes entrar a la siguiente liga: https://www.sat.gob.mx/portal/public/tramites/tratados-y-precios · Los contribuyentes podrán analizar conjuntamente con la ACFPT o la ACAJNH, según corresponda a su competencia, la información y metodología que pretenden someter a consideración de la Administración Central que corresponda, previamente a la presentación de la solicitud de resolución a que se refiere el artículo 34-A del CFF, sin necesidad de identificar al contribuyente o a sus partes relacionadas. · Para los efectos de esta ficha de trámite, se considerará controladora de último nivel del grupo al que pertenece el solicitante a aquella entidad o figura jurídica que no sea subsidiaria de otra empresa y que se encuentre obligada a elaborar, presentar y revelar estados financieros consolidados en los términos de las normas de información financiera. · Para los efectos de esta ficha de trámite, cuando se utiliza el término partes relacionadas se refiere a las definidas en el artículo 179 de la Ley del ISR. · No se considerará que la autoridad fiscal ejerce las facultades de comprobación cuando lleve a cabo un análisis funcional en el domicilio fiscal del interesado. · El costo por el estudio y trámite es conforme al artículo 53-G de la LFD, en relación con el Anexo 4, ambos vigentes en el ejercicio en el que se presente la consulta en cuestión. · Una vez emitida la resolución al contribuyente, el costo por la revisión es conforme al artículo 53-H de la LFD, en relación con el Anexo 4, ambos vigentes en el ejercicio en el que se solicite la revisión. · La información, documentación y/o evidencia que se encuentre en idioma distinto al español, deberá presentarse con su respectiva traducción al español realizada por personas que pueden fungir como peritos traductores ante los órganos del Poder Judicial de la Federación, o bien, de los Poderes Judiciales de los Estados y de la Ciudad de México. |
| Fundamento jurídico
|
| Artículos 18, 18-A, 19, 34, 34-A, 37 y 134 del CFF; 27, 76, 179 y 180 de la LISR; 53-G y 53-H de la LFD; Reglas 1.1., 2.1.7., 2.9.8. y 3.9.1.5. de la RMF. |
...
| 123/CFF Aviso para llevar a cabo una fusión posterior.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Presenta este aviso cuando dentro de los cinco años posteriores a la realización de una fusión o de una escisión de sociedades, pretendas realizar una fusión. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Personas morales. | Con anterioridad a la fusión que corresponda. |
| ¿Dónde puedo presentarlo?
| En el Portal del SAT: https://www.sat.gob.mx/portal/private/aplicacion/mi-portal |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Ingresa al Portal del SAT, en la liga del apartado ¿Dónde puedo presentarlo? 2. Al ingresar registra tu RFC, Contraseña y el captcha, elige Iniciar sesión. 3. Selecciona las opciones: Servicios por Internet / Servicio o solicitudes / Solicitud y aparecerá un formulario electrónico. 4. Requisita el formulario electrónico conforme a lo siguiente: 4.1. En el apartado Descripción del Servicio, en la pestaña Trámite, selecciona: 123/CFF AVISO FUSION POSTERIOR. 4.2. En Dirigido a: SAT; en Asunto: Aviso para llevar a cabo una fusión posterior; en el apartado Descripción: señala el motivo de la presentación de tu aviso. 4.3. Si deseas anexar información relacionada con el servicio, selecciona el botón Adjuntar Archivo / Examinar, selecciona el documento digitalizado en formato PDF y elige Cargar. 5. Oprime el botón Enviar, y se genera el Acuse de recepción que contiene el folio del trámite realizado, imprímelo o guárdalo. |
| ¿Qué requisitos debo cumplir?
|
| Formato de Solicitud de trámite 123/CFF Aviso para llevar a cabo una fusión posterior, contenido en el Anexo 1, debidamente requisitado y firmado por los representantes legales de todas las sociedades que vayan a fusionarse, con independencia de que no se ubiquen en el supuesto a que se refiere el artículo 14-B, segundo párrafo del CFF, el cual podrás descargar conforme a los siguientes pasos: entra al Portal del SAT en www.sat.gob.mx / da clic en el apartado Continuar al Sitio / elige Más trámites y servicios / da clic en la opción Grandes Contribuyentes / selecciona Formatos de solicitud de trámite AGGC-AGH, contenidos en el Anexo 1 de la RMF / da clic en la opción CFF y elige el formato al que pertenezca el trámite que presentarás, acompañado de lo que se indica a continuación: 1. Los saldos de las cuentas de capital de aportación y de utilidad fiscal neta, así como una integración detallada de cuando menos el 80% de las cuentas de activo, pasivo y capital transmitidas en las fusiones y escisiones en las que hayan participado las personas morales que pretendan fusionarse, dentro de los cinco años anteriores a la fecha en la que proponen realizar la fusión. 2. Los saldos de las cuentas de capital de aportación y de utilidad fiscal neta, así como una integración detallada de cuando menos el 80% de las cuentas de activo, pasivo y capital, que serán transmitidas en la fusión que se pretende realizar. Dichos saldos deberán estar actualizados al último día del mes inmediato anterior a aquel en el que se presente el aviso. 3. En caso de existir cuentas por pagar y cuentas por cobrar entre la fusionante y fusionada(s), el papel de trabajo que contenga el ajuste que se pretenda realizar a dichas cuentas, con motivo de la fusión por la que presenta el aviso. 4. Las pérdidas fiscales pendientes de disminuir, transmitidas en las escisiones a que se refiere la fracción I y aquellas de las fusionantes al momento de las fusiones referidas en la misma fracción. 5. Las pérdidas fiscales pendientes de disminuir de las personas morales que pretendan fusionarse, que conservarán las fusionantes después de la fusión que se pretende realizar. Dichas pérdidas deberán estar actualizadas al último día del mes inmediato anterior a aquel en el que se presente el aviso. 6. Los saldos, las cuentas y las pérdidas a que se refieren los numerales 3, 4, 5 y 6, se deberán identificar por cada persona moral que haya participado en fusiones o escisiones dentro de los cinco años anteriores a la fecha en la que proponen realizar la fusión, o que pretendan participar en esta, tanto antes como después de las fusiones o escisiones. 7. Documentación con la que se acredite que se cumplieron los requisitos establecidos en el artículo 14-B, fracción II, inciso a) del CFF, respecto de las escisiones en las que hayan participado las personas morales que pretenden fusionarse, dentro de los cinco años anteriores a la fecha en la que proponen realizar la fusión. 8. Los testimonios de los instrumentos públicos en los que se hubiesen protocolizado las actas de las asambleas generales de accionistas que aprobaron las fusiones y las escisiones en las que hayan participado las personas morales que pretenden fusionarse, dentro de los cinco años anteriores a la fecha en la que proponen realizar la fusión. 9. Los proyectos de las actas de las asambleas generales de accionistas que aprobarán la fusión que se pretende realizar. 10. Las inscripciones y anotaciones realizadas en el registro de acciones a que se refiere el artículo 128 de la LGSM, dentro de los cinco años anteriores a la fecha en la que se pretende realizar la fusión. 11. Organigrama del grupo al que pertenecen las personas morales que pretenden fusionarse, en el que se advierta la tenencia accionaria directa e indirecta de dichas personas, antes y después de la fusión que se pretende realizar. Para estos efectos, se entenderá como grupo, lo que el artículo 24, último párrafo de la Ley del ISR considere como tal. |
| ¿Con qué condiciones debo cumplir?
|
| Contar con Contraseña. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Trámite inmediato. | No. |
| Resolución del trámite o servicio
|
| La autoridad verificará que el aviso sea presentado en tiempo, que los datos sean correctos, que se cumplan todos los requisitos, y de ser el caso se tendrá por cumplida la obligación. |
| Plazo máximo para que el SAT
resuelva el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Trámite inmediato. | No aplica. | No aplica. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recibo. | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| · El aviso deberá presentarse por cada una de las sociedades que posterior a la realización de una fusión o de una escisión de sociedades, pretendan realizar una fusión. · La documentación e información señalada en esta ficha de trámite, deberá digitalizarse en formato PDF, sin que cada archivo exceda los 3 MB, si el peso del archivo es mayor debes adjuntarlo dividiéndolo en varios archivos que cumplan con el tamaño y especificaciones señaladas y adjuntarlos en cualquiera de los diversos campos de la solicitud electrónica. · A efecto de que la autoridad fiscal esté en condiciones de resolver la solicitud de aclaración o servicio dentro de los plazos establecidos, esta deberá presentarse en los términos precisados en esta ficha de trámite. Sin embargo, cuando por error hayas presentado tu trámite o servicio, seleccionando una etiqueta diferente a la señalada en esta ficha para el caso de aclaración, el plazo para que la autoridad resuelva el trámite o servicio, comenzará a contar hasta que se haya asignado al área competente. No obstante, tu solicitud se tendrá por presentada en la fecha en que se haya recibido de conformidad con lo señalado en tu acuse de recepción. |
| Fundamento jurídico
|
| Artículos 12, 14-B, segundo párrafo y 17-D, del CFF; 24 y 30 del RCFF; 24, último párrafo de la LISR; 128 de la LGSM; Regla 2.1.9. de la RMF. |
...
| 168/CFF Acceso en línea a la información fiscal de plataformas digitales para comprobar el cumplimiento de obligaciones fiscales.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Proporcionar a la autoridad fiscal, un usuario y contraseña que permitan el acceso en línea al sistema, interfaz o aplicativo, que aloje información que permita comprobar el debido cumplimiento de las obligaciones fiscales, así como el material necesario para acceder. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Los contribuyentes que proporcionen servicios digitales de conformidad con los artículos 1o.-A BIS y 18-B de la Ley del IVA. | · A más tardar el 30 de abril de 2026. · Tratándose de contribuyentes que inicien operaciones en una fecha posterior a la señalada, deberán presentar el Formato de Aviso para la Ficha de Trámite 168/CFF con los datos correspondientes, en el mes inmediato siguiente a aquél en que inicien la prestación de servicios digitales. · Cuando se realice alguna modificación a la información necesaria para que la autoridad pueda ingresar al sistema, interfaz o aplicativo del contribuyente, a más tardar dentro de los diez días siguientes a aquél en que se realice la modificación. |
| ¿Dónde puedo presentarlo?
| En forma presencial: En la Oficialía de Partes de la Administración General de Planeación del Servicio de Administración Tributaria, ubicada en Av. Hidalgo No. 77, Módulo IV, piso 4, Col. Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México. |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Acude a la Oficialía de Partes de la Administración General de Planeación, ubicada en la dirección señalada en el apartado ¿Dónde puedo presentarlo?, con el Formato de Aviso para la Ficha de Trámite 168/CFF por duplicado mencionado en el apartado ¿Qué requisitos debo cumplir? 2. Entrega el duplicado del Formato de Aviso para la Ficha de Trámite 168/CFF Acceso en línea a la información fiscal de plataformas digitales para comprobar el cumplimiento de obligaciones fiscales, contenido en el Anexo 1 al personal que atenderá tu trámite. 3. Recibe el formato sellado como acuse de recibo. |
| ¿Qué requisitos debo cumplir?
|
| Formato de Aviso para la Ficha de Trámite 168/CFF Acceso en línea a la información fiscal de plataformas digitales para comprobar el cumplimiento de obligaciones fiscales, contenido en el Anexo 1, por duplicado, debidamente requisitado y firmado de manera autógrafa por el representante legal de la persona moral, el cual podrás descargar conforme a los siguientes pasos: entra al Portal del SAT en www.sat.gob.mx / da clic en el apartado Continuar al Sitio / elige Más trámites y servicios / da clic en la opción Grandes Contribuyentes / selecciona la opción Formatos de solicitud de trámite AGGC-AGH, contenidos en el Anexo 1 de la RMF / da clic en la opción CFF y elige el formato al que pertenezca el trámite que presentarás. Adjuntando, en sobre cerrado o mecanismo seguro equivalente, la información necesaria para habilitar el acceso a los sistemas informáticos, interfaces o aplicativos donde se aloje la información a entregar, incluyendo -según corresponda- usuarios y contraseñas, perfiles, roles, certificados digitales, parámetros de conexión por túnel VPN, manuales o elementos requeridos cualesquiera que funjan como elementos habilitadores o medios de autenticación y autorización. |
| ¿Con qué condiciones debo cumplir?
|
| No aplica. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| En forma presencial: Mediante Formato de Aviso para la Ficha de Trámite 168/CFF Acceso en línea a la información fiscal de plataformas digitales para comprobar el cumplimiento de obligaciones fiscales, dirigido a la Administración General de Planeación del Servicio de Administración Tributaria, ubicada en Av. Hidalgo No. 77, Módulo IV, piso 4, Col. Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México. | No. |
| Resolución del trámite o servicio
|
| No aplica. |
| Plazo máximo para que el SAT
resuelva el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| No aplica. | No aplica. | No aplica. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recibo. | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Oficina virtual: Podrás acceder a este canal de atención al agendar tu cita en la siguiente liga: https://citas.sat.gob.mx/ · Atención personal en las oficinas del SAT: ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT: desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| No aplica. |
| Fundamento jurídico
|
| Artículos: 1o.-A BIS y 18-B de la Ley del IVA; 30-B del CFF; Regla 2.9.21. de la RMF. |
| 169/CFF Solicitud de reducción de recargos derivados de ajustes a los precios, montos de contraprestaciones o márgenes de
utilidad en operaciones entre partes relacionadas que deriven de un acuerdo de autoridad competente.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Solicita la reducción de recargos derivados de un ajuste a los precios, montos de contraprestaciones o márgenes de utilidad en operaciones entre partes relacionadas que resulten en una disminución de deducciones autorizadas o en un aumento de ingresos acumulables que deriven de un acuerdo de autoridad competente. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| · Personas físicas. · Personas morales. | A partir del día siguiente a aquél en el que te sea notificado el acuerdo alcanzado entre autoridades competentes en un procedimiento amistoso en materia de precios de transferencia o acuerdo anticipado de precios de transferencia bilateral o multilateral, el cual resulta en una disminución de deducciones autorizadas o en un aumento de ingresos acumulables en operaciones entre partes relacionadas en México. |
| ¿Dónde puedo presentarlo?
| En el Portal del SAT: Ingresar en la siguiente liga: www.sat.gob.mx |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Ingresa en la liga del apartado ¿Dónde puedo presentarlo?, da clic en Trámites y Servicios / Más trámites y servicios / Herramientas de cumplimiento / Presenta tu aclaración, orientación, servicio o solicitud / Presenta solicitudes o avisos / Pasos a seguir / 1. Ingresa al Servicio. 2. Captura tu RFC y Contraseña, y elige Iniciar sesión. 3. Selecciona las opciones Servicios por Internet / Servicio o solicitudes / Solicitud y requisita el formulario conforme a lo siguiente: En el apartado Descripción del Servicio, en la pestaña Trámite selecciona la opción REDUCCIÓN DE RECARGOS 21 CFF; en Dirigido a: SAT; en *Asunto: Solicitud de reducción de recargos derivados de ajustes a los precios montos de contraprestaciones o márgenes de utilidad en operaciones entre partes relacionadas de precios de que deriven de un acuerdo de autoridad competente; en Descripción: Solicitud de reducción de recargos conforme al artículo 21, penúltimo párrafo del CFF, señala brevemente el motivo, el o los periodos y monto(s) de las contribuciones por las que solicitas la reducción de recargos; En Adjuntar Archivo: selecciona Elegir archivo y selecciona el Formato de Solicitud de trámite 169/CFF Solicitud de reducción de recargos derivados de ajustes a los precios, montos de contraprestaciones o márgenes de utilidad en operaciones entre partes relacionadas que deriven de un acuerdo de autoridad competente, contenido en el Anexo 1, el cual podrás descargar realizando los siguientes pasos: Entra al Portal del SAT en www.sat.gob.mx / da clic en la pestaña de Trámites y servicios / Selecciona Adeudos fiscales / Posteriormente en el apartado Material adicional / da clic en Contenidos relacionados / selecciona la opción Formato de Solicitud de trámite 169/CFF Solicitud de reducción de recargos derivados de ajustes a los precios, montos de contraprestaciones o márgenes de utilidad en operaciones entre partes relacionadas que deriven de un acuerdo de autoridad competente, y los documentos digitalizados y comprimidos en formato ZIP. que contienen la información que subirás, señalados en el apartado ¿Qué requisitos debo cumplir? y elige Cargar, selecciona Enviar, se genera el acuse de recibo que contiene el número de folio de la solicitud con el que puedes dar seguimiento a tu trámite, imprímelo o guárdalo. 4. Revisa tu solicitud en un plazo de tres días para verificar si se solicitó información adicional, en caso de ser así, contarás con tres días para dar atención, si excedes ese plazo es necesario ingresar nuevamente tu solicitud. |
| ¿Qué requisitos debo cumplir?
|
| Formato de Solicitud de trámite 169/CFF Solicitud de reducción de recargos derivados de ajustes a los precios, montos de contraprestaciones o márgenes de utilidad en operaciones entre partes relacionadas que deriven de un acuerdo de autoridad competente, contenido en el Anexo 1, debidamente requisitado. |
| ¿Con qué condiciones debo cumplir?
|
| · Los recargos cuya reducción solicitas provengan de un ajuste a los precios, montos de contraprestaciones o márgenes de utilidad en operaciones entre partes relacionadas, el cual derive de la implementación de un acuerdo alcanzado entre autoridades competentes en un procedimiento amistoso en materia de precios de transferencia, o bien, un acuerdo anticipado de precios de transferencia bilateral o multilateral resultado de una disminución de deducciones autorizadas o en un aumento de ingresos acumulables. · La implementación de dicho acuerdo alcanzado en el extranjero, para tu parte relacionada residente en el extranjero, involucre que la autoridad fiscal extranjera no devolvió el impuesto correspondiente con el pago de cantidades a título de intereses. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Ingresa al Portal del SAT da clic en Trámites y servicios / Más trámites y servicios / Herramientas de cumplimiento / Presenta tu aclaración, orientación, servicio o solicitud / Consulta tu solicitud o aviso / Pasos a seguir / 1. Ingresa al Servicio. · Captura tu RFC y Contraseña, y elige Iniciar sesión y selecciona la opción Servicios por Internet / Servicio o solicitudes / Consulta, ingresa tu número de folio proporcionado y selecciona Buscar. · En caso de no contar con respuesta, acude a las oficinas de la ADR, para recibir información adicional sobre la situación del trámite. | No. |
| Resolución del trámite o servicio
|
| · En caso de que cumplas con los requisitos y se te autorice la reducción, la autoridad emitirá la resolución correspondiente y el FCF. Deberás pagar en una sola exhibición el adeudo restante. · En caso contrario se te proporcionará acuse de respuesta con el motivo de improcedencia, el cual te será enviado a través de Mi Portal o notificado por la autoridad fiscal. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Veinte días. | Tres días. | Tres días. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| · Acuse de recibo. · Resolución de procedencia o improcedencia. | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: · https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| A efecto de que la autoridad fiscal esté en condiciones de resolver la solicitud de aclaración o servicio dentro de los plazos establecidos, esta deberá presentarse en los términos precisados en esta ficha de trámite. Sin embargo, cuando por error hayas presentado tu trámite o servicio, seleccionando una etiqueta diferente a la señalada en esta ficha para el caso de aclaración, el plazo para que la autoridad resuelva el trámite o servicio, comenzará a contar hasta que se haya asignado al área competente. No obstante, tu solicitud se tendrá por presentada en la fecha en que se haya recibido de conformidad con lo señalado en tu acuse de recepción. |
| Fundamento jurídico
|
| Artículos 18, 19, 21 y 134 del CFF; Regla 2.1.52. de la RMF. |
170/CFF Aviso por parte de las instituciones de financiamiento colectivo a que se refiere la Ley para Regular las Instituciones de Tecnología Financiera. |
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Informa que emitirás CFDI a nombre y por cuenta de las personas que tengan el carácter de inversionistas en una operación de financiamiento colectivo prevista en el artículo 16 de la Ley para Regular las Instituciones de Tecnología Financiera, proporciona los datos de dichos inversionistas, así como los datos de los inversionistas nuevos y de aquellos que dejaron de serlo. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Instituciones de financiamiento colectivo que expidan CFDI por cuenta y orden de personas que tengan el carácter de inversionistas en las operaciones de financiamiento. | Mensualmente, a más tardar el último día de cada mes. |
| ¿Dónde puedo presentarlo?
| En el Portal del SAT: https://www.sat.gob.mx/portal/private/aplicacion/mi-portal |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Ingresa al Portal del SAT, en la liga del apartado ¿Dónde puedo presentarlo? 2. Registra en Mi portal tu RFC y Contraseña, y elige Iniciar sesión. 3. Selecciona las opciones Servicios por Internet / Servicio o solicitudes / Solicitud y aparecerá un formulario. 4. Requisita el formulario conforme a lo siguiente: En el apartado Descripción del Servicio, en la pestaña Trámite selecciona la opción AVISO_INVERSIONISTA_IFC, en Dirigido a: SAT; en *Asunto: Aviso CFDI inversionistas IFC; Descripción: Aviso por parte de las instituciones de financiamiento colectivo para expedir CFDI por cuenta y orden de personas que tengan el carácter de inversionistas en las mismas; para anexar la documentación relacionada con el servicio elige el botón Adjuntar Archivo / Examinar, selecciona el documento digitalizado en formato PDF y elige Cargar; oprime el botón Enviar, se genera el Acuse de recepción que contiene el folio del trámite con el que puedes dar seguimiento a tu aviso, imprímelo o guárdalo. Ingresa al Portal del SAT, dentro del plazo de quince días posteriores a la presentación del trámite, con el número de folio, para verificar la respuesta a tu aviso en: https://www.sat.gob.mx/portal/private/aplicacion/mi-portal de acuerdo a lo siguiente: En Mi portal, captura tu RFC e ingresa tu contraseña; selecciona la opción: Servicios por Internet / Aclaración / Consulta; captura el número de folio del trámite y verifica la solución otorgada a tu solicitud. 5. Si tu solicitud fue aceptada, recibes Acuse de respuesta que emite la autoridad fiscal. |
| ¿Qué requisitos debo cumplir?
|
| Promoción acompañada con la siguiente información y/o documentación: 1. Fecha a partir de la cual se optó por la facilidad contenida en la regla 2.7.1.49. 2. Archivo electrónico en formato de texto (.txt), con la relación que contenga la clave en el RFC, el nombre del inversionista y la fecha a partir de la cual emitirá los CFDI por cuenta del inversionista; en su caso, la relación que contenga los datos antes mencionados respecto de los inversionistas nuevos, así como de los sujetos que dejen de ser inversionistas, en este último supuesto, se deberá indicar la fecha a partir de la cual se actualizó dicha circunstancia. El formato de la fecha deberá ser aaaa/mm/dd (año, mes y día). Los campos correspondientes a los datos citados deberán estar delimitados por plecas (pipes) "|", el archivo electrónico deberá enviarse comprimido en formato (.zip). 3. Instrumento para acreditar la personalidad de la/el representante legal o carta poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o fedatario público. 4. Identificación oficial. *Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| Contar con Contraseña. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| No aplica. | No aplica. |
| Resolución del trámite o servicio
|
| No aplica. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Trámite inmediato. | No aplica. | No aplica. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recibo electrónico. | No aplica. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio · Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: · https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| Cuando el aviso no se presente de manera completa y debidamente requisitado deberás presentar nuevamente el trámite. En caso de que se requiera informar los datos de inversionistas nuevos y de inversionistas que dejan de tener dicho carácter deberás enviar la información en archivos independientes. |
| Fundamento jurídico
|
| Artículos 29, primer y último párrafos y 29-A del CFF; 16 Ley para Regular las Instituciones de Tecnología Financiera; Reglas 2.7.1.49. y 2.7.1.50. de la RMF. |
Impuesto sobre la Renta
...
| 26/ISR Aviso para optar por determinar el impuesto sobre una base neta cuando obtengan ingresos por el uso o goce temporal de
sus bienes inmuebles.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Presenta este aviso cuando desees optar por determinar el impuesto sobre una base neta. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Residentes para efectos fiscales en los Estados Unidos de América que opten por determinar el ISR sobre una base neta, cuando obtengan ingresos por el uso o goce temporal de sus bienes inmuebles. | Cuando lo requieras. |
| ¿Dónde puedo presentarlo?
| En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/residentes-en-el-extranjero |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Ingresa a la liga mencionada en el apartado ¿Dónde puedo presentarlo? después selecciona la opción de Bases netas, seguido de Aviso para optar por determinar el impuesto sobre una base neta. 2. Ingresa a Mi portal con tu RFC y Contraseña, seguido de Iniciar sesión. 3. Selecciona las opciones Servicios por Internet / Servicio o solicitudes / Solicitud. 4. Llena el formulario Servicio de Aviso conforme lo siguiente: En el apartado Descripción del Servicio, en la pestaña Trámite selecciona la etiqueta 26/ISR INCLUSION BASES NETAS; en Dirigido a: ACAJNI del SAT; en *Asunto: Inclusión en Bases Netas; en Descripción: expón brevemente de lo que trata la solicitud que estás realizando; adjunta los documentos escaneados, señalados en ¿Qué requisitos debo cumplir?, para ello elige Examinar, selecciona el documento digitalizado en formato PDF y elige Cargar. 5. Oprime el botón de Enviar; en automático se originará tu solicitud con el número de folio del trámite de atención y obtendrás tu acuse de recibo. 6. Para dar seguimiento a tu trámite ingresa a Mi portal, con tu RFC y Contraseña, seguido de Iniciar sesión. 7. Selecciona las opciones Servicios por Internet / Servicio o solicitudes / Solicitud. 8. Elige la opción consulta e ingresa tu número de folio asignado, seguido de Buscar; podrás verificar el estatus del trámite. 9. La autoridad tendrá un plazo de tres meses para realizar algún requerimiento de información con respecto a tu solicitud, o bien, para resolver tu trámite. 10. En caso de tener un requerimiento de información, tendrás un plazo de diez días para solventarlo. 11. En caso de que en el plazo de diez días no cumplas con alguno de los requisitos, tu solicitud se cancelará en automático por lo que deberás volver a presentar tu trámite. |
| ¿Qué requisitos debo cumplir?
|
| 1. Formato de Solicitud de trámite 26/ISR Aviso para optar por determinar el impuesto sobre una base neta cuando obtengan ingresos por el uso o goce temporal de sus bienes inmuebles, contenido en el Anexo 1, debidamente requisitado y firmado, el cual podrás descargar conforme a los siguientes pasos: Entra al Portal del SAT en www.sat.gob.mx / da clic en el apartado Continuar al Sitio / elige la opción Personas o Empresas / selecciona Residentes en el extranjero sin establecimiento permanente en México / da clic en la opción Información adicional / elige el vínculo Residentes en el extranjero / da clic en el apartado Bases netas / Documentos relacionados, y elige el formato al que pertenezca el trámite que presentas. 2. Formato 6166 (constancia de residencia fiscal) emitido por el Departamento del Tesoro de Estados Unidos de América, o bien, declaración del último ejercicio del ISR, o en su caso, el documento que emite el Servicio de Rentas Internas de los Estados Unidos de América, como respuesta a la solicitud realizada a través de las formas 4506, 4506T-EZ o 4506-T, para efectos de acreditar la residencia fiscal en los Estados Unidos de América. 3. Instrumento para acreditar la personalidad de la/el representante legal o carta poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o Fedatario Público. 4. Identificación oficial. * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| Contar con Contraseña. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Con el número de folio de su solicitud en Mi portal. | No. |
| Resolución del trámite o servicio
|
| Este trámite concluye con la publicación de un listado que aparece en el Portal del SAT, dicha publicación contiene un listado que se integra con los residentes en el extranjero que optaron por determinar el impuesto sobre una base neta durante el ejercicio. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Tres meses. | Tres meses. | Diez días. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recibo. | Por ejercicio fiscal. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| A efecto de que la autoridad fiscal esté en condiciones de resolver la solicitud de aclaración o servicio dentro de los plazos establecidos, esta deberá presentarse en los términos precisados en esta ficha de trámite. Sin embargo, cuando por error hayas presentado tu trámite o servicio, seleccionando una etiqueta diferente a la señalada en esta ficha para el caso de aclaración, el plazo para que la autoridad resuelva el trámite o servicio, comenzará a contar hasta que se haya asignado al área competente. No obstante, tu solicitud se tendrá por presentada en la fecha en que se haya recibido de conformidad con lo señalado en tu acuse de recepción. |
| Fundamento jurídico
|
| Artículos 18, 19 y 37 del CFF; 4 y 158 de la LISR; 6 del RLISR; CONVENIO MEXICO-EUA ART. 6; Reglas 3.1.3. y 3.18.5. de la RMF. |
| 27/ISR Solicitud de inscripción como retenedor por los residentes en el extranjero que paguen salarios y de personas físicas o
morales residentes en el extranjero que desarrollen actividades artísticas en territorio nacional distintas de la presentación de
espectáculos públicos o privados.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Solicita la inscripción en el RFC como retenedor, por los residentes en el extranjero que realicen pagos por concepto de salarios. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| · Personas físicas. · El representante legal de la persona moral. | Dentro del mes siguiente a aquel en que se opte por efectuar la retención. |
| ¿Dónde puedo presentarlo?
| En las Oficinas del SAT, previa cita registrada en: El Portal del SAT: https://citas.sat.gob.mx/ |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Acude con la documentación que se menciona en el apartado ¿Qué requisitos debo cumplir? de esta ficha. 2. Entrega la documentación al personal que atenderá tu trámite. 3. Proporciona información que te solicite el asesor fiscal. 4. Recibe al finalizar el trámite, los documentos que comprueban el registro de tu solicitud. 5. En caso de que cumplas con los requisitos recibes: SOLICITUD DE INSCRIPCIÓN AL REGISTRO FEDERAL DE CONTRIBUYENTES y ACUSE ÚNICO DE INSCRIPCIÓN AL REGISTRO FEDERAL DE CONTRIBUYENTES O AVISO DE ACTUALIZACIÓN, que contiene el motivo por el cual no se concluyó el trámite. |
| ¿Qué requisitos debo cumplir?
|
| En la oficina del SAT: 1. Contar con cita, previamente registrada en https://citas.sat.gob.mx/ Adicionalmente, presentar: 2. Documento Constitutivo protocolizado traducido y apostillado o legalizado en el caso de personas morales (copia certificada). 3. Documento migratorio vigente, en caso de personas físicas extranjeras o carta de naturalización (original). 4. Formato de Solicitud de trámite 27/ISR Solicitud de inscripción como retenedor por los residentes en el extranjero que paguen salarios y de personas físicas o morales residentes en el extranjero que desarrollen actividades artísticas en territorio nacional distintas de la presentación de espectáculos públicos o privados, contenido en el Anexo 1, el cual podrás descargar siguiendo los siguientes pasos: Tratándose de personas físicas da clic en la siguiente liga https://www.sat.gob.mx/portal/public/tramites/inscripcion-y-aviso-al-rfc / o bien, tratándose de personas morales da clic en la siguiente liga https://www.sat.gob.mx/portal/public/tramites/inscripcion-y-avisos-rfc-pm / selecciona Inscríbete en el RFC / despliega la opción Inscripción en el RFC como retenedor por los residentes en el extranjero / dentro del apartado de Requisitos selecciona la opción Formato de Solicitud de trámite 27/ISR / llénalo conforme se indica / deberá ser firmado de manera autógrafa con tinta azul por el representante legal, según se trate. 5. Comprobante de domicilio (original). 6. Identificación oficial vigente del contribuyente o representante legal (original). En caso de representación legal: 7. Instrumento para acreditar la representación (copia certificada), o carta poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o ante Fedatario Público (original). Si fue otorgado en el extranjero debe estar debidamente apostillado o legalizado y haber sido formalizado ante Fedatario Público mexicano y en su caso, contar con traducción al español realizada por perito autorizado. * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| · El representante legal de la persona moral debe estar inscrito en el RFC y contar con estatus en el padrón del RFC, distinto a Suspendido o Cancelado. Para el caso de personas morales, no deberá ubicarse en algún supuesto de los establecidos en el artículo 27, apartado C, fracción XIV del CFF. · El representante legal deberá responder y firmar el cuestionario formulado por la autoridad relacionado con la situación fiscal del representante legal de la persona moral que se pretende inscribir en el RFC. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Trámite inmediato. En caso de que requieras proporcionar información sobre la situación fiscal del representante legal, una vez presentada la aclaración el representante legal deberá acudir a la oficina del SAT o Módulo de Servicios Tributarios en la que iniciaste tu trámite. | No. |
| Resolución del trámite o servicio
|
| · Si cumples con los requisitos, obtienes la inscripción en el RFC y recibes los documentos que comprueban el registro de tu solicitud. · En caso de que no se registre la solicitud, recibes AVISO DE ACTUALIZACIÓN EN EL RFC, que contiene el motivo por el cual no se con concluyo el trámite. · Si se detecta algún supuesto de los establecidos en el artículo 27, apartado C, fracción XIV del CFF, se emitirá el "Acuse del artículo 27, apartado C, fracción XIV del CFF", de conformidad con lo establecido en la regla 2.4.17. |
| Plazo máximo para que el SAT
resuelva el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Trámite inmediato. | Inmediato. | Diez días. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| De ser procedente el trámite: · SOLICITUD DE INSCRIPCIÓN AL REGISTRO FEDERAL DE CONTRIBUYENTES. · ACUSE ÚNICO DE INSCRIPCIÓN AL REGISTRO FEDERAL DE CONTRIBUYENTES. · AVISO DE ACTUALIZACIÓN EN EL RFC. De no concluirse el trámite por presentarse algún supuesto de los establecidos en el artículo 27, apartado C, fracción XIV del CFF: · "Acuse del artículo 27, apartado C, fracción XIV del CFF". | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las Oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| · Los contribuyentes que presentan este aviso, deben ser residentes en el extranjero sin establecimiento permanente en México. · En la inscripción se asignan únicamente las obligaciones de retenedor. · Si el contribuyente que realiza la retención ya se encuentra inscrito en el RFC, debe aumentar la obligación de retenedor conforme a lo señalado en la ficha de trámite 28/CFF. · Cuando se reciba el "Acuse del artículo 27, apartado C, fracción XIV del CFF", el representante legal deberá presentar la documentación con la que se haya desvirtuado ante la autoridad correspondiente la situación fiscal identificada, de acuerdo con la ficha de trámite 167/CFF "Entrega de la información relacionada con la solicitud de inscripción en el RFC, en términos del artículo 27, apartado C, fracción XIV del CFF" del presente Anexo. Si requieres tramitar tu e.firma debes traer una unidad de memoria extraíble (USB) (sólo aplica para personas físicas). |
| Fundamento jurídico
|
| Artículos 27 del CFF; 23 del RCFF; 275 del RLISR; Regla 3.18.26. de la RMF. |
...
| 32/ISR Aviso de presentación del registro de los documentos en los que conste la operación de financiamiento correspondiente,
en la Sección Especial del Registro Nacional de Valores e Intermediarios a cargo de la Comisión Nacional Bancaria y de Valores.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Presenta este aviso para proporcionar el registro de los documentos en los que conste la operación de financiamiento correspondiente, en la Sección Especial del Registro Nacional de Valores e Intermediarios a cargo de la CNBV. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Residentes en el país que realicen pagos por concepto de intereses a residentes en el extranjero provenientes de títulos de crédito colocados en una jurisdicción con la que México tenga celebrado un tratado para evitar la doble tributación. | Cuando se dé el supuesto. |
| ¿Dónde puedo presentarlo?
| En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/sector-financiero |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Ingresa al Portal del SAT en la liga mencionada en el apartado ¿Dónde puedo presentarlo? y selecciona el apartado Títulos de crédito. 2. Dirígete a la opción Registro de colocación en la CNBV. 3. En el apartado Pasos a seguir ingresa a Mi portal, captura tu RFC y Contraseña, seguido de Iniciar sesión. 4. Elige las opciones Servicios por Internet / Servicio o Solicitudes / Solicitud. 5. Llena el formulario Servicio de Aviso conforme a lo siguiente: En el apartado Descripción del Servicio, en la pestaña Trámite selecciona la etiqueta 32/ISR AVISO ANTE LA CNBV; en Dirigido a: ACPPFGC del SAT; en *Asunto: Aviso para proporcionar el registro de los documentos en los que conste la operación de financiamiento correspondiente, en la Sección Especial del Registro Nacional de Valores e Intermediarios a cargo de la CNBV; en Descripción: expón brevemente de lo que trata la solicitud que estás realizando; adjunta los documentos escaneados, señalados en el apartado ¿Qué requisitos debo cumplir?, para ello elige Examinar y selecciona el documento digitalizado en formato PDF que contenga la información que tengas que subir y elige Cargar. 6. Oprime el botón de Enviar; en automático se originará tu solicitud con el número de folio de trámite de atención y obtendrás tu acuse de recibo. |
| ¿Qué requisitos debo cumplir?
|
| 1. Formato de Solicitud de trámite 32/ISR Aviso de presentación del registro de los documentos en los que conste la operación de financiamiento correspondiente, en la Sección Especial del Registro Nacional de Valores e Intermediarios a cargo de la Comisión Nacional Bancaria y de Valores, debidamente requisitado y firmado, el cual podrás descargar conforme a los siguientes pasos: entra al Portal del SAT en www.sat.gob.mx / da clic en el apartado Continuar al Sitio / elige Más trámites y servicios / da clic en la opción Grandes Contribuyentes / selecciona Formatos de solicitud de trámite AGGC-AGH, contenidos en el Anexo 1 de la RMF / da clic en la opción ISR y elige el formato al que pertenezca el trámite que presentarás. 2. Instrumento para acreditar la personalidad de la/el representante legal o carta poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o Fedatario Público. 3. Identificación oficial. * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| Contar con Contraseña. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Trámite inmediato. | No. |
| Resolución del trámite o servicio
|
| La autoridad validará la información presentada y en caso de cumplir con los requisitos solicitados se tendrá por presentado el Aviso. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Trámite inmediato. | No aplica. | No aplica. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recibo. | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| No aplica. |
| Fundamento jurídico
|
| Artículos 30 del CFF; 166, 171 de la LISR; Regla 3.18.20. de la RMF. |
| 33/ISR Aviso para proporcionar información relacionada con los títulos de crédito colocados en un país con el que México tenga
en vigor un tratado para evitar la doble tributación.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Presenta este aviso para proporcionar información relacionada con los títulos de crédito colocados en un país con el que México tenga en vigor un tratado para evitar la doble tributación. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Residentes en el país que realicen pagos por concepto de intereses a residentes en el extranjero provenientes de títulos de crédito colocados en un país con el que México tenga celebrado un tratado para evitar la doble tributación. | Dentro de los quince días siguientes a la fecha de la colocación de los títulos de crédito. |
| ¿Dónde puedo presentarlo?
| En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/sector-financiero |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Ingresa al Portal del SAT en la liga mencionada en el apartado ¿Dónde puedo presentarlo? y selecciona el apartado Títulos de crédito. 2. Dirígete a la opción Aviso de colocación de títulos de crédito. 3. En el apartado Pasos a seguir ingresa a Mi portal, captura tu RFC y Contraseña, seguido de Iniciar sesión. 4. Selecciona las opciones Servicios por Internet / Servicio o Solicitudes / Solicitud. 5. Llena el formulario Servicio de Aviso conforme a lo siguiente: En el apartado Descripción del Servicio, en la pestaña Trámite selecciona la etiqueta 33/ISR AVISO COLOCACION TITS; en Dirigido a: ACPPFGC del SAT; en *Asunto: Aviso para proporcionar información relacionada con los títulos de crédito colocados en un país con el que México tenga en vigor un tratado para evitar la doble tributación; en Descripción: expón brevemente de lo que trata la solicitud que estás realizando; adjunta los documentos escaneados, señalados en el apartado ¿Qué requisitos debo cumplir?, para ello elige Examinar, selecciona el documento digitalizado en formato PDF que contenga la información que tengas que subir y elige Cargar. 6. Oprime el botón de Enviar; en automático se originará tu solicitud con el número de folio de trámite de atención y obtendrás tu acuse de recibo. |
| ¿Qué requisitos debo cumplir?
|
| Archivo digitalizado que contenga un escrito libre acompañado de lo siguiente: 1. Formato de Solicitud de trámite 33/ISR Aviso para proporcionar información relacionada con los títulos de crédito colocados en un país con el que México tenga en vigor un tratado para evitar la doble tributación, contenido en el Anexo 1, debidamente requisitado y firmado, el cual podrás descargar conforme a los siguientes pasos: entra al Portal del SAT en www.sat.gob.mx / da clic en el apartado Continuar al Sitio / elige Más trámites y servicios / da clic en la opción Grandes Contribuyentes / selecciona Formatos de solicitud de trámite AGGC-AGH, contenidos en el Anexo 1 de la RMF / da clic en la opción ISR y elige el formato al que pertenezca el trámite que presentarás. 2. Instrumento para acreditar la personalidad de la/el representante legal o carta poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o Fedatario Público. 3. Identificación oficial. * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| Contar con Contraseña. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Trámite inmediato. | No. |
| Resolución del trámite o servicio
|
| La autoridad validará la información presentada y en caso de cumplir con los requisitos solicitados se tendrá por presentado el Aviso. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Trámite inmediato. | No aplica. | No aplica. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recibo. | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| No aplica. |
| Fundamento jurídico
|
| Artículos 30 del CFF; 166 y 171 de la LISR; Regla 3.18.20. de la RMF. |
...
| 35/ISR Aviso que presenta el depositario de valores para quedar liberado de la obligación de retener el ISR respecto a los
ingresos provenientes de la enajenación de títulos de crédito.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Presenta este aviso si como depositario de valores tienes intención de quedar liberado de retener el ISR por los ingresos de la enajenación de títulos de crédito. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Los depositarios de valores que tengan intención de quedar liberados de la obligación de retener el ISR respecto a los ingresos provenientes de la enajenación de títulos de crédito. | Dentro de los quince días siguientes contados a partir de la fecha en que se debió haber enterado el impuesto correspondiente. |
| ¿Dónde puedo presentarlo?
| En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/sector-financiero |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Ingresa al Portal del SAT en la liga mencionada en el apartado ¿Dónde puedo presentarlo? y selecciona el apartado Títulos de crédito. 2. Dirígete a la opción Aviso de exención de ISR. 3. En el apartado de Pasos a seguir ingresa a Mi portal, captura tu RFC y Contraseña, seguido de Iniciar sesión. 4. Elige las opciones Servicios por Internet / Servicio o solicitudes / Solicitud 5. Llena el formulario Servicio de Aviso conforme a lo siguiente: En el apartado Descripción del Servicio, en la pestaña Trámite selecciona 35/ISR AVISO NO RETENER ISR; en Dirigido a: ACPPFGC del SAT, en *Asunto: Aviso que presenta el depositario de valores para quedar liberado de retener el ISR por los ingresos de la enajenación de títulos de crédito; en Descripción: expón brevemente de lo que trata la solicitud que estás realizando; adjunta los documentos escaneados señalados en el aparatado ¿Qué requisitos debo cumplir?, para ello elige Examinar, selecciona el documento digitalizado en formato PDF y elige Cargar. 6. Oprime el botón Enviar, en automático se originará tu solicitud con número de folio del trámite de atención y obtendrás tu acuse de recibo. |
| ¿Qué requisitos debo cumplir?
|
| 1. Formato de Solicitud de trámite 35/ISR Aviso que presenta el depositario de valores para quedar liberado de la obligación de retener el ISR respecto a los ingresos provenientes de la enajenación de títulos de crédito, debidamente requisitado y firmado, el cual podrás descargar conforme a los siguientes pasos: entra al Portal del SAT en www.sat.gob.mx / da clic en el apartado Continuar al Sitio / elige Más trámites y servicios / da clic en la opción Grandes Contribuyentes / selecciona Formatos de solicitud de trámite AGGC-AGH, contenidos en el Anexo 1 de la RMF / da clic en la opción ISR y elige el formato al que pertenezca el trámite que presentarás. 2. Instrumento para acreditar la personalidad de la/el representante legal o carta poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o Fedatario Público. 3. Identificación oficial. * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| Contar con Contraseña. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Trámite inmediato. | No. |
| Resolución del trámite o servicio
|
| La autoridad validará la información presentada y en caso de cumplir con los requisitos solicitados se tendrá por presentado el Aviso. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Trámite inmediato. | No aplica. | No aplica. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recibo. | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| A efecto de que la autoridad fiscal esté en condiciones de resolver la solicitud de aclaración o servicio dentro de los plazos establecidos, esta deberá presentarse en los términos precisados en esta ficha de trámite. Sin embargo, cuando por error hayas presentado tu trámite o servicio, seleccionando una etiqueta diferente a la señalada en esta ficha para el caso de aclaración, el plazo para que la autoridad resuelva el trámite o servicio, comenzará a contar hasta que se haya asignado al área competente. No obstante, tu solicitud se tendrá por presentada en la fecha en que se haya recibido de conformidad con lo señalado en tu acuse de recepción. |
| Fundamento jurídico
|
| Artículos 31 del CFF; 166 de la LISR; 292 del RLISR; Regla 3.18.15. de la RMF. |
...
| 88/ISR Aviso inicial del registro de los integrantes o miembros de una figura jurídica extranjera y sus variaciones posteriores.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Presenta este aviso para proporcionar por primera vez el registro de los integrantes o miembros de la figura jurídica extranjera que pretenda beneficiarse del estímulo fiscal establecido en el artículo 205 de la Ley del ISR y para informar las variaciones posteriores de los integrantes o miembros de dicha figura jurídica extranjera manifestados en el aviso inicial. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| El administrador de la figura jurídica extranjera o su representante legal en México. | · Aviso inicial: Cuando pretendas aplicar el estímulo al que se refiere el artículo 205 de la Ley del ISR. · Aviso de variaciones: a más tardar en el mes de febrero del siguiente año calendario en que ocurra una variación con respecto a los integrantes o miembros de la figura jurídica extranjera registrados en el aviso inicial. |
| ¿Dónde puedo presentarlo?
| Ante la ACPPFGC de la AGGC, a través de la Oficialía de Partes de la AGGC, ubicada en Avenida Hidalgo 77, Módulo III, Planta Baja, Colonia Guerrero, Alcaldía Cuauhtémoc, C. P. 06300, Ciudad de México, en un horario de lunes a viernes de 08:00 a 14:30 hrs. |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Acude a la Oficialía de Partes, mencionada en el apartado ¿Dónde puedo presentarlo? 2. Entrega la documentación e información señalada en el apartado ¿Qué requisitos debo cumplir? 3. Recibe y conserva el formato de Solicitud sellado, como acuse de recibo. |
| ¿Qué requisitos debo cumplir?
|
| Tratándose de la presentación del Aviso inicial: Formato de Solicitud de trámite 88/ISR Aviso inicial del registro de los integrantes o miembros de una figura jurídica extranjera y sus variaciones posteriores, el cual podrás descargar conforme a los siguientes pasos: entra al Portal del SAT en www.sat.gob.mx / da clic en el apartado Continuar al Sitio / elige Más trámites y servicios / da clic en la opción Grandes Contribuyentes / selecciona Formatos de solicitud de trámite AGGC-AGH, contenidos en el Anexo 1 de la RMF / da clic en la opción ISR y elige el formato al que pertenezca el trámite que presentarás, acompañado de lo que se indica a continuación: 1. El instrumento en el que conste la creación o el documento constitutivo de la figura jurídica extranjera de que se trate. 2. Documentos oficiales vigentes emitidos por autoridad competente donde conste la inscripción de la figura jurídica extranjera en el registro público o equivalente, en dichos documentos se deberá apreciar que la inscripción se encuentra vigente. 3. Documentos oficiales emitidos por autoridad competente donde conste que se autorizó el funcionamiento de la figura jurídica extranjera como administrador de capital privado, de resultar aplicable. 4. Documentación emitida por fedatario público con la que se certifique el nombre, denominación, razón social o equivalente, clave en el RFC o número de identificación fiscal o equivalente, domicilio y residencia para efectos fiscales de todos los integrantes o miembros de la figura jurídica extranjera, así como la proporción en que participan en ella. Esta documentación deberá corresponder a la participación en la figura correspondiente al mes inmediato anterior a aquel en que se presente el aviso. 5. Constancia de residencia para efectos fiscales de los integrantes o miembros y el administrador de la figura jurídica extranjera, o bien, documentación emitida por la autoridad competente del país o jurisdicción de que se trate, con la que dichos sujetos acrediten haber presentado la declaración de ISR correspondiente al último ejercicio fiscal. En caso de que al momento de presentar el aviso no haya vencido el plazo para presentar la declaración del último ejercicio, se aceptará la documentación emitida por la autoridad competente del país o jurisdicción de que se trate con la que acrediten haber presentado la declaración del ISR del penúltimo ejercicio. 6. Acuerdo sede o convenio constitutivo, tratándose de integrantes o miembros que tengan el carácter de organismos internacionales o de fondos de pensiones y jubilaciones. 7. Instrumento para acreditar la personalidad de la/el representante legal (original y copia simple para cotejo) o carta poder (original y copia simple para cotejo) firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o fedatario público. Cuando la representación se haya otorgado en el extranjero, copia simple completa y legible del documento público emitido el cual deberá presentarse legalizado o apostillado y acompañado, en su caso, de traducción al idioma español por perito autorizado. 8. Identificación oficial. Tratándose de la presentación del Aviso de variaciones: Formato de Solicitud de trámite 88/ISR Aviso inicial del registro de los integrantes o miembros de una figura jurídica extranjera y sus variaciones posteriores, el cual podrás descargar conforme a los siguientes pasos: entra al Portal del SAT en www.sat.gob.mx / da clic en el apartado Continuar al Sitio / elige Más trámites y servicios / da clic en la opción Grandes Contribuyentes / selecciona Formatos de solicitud de trámite AGGC-AGH, contenidos en el Anexo 1 de la RMF / da clic en la opción ISR y elige el formato al que pertenezca el trámite que presentarás, acompañado de lo que se indica a continuación: 1. Documentación comprobatoria de la presentación del aviso inicial. 2. Documentación emitida por fedatario público con la que se certifique el nombre, denominación, razón social o equivalente, clave en el RFC o número de identificación fiscal o equivalente, domicilio y residencia para efectos fiscales de todos los integrantes o miembros de la figura jurídica extranjera, así como la proporción en que participan en ella. Esta documentación deberá corresponder a la participación en la figura correspondiente inmediatamente después de que haya tenido lugar el evento que motivó la variación en la participación. 3. Constancia de residencia para efectos fiscales de los integrantes o miembros y el administrador de la figura jurídica extranjera, que hayan variado, tanto en la composición o administración de dicha figura jurídica extranjera como en su propia residencia fiscal, o bien, documentación emitida por la autoridad competente del país o jurisdicción de que se trate con la que dichos sujetos acrediten haber presentado la declaración de ISR correspondiente al último ejercicio. En caso de que al momento de presentar el aviso no haya vencido el plazo para presentar la declaración del último ejercicio, se aceptará la documentación emitida por la autoridad competente del país o jurisdicción de que se trate con la que acrediten haber presentado la declaración del ISR del penúltimo ejercicio. 4. Acuerdo sede o convenio constitutivo, tratándose de variaciones en la participación donde estén involucrados integrantes o miembros que tengan el carácter de organismos internacionales o de fondos de pensiones y jubilaciones. 5. Instrumento para acreditar la personalidad de la/el representante legal (original y copia simple para cotejo) o carta poder (original y copia simple para cotejo) firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o fedatario público. Cuando la representación se haya otorgado en el extranjero, copia simple completa y legible del documento público emitido el cual deberá presentarse legalizado o apostillado y acompañado, en su caso, de traducción al idioma español por perito autorizado. 6. Identificación oficial. * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| No aplica. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| En la oficina del SAT donde realizaste tu trámite, con el número de folio que se encuentra en el acuse de recibo. | No. |
| Resolución del trámite o servicio
|
| Acuse de recibo. |
| Plazo máximo para que el SAT
resuelva el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| No aplica. | No aplica. | No aplica. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recibo del aviso. | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| · La información, documentación y/o evidencia que se encuentre en idioma distinto al español, deberá presentarse con su respectiva traducción al español realizada por perito autorizado. · El acuse será emitido sin prejuzgar si la información fue presentada completa, sin errores, en forma distinta a la señalada para su presentación, a la veracidad de los datos asentados ni al cumplimiento dentro de los plazos establecidos. · Las autoridades fiscales se reservan la potestad de ejercer las facultades de comprobación señaladas en el CFF, respecto de la información presentada. |
| Fundamento jurídico
|
| Artículos 205 de la LISR; 25 de la LIF; Reglas 1.1., 2.1.7. y 3.21.6.1. de la RMF. |
| 89/ISR Aviso de enajenación de acciones llevadas a cabo entre residentes en el extranjero.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Presenta este aviso para proporcionar información y documentación relacionada con la enajenación de acciones o títulos valor que representen la propiedad de bienes, llevada a cabo entre residentes en el extranjero, para dar cumplimiento al artículo 76, fracción XX de la LISR. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Personas morales. | A más tardar en el mes siguiente a la fecha en el que ocurra la operación. En el caso de personas morales con acciones inscritas en el Registro Nacional de Valores, en los siguientes plazos, el que ocurra primero: · A más tardar en el mes siguiente a la fecha en que se actualice alguno de los supuestos del artículo 49 Bis 2 de las Disposiciones de Carácter General aplicables a las Emisoras de Valores y a otros Participantes del Mercado de Valores, publicadas en el DOF el 19 de marzo de 2003, y sus modificaciones. · En la misma fecha que presenten la información a que hace referencia el artículo 49 Bis 2 de las Disposiciones de Carácter General aplicables a las Emisoras de Valores y a otros Participantes del Mercado de Valores, publicadas en el DOF el 19 de marzo de 2003, y sus modificaciones. |
| ¿Dónde puedo presentarlo?
| · En la ACPPFGC a través de la Oficialía de Partes de la AGGC, ubicada en Avenida Hidalgo 77 Módulo III, Planta Baja, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México, con un horario de atención de lunes a viernes de 08:00 a 14:30 hrs. · En la ACPPH a través de la Oficialía de Partes de la AGH, ubicada en Avenida Hidalgo No. 77, Módulo III, Planta Baja, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México, con un horario de atención de lunes a viernes de 08:00 a 14:30 hrs. |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Acude a la Oficialía de Partes que te corresponda mencionadas en el apartado ¿Dónde puedo presentarlo? 2. Entrega la documentación solicitada en el apartado ¿Qué requisitos debo cumplir? 3. Reciba y conserve el formato de solicitud sellado, como acuse de recibo. |
| ¿Qué requisitos debo cumplir?
|
| Formato de solicitud de trámite 89/ISR Aviso de enajenación de acciones llevadas a cabo entre residentes en el extranjero, contenido en el Anexo 1, debidamente requisitado y firmado, el cual podrás descargar conforme a los siguientes pasos: entra al Portal del SAT en www.sat.gob.mx / da clic en el apartado Continuar al Sitio / elige Más trámites y servicios / da clic en la opción Grandes Contribuyentes / selecciona Formatos de solicitud de trámite AGGC-AGH, contenidos en el Anexo 1 de la RMF / da clic en la opción ISR y elige el formato al que pertenezca el trámite que presentarás, acompañado de lo que se indica a continuación: · Las personas morales con acciones inscritas en el Registro Nacional de Valores, presentarán la información y documentación referida, respecto de aquellas enajenaciones que sean objeto del informe anual a que hace referencia el artículo 49 Bis 2 de las Disposiciones de Carácter General aplicables a las Emisoras de Valores y a otros Participantes del Mercado de Valores, publicadas en el DOF el 19 de marzo de 2003, y sus modificaciones. · Instrumento para acreditar la personalidad de la/el representante legal (copia certificada y copia simple para cotejo) o carta poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o Fedatario Público (original y copia simple para cotejo). · Identificación oficial. * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| No aplica. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Trámite inmediato. | No. |
| Resolución del trámite o servicio
|
| La autoridad validará la información presentada y en caso de cumplir con los requisitos solicitados se tendrá por presentado el Aviso. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Trámite inmediato. | No aplica. | No aplica. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recibo. | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT: 55-62-72-27-28 y 01-87-74-48-87-28 desde Canadá y Estados Unidos. · Vía telefónica al 55-58-02-00-00 extensión 41313 para los avisos presentados ante la ACPPFGC y al 55-58-02-00-00 extensión 46734 en el caso de los avisos presentados ante la ACPPH, en un horario de lunes a viernes de 09:00 a 14:00 hrs. y de 16:00 a 18:00 hrs. · Vía Chat: https://chat.sat.gob.mx | · Quejas y Denuncias SAT: 55-88-52-22-22 y 84-42-87-38-03 para otros países. · Correo electrónico: denuncias@sat.gob.mx · SAT Móvil - Aplicación para celular, apartado Quejas y Denuncias. · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias |
| Información adicional
|
| · Para mayor información del tema, puedes consultar la siguiente liga; https://www.sat.gob.mx/portal/public/tramites/residentes-en-el-extranjero · El acuse de este trámite es emitido sin prejuzgar sobre si la información fue presentada completa, sin errores, en forma distinta a la señalada, a la veracidad de los datos asentados ni al cumplimiento dentro de los plazos establecidos. De acuerdo con lo anterior, las autoridades fiscales se reservan su derecho a ejercer las facultades de comprobación señaladas en el CFF, respecto de la información presentada. · Para efectos de esta ficha de trámite, las declaraciones deberán acompañarse con el acuse de recibo emitido por las autoridades fiscales respectivas y la documentación que demuestre que dicho impuesto fue, en su caso, efectivamente pagado. |
| Fundamento jurídico
|
| Artículos 76, fracción XX de la LISR; 2 del RLISR; Título V de la LMV; Reglas 1.1., 2.1.7. y 3.9.17. de la RMF; Disposiciones de Carácter General aplicables a las Emisoras de Valores y a otros Participantes del Mercado de Valores DOF 19/03/2003. |
...
| 91/ISR Aviso que presenta el contribuyente cuando los bienes dejen de ser útiles para obtener sus ingresos.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Presenta este aviso para informar respecto de aquellos bienes de activo fijo e inversiones que dejen de ser útiles. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Personas morales. | En el ejercicio en que esto ocurra. |
| ¿Dónde puedo presentarlo?
| De forma presencial: · Dirigirlo a la ACPPFGC, a través de la Oficialía de Partes de la AGGC, sita en Avenida Hidalgo No. 77, Módulo III, Planta Baja, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México, en horario de atención de lunes a viernes de 08:00 a 14:30 hrs. · Dirigirlo a la ACPPH, a través de la Oficialía de Partes de la AGH, sita en Avenida Hidalgo No. 77, Módulo III, Planta Baja, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México, en horario de atención de lunes a viernes de 08:00 a 14:30 hrs., tratándose de contribuyentes que sean de su competencia. · Tratándose de contribuyentes que sean competencia de la AGAFF, ante cualquier oficina del SAT más cercana a tu domicilio que podrás encontrar al ingresar al siguiente enlace: https://www.sat.gob.mx/portal/public/directorio |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Acude a las oficinas del SAT que se indican en el apartado ¿Dónde puedo presentarlo?, con la documentación que se menciona en el apartado ¿Qué requisitos debo cumplir? 2. Entrega la documentación a la autoridad fiscal que atenderá tu trámite. 3. Recibe y conserva el formato de solicitud sellado, como acuse de recibo. |
| ¿Qué requisitos debo cumplir?
|
| 1. Formato de Solicitud de trámite 91/ISR Aviso que presenta el contribuyente cuando los bienes dejen de ser útiles para obtener sus ingresos, contenido en el Anexo 1, debidamente requisitado y firmado, el cual podrás descargar conforme a los siguientes pasos: entra al Portal del SAT en www.sat.gob.mx / da clic en el apartado Continuar al Sitio / elige Más trámites y servicios / da clic en la opción Grandes Contribuyentes / selecciona Formatos de solicitud de trámite AGGC-AGH, contenidos en el Anexo 1 de la RMF / da clic en la opción ISR y elige el formato al que pertenezca el trámite que presentarás, acompañado de lo que se indica a continuación: 2. Original y fotocopia simple de identificación oficial vigente con fotografía y firma (original para cotejo). 3. Copia certificada y fotocopia simple del instrumento para acreditar la representación (copia certificada para cotejo). * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| · Contar con contraseña. · Contar con buzón tributario activo. · Contar con e.firma. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Trámite inmediato. | No. |
| Resolución del trámite o servicio
|
| Acuse de recibo. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Trámite inmediato. | No aplica. | No aplica. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recibo. | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 9:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| No aplica. |
| Fundamento jurídico
|
| Artículo 31, párrafo sexto de la LISR; Regla 1.1. de la RMF. |
...
Impuesto Especial sobre Producción y Servicios
...
| 8/IEPS Aviso de cambio de representante legal y/o representante legal autorizado para recoger marbetes o precintos.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Cambia a tu representante legal y/o representante legal autorizado para recoger marbetes o precintos. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Personas físicas y morales que se encuentren inscritas en el Padrón de Contribuyentes de Bebidas Alcohólicas en el RFC. | Cuando lo requieras. |
| ¿Dónde puedo presentarlo?
| En el Portal del SAT: https://www.sat.gob.mx/portal/private/aplicacion/mi-portal |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Ingresa en la liga del apartado ¿Dónde puedo presentarlo? 2. En Mi portal, captura tu RFC, Contraseña y elige Iniciar sesión. 3. Selecciona la opción Servicios por Internet / Servicio o solicitudes / Solicitud y aparecerá un formulario. 4. Requisita el formulario conforme a lo siguiente: En el apartado Descripción del Servicio, en la pestaña Trámite selecciona la opción AVS_CAM_REP_MARBETES_PREC; en Dirigido a: SAT, en *Asunto: Aviso de cambio de representante legal y/o representante legal autorizado para recoger marbetes o precintos; en Descripción: Aviso de cambio de representante legal y/o representante legal autorizado para recoger marbetes o precintos. Para anexar la información relacionada con el servicio, selecciona el botón Adjuntar Archivo / Examinar, selecciona el archivo digitalizado y elige Cargar. 5. Oprime el botón Enviar, se genera el Acuse de recepción que contiene el folio del trámite con el que puedes dar seguimiento a tu aviso, imprímelo o guárdalo. 6. Revisa tu caso dentro del plazo de diez días posteriores a la presentación de tu aviso para verificar si se te solicitó información adicional, en caso de ser así, contarás con diez días para entregarla, si excedes ese plazo es necesario ingresar nuevamente tu solicitud. 7. Ingresa al Portal del SAT, dentro del plazo de diez días posteriores a la presentación del trámite, con el número de folio para verificar la respuesta a tu aviso en: https://www.sat.gob.mx/portal/private/aplicacion/mi-portal de acuerdo a lo siguiente: En Mi portal, captura tu RFC e ingresa tu Contraseña; selecciona la opción: Servicios por Internet / Servicio o solicitudes / Consulta; captura el número de folio del trámite y verifica la solución otorgada a tu aviso; si tu solicitud fue resuelta, obtendrás Acuse de respuesta imprímelo o guárdalo. |
| ¿Qué requisitos debo cumplir?
|
| Archivo digitalizado en formato PDF que contenga: 1. Formato RE-1 "Formato de registro en el Padrón de Contribuyentes de Bebidas Alcohólicas en el RFC" contenido en el Anexo 1, el cual podrás descargar realizando los siguientes pasos: Ingresa en la siguiente liga https://www.sat.gob.mx/portal/public/tramites/inscribete-padrones-rfc, Selecciona la opción de Padrón de contribuyentes de bebidas alcohólicas, luego en el apartado denominado como Requisitos, da clic en Formato RE-1, llénalo conforme se indica en la sección de instrucciones. El formato deberá estar firmado de manera autógrafa con tinta azul por el contribuyente o la persona representante legal. 2. Identificación oficial vigente del contribuyente o de la persona representante legal, así como de los representantes legales autorizados para recoger los marbetes o precintos indicados en el Formato RE-1. 3. Instrumento para acreditar la representación del representante legal y del representante autorizado para recoger marbetes o precintos indicados en el Formato RE-1, para actos de administración, dominio o especiales (copia certificada), o carta poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o ante fedatario público. * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| · Contar con e.firma o Contraseña. · En caso de representantes legales o personas físicas, estás deben ser mayores de dieciocho años y estar inscritas y activas en el RFC. · El contribuyente, los socios, accionistas, representantes legales y representantes legales autorizados para recoger marbetes o precintos cuenten con la Opinión de Cumplimiento en sentido positivo. · Los socios, accionistas, representantes legales y representantes legales autorizados para recoger marbetes o precintos se encuentren activos en el RFC. En caso de que la información de los socios y accionistas no se encuentre actualizada en el RFC, antes de presentar este aviso, debes proporcionar la información en términos de la ficha de trámite 38/CFF "Solicitud de modificación o incorporación de socios, accionistas, asociados y demás personas que forman parte de la estructura orgánica de una persona moral, así como de aquellas que tengan control, influencia significativa, poder de mando y de representantes legales" del presente Anexo. · La situación del domicilio fiscal y del contribuyente, debe ser localizado. En caso de no estar localizado, ingresa un caso de aclaración selecciona la opción VERIFICACIÓN DE DOMICILIO, conforme al procedimiento señalado en la ficha de trámite 25/CFF "Solicitud de verificación de domicilio" del presente Anexo. · Tener registrados y en estatus de abierto los establecimientos que se utilicen para fabricar, producir, envasar o almacenar bebidas alcohólicas indicadas en los incisos a) al bb) en la ficha de trámite 9/IEPS "Solicitud de inscripción al Padrón de Contribuyentes de Bebidas Alcohólicas en el RFC" del presente Anexo, cuando sean distintos al domicilio fiscal. · No encontrarse en el listado de empresas publicadas por el SAT en términos de los artículos 69 y 69-B, cuarto párrafo del CFF, con excepción de la fracción VI del referido artículo 69. · Que la autoridad no haya emitido y notificado la resolución que determina que el contribuyente emite CFDI falsos, ni publicado su nombre y clave en el RFC en el Portal del SAT y el DOF en términos del artículo 49 Bis, fracciones VIII, inciso b) y X del CFF. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| · En el Portal del SAT, con el número de folio que se encuentra en el Acuse de recepción. | No. |
| Resolución del trámite o servicio
|
| · Si cumples con los requisitos, se actualizan los datos del representante legal autorizado para recoger marbetes o precintos, recibes Acuse de respuesta. · En caso contrario, en el mencionado Acuse de respuesta se indica el motivo por el cual no procedió el trámite. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Diez días. | Diez días. | Diez días. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| · Acuse de recepción. · Acuse de respuesta. | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| · El representante legal autorizado para recoger marbetes o precintos debe ser el manifestado en la última forma oficial RE-1 presentada ante esta autoridad. · El representante legal que firma el formato RE-1, también está autorizado para recoger marbetes o precintos. · Para el llenado del formato RE-1 deberán incluirse los datos que correspondan al domicilio fiscal, así como el de los establecimientos en donde se fabrican, producen, envasan o almacenan bebidas alcohólicas, establecidas en los incisos a) al bb) de la ficha 9/IEPS "Solicitud de inscripción al Padrón de Contribuyentes de Bebidas Alcohólicas en el RFC" del presente Anexo. · A efecto de que la autoridad fiscal esté en condiciones de resolver la solicitud de aclaración o servicio dentro de los plazos establecidos, esta deberá presentarse en los términos precisados en esta ficha de trámite. Sin embargo, cuando por error hayas |
| ·presentado tu trámite o servicio, seleccionando una etiqueta diferente a la señalada en esta ficha para el caso de aclaración, el plazo para que la autoridad resuelva el trámite o servicio, comenzará a contar hasta que se haya asignado al área competente. No obstante, tu solicitud se tendrá por presentada en la fecha en que se haya recibido de conformidad con lo señalado en tu acuse de recepción. |
| Fundamento jurídico
|
| Artículos 19 de la LIEPS; 297 del CFPC; 49 Bis del CFF; Regla 5.2.9. de la RMF. |
| 9/IEPS Solicitud de inscripción al Padrón de Contribuyentes de Bebidas Alcohólicas en el RFC.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Solicita tu inscripción en el Padrón de Contribuyentes de Bebidas Alcohólicas en el RFC. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| · Personas físicas. · Personas morales. | Cuando inicies actividades de fabricación, producción, envasamiento e importación de alcohol y de bebidas alcohólicas. |
| ¿Dónde puedo presentarlo?
| En el Portal del SAT: https://www.sat.gob.mx/portal/private/aplicacion/mi-portal |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Ingresa en la liga del apartado ¿Dónde puedo presentarlo? 2. En Mi portal, captura tu RFC, Contraseña y elige Iniciar sesión. 3. Selecciona la opción Servicios por Internet / Servicio o solicitudes / Solicitud y aparecerá un formulario. 4. Requisita el formulario conforme a lo siguiente: En el apartado Descripción del Servicio, en la pestaña Trámite selecciona la opción INS_BEB_ALCOHOLICAS; en Dirigido a: SAT, en *Asunto: Solicitud de inscripción al Padrón de Contribuyentes de Bebidas Alcohólicas en el RFC; Descripción: Solicitud de inscripción al Padrón de Contribuyentes de Bebidas Alcohólicas en el RFC. Para anexar la información relacionada con el servicio, selecciona el botón Adjuntar Archivo / Examinar, selecciona los archivos digitalizados y elige Cargar. 5. Oprime el botón Enviar, se genera el Acuse de recepción que contiene el folio del trámite con el que puedes dar seguimiento a tu aviso, imprímelo o guárdalo. 6. Revisa tu caso dentro del plazo de diez días para verificar si se te solicitó información adicional, en caso de ser así, contarás con diez días para entregarla, si excedes ese plazo es necesario ingresar nuevamente tu solicitud. 7. Ingresa al Portal del SAT, dentro del plazo veinte días posteriores a la presentación del trámite, con el número de folio para verificar la respuesta a tu solicitud, ingresando en la liga: https://www.sat.gob.mx/portal/private/aplicacion/mi-portal de acuerdo a lo siguiente: En Mi portal, captura tu RFC e ingresa tu Contraseña y selecciona la opción Servicios por Internet / Servicio o solicitudes / Consulta; captura el número de folio del trámite y verifica la solución otorgada a tu solicitud; si tu solicitud fue resuelta, obtendrás el Acuse de respuesta imprímelo o guárdalo. |
| ¿Qué requisitos debo cumplir?
|
| Archivo digitalizado en formato PDF que contenga: 1. Formato RE-1 "Formato de registro en el Padrón de Contribuyentes de Bebidas Alcohólicas en el RFC", contenido en el Anexo 1, el cual podrás descargar realizando los siguientes pasos: Ingresa en la siguiente liga: https://www.sat.gob.mx/portal/public/tramites/inscribete-padrones-rfc / Selecciona la opción de Padrón de contribuyentes de bebidas alcohólicas / luego en el apartado denominado como Requisitos, da clic en Formato RE-1, llénalo conforme se indica en la sección de instrucciones. El formato deberá estar firmado de manera autógrafa con tinta azul por el contribuyente o la persona representante legal. 2. Fotografías a color, con medidas mínimas de 4 x 6 pulgadas, del domicilio fiscal y establecimientos indicando el domicilio en el que se encuentran (Calle, número exterior, número interior, Colonia, Localidad, Municipio, Entidad Federativa y Código Postal). Para el caso en el que se realicen actividades de importación de bebidas alcohólicas y la adhesión de marbetes o precintos se realice de forma previa a la internación en territorio nacional, en la aduana, Almacén General de Depósito o recinto fiscal o fiscalizado autorizados para tales efectos, se deberá proporcionar escrito libre, que contenga la manifestación bajo protesta de decir verdad, escrita en hoja membretada y firmada de manera autógrafa con tinta azul por el contribuyente o la persona representante legal, en el que se indique el domicilio donde se lleva a cabo la actividad de adhesión de marbetes o precintos, adicionalmente se deberá proporcionar el contrato o convenio con el cual se acredite el depósito de dichas mercancías, ese último en caso de que aplique. 3. Fotografías a color, con medidas mínimas de 4 x 6 pulgadas, por cada equipo o maquinaria que se utilizará para los procesos de fabricación, producción o envasamiento de bebidas alcohólicas o alcohol. En cada uno de ellos, se debe indicar el domicilio en el que se encuentran (Calle, número exterior, número interior, Colonia, Localidad, Municipio, Entidad Federativa y Código Postal, así como la marca y número de serie de dicha maquinaria o equipo). 4. Los contribuyentes que desempeñen las actividades que se establecen dentro del Anexo I: Actividades sujetas a presentación de Aviso de Funcionamiento o que requieren Licencia Sanitaria, deberán presentar debidamente sellado el Aviso de Funcionamiento, de Responsable Sanitario y de Modificación o Baja, que acredite la notificación de funcionamiento de establecimientos de productos y servicios, expedido por la Comisión Federal para la Protección contra Riesgos Sanitarios (COFEPRIS). 5. Los comercializadores que realicen actividades económicas en el país de origen establecidas en los incisos cc) al oo) de esta ficha, deberán presentar el contrato o convenio celebrado con un tercero en el cual acuerden la fabricación, producción o envasamiento de bebidas alcohólicas. 6. Identificación oficial vigente de la persona contribuyente o representante legal, así como de los representantes legales autorizados para recoger marbetes o precintos indicados en el Formato RE-1. En caso de representación legal: 7. Instrumento para acreditar la representación del representante legal y del representante legal autorizado para recoger marbetes o precintos indicados en el Formato RE-1, para actos de administración, dominio o especiales (copia certificada), o bien carta poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales o fedatario público. * Consulta las identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, aceptados por la autoridad, que se encuentran señalados en el Apartado I. Definiciones, punto 1.2. Identificaciones oficiales, comprobantes de domicilio e instrumentos para acreditar la representación, del presente Anexo. |
| ¿Con qué condiciones debo cumplir?
|
| · Contar con e.firma o Contraseña vigente. · En caso de representantes legales o personas físicas, deben ser mayores de dieciocho años y estar inscritas y activas en el RFC. · Contar con buzón tributario activo. · El contribuyente, los socios, accionistas, representantes legales y representantes legales autorizados para recoger marbetes o precintos cuenten con la Opinión de Cumplimiento en sentido positivo. · Los socios, accionistas, representantes legales y representantes legales autorizados para recoger marbetes o precintos se encuentren activos en el RFC. En caso de que la información de los socios o accionistas no se encuentre actualizada en el RFC, debes presentar previamente tu solicitud en términos de la ficha de trámite 38/CFF "Solicitud de modificación o incorporación de socios, accionistas, asociados y demás personas que forman parte de la estructura orgánica de una persona moral, así como de aquéllas que tengan control, influencia significativa, poder de mando y de representantes legales" del presente Anexo. · La situación del domicilio fiscal y del contribuyente debe ser localizado. En caso de no estar localizado, debes presentar previamente tu solicitud en términos de la ficha de trámite 25/CFF "Solicitud de verificación de domicilio" del presente Anexo. · No encontrarse en el listado de empresas publicadas por el SAT, en términos de los artículos 69 y 69-B, cuarto párrafo del CFF, con excepción de la fracción VI del referido artículo 69. · Que la autoridad no haya emitido y notificado la resolución que determina que el contribuyente emite CFDI falsos, ni publicado su nombre y clave en el RFC en el Portal del SAT y el DOF, en términos del artículo 49 Bis, fracciones VIII, inciso b) y X del CFF. · Estar inscrito y activo en el RFC, teniendo registradas por lo menos una de las siguientes actividades económicas: a) Producción, fabricación o envasado de vinos de mesa. b) Producción, fabricación o envasado de otras bebidas a base de uva. c) Producción, fabricación o envasado de vinos de mesa con una graduación alcohólica de más de 20° G. L. d) Producción, fabricación o envasado de otras bebidas a base de uva con una graduación alcohólica de más de 20° G. L. e) Producción, fabricación o envasado de sidra y otras bebidas fermentadas. f) Producción, fabricación o envasado de sidra y otras bebidas fermentadas con una graduación alcohólica de más de 20° G. L. g) Producción, fabricación o envasado de ron y otras bebidas destiladas de caña. h) Producción, fabricación o envasado de ron y otras bebidas destiladas de caña con una graduación alcohólica de más de 20° G. L. i) Producción, fabricación o envasado de bebidas destiladas de agave como el tequila. j) Producción, fabricación o envasado de bebidas destiladas de agave como el tequila con una graduación alcohólica de más de 20° G. L. k) Producción, fabricación, o envasado de charanda. l) Producción, fabricación, o envasado de bebidas destiladas de agave como el mezcal. m) Producción, fabricación, o envasado de bebidas destiladas de agave como el mezcal artesanal. n) Producción, fabricación, o envasado de bebidas destiladas de agave como el mezcal ancestral. o) Producción, fabricación, o envasado de bebidas destiladas de agave como la bacanora. p) Producción, fabricación, o envasado de bebidas destiladas de agave como la raicilla. q) Producción, fabricación, o envasado de sotol. r) Producción, fabricación, o envasado de otras bebidas destiladas de agave. s) Producción, fabricación, o envasado de charanda con una graduación alcohólica de más de 20º G.L. t) Producción, fabricación, o envasado de bebidas destiladas de agave como el mezcal con una graduación alcohólica de más de 20º G.L. u) Producción, fabricación, o envasado de bebidas destiladas de agave como el mezcal artesanal con una graduación alcohólica de más de 20º G.L. v) Producción, fabricación, o envasado de bebidas destiladas de agave como el mezcal ancestral con una graduación alcohólica de más de 20º G.L. w) Producción, fabricación, o envasado de bebidas destiladas de agave como la bacanora con una graduación alcohólica de más de 20º G.L. x) Producción, fabricación, o envasado de bebidas destiladas de agave como la raicilla con una graduación alcohólica de más de 20º G.L. y) Producción, fabricación, o envasado de sotol con una graduación alcohólica de más de 20º G.L. z) Producción, fabricación, o envasado de otras bebidas destiladas de agave con una graduación alcohólica de más de 20º G.L. aa) Producción, fabricación o envasado de alcohol. bb) Producción, fabricación o envasado de otras bebidas destiladas. cc) Comercio al por mayor de vinos de mesa. dd) Comercio al por mayor de otras bebidas a base de uva. ee) Comercio al por mayor de sidra y otras bebidas fermentadas. ff) Comercio al por mayor de ron y otras bebidas destiladas de caña. gg) Comercio al por mayor de bebidas destiladas de agave. hh) Comercio al por mayor de bebidas alcohólicas no clasificadas en otra parte. ii) Comercio al por menor de vinos de mesa. jj) Comercio al por menor de otras bebidas a base de uva. kk) Comercio al por menor de sidra y otras bebidas fermentadas. ll) Comercio al por menor de ron y otras bebidas destiladas de caña. mm) Comercio al por menor de bebidas destiladas de agave. nn) Comercio al por menor de bebidas alcohólicas no clasificadas en otra parte. oo) Venta de alcohol. · Para el caso de los comercializadores, la persona con la que se celebrará el contrato o convenio (el tercero) deberá estar inscrito y activo en el Padrón de Contribuyentes de Bebidas Alcohólicas en el RFC. · La autoridad validará, para efectos de los incisos a) al bb) de la presente ficha de trámite, la presentación del Anexo 3, información de los equipos de producción, destilación o envasamiento de la "Declaración Informativa Múltiple del IEPS", "MULTI-IEPS". · Estar inscrito y activo en el Padrón de Importadores, en el caso de que se importe alcohol y bebidas alcohólicas y se realicen actividades económicas establecidas en los incisos cc) al oo) de la presente ficha de trámite. · Tener registrados y en estatus de abierto los establecimientos que se utilicen para fabricar, producir, envasar o almacenar bebidas alcohólicas indicadas en los incisos a) al bb) de la presente ficha de trámite, cuando sean distintos al domicilio fiscal. · Para el caso de personas físicas, estas deben realizar actividades empresariales y profesionales, o estar inscritas en el Régimen Simplificado de Confianza. · Para el caso de contribuyentes que hayan causado baja del padrón en términos de la regla 5.2.23., fracción IX, la autoridad validará que se haya cumplido con la obligación señalada en la regla 5.2.24., salvo en los casos que los marbetes físicos y electrónicos se hubieran cancelado por autoridad de conformidad con el séptimo párrafo de la referida regla. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| En el Portal del SAT, con el número de folio que se encuentra en el Acuse de recepción. | No. |
| Resolución del trámite o servicio
|
| · La autoridad validará tu información, si es procedente la solicitud se realiza la inscripción en el Padrón de Contribuyentes de Bebidas Alcohólicas en el RFC y recibes Acuse de respuesta. · En caso contrario en el mencionado Acuse de respuesta se indica el motivo por el cual no procedió la solicitud. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Veinte días. | Diez días. | Diez días. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Concluido el trámite recibirás el acuse de respuesta. | Indefinida. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en | · Quejas y Denuncias SAT, desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias |
| ·diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| · En el caso de que proceda la inscripción al padrón, se asignará al contribuyente un número de identificación dentro del Padrón de Contribuyentes de Bebidas Alcohólicas en el RFC, así como en las declaraciones informativas que lo soliciten. · El cumplimiento de los requisitos para estar inscrito y activo en el Padrón de Contribuyentes de Bebidas Alcohólicas en el RFC, no exime del cumplimiento de las demás obligaciones que establezcan las disposiciones fiscales. · El representante legal que firma el formato RE-1, también está autorizado para recoger marbetes o precintos. · Cuando se incurra en alguna de las causales señaladas en la regla 5.2.23. y no se cumpla con los requisitos establecidos en la ficha 11/IEPS "Aclaración para subsanar o desvirtuar las causales previo a la baja en el Padrón de Contribuyentes de Bebidas Alcohólicas en el RFC" del presente Anexo, se procederá a la baja en el PCBA, la notificación correspondiente se hará a través de buzón tributario. · En caso de que requieras realizar el cambio de la modalidad de inscripción (productor, comercializador e importador) deberás presentar una nueva solicitud de inscripción en el padrón en términos de la presente ficha, siendo requisito indispensable cumplir con los documentos y condiciones establecidos en la misma. · En caso de que hayas presentado un cambio de domicilio o establecimiento en términos de las fichas de trámites 29/CFF "Aviso de apertura o cierre de establecimientos y en general cualquier lugar que se utilice para el desempeño de actividades" y 35/CFF "Aviso de cambio de domicilio fiscal a través del Portal del SAT, en la oficina del SAT o en la oficina virtual", deberás presentar una nueva solicitud de inscripción en el padrón en términos de la presente ficha, siendo requisito indispensable cumplir con los documentos y condiciones establecidos en la misma. · Cuando el contribuyente se ubique en algunos de los supuestos establecidos en la regla 5.2.23., fracciones III, IV, V, VI, VII, IX, XIII, XIV y XV, deberá presentar una nueva solicitud de inscripción en términos de la presente ficha, en caso de así requerirlo. · En caso de que el contribuyente se ubique en el supuesto establecido en la regla 5.2.23., fracción IX, deberá proporcionar, a través del Formato Electrónico de Marbetes y Precintos (FEMYP), la información relativa al uso de la totalidad de los marbetes físicos, precintos o marbetes electrónicos, que hayan perdido su vigencia en términos de la regla 5.2.24., previo a la presentación de una nueva solicitud de inscripción en términos de la presente ficha, salvo en los casos que los marbetes físicos y electrónicos se hubieran cancelado por autoridad de conformidad con el séptimo párrafo de la referida regla. · A efecto de que la autoridad fiscal esté en condiciones de resolver la solicitud de aclaración o servicio dentro de los plazos establecidos, esta deberá presentarse en los términos precisados en esta ficha de trámite. Sin embargo, cuando por error hayas presentado tu trámite o servicio, seleccionando una etiqueta diferente a la señalada en esta ficha para el caso de aclaración, el plazo para que la autoridad resuelva el trámite o servicio, comenzará a contar hasta que se haya asignado al área competente. No obstante, tu solicitud se tendrá por presentada en la fecha en que se haya recibido de conformidad con lo señalado en tu acuse de recepción. |
| Fundamento jurídico
|
| Artículos 27, 32-D, 49 Bis, 69 y 69-B, cuarto párrafo del CFF; 19 de la LIEPS; Reglas 2.1.36., 5.2.5., 5.2.9., 5.2.23., 5.2.24., 5.3.1. y 5.3.2. de la RMF. |
...
Impuesto sobre Automóviles Nuevos
...
Del Decreto por el que se otorgan estímulos fiscales para incentivar el uso de medios de pago electrónicos,
publicado en el DOF el 30 de septiembre de 2026.
| 1/DEC-3 Aviso para participar en el Sorteo "El Buen Fin" conforme al Decreto por el que se otorgan estímulos fiscales para
incentivar el uso de medios de pago electrónicos.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Aviso para que manifiestes la voluntad de participar con la entrega de premios en el Sorteo "El Buen Fin" y gozar del estímulo fiscal consistente en acreditar contra el ISR propio o el retenido a terceros de este impuesto, el importe que corresponda a la entrega de premios. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Entidades financieras y demás entidades a que se refiere el artículo Primero del Decreto por el que se otorgan estímulos fiscales para incentivar el uso de medios de pago electrónicos que pretendan participar con la entrega de premios en el Sorteo "El Buen Fin", a través de sus representantes legales. | A más tardar el 12 de noviembre de 2026. |
| ¿Dónde puedo presentarlo?
| En el Portal del SAT: www.sat.gob.mx |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Ingresa al portal del SAT en la liga del apartado ¿Dónde puedo presentarlo? 2. Da clic en, Trámites y servicios / Más trámites y servicios / Herramientas de cumplimiento / Sorteo "El Buen Fin" / Entidades financieras pagadoras de premios / Pasos a seguir / Ingresa al Aviso para participar con el pago de premios. 3. Registra en Mi portal, tu clave en el RFC y Contraseña, y elige Iniciar sesión. 4. Selecciona la opción de Servicios por Internet / Servicio o solicitudes / Solicitud y aparecerá en el formulario, el apartado de Descripción del Servicio, el cual se deberá llenar con base a lo siguiente: · Trámite: Selecciona la opción SORTEOS. · Dirigido a: SAT. · Asunto: Manifiesto la voluntad de participar con la entrega de premios en el Sorteo. · Descripción: Presento el aviso para manifestar la voluntad de participar con la entrega de premios en el Sorteo "El Buen Fin" y gozar del estímulo fiscal consistente en acreditar contra el ISR propio o el retenido a terceros de este impuesto, el importe que corresponda a la entrega de premios hasta agotarlo. Para tal motivo, adjunto al presente aviso la "Carta Compromiso de Transmisión de Información y Aceptación de las Condiciones del Sorteo El Buen Fin", que incluye la información de la Cámara de Compensación y/o Empresa Especializada que auxiliará para transmitir la información, consistente en el número de identificación o Financial Identification (FIID), números de BIN (Bank Identification Number) participantes, naturaleza (crédito o débito); y en su caso el número de identificación de la Base Única. 5. Anexa la "Carta Compromiso de Transmisión de Información y Aceptación de las Condiciones del Sorteo El Buen Fin", en archivo digital en formato PDF y comprimido (formato ZIP), en el apartado Adjuntar archivo y elige Cargar. 6. Oprime el botón Enviar, se genera el Acuse de recepción que contiene el folio del trámite con el que puedes dar seguimiento a tu aviso, imprímelo o guárdalo. 7. Revisa tu caso de servicio o solicitud en un plazo de tres días para verificar si se te solicitó información adicional, en caso de ser así, contarás con siete días para entregarla, si excedes ese plazo es necesario ingresar nuevamente tu aviso. |
| ¿Qué requisitos debo cumplir?
|
| Anexa en un archivo digital en formato PDF y comprimido (formato zip) la "Carta Compromiso de Transmisión de Información y Aceptación de las Condiciones del Sorteo El Buen Fin", contenida en el Anexo 1 con la manifestación e información que se señala en el numeral 4 del apartado ¿Qué tengo que hacer para realizar el trámite o servicio? |
| ¿Con qué condiciones debo cumplir?
|
| · Contar con Contraseña activa. · Te deberás sujetar a las bases, términos, condiciones de participación y requisitos del Sorteo que al efecto el SAT publique en su portal. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para emitir
la resolución de este trámite o servicio?
|
| En el Portal del SAT con el número de folio que se encuentra en el Acuse de recepción, en https://www.sat.gob.mx/portal/private/aplicacion/mi-portal Registra en Mi portal, tu clave en el RFC, Contraseña y elige Iniciar sesión. Selecciona la opción de Servicios por Internet / Servicio o solicitudes / Consulta e ingresa el número de folio que se le asignó a tu trámite. | No. |
| Resolución del trámite o servicio
|
| Si cumples con los requisitos y las condiciones, se tendrá por presentado el Aviso. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Siete días. | Tres días. | Siete días. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recepción y respuesta. | Anual. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-odenuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| A efecto de que la autoridad fiscal esté en condiciones de resolver la solicitud de aclaración o servicio dentro de los plazos establecidos, esta deberá presentarse en los términos precisados en esta ficha de trámite. Sin embargo, cuando por error hayas presentado tu trámite o servicio, seleccionando una etiqueta diferente a la señalada en esta ficha para el caso de aclaración, el plazo para que la autoridad resuelva el trámite o servicio, comenzará a contar hasta que se haya asignado al área competente. No obstante, tu solicitud se tendrá por presentada en la fecha en que se haya recibido de conformidad con lo señalado en tu acuse de recepción. |
| Fundamento jurídico
|
| Artículos 33-B del CFF; Primero, Segundo del DECRETO DOF 30/09/2026; Regla 11.4.9. de la RMF. |
| 3/DEC-3 Presentación del comprobante de pago a la Secretaría de Gobernación de aprovechamientos por premios no reclamados
conforme al Decreto por el que se otorgan estímulos fiscales para incentivar el uso de medios de pago electrónicos.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Entrega el comprobante del pago de aprovechamientos por los premios no reclamados. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Las entidades participantes del Sorteo "El Buen Fin". | A más tardar el 29 de enero del 2027. |
| ¿Dónde puedo presentarlo?
| En el Portal del SAT: www.sat.gob.mx |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Ingresa al portal del SAT en la liga del apartado ¿Dónde puedo presentarlo? 2. Da clic en Trámites y servicios / Más trámites y servicios / Herramientas de cumplimiento / Sorteo "El Buen Fin" / Premios no reclamados / Pasos a seguir / Ingresa al Aviso para presentar el comprobante de pago. 3. Registra en Mi portal, tu clave en el RFC, Contraseña y elige Iniciar sesión. 4. Selecciona la opción de Servicios por Internet / Servicio o solicitudes / Solicitud y aparecerá el formulario, en el apartado de Descripción del Servicio, el cual se deberá llenar con base a lo siguiente: Trámite: Selecciona la opción SORTEOS. Dirigido a: SAT. Asunto: Entrega del comprobante de pago de aprovechamientos por premios no reclamados. Descripción: Presento el comprobante de pago a la Secretaría de Gobernación de aprovechamientos por premios no reclamados conforme al Decreto por el que se otorgan estímulos fiscales para incentivar el uso de medios de pago electrónicos, manifestando lo siguiente: Para dar cumplimiento a lo señalado en la Regla 11.4.3. de la Resolución Miscelánea Fiscal vigente, se anexa al presente aviso la copia escaneada del pago de aprovechamientos por la cantidad de $___________, por concepto de premios que, por causas ajenas a mi representada, no pudieron ser entregados a los ganadores del Sorteo "El Buen Fin 2026". 5. Anexa el "Comprobante de pago a la Secretaría de Gobernación de aprovechamientos por premios no reclamados" en un archivo digital en formato PDF y comprimido (formato zip), en el apartado Adjuntar archivo y elige Cargar. 6. Oprime el botón Enviar, se genera el Acuse de recepción que contiene el folio del trámite con el que puedes dar seguimiento a tu aviso, imprímelo o guárdalo. 7. Revisa tu caso de servicio o solicitud en un plazo de tres días para verificar si se te solicitó información adicional, en caso de ser así, contarás con siete días para entregarla, si excedes ese plazo, es necesario ingresar nuevamente tu solicitud. |
| ¿Qué requisitos debo cumplir?
|
| Anexa en un archivo digital en formato PDF y comprimido (formato zip) el "Comprobante de pago de aprovechamientos por pagos no reclamados". |
| ¿Con qué condiciones debo cumplir?
|
| Contar con Contraseña activa. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| En el Portal del SAT con el número de folio que se encuentra en el Acuse de recepción, en https://www.sat.gob.mx/portal/private/aplicacion/mi-portal Registra en Mi portal, tu RFC, contraseña y elige Iniciar sesión. Selecciona la opción de Servicios por Internet / Servicio o solicitudes / Consulta e ingresa el número de folio que se le asignó a tu trámite. | No. |
| Resolución del trámite o servicio
|
| Si cumples con los requisitos, se tendrá por presentado el comprobante de pago de aprovechamientos. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Siete días. | Tres días. | Siete días. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recepción y respuesta. | Anual. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| A efecto de que la autoridad fiscal esté en condiciones de resolver la solicitud de aclaración o servicio dentro de los plazos establecidos, esta deberá presentarse en los términos precisados en esta ficha de trámite. Sin embargo, cuando por error hayas presentado tu trámite o servicio, seleccionando una etiqueta diferente a la señalada en esta ficha para el caso de aclaración, el plazo para que la autoridad resuelva el trámite o servicio, comenzará a contar hasta que se haya asignado al área competente. No obstante, tu solicitud se tendrá por presentada en la fecha en que se haya recibido de conformidad con lo señalado en tu acuse de recepción. |
| Fundamento jurídico
|
| Artículos 33-B del CFF; Primero, Segundo del DECRETO DOF 30/09/2026; 123 del RLFJS; Regla 11.4.3. de la RMF. |
| 4/DEC-3 Entrega de información que deben proporcionar las entidades participantes del Sorteo "El Buen Fin", auxiliadas de la
cámara de compensación y/o empresa especializada.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Presenta la información que debes entregar como entidad participante del Sorteo "El Buen Fin", a través de las cámaras de compensación y/o empresa especializada. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Las entidades participantes en el Sorteo "El Buen Fin" a través de las cámaras de compensación y/o empresa especializada. | A más tardar el 24 de noviembre de 2026. |
| ¿Dónde puedo presentarlo?
| En línea: En la herramienta electrónica SATCLOUD-Mixtli: https://mixtli.sat.gob.mx |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| En el Portal del SAT: A. Ser usuario de la herramienta SATCLOUD-Mixtli, para ello se requiere: Generación de las Cartas responsivas para accesar a la herramienta SATCLOUD-Mixtli: 1. Ingresa al Portal del SAT, elige: Trámites y servicios / Más trámites y servicios / Herramientas de cumplimiento / Sorteo "El Buen Fin" / Compras participantes. 2. Selecciona en documentos relacionados la Carta responsiva para el acceso a los sistemas informáticos del Servicio de Administración Tributaria para nuevos usuarios y/o la Carta responsiva para el acceso a SATCLOUD-Mixtli, llena la información solicitada, para crear un usuario SATCLOUD-Mixtli. 3. Entrega las cartas responsivas firmadas ante la Administración Central de Servicios Tributarios al Contribuyente (ACSTC), ubicada en Av. Hidalgo número 77, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México. En un horario de lunes a viernes de 08:30 a 14:30 hrs. 4. A partir de la fecha de recepción de las cartas responsivas el proceso de liberación del usuario SATCLOUD-Mixtli puede demorar hasta cinco días hábiles. B. Ya que eres usuario de la herramienta SATCLOUD-Mixtli, ingresa con tu e.firma y deberás proporcionar al SAT, la información de las operaciones de compras y los comercios participantes durante el periodo del "Buen Fin", utilizando el Instructivo para la generación del archivo .bak a que se refiere la ficha de trámite 4/DEC-3 Entrega de información que deben proporcionar las entidades participantes del Sorteo "El Buen Fin", auxiliadas de la cámara de compensación y/o empresa especializada, contenido en el Anexo 1. Las entidades participantes en la entrega de premios del Sorteo "El Buen Fin" podrán contar con el auxilio de las cámaras de compensación y/o empresa especializada, entregándoles la información concerniente a las operaciones de compra y los comercios participantes durante el periodo del "Buen Fin". para que estas la depositen en la herramienta "SATCLOUD-Mixtli". |
| ¿Qué requisitos debo cumplir?
|
| En el Portal del SAT: 1. Cartas responsivas para el acceso a la herramienta SATCLOUD-Mixtli, con copia de identificación oficial cualquiera de las señaladas en el Apartado I. Definiciones; punto 1.2. Identificaciones oficiales, comprobantes de domicilio e Instrumentos para acreditar la representación, inciso A) Identificación oficial, del presente Anexo, del responsable de la cuenta. 2. Generar dos archivos, uno con extensión .bak que contiene las operaciones de compra realizadas durante el periodo de "El Buen Fin" y otro con extensión .txt, para reportar las cifras de control, los cuales deberás depositar dentro de la Herramienta SATCLOUD-Mixtli utilizando el Instructivo para la generación del archivo .bak a que se refiere la ficha de trámite 4/DEC-3 Entrega de información que deben proporcionar las entidades participantes del Sorteo "El Buen Fin", auxiliadas de la cámara de compensación y/o empresa especializada, contenido en el Anexo 1. |
| ¿Con qué condiciones debo cumplir?
|
| Contar con el acceso a SATCLOUD-Mixtli y con e.firma. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Con la utilización de la herramienta SATCLOUD-Mixtli, soportada en Directrices de Operación en Materia de Seguridad de la Información. | No. |
| Resolución del trámite o servicio
|
| Si cumples con los requisitos, se tendrá por presentado el trámite. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Tres días. | No aplica. | No aplica. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Archivo de cifras de control recibidas por el SAT, que contienen las cifras de la información proporcionada por la cámara de compensación y empresa especializada. | Anual. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles | · Quejas y Denuncias SAT desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8 |
| Información adicional
|
| No aplica. |
| Fundamento jurídico
|
| Artículos 33-B del CFF; Primero, Segundo del DECRETO DOF 30/09/2026; Regla 11.4.6. de la RMF. |
| 5/DEC-3 Entrega de información que deben proporcionar las entidades participantes del Sorteo "El Buen Fin" auxiliadas de la
cámara de compensación y/o empresa especializada, respecto de los premios pagados por entidad federativa.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Proporciona la información relacionada con los pagos correspondientes a los premios entregados a los tarjetahabientes y comercios ganadores, por entidad federativa. |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Las entidades participantes en el Sorteo "El Buen Fin" a través de las cámaras de compensación y/o empresa especializada. | A más tardar el 15 de enero del 2027. |
| ¿Dónde puedo presentarlo?
| En línea: En la herramienta electrónica SATCLOUD-Mixtli: https://mixtli.sat.gob.mx |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| En el Portal del SAT: A. Ser usuario de la herramienta SATCLOUD-Mixtli, para ello se requiere: Generación de las Cartas responsiva para accesar a la herramienta SATCLOUD-Mixtli: 1. Ingresa al Portal del SAT, elige: Trámites y servicios / Más trámites y servicios / Herramientas de cumplimiento / Sorteo "El Buen Fin" / Premios pagados. 2. Selecciona en documentos relacionados la Carta responsiva para el acceso a los sistemas informáticos del Servicio de Administración Tributaria para nuevos usuarios y/o la Carta responsiva para el acceso a SATCLOUD-Mixtli, llena la información solicitada, para crear un usuario SATCLOUD-Mixtli. 3. Entrega las cartas responsivas firmadas ante la Administración Central de Servicios Tributarios al Contribuyente (ACSTC), ubicada en Av. Hidalgo número 77, Colonia Guerrero, Alcaldía Cuauhtémoc, C.P. 06300, Ciudad de México. En un horario de lunes a viernes de 08:30 a 14:30 hrs. 4. A partir de la fecha de recepción de las cartas responsivas el proceso de liberación del usuario SATCLOUD-Mixtli puede demorar hasta cinco días hábiles. B. Ya que eres usuario de la herramienta SATCLOUD-Mixtli, ingresa con tu e.firma y deberás proporcionar al SAT, la información de los pagos correspondientes a los premios entregados a los tarjetahabientes y comercios ganadores por entidad federativa, utilizando el Instructivo para la generación del archivo .txt a que se refiere la ficha de trámite 5/DEC-3 Entrega de información que deben proporcionar las entidades participantes del Sorteo "El Buen Fin" auxiliadas de la cámara de compensación y/o empresa especializada, respecto de los premios pagados por entidad federativa contenido en el Anexo 1. Las entidades participantes en la entrega de premios del Sorteo "El Buen Fin" podrán contar con el auxilio de las cámaras de compensación y/o empresa especializada, entregándoles la información concerniente a los premios entregados por entidad federativa, para que estas la depositen en la herramienta "SATCLOUD-Mixtli". |
| ¿Qué requisitos debo cumplir?
|
| En el Portal del SAT: 1. Carta responsiva para el acceso a la herramienta SATCLOUD-Mixtli, con copia de identificación oficial cualquiera de las señaladas en el Apartado I. Definiciones; punto 1.2. Identificaciones oficiales, comprobantes de domicilio e Instrumentos para acreditar la representación, inciso A) Identificación oficial, del presente Anexo, del responsable de la cuenta. 2. Generar dos archivos, con extensión .txt uno con la información del pago de premios y otro para reportar las cifras de control, los cuales deberás depositar dentro de la Herramienta SATCLOUD-Mixtli, utilizando el Instructivo para la generación del archivo .txt a que se refiere la ficha de trámite 5/DEC-3 Entrega de información que deben proporcionar las entidades participantes del Sorteo "El Buen Fin" auxiliadas de la cámara de compensación y/o empresa especializada, respecto de los premios pagados por entidad federativa, contenido en el Anexo 1. |
| ¿Con qué condiciones debo cumplir?
|
| Contar con el acceso a SATCLOUD-Mixtli y con e.firma. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación para
emitir la resolución de este trámite o servicio?
|
| Con la utilización de la herramienta SATCLOUD- Mixtli, soportada en Directrices de Operación en Materia de Seguridad de la Información. | No. |
| Resolución del trámite o servicio
|
| Si cumples con los requisitos, se tendrá por cumplido el trámite. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Tres días. | No aplica. | No aplica. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Archivo de cifras de control entregadas por el SAT, que contienen las cifras de la información proporcionada por la cámara de compensación y empresa especializada. | Anual. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/tramites/quejas-o-denuncias · MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| La información requerida en la presente ficha de trámite deberá presentarse con independencia de la información proporcionada conforme a la ficha de trámite 4/DEC-3 Entrega de información que deben proporcionar las entidades participantes del Sorteo "El Buen Fin", auxiliadas de la cámara de compensación y/o empresa especializada. |
| Fundamento jurídico
|
| Artículos 33-B del CFF; Primero, Segundo del DECRETO DOF 30/09/2026; Regla 11.4.7. de la RMF. |
| 6/DEC-3 Aviso de manifestación de participación de la cámara de compensación y empresa especializada para fungir como
intermediario de información entre las entidades participantes como pagadoras de premios y el SAT.
|
Trámite  Servicio  | Descripción del trámite o servicio
| Monto
|
| Aviso para que manifiestes tu voluntad de participar como intermediario de información y establecer contacto con las entidades participantes como pagadores de premios para el cumplimiento de las actividades relacionadas con el Sorteo "El Buen Fin". |  Gratuito |
 Pago de derechos Costo: |
| ¿Quién puede solicitar el trámite o servicio?
| ¿Cuándo se presenta?
|
| Cámaras de compensación y empresas especializadas que pretendan fungir como intermediarios de información entre las entidades participantes en el sorteo y el SAT. | A más tardar el 30 de octubre de 2026. |
| ¿Dónde puedo presentarlo?
| En el Portal del SAT: www.sat.gob.mx |
| INFORMACIÓN PARA REALIZAR EL TRÁMITE O SERVICIO
|
| ¿Qué tengo que hacer para realizar el trámite o servicio?
|
| 1. Ingresa al portal del SAT en la liga del apartado ¿Dónde puedo presentarlo? 2. Da clic en Trámites y servicios / Más trámites y servicios / Herramientas de cumplimiento / Sorteo "El Buen Fin" / Intermediarios para la entrega de información / Pasos a seguir / Ingresa al Aviso para ser intermediario. 3. Registra en Mi portal, tu clave en el RFC y Contraseña, y elige Iniciar sesión. 4. Selecciona la opción de Servicios por Internet / Servicio o solicitudes / Solicitud y aparecerá el formulario Descripción del Servicio el cual se debe llenar con base a lo siguiente: Trámite: selecciona la opción SORTEOS. Dirigido a: SAT. Asunto: Manifiesto la voluntad de participar como intermediario de información. Descripción: Manifiesto la voluntad de participar como cámara de compensación y/o empresa especializada responsable de la transmisión de la información de las entidades que represento en el proceso de El Sorteo "El Buen Fin" 2026, y establecer contacto con estas para el cumplimiento de las actividades relacionadas con el Sorteo. Se designa como enlace de la Cámara de compensación o empresa especializada a RFC, nombre completo, puesto y medios de contacto (correo electrónico y teléfono), que tiene el compromiso de garantizar la seguridad, integridad y confidencialidad de la información a transmitir en la herramienta SATCLOUD-Mixtli y dar cumplimiento a los requerimientos técnicos que el SAT establezca para tal efecto. Para tal motivo, adjunto al presente aviso la Autorización emitida por BANXICO para organizarse y operar como cámara de compensación como documento probatorio de la operación o el documento emitido por la CNBV que avala a la Empresa Especializada como participante en las redes de medios de disposición. 5. Anexa "Autorización emitida por BANXICO" o "Documento emitido por la CNBV" en un archivo digital en formato PDF comprimido (formato zip), en el apartado Adjuntar archivo y elige Cargar. 6. Oprime el botón Enviar, se genera el Acuse de recepción que contiene el folio del trámite con el que puedes dar seguimiento a tu aviso, imprímelo o guárdalo. 7. Revisa tu caso de servicio o solicitud en un plazo de tres días para verificar si se te solicitó información adicional, en caso de ser así, contarás con siete días para entregarla, si excedes ese plazo es necesario ingresar nuevamente tu solicitud. |
| ¿Qué requisitos debo cumplir?
|
| Adjuntar en un archivo digital en formato PDF y comprimido (formato zip) la "Autorización emitida por BANXICO" o "Documento emitido por la CNBV" referidos en el numeral 4 del apartado ¿Qué tengo que hacer para realizar el trámite o servicio? |
| ¿Con qué condiciones debo cumplir?
|
| · Contar con Contraseña activa. · Te deberás sujetar a las bases, términos, condiciones de participación y requisitos del Sorteo que al efecto el SAT publique en su portal. |
| SEGUIMIENTO Y RESOLUCIÓN DEL TRÁMITE O SERVICIO
|
| ¿Cómo puedo dar seguimiento al trámite o servicio?
| ¿El SAT llevará a cabo alguna inspección o verificación par a
emitir la resolución de este trámite o servicio?
|
| En el Portal del SAT con el número de folio que se encuentra en el Acuse de recepción, en https://www.sat.gob.mx/portal/private/aplicacion/mi-portal registra en Mi portal, tu clave en el RFC, Contraseña y elige Iniciar sesión. Selecciona la opción de Servicios por Internet / Servicio o solicitudes / Consulta e ingresa el número de folio que se le asignó a tu trámite. | No. |
| Resolución del trámite o servicio
|
| Si cumples con los requisitos y las condiciones, se tendrá por presentado el Aviso. |
| Plazo máximo para que el SAT resuelva
el trámite o servicio
| Plazo máximo para que el SAT solicite
información adicional
| Plazo máximo para cumplir con la
información solicitada
|
| Siete días. | Tres días. | Siete días. |
| ¿Qué documento obtengo al finalizar el trámite o servicio?
| ¿Cuál es la vigencia del trámite o servicio?
|
| Acuse de recepción y respuesta. | Anual. |
| CANALES DE ATENCIÓN
|
| Consultas y dudas
| Quejas y denuncias
|
| · MarcaSAT de lunes a viernes de 09:00 a 18:00 hrs., hora del centro de México, excepto días inhábiles, desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728. · Vía Chat: https://chat.sat.gob.mx, de lunes a viernes de 09:00 a 18:00 hrs., excepto días inhábiles. · Atención personal en las oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga: https://www.sat.gob.mx/portal/public/directorio Los días y horarios siguientes: lunes a jueves de 09:00 a 16:00 hrs. y viernes de 08:30 a 15:00 hrs., excepto días inhábiles. | · Quejas y Denuncias SAT desde cualquier parte del país 55 885 22 222 y para el exterior del país (+52) 55 885 22 222 (quejas y denuncias). · Correo electrónico: denuncias@sat.gob.mx · En el Portal del SAT: https://www.sat.gob.mx/portal/public/
tramites/quejas-o-denuncias
· MarcaSAT 55 627 22 728 opción 8. |
| Información adicional
|
| A efecto de que la autoridad fiscal esté en condiciones de resolver la solicitud de aclaración o servicio dentro de los plazos establecidos, esta deberá presentarse en los términos precisados en esta ficha de trámite. Sin embargo, cuando por error hayas presentado tu trámite o servicio, seleccionando una etiqueta diferente a la señalada en esta ficha para el caso de aclaración, el plazo para que la autoridad resuelva el trámite o servicio, comenzará a contar hasta que se haya asignado al área competente. No obstante, tu solicitud se tendrá por presentada en la fecha en que se haya recibido de conformidad con lo señalado en tu acuse de recepción. |
| Fundamento jurídico
|
| Artículos 33-B del CFF; Primero, Segundo del DECRETO DOF 30/09/2026; Regla 11.4.10. de la RMF. |
...
Atentamente.
Ciudad de México, a 27 de octubre de 2026.- En suplencia por ausencia del Jefe del Servicio de Administración Tributaria, con fundamento en el artículo 4, primer párrafo del Reglamento Interior del Servicio de Administración Tributaria, firma el Administrador General Jurídico, Lic. Ricardo Carrasco Varona.- Rúbrica.
SEGUNDA MODIFICACIÓN AL ANEXO 7 DE LA RESOLUCIÓN MISCELÁNEA FISCAL PARA 2026
Compilación de criterios normativos fiscales
...
Contenido
| A. Vigentes: |
| I. Criterios del CFF |
| 1/CFF/N a ... |
| 28/CFF/N 29/CFF/N Corrección de la situación fiscal. Aplicación de cantidades a favor en términos del artículo 23, párrafo sexto del CFF. |
| II. Criterios de la Ley del ISR |
| 1/ISR/N a ... 58/ISR/N |
| 59/ISR/IVA/N Plataformas digitales. Cumplimiento de obligaciones fiscales de personas físicas con actividades empresariales que presten servicios a través de Internet y de las plataformas tecnológicas, aplicaciones informáticas y similares. 60/ISR/N ... |
| III. a VI. ... |
| B. ... |
A. Vigentes
I. Criterios del CFF
...
29/CFF/N Corrección de la situación fiscal. Aplicación de cantidades a favor en términos del artículo 23, párrafo sexto del CFF.
El artículo 23, primer párrafo del CFF, establece una figura de extinción de las obligaciones sustantivas, consistente en que los contribuyentes únicamente podrán optar por compensar las cantidades que tengan a su favor contra las que estén obligados a pagar por adeudo propio, siempre que ambas deriven de un mismo impuesto, incluyendo sus accesorios.
Por su parte, el citado artículo 23, sexto párrafo, establece que los contribuyentes sujetos al ejercicio de facultades de comprobación a que se refiere el artículo 42, fracciones II y III del referido Código, podrán optar por corregir su situación fiscal a través de la aplicación de las cantidades que tengan derecho a recibir de las autoridades fiscales en términos del artículo 22 del CFF, contra las contribuciones omitidas y sus accesorios, lo anterior, siempre que las cantidades que se pretendan aplicar se hayan generado y declarado de manera previa a que el contribuyente presente la solicitud respectiva; siendo que el mencionado artículo 22, párrafo primero, indica que las autoridades fiscales devolverán a los contribuyentes las cantidades pagadas indebidamente y las que procedan conforme a las leyes fiscales, de tal forma que, el derecho a la devolución que consagra dicho precepto, puede derivar ya sea de la existencia de un pago de lo indebido, o bien, de un saldo a favor.
En ese sentido, la Segunda Sala de la Suprema Corte de Justicia de la Nación, en la jurisprudencia 2a./J. 45/2024 (11a.), publicada en la Gaceta del Semanario Judicial de la Federación, Libro 37, Mayo de 2024, Tomo III, página 2342, Undécima Época; resolvió que el artículo 23, párrafos sexto a décimo octavo del CFF, no establece un sistema de "compensación universal", sino que se guía con lo señalado para la figura de la compensación, por el párrafo primero de dicho artículo.
De la misma manera, el artículo 6, primer párrafo de la Ley del IVA, establece expresamente que cuando en la declaración de pago resulte saldo a favor, el contribuyente únicamente podrá acreditarlo contra el impuesto a su cargo que le corresponda en los meses siguientes hasta agotarlo o solicitar su devolución, siempre y cuando sea sobre el monto total.
Asimismo, el artículo 5, tercer párrafo de la Ley del IEPS, establece que cuando en la declaración de pago mensual resulte saldo a favor, el contribuyente únicamente podrá compensarlo contra el mismo impuesto a su cargo que le corresponda en los pagos mensuales siguientes hasta agotarlo. Para tal efecto, se consideran impuestos distintos cada uno de los gravámenes aplicables a las categorías de bienes y servicios a que se refieren los incisos de las fracciones I y II, del artículo 2, así como el impuesto establecido en el artículo 2-A de dicha Ley.
En esas consideraciones, conforme al artículo 23, sexto párrafo del CFF, los contribuyentes sujetos al ejercicio de facultades de comprobación a que se refiere el artículo 42, fracciones II y III del mismo Código, podrán optar por corregir su situación fiscal a través de la aplicación de las cantidades que tengan derecho a recibir de las autoridades fiscales por concepto de saldo a favor o pago de lo indebido, contra las contribuciones omitidas determinadas a su cargo con motivo del ejercicio de las facultades referidas, por adeudo propio y sus accesorios, siempre que correspondan a un mismo impuesto.
Asimismo, no es aplicable lo establecido en el artículo 23, sexto párrafo del CFF, tratándose de los saldos a favor del IVA y del IEPS, toda vez que para el tratamiento de dichos saldos se deberá estar a lo establecido en el artículo 6, primer párrafo de la Ley del IVA y el artículo 5, tercer párrafo de la Ley del IEPS, respectivamente.
II. Criterios de la Ley del ISR
...
59/ISR/IVA/N Plataformas digitales. Cumplimiento de obligaciones fiscales de personas físicas con actividades empresariales que presten servicios a través de Internet y de las plataformas tecnológicas, aplicaciones informáticas y similares.
El artículo 113-A de la Ley del ISR, establece que las personas físicas con actividades empresariales que enajenen bienes o presten servicios a través de Internet, mediante plataformas tecnológicas, aplicaciones informáticas y similares que presten los servicios a que se refiere el artículo 18-B, fracción II de la Ley del IVA, están obligadas al pago del ISR en términos del Título IV, Capítulo II, Sección III de la Ley del ISR, por los ingresos que generen a través de los citados medios.
Por otra parte, el artículo 18-K de la Ley del IVA, señala que deberán aplicar lo dispuesto en la referida Ley, las personas físicas y morales que realicen actividades sujetas al pago del IVA, por conducto de residentes en el extranjero sin establecimiento en México, que proporcionen los servicios de intermediación entre terceros que sean oferentes de servicios y los demandantes de los mismos, es decir, están obligados al pago del impuesto por las citadas actividades en los términos de la referida Ley.
Ahora bien, a través de la reforma a la Ley Federal del Trabajo, contenida en el "Decreto por el que se adicionan diversas disposiciones de la Ley Federal del Trabajo, en materia de Plataformas Digitales", publicado en el DOF el 24 de diciembre de 2024, se adicionó el Capítulo IX Bis, denominado "Trabajo en Plataformas Digitales" a dicha Ley, con la intención de reconocer y salvaguardar los derechos laborales y de seguridad social de las personas trabajadoras de las referidas plataformas, a efecto de que sean tratadas de manera equitativa respecto de otras personas que laboran conforme a los esquemas tradicionales.
En la exposición de motivos de la citada reforma a la legislación laboral, se tomó en consideración la naturaleza del trabajo que se realiza a través de las plataformas digitales, concibiéndose como una relación laboral diferente de los esquemas laborales más tradicionales, derivado de la dinámica y modalidad de su realización, la cual solo existirá durante el tiempo efectivamente laborado por la persona trabajadora, mismo que será definido por esta última, por lo que el trabajo que se realice en esta modalidad, será flexible y discontinuo. De modo que, si bien el legislador otorga el carácter de una relación laboral subordinada, por las particularidades del esquema de trabajo en plataformas digitales, no se configura una relación laboral tradicional.
En ese sentido, entendiendo las razones sociales de la reforma a la Ley Federal del Trabajo, se considera que en materia fiscal se debe atender a la naturaleza y elementos propios de la actividad económica que da origen a la generación del ingreso o contraprestación de las personas físicas que la realizan a través de dichas plataformas tecnológicas.
Así, en materia fiscal, conforme a lo establecido en el artículo 113-A de la Ley del ISR, quienes presten servicios a través de Internet mediante plataformas tecnológicas, aplicaciones informáticas y similares, realizan una actividad empresarial, al enajenar bienes o prestar un servicio personal independiente, por lo que, los ingresos o pagos recibidos por cualquier concepto que deriven de dicha actividad, como prestaciones o la participación de los trabajadores en las utilidades, entre otros, no podrían tener el tratamiento fiscal correspondiente a los ingresos que se reciban por la prestación de un servicio personal subordinado, a que se refiere el Título IV, Capítulo I de la Ley del ISR.
Asimismo, para efectos de lo establecido en los Capítulos I y III Bis de la Ley del IVA, los actos o actividades que realicen las personas físicas a través de plataformas tecnológicas y las contraprestaciones que por ellos reciban, tendrán el tratamiento fiscal que regulan los citados Capítulos, en razón de que no se modifica la naturaleza de los mismos.
En esas consideraciones, para efectos fiscales, las personas físicas que presten servicios a través de Internet, mediante plataformas tecnológicas, aplicaciones informáticas y similares, que sean consideradas personas trabajadoras de dichas plataformas con motivo de la entrada en vigor del "Decreto por el que se adicionan diversas disposiciones de la Ley Federal del Trabajo, en materia de Plataformas Digitales", así como las citadas plataformas tecnológicas, aplicaciones informáticas y similares, continuarán cumpliendo con sus obligaciones fiscales aplicando lo establecido en el Título IV, Capítulo II, Sección III de la Ley del ISR y en los Capítulos I y III Bis de la Ley del IVA, por los ingresos y contraprestaciones, así como por pagos recibidos por cualquier concepto, como prestaciones o la participación de los trabajadores en las utilidades, entre otros, que obtengan a través de los citados medios por la prestación de dichos servicios.
| Origen
| Primer antecedente
|
| Cuarta Resolución de Modificaciones a la RMF para 2025 | Publicada en el DOF el 09 de julio de 2025, Anexo 7, publicado en el DOF en la misma fecha de la Modificación. |
...
III. a VI. ...
B. ...
Atentamente.
Ciudad de México, a 27 de octubre de 2026.- En suplencia por ausencia del Jefe del Servicio de Administración Tributaria, con fundamento en el artículo 4, primer párrafo del Reglamento Interior del Servicio de Administración Tributaria, firma el Administrador General Jurídico, Lic. Ricardo Carrasco Varona.- Rúbrica.
PRIMERA MODIFICACIÓN AL ANEXO 11 DE LA RESOLUCIÓN MISCELÁNEA FISCAL PARA 2026
Catálogos de claves y marcas de tabacos labrados, otros productos que contengan nicotina y bebidas alcohólicas
Para los efectos de las reglas 1.4., fracción XI y 5.2.27., se dan a conocer las claves y marcas de tabacos labrados, otros productos que contengan nicotina y bebidas alcohólicas.
| Contenido
A. ... B. Catálogos de claves de nombres genéricos de bebidas alcohólicas y marcas de tabacos labrados y otros productos que contengan nicotina. C. a F. ... |
| B. Catálogos de claves de nombres genéricos de bebidas alcohólicas y marcas de tabacos labrados y otros productos que contengan nicotina. |
| Claves de nombres genéricos de bebidas alcohólicas:
|
001 a 047 ...
| Claves de marcas de tabacos labrados y otros productos que contengan nicotina:
|
| a) Catálogos de claves y marcas de tabacos labrados y otros productos que contengan nicotina vigentes |
| 1. British American Tobacco México, S.A. de C.V. R.F.C. BAT910607F43 |
CLAVES MARCAS
... ...
001265 Pall Mall Select Oslo 20s
001266 Pall Mall Select Nara 20s
001267 Pall Mall Select Maui 20s
001268 Pall Mall Select Athens 20s
001269 Montana Clásicos 14s
001270 Montana Clásicos 20s
001271 Montana Clásicos 25s
001272 Boots Clásicos 14s
001273 Boots Clásicos 20s
001274 Boots Clásicos 25s
001275 Pall Mall Amalfi 20s
001276 Pall Mall Iceland 14s
001277 Pall Mall Honolulu 14s
001278 Lucky Strike Core Red 20s
001279 Lucky Strike Insolit 20s
001280 Lucky Strike Winter Storm 20s
001281 Lucky Strike Splash 20s
001282 Pall Mall Osaka 14s
001283 Pall Mall Alaska 25s
001284 Pall Mall Osaka 25s
001285 Pall Mall Honolulu 25s
001286 Pall Mall Chicago 25s
001287 Pall Mall Chicago 20s
001288 Pall Mall Chicago 14s
001289 Lucky Strike Core Red 25s
001290 Lucky Strike Twist 20s
| 20. Importadora y Exportadora de Puros y Tabacos, S.A. de C.V. R.F.C. IEP911010UG5 |
CLAVES MARCAS
... ...
| 32. Philip Morris México Productos y Servicios, S. de R.L. de C.V. R.F.C. SCP970811NE6 |
CLAVES MARCAS
... ...
032281 Marlboro Gold KS RCB 20
... ...
032293 Marlboro Red 3.5 KS Bob 25
... ...
032302 Marlboro Urban Shuffle Party MNT 100 Box 20
... ...
032331 Marlboro Crafted (Gold) KS Bob 25
032332 Marlboro Gold (3.5) KS Bob 25
032333 Marlboro C3IM MNT 100 Box 14
032334 Marlboro CBM MNT 100 Box 14
032335 Marlboro CS4 MNT 100 Box 14
032336 Marlboro Crafted Ruby Mix MNT 100 Box 14
032337 L&M First Cut Red KS Bob 25
032338 Marlboro Crafted Polarmix 100 Box 20 F2
032339 Marlboro Gold KS Box 18
032340 Marlboro Red KS Box 18
032341 Marlboro Gold KS Sof 18
032342 Marlboro Red KS Sof 18
032343 Marlboro Crafted(Gold) 100 Bob 25 F2F
032344 Marlboro Crafted 3 Red 100 Bob 25 F2F
032345 Marlboro Gold (3.5) 100 Bob 25 R2F
032346 Marlboro Red 3.5 100 Bob 25 R2F
032347 Marlboro Vsta Summerfusi 100 Bob 25 F2N
032348 Marlboro Vsta Blossommis 100 Bob 25 F2N
032349 Marlboro Vsta Gardenfusi 100 Bob 25 F2N
... ...
332039 Terea Deep Mint Pearl MNT S50 PRI 20 SLI
332040 Terea RRP MNT S50 PRI 20 SLI
332041 Terea Black Blueberry MNT S50 PRI 20 SLI
332042 Terea Waterm19 MNT S50 PRI 20 SLI
332043 Terea Blueberry Pearl MNT S50 PRI 20 SLI
332044 Terea Grape Pearl MNT S50 PRI 20 SLI
332045 Terea Dark Red S50 PRI 20 SLI
332046 Terea Bronze Rich S50 PRI 20 SLI
332047 Terea Sienna Rich S50 PRI 20 SLI
332048 Terea Amber Regular S50 PRI 20 SLI
332049 Terea Russet Rich S50 PRI 20 SLI
532001 ZYN Cool Mint 3MG CAN
532002 ZYN Citrus 3MG CAN
532003 ZYN Black Cherry 3MG CAN
532004 ZYN Coffee 3MG CAN
532005 ZYN Spearmint 3MG CAN
532006 ZYN Spearmint 1.5MG CAN
532007 ZYN Citrus 6MG CAN
532008 ZYN Cool Mint 6MG CAN
532009 ZYN Black Cherry 6MG CAN
532010 ZYN Coffee 6MG CAN
532011 ZYN Spearmint 6MG CAN
532012 ZYN Black Cherry 1.5MG CAN
532013 ZYN Cool Mint 1.5MG CAN
532014 ZYN Peach 6MG CAN
532015 ZYN Peach 3MG CAN
532016 ZYN APPLE MINT 6MG CAN
532017 ZYN APPLE MINT 3MG CAN
| 43. Japan Tobacco International México, S. de R.L. de C.V. R.F.C. JTI0711305X0 |
CLAVES MARCAS
... ...
| 44. Montepaz México, S.A. de C.V. R.F.C. MME090512TS7 |
CLAVES MARCAS
... ...
| 63. Cantobacco, S.A. de C.V. R.F.C. CAN1403135W0 |
CLAVES MARCAS
... ...
| 66. Sijara International Manufacturing, S.A. de C.V. R.F.C. SIM170626T10 |
CLAVES MARCAS
... ...
066036 Senator Full Flavor KSB 20
066037 Senator Xtreme Ice White KSB 20
066038 Senator Xtreme Ice Black KSB 20
066039 Black Jack KSB 20
066040 Rio Amazonia Pop Continental KSB 20
066041 Rio Amazonia Pop Tropical ICE KSB 20
066042 Showtime Double Acapulco Fresh KSB 20
066043 Showtime Double Baja Fest KSB 20
066044 Showtime Double Mérida Gold KSB 20
066045 Showtime Double Tulum Vibes KSB 20
| 71. Hikuri Imports, S.A. de C.V. R.F.C. HIM120619CF5 |
CLAVES MARCAS
... ...
| 73. Distribuidora y Comercializadora Platinium, S.A. de C.V. R.F.C. DCP2008247D9 |
CLAVES MARCAS
... ...
073035 Platinum Seven 7 Watermelon Mint KS
073036 Platinum Seven 7 Mango Mint KS
073037 Platinum Seven 7 Blueberry Mint KS
073038 Platinum Seven 7 Ice Blast KS
073039 Platinum Seven 7 Cherry Queen
073040 Platinum Seven 7 Grape Queen
073041 Platinum Seven 7 Vainilla Queen
073042 Platinum Seven 7 Chocolate Queen
073043 Platinum Seven 7 Double Apple Queen
| 76. Transformadora El Sardinero, S.A. de C.V. R.F.C. PPR140828RC8 |
CLAVES MARCAS
... ...
| 79. British American Tobacco Mexico Comercial S.A. de C.V. R.F.C. BAT030325CE9 |
CLAVES MARCAS
579001 Velo Cherry Ice 6MG 15s
579002 Velo Green Spearmint 4MG 15s
579003 Velo Green Spearmint 6MG 15s
579004 Velo Green Spearmint 8MG 20s
579005 Velo Polar Peppermint 4MG 15s
579006 Velo Polar Peppermint 6MG 15s
579007 Velo Polar Peppermint 8MG 20s
579008 Velo Purple Grape 6MG 15s
579009 Velo Strawberry Ice 4MG 15s
579010 Velo Strawberry Ice 6MG 15s
579011 Velo Strawberry Ice 8MG 20s
579012 Velo Sweet Papaya 8MG 20s
579013 Velo Tropical Mango 4MG 15s
579014 Velo Tropical Mango 6MG 15s
579015 Velo Tropical Mango 8MG 20s
579016 Velo Watermelon Ice 6MG 15s
579017 Velo Green Spearmint 8 MG 15S
579018 Velo Tropical Mango 8MG 15S
579019 Velo Strawberry Ice 8MG 15S
579020 Velo Polar Peppermint 8MG 15S
579021 Velo Mango Ice 4MG 15S
579022 Velo Mango Flame 10 MG 15S
579023 Velo Peppermint Storm 10.9MG 15S
579024 Velo Peach Ice 8MG 15S
579025 Velo Purple Grape 8MG 15S
579026 Velo Spicy Papaya 6MG 15S
579027 Velo Spicy Papaya 8MG 15S
| 80. PIJAMAS EXCLUSIVAS IMPORT EXPORT, S. DE R.L. DE C.V. R.F.C. PEI140428IE4 |
CLAVES MARCAS
080001 Willies
080002 One Price
...
...
...
...
| b) Catálogos de claves y marcas de tabacos labrados y otros productos que contengan nicotina no vigentes |
| 1. British American Tobacco México, S.A. de C.V. R.F.C. BAT910607F43 |
CLAVES MARCAS
... ...
| 6. Nueva Matacapan Tabacos, S.A. de C.V. R.F.C. NMT920818519 |
CLAVES MARCAS
... ...
| 8. Puros Santa Clara, S.A. de C.V. R.F.C. PSC9607267W5 |
CLAVES MARCAS
... ...
| 9. Lieb Internacional, S.A. de C.V. R.F.C. LIN910603L62 |
CLAVES MARCAS
... ...
| 20. Importadora y Exportadora de Puros y Tabacos, S.A. de C.V. R.F.C. IEP911010UG5 |
CLAVES MARCAS
220002 Cabañas
220024 San Luis Rey
220029 Minis
220030 Club
220031 Puritos
220033 Belinda
220034 Troya
220035 Edmundo Dantes
220036 Statos de Luxe
220038 La Corona
220039 Popular
| 30. Comercial Targa, S.A. de C.V. R.F.C. CTA840526JN5 |
CLAVES MARCAS
... ...
| 32. Philip Morris México Productos y Servicios, S. de R.L. de C.V. R.F.C. SCP970811NE6 |
CLAVES MARCAS
... ...
032230 Chesterfield Original (4.0) KS Box 15
... ...
032246 Marlboro Seleccion Artesanal KS RCB 14
... ...
032250 Chesterfield Original (4.0) KS LPE Box 15
... ...
032264 Chesterfield Original (4.0) KS Bob 25 STD | Art
032269 Benson and Hedges Lux Sapphire Box 20
032271 Benson and Hedges Lux Quartz Box 20
032272 Benson and Hedges Lux Jade Box 20
... ...
032307 Delicados KS Box 20
032310 Delicados con Filtro KS Box 20
032311 L&M First Cut Red KS Box 20
032312 Delicados con Filtro KS Bob 25
032326 Faros Faritos KS Box 15
032327 Baronet KS Box 15
... ...
332001 Heets S50 PRI 20 SLI Amber Selectión
332002 Heets S50 PRI 20 SLI Turquoise Selection
332003 Heets S50 PRI 20 SLI Yellow Selection
332004 Heets S50 PRI 20 SLI Sienna Selection
332005 Heets S50 PRI 20 SLI Blue Selection
332006 Heets S50 PRI 20 SLI Purple Wave Selection
332007 Heets S50 PRI 20 SLI Bronze Selection
332008 Heets Green Zing (1.2) S50 PRI 20 SLI
332009 Heets S50 PRI 20 SLI Russet Selection
332017 Heets MNT S50 PRI 20 SLI
332018 Heets Summer Wave MNT S50 PRI 20 SLI
... ...
| 35. Gestión Internacional de México, S. de R.L. de C.V. R.F.C. GIM030523KV7 |
CLAVES MARCAS
... ...
| 38. Tabacos Industriales, S.A. R.F.C. TIN660816F70 |
CLAVES MARCAS
... ...
| 42. Tabacos Magnos, S.A. de C.V. R.F.C. TMA090904PN3 |
CLAVES MARCAS
... ...
| 43. Japan Tobacco International México, S. de R.L. de C.V. R.F.C. JTI0711305X0 |
CLAVES MARCAS
... ...
043051 Camel Yellow KS 20
043052 Camel Original KS 20
043053 Camel Original KS 25
043054 Camel Original Switch 100s 20
043055 Camel Activa Max Double 100s 20
043056 Camel Tropical Brew 100s 20
043057 Winston Oasis Fresh Mix 100s 20
043058 Winston Classic KS 25
043059 Winston Red KS 25
043060 Winston Red KS 20
043061 Winston Blue KS 20
| 45. Burley & Virginia Tabaco Company, S.A. de C.V. R.F.C. BAV090610GR5 |
CLAVES MARCAS
... ...
| 46. Tabacos Dominicanos, S.A. de C.V. R.F.C. TDO061020QJ1 |
CLAVES MARCAS
... ...
| 47. LWGN Comercio Internacional, S.A. de C.V. R.F.C. LCI1206292E2 |
CLAVES MARCAS
... ...
| 51. MEX-KO de Sinaloa, S.A. de C.V. R.F.C. MSI1302237D6 |
CLAVES MARCAS
... ...
| 52. Importer of Premium Cigarretes, S.A. de C.V. R.F.C. IPC1302134G1 |
CLAVES MARCAS
... ...
| 53. Braxico Manufacturing, S.A. de C.V. R.F.C. BMA101208LHA |
CLAVES MARCAS
... ...
| 55. Jihe Overseas, S.A. de C.V. R.F.C. JOV1411077E6 |
CLAVES MARCAS
... ...
| 56. Importadora Gaadso, S.A. de C.V. R.F.C. IGA170616A35 |
CLAVES MARCAS
... ...
| 57. US Tobacco de México, S.A. de C.V. R.F.C. UTM110712GD2 |
CLAVES MARCAS
... ...
| 58. Rolo International Tobacco, S.A. de C.V. R.F.C. RIT170810ES7 |
CLAVES MARCAS
... ...
| 59. Cimoga Integral, S.A. de C.V. R.F.C. CIN180428JT0 |
CLAVES MARCAS
... ...
| 60. Amaris Tobacco, S.A. de C.V. R.F.C. ATO970124EA7 |
CLAVES MARCAS
... ...
| 61. Grupo Geoestratégico Kormex, S.A. de C.V. R.F.C. GGK190626E52 |
CLAVES MARCAS
... ...
| 62. Importadora Cuesta Rey, S.A de C.V. R.F.C. ICR130508B30 |
CLAVES MARCAS
... ...
| 63. Cantobacco, S.A. de C.V. R.F.C. CAN1403135W0 |
CLAVES MARCAS
... ...
| 64. Vitolas del Caribe, S.A. de C.V. R.F.C. VCA120419GJ3 |
CLAVES MARCAS
... ...
| 65. Proyecto MVM, S.A. de C.V. R.F.C. PMV130218LK0 |
CLAVES MARCAS
... ...
| 67. Codex Importer Tobacco, S.A. de C.V. R.F.C. CIT160219U48 |
CLAVES MARCAS
... ...
| 68. Sikar Global Distribution Experts, S. de R.L. de C.V. R.F.C. SGD2001295NA |
CLAVES MARCAS
... ...
| 69. Distribuidora y Tabacalera Garless, S. de R.L. de C.V. R.F.C. DTG2004068R3 |
CLAVES MARCAS
... ...
| 70. Tabappar, S.P.R. de R.L. R.F.C. TAB051027637 |
CLAVES MARCAS
... ...
| 71. Hikuri Imports, S.A. de C.V. R.F.C. HIM120619CF5 |
CLAVES MARCAS
... ...
071019 M1 Rojo 20's
071020 M1 Azul 20's
071021 M1 Verde 20's
... ...
| 72. Vitolas del Mundo, S.A. de C.V. R.F.C. VMU191004IX7 |
CLAVES MARCAS
... ...
| 73. Distribuidora y Comercializadora Platinium, S.A. de C.V. R.F.C. DCP2008247D9 |
CLAVES MARCAS
073011 Attimo Full Flavor KS
073012 Attimo Ultra Lights KS
073013 Attimo Blue KS
073014 Royal Ascot Full Flavor KS
073015 Royal Ascot Blue KS
073016 Royal Ascot Menthol KS
073017 Canal Full Flavor KS
073018 Canal Blue KS
073019 Canal Menthol KS
073022 Tradicional Red Full Flavor KS
073023 Tradicional Menthol KS
073024 Tradicional Blue KS
073025 Tradicional Red Full Flavor 100's
073026 Tradicional Blue 100's
073027 Tradicional Menthol 100's
073028 Tradicional Capsula 100's
073029 Tradicional Doble Capsula 100's
073032 Canal Royal Red KS
073033 Canal Reserve KS
073034 Canal American Blend KS
| 74. Tabaco Orgánico Mexicano, S.A.P.I. de C.V. R.F.C. TOM200318FS6 |
CLAVES MARCAS
... ...
| 75. RC Bestech de México, S. de R.L. de C.V. R.F.C. RBM140502KXA |
CLAVES MARCAS
075001 Laredo Swiss Blend Rojos KSB 20
075002 Laredo Swiss Blend Azules Pop Tropical Ice KSB 20
075003 Laredo Swiss Blend Verdes KSB 20
075004 Laredo Swiss Blend Dorados Pop Sumberry KSB 20
075005 Económicos Uniq Virginia Blend Blancos KSB 20
075006 Studio 54 Rojo KSB 20
075007 Studio 54 Azules Pop Tropical Ice KSB 20
075008 Studio 54 Negro Pop Sumberry KSB 20
075009 Península Rojos KSB 20
075011 Senator Xtreme Ice Black 100 SB 20
075012 Senator Xtreme Ice White 100 SB 20
075013 Senator Rojos 100 SB 20
| 76. Transformadora El Sardinero, S.A. de C.V. R.F.C. PPR140828RC8 |
CLAVES MARCAS
... ...
| 77. Yaqui Tribe Company, S.A.S. de C.V. R.F.C. YTR220624IRA |
CLAVES MARCAS
... ...
| 78. Cigatausamex, S.A. de C.V. R.F.C. CIG210527NL0 |
CLAVES MARCAS
... ...
C. a F. ...
Atentamente.
Ciudad de México, a 27 de octubre de 2026.- En suplencia por ausencia del Jefe del Servicio de Administración Tributaria, con fundamento en el artículo 4, primer párrafo del Reglamento Interior del Servicio de Administración Tributaria, firma el Administrador General Jurídico, Lic. Ricardo Carrasco Varona.- Rúbrica.
SEGUNDA MODIFICACIÓN AL ANEXO 14 DE LA RESOLUCIÓN MISCELÁNEA FISCAL PARA 2026
Listado de donatarias autorizadas
...
La información incluida en el presente listado es parte integrante del Anexo 14 publicado en el Diario Oficial de la Federación de 09 de enero y 17 de julio de 2026 y comprende la información generada desde el 12 de mayo al 25 de septiembre de 2026.
CONTENIDO
Listado de organizaciones civiles y fideicomisos autorizados para recibir donativos deducibles del ISR
1. Autorizaciones.
A. Organizaciones civiles y fideicomisos asistenciales.
B. Organizaciones civiles y fideicomisos educativos.
C. ...
D. Organizaciones civiles y fideicomisos culturales.
E. Organizaciones civiles y fideicomisos becantes.
F. Organizaciones civiles y fideicomisos ecológicos.
G. ...
H. Organizaciones civiles y fideicomisos de apoyo económico de donatarias autorizadas.
I. Organizaciones civiles y fideicomisos para obras o servicios públicos.
J. ...
K. ...
L. Organizaciones civiles y fideicomisos de desarrollo social.
2. Autorizaciones para recibir donativos del Extranjero.
M. Organizaciones civiles y fideicomisos autorizados para recibir donativos deducibles en los términos del Convenio para Evitar la Doble Imposición e Impedir la Evasión Fiscal en Materia de Impuesto sobre la Renta, suscrito por el Gobierno de los Estados Unidos Mexicanos y el Gobierno de los Estados Unidos de América.
3. ...
4. Actualizaciones.
4.1. Cambios de Rubro.
4.2. ...
5. Revocaciones derivadas del procedimiento previsto en el artículo 82 Quáter de la Ley del ISR.
6. Cancelaciones solicitadas conforme al artículo 82, fracción V de la Ley del ISR.
7. ...
8. Organizaciones autorizadas que presentaron Aviso de Suspensión de actividades ante el RFC.
9. Organizaciones que presentaron Aviso de Escisión, liquidación o cese total de operaciones conforme a la regla 3.10.1.4., fracción IV de la Resolución Miscelánea Fiscal.
10. ...
11. ...
12. Cumplimiento de Sentencias, Recursos de Revocación y Medidas Cautelares.
1. Autorizaciones.
A. Organizaciones civiles y fideicomisos asistenciales (artículo 79, fracción VI de la Ley del ISR)
| RFC
| Denominación Social
|
| ... | |
| ACU100621QJ0 | Aglow de Cuauhtémoc I.A.P. |
| AEG150203QM9 | Agrupación Ernesto Gómez Vargas A.C. |
| YCO181203BS7 | Al Pi Darko A.C. |
| AMA1805181S0 | Amamigo A.C. |
| AMC251030NV1 | Asociación Mexicana de Cirujanos Ortopedistas Pediatras para el Altruismo A.C. |
| CMI230125539 | Cambiando Miradas A.C. |
| CCA160927ML8 | Camila Casa de Atención Médica Infantil A.C. |
| CAZ210729EL5 | Cáritas Azcapotzalco A.C. |
| CHN850613S8A | Casa Hogar Nuevo Sol A.C. |
| CAS190914LV1 | Centro de Asistencia Social Renase A.C. |
| CAP230920FR8 | Centro de Atención Psicológica e Inclusión Social CAPIS A.C. |
| CNN050112298 | Centro de Neurodiagnóstico y Neuro Terapia I.A.P. |
| CIA2106185U1 | Centro Infantil para la Alimentación en Yucatán A.C. |
| CLI210209T93 | Centro Lijjs A.C. |
| CIJ731003QK3 | Centros de Integración Juvenil A.C. |
| CCI080312GL0 | Construyendo Comunidades Integrales A.C. |
| MDA130926A3A | De la Mano con Danny A.C. |
| DBS1301246M2 | Don Bosco Sobre Ruedas A.C. |
| CMA240730J45 | El Corazón del Maestro A.C. |
| ECC2103292Z9 | Equinos Contigo Cancún A.C. |
| EBA160919281 | Escuela Buenos Aires A.C. |
| EAG221213CK2 | Especialistas en Adicciones Guerreros de Libertad A y S A.C. |
| FCL170316BC5 | Fuera del Clóset A.C. |
| FAA24080112A | Fundación Amor y Asistencia Consciente A.C. |
| FLA250815UM5 | Fundación Labi A.C. |
| FAI1709117L2 | Fundación para la Atención e Inclusión del Adulto Mayor A.C. |
| GER220421963 | Gereom A.C. |
| HCT081015FA9 | Hogares Calasanz de Tijuana (HOCATI) A.C. |
| JSM240517CM0 | Juntos Somos Mas 2013 A.C. |
| MUC150818IK7 | Mujeres Unidas Contra el Cáncer de Mama MUCCAM A.C. |
| NME0904249S7 | Necahual México A.C. |
| NSF231106MR3 | Nutrición Sin Fronteras A.C. |
| PAP850312DZ2 | Patronato Pro-Asistencia Pública de Veracruz A.C. |
| RAN890510I90 | Refugio para Ancianos A.C. |
| UAT140502R55 | Unidos por Amor a Ti Cuauhtémoc A.C. |
| VAG000823PS1 | VIFAC Aguascalientes A.C. |
| VPI070306HK9 | Vivir.- Participación, Incidencia y Transparencia A.C. |
| YNC991019MN8 | Yolia Niñas de la Calle A.C. |
B. Organizaciones civiles y fideicomisos educativos (artículo 79, fracción X de la Ley del ISR)
| RFC
| Denominación Social
|
| ... | |
| ACI690328FK4 | Asociación Cultural Ixtaltepec A.C. |
| CEI9807179TA | Centro Educativo Integral Campus Orizaba S.C. |
| EVQ921211NB9 | Escuela Vasco de Quiroga de Galeana Michoacán A.C. |
| FID060208EH9 | Fundación Integral para el Desarrollo Social I.A.P. |
| SSE061108V67 | Servicio Social y Educación Integral A.C. |
C. ...
D. Organizaciones civiles y fideicomisos culturales (artículo 79, fracción XII de la Ley del ISR)
| RFC
| Denominación Social
|
| ... | |
| ACA241025F2A | Arellano Chávez por las Artes A.C. |
| IHI220411KU1 | Icoos Hicoiit A.C. |
| TLU2501316X0 | Toda Luciérnaga A.C. |
| VAM250814IA1 | Vida y Arte para México A.C. |
E. Organizaciones civiles y fideicomisos becantes (artículos 79, fracción XVII y 83 de la Ley del ISR)
| RFC
| Denominación Social
|
| ... | |
| FIM2502248G1 | Fundación Innova México A.C. |
| UTR2402081Y9 | Utopía Sociedad Transformadora A.C. |
F. Organizaciones civiles y fideicomisos ecológicos (artículo 79, fracción XIX de la Ley del ISR)
| RFC
| Denominación Social
|
| ... | |
| ASE171204A92 | Asociación Social y Ecológica Yum Kaax A.C. |
G. ...
H. Organizaciones civiles y fideicomisos de apoyo económico de donatarias autorizadas (artículo 82, penúltimo párrafo de la Ley del ISR)
| RFC
| Denominación Social
|
| ... | |
| FCT240904GL6 | Fundación Chopo por tu Salud A.C. |
| QMA1212203Q1 | Queremos Mexicanos Activos A.C. |
I. Organizaciones civiles y fideicomisos para obras o servicios públicos (artículo 36, segundo párrafo del Reglamento de la Ley del ISR)
| RFC
| Denominación Social
|
| ... | |
| CSM230421514 | Centro de Salud Mental el Bunker A.C. |
| PGS250107UE2 | Patronato Gestión Social A.C. |
| SHU220531MR9 | Super Huellitas A.C. |
J. ...
K. ...
L. Organizaciones civiles y fideicomisos de desarrollo social (artículo 79, fracción XXV de la Ley del ISR)
| RFC
| Denominación Social
|
| ... | |
| AME141015MHA | Alfombristas Mexicanos A.C. |
| AEM820707A54 | Ateneo Español de México A.C. |
| CMR160119445 | Colectiva de Mujeres Rosa Luxemburgo A.C. |
| COJ0502118Z7 | Cuenca de los Ojos A.C. |
| EGC960607DHA | Equidad de Género Ciudadanía Trabajo y Familia A.C. |
| FSG210723FU5 | Fundación Salvatierra Garcia A.C. |
| FTS250805E97 | Fundación Te Soñé A.C. |
| IIP250206IW6 | Investigación e Incidencia para la Paz - Instituto Ria A.C. |
2. Autorizaciones para recibir donativos del Extranjero.
M. Organizaciones civiles y fideicomisos autorizados para recibir donativos deducibles en los términos del Convenio para Evitar la Doble Imposición e Impedir la Evasión Fiscal en Materia de Impuesto sobre la Renta, suscrito por el Gobierno de los Estados Unidos Mexicanos y el Gobierno de los Estados Unidos de América (artículo 82 de la Ley del ISR vigente y regla 3.10.1.7. de la RMF).
| RFC
| Denominación Social
| Objeto
|
| ... | | |
| ACU100621QJ0 | Aglow de Cuauhtémoc I.A.P. | Asistencial
|
| AEG150203QM9 | Agrupación Ernesto Gómez Vargas A.C. | Asistencial
|
| YCO181203BS7 | Al Pi Darko A.C. | Asistencial
|
| AMA1805181S0 | Amamigo A.C. | Asistencial
|
| ACA241025F2A | Arellano Chávez por las Artes A.C. | Cultural
|
| AGC9006159I9 | Asociación Gilberto de Cancún A.C. | Asistencial
|
| AMC251030NV1 | Asociación Mexicana de Cirujanos Ortopedistas Pediatras para el Altruismo A.C. | Asistencial
|
| ASE171204A92 | Asociación Social y Ecológica Yum Kaax A.C. | Ecológica
|
| CMI230125539 | Cambiando Miradas A.C. | Asistencial
|
| CCA160927ML8 | Camila Casa de Atención Médica Infantil A.C. | Asistencial
|
| CAZ210729EL5 | Cáritas Azcapotzalco A.C. | Asistencial
|
| CPT120816S91 | Casa del Parque Tlalpan A.C. | Asistencial
|
| CHN850613S8A | Casa Hogar Nuevo Sol A.C. | Asistencial
|
| CAP230920FR8 | Centro de Atención Psicológica e Inclusión Social CAPIS A.C. | Asistencial
|
| CIA2106185U1 | Centro Infantil para la Alimentación en Yucatán A.C. | Asistencial
|
| COJ0502118Z7 | Cuenca de los Ojos A.C. | Desarrollo Social
|
| CMA240730J45 | El Corazón del Maestro A.C. | Asistencial
|
| EBA160919281 | Escuela Buenos Aires A.C. | Asistencial
|
| EAG221213CK2 | Especialistas en Adicciones Guerreros de Libertad A y S A.C. | Asistencial
|
| FCL170316BC5 | Fuera del Clóset A.C. | Asistencial
|
| FAA24080112A | Fundación Amor y Asistencia Consciente A.C. | Asistencial
|
| FAP321228653 | Fundación Antonio Plancarte y Labastida I.A.P. | Educativa
|
| FID060208EH9 | Fundación Integral para el Desarrollo Social I.A.P. | Educativa
|
| FAI1709117L2 | Fundación para la Atención e Inclusión del Adulto Mayor A.C. | Asistencial
|
| HCT081015FA9 | Hogares Calasanz de Tijuana (HOCATI) A.C. | Asistencial
|
| IHI220411KU1 | Icoos Hicoiit A.C. | Cultural
|
| JSM240517CM0 | Juntos Somos Mas 2013 A.C. | Asistencial
|
| MUC150818IK7 | Mujeres Unidas Contra el Cáncer de Mama MUCCAM A.C. | Asistencial
|
| NME0904249S7 | Necahual México A.C. | Asistencial
|
| SQU1005068UA | ¿Sabías qué...? I.B.P. | Asistencial
|
| SSE061108V67 | Servicio Social y Educación Integral A.C. | Educativa
|
| TLU2501316X0 | Toda Luciérnaga A.C. | Cultural
|
| UAT140502R55 | Unidos por Amor a Ti Cuauhtémoc A.C. | Asistencial
|
| VAM250814IA1 | Vida y Arte para México A.C. | Cultural
|
| VPI070306HK9 | Vivir.- Participación, Incidencia y Transparencia A.C. | Asistencial
|
3. ...
4. Actualizaciones.
4.1. Cambios de Rubro.
| RFC
| Denominación Social
| Objeto
|
| Rubro Anterior
| Rubro Actual
|
| ... | | | |
| ADM781011FU7 | Asociación Down de Monterrey A.C. | A
| H
|
| CNA120830DY2 | Centro Nacional de Apoyo para Contingencias Epidemiológicas y Desastres A.C. | A
| L
|
| CCI130819GJA | Cerrando el Ciclo A.C. | F
| A
|
| CID1607273W1 | Cidepo A.C. | A
| L
|
| CEY000630BLA | Comunidad Eli Ya A.C. | E
| A
|
| FAP321228653 | Fundación Antonio Plancarte y Labastida I.A.P. | A
| B
|
| GEN080603TP9 | Gendes A.C. | A
| L
|
| HAL260217NZ8 | Humanidad con América Latina A.C. | L
| A
|
| MTO990428DA3 | Memoria y Tolerancia A.C. | A
| K
|
| PGR1904155B3 | Parque Gratitud A.C. | F
| L
|
| ZNJ181017NU6 | Zoológico del Niño Jersey A.C. | F
| L
|
4.2. ...
5. Revocaciones derivadas del procedimiento previsto en el artículo 82 Quáter de la Ley del ISR.
| RFC
| Denominación Social
| Objeto
|
| ... | | |
| VTA211028NU6 | 20 30 Agüita Mex A.C. | Asistencial
|
| AIN0203116A1 | Academia de Ingeniería A.C. | Investigación Científica o
Tecnológica
|
| AME6307192P8 | Aiesec México A.C. | Investigación Científica o
Tecnológica
|
| ACC0306163KA | Amigos para la Conservación de Cabo Pulmo A.C. | Ecológica
|
| AIM780328PR2 | Asociación de Ingenieros de Minas, Metalurgistas y Geólogos de México A.C. | Investigación Científica o
Tecnológica
|
| AME010508747 | Asociación Mexicana de Estudios Rurales A.C. | Investigación Científica o
Tecnológica
|
| AEQ970220CE6 | Asociación para la Equinoterapia A.C. | Asistencial
|
| BMM170914Q45 | Banco de Medicamentos Manos Unidas para tu Salud A.C. | Asistencial
|
| CCD0806239M9 | Centro Comunitario de Desarrollo Infantil Vocación por la Niñez A.C. | Asistencial
|
| CDH0309185C8 | Centro De Derechos Humanos Victoria Diez A.C. | Desarrollo Social
|
| CII960524N59 | Centro de Investigación Información y Apoyo a la Cultura A.C. | Investigación Científica o
Tecnológica
|
| IFA900716QD0 | Centro Educativo Francisco de Asís I.A.P. | Educativa
|
| CDA071204DF6 | Centro para el Desarrollo del Autoempleo A.C. | Asistencial
|
| CFE080822IX6 | Centro para el Fomento de la Educación y Salud de los Operarios del Transporte Público de la Ciudad de México A.C. | Obras o Servicios Públicos
|
| APA050316CT7 | Clínica Mater DEI A.C. | Asistencial
|
| CRP210909426 | Club Rotario Puebla Gente de Servicio A.C. | Asistencial
|
| CDH000222KQ7 | Comité de Derechos Humanos de Comalcalco A.C. | Asistencial
|
| CCT110209KC4 | Comunidad Cultural de Tijuana LGBTI A.C. | Desarrollo Social
|
| CHK180810GM2 | Comunidad Hunab Ku A.C. | Desarrollo Social
|
| CMC150803GM0 | Consejo Metropolitano de Colonias y Ciudadanos A.C. | Desarrollo Social
|
| CCV160222E55 | Creación de Culturas Visuales A.C. | Cultural
|
| DUA150907923 | Descubriendo Un Amigo I.A.P. | Asistencial
|
| FVM130205R71 | Fundación 20 de mayo Juntos Alcanzando Metas A.C. | Asistencial
|
| FCM211106LA7 | Fundación Claudia Murra A.C. | Asistencial
|
| FCB180913EK4 | Fundación Construye Bienestar y Valor para México A.C. | Desarrollo Social
|
| FCF130913G56 | Fundación Convive Feliz A.C. | Desarrollo Social
|
| FCT2107206Q0 | Fundación CTR A.C. | Apoyo Económico
|
| FEP1105193F8 | Fundación EPA A.C. | Asistencial
|
| FIN130820KM3 | Fundación Incide A.C. | Investigación Científica o
Tecnológica
|
| FMV830707KN1 | Fundación Maíz Velarde I.B.P. | Apoyo Económico
|
| FMU980428CC1 | Fundación Manos Unidas A.C. | Asistencial
|
| FMA230131RJ7 | Fundación Milagritos Azul y Beige A.C. | Asistencial
|
| FMU1412099I3 | Fundación Mundiart A.C. | Asistencial
|
| FSY040325KQ5 | Fundación por la Salud en Yucatán A.C. | Asistencial
|
| FSM220713JP6 | Fundación Sordo Madaleno A.C. | Cultural
|
| FUM100902DT5 | Fundación UMC de México I.A.S.P. | Asistencial
|
| HCE1605056L9 | Hidalgo 14 Ensenada A.C. | Desarrollo Social
|
| IDX011105TB9 | Instituto Down Xalapa A.C. | Asistencial
|
| IMI140627DK7 | Instituto Mexicano de Investigación y Desarrollo Integral IMIDI A.C. | Asistencial
|
| IMS1702102B3 | Instituto Mexicano de Sostenibilidad A.C. | Desarrollo Social
|
| AJA210317JY8 | Itze Nah A.C. | Asistencial
|
| CRM121214ED1 | Líderes Rotarios en Acción A.C. | Asistencial
|
| CRA120620C20 | Misión Mahanaim A.C. | Asistencial
|
| NTK150216149 | Napawika Tibupo Kawi A.C. | Asistencial
|
| NMA180412BQ2 | Niños, Mujeres y Ancianos Protegidos A.C. | Asistencial
|
| PCI070320BK3 | Poder Cívico A.C. | Investigación Científica o
Tecnológica
|
| PAY740202KG3 | Prevención y Ayuda A.C. | Obras o Servicios Públicos
|
| PCH220505U12 | Proyecto Conexión Humana A.C. | Asistencial
|
| RVA091202JEA | Respirando con Valor A.C. | Asistencial
|
| STV110928QS7 | Sonidos y Tradiciones XXI A.C. | Cultural
|
| TES1907267A2 | Tesoteam A.C. | Asistencial
|
| TME990513J64 | Transparencia Mexicana A.C. | Investigación Científica o
Tecnológica
|
| TCA580523VE6 | Trinidad Carrera A.C. | Educativa
|
| USD0410276Y7 | Una Sonrisa al Dolor A.C. | Asistencial
|
| UDD070331M7A | Unidos por los Derechos de los Pensionados y Jubilados A.C. | Asistencial
|
| VAL0207034X7 | Vínculos de Apoyo para Lograr la Recuperación Autista en Puebla A.C. | Asistencial
|
| YOU1504066D1 | Youvenis A.C. | Asistencial
|
6. Cancelaciones solicitadas conforme al artículo 82, fracción V de la Ley del ISR.
| RFC
| Denominación Social
| Objeto
|
| ... | | |
| BIF021018PE6 | Banco Inbursa SA FID PRO VIVAH F 1166 Sin Tipo de Sociedad | Asistencial
|
| EFD1411041P9 | Escuela de Formación Deportiva Social Ludens A.C. | Asistencial
|
| FUA211112834 | Fundación de la Universidad Autónoma de Tamaulipas A.C. | Becante
|
| ISM140523BB2 | Instituto Synergos México A.C. | Desarrollo Social
|
| MCA0310149HA | México Cricket Association A.C. | Becante
|
| SES060123EM8 | Servicio, Educación, Sexualidad y Salud SEEDSSA A.C. | Asistencial
|
7. ...
8. Organizaciones autorizadas que presentaron Aviso de Suspensión de actividades ante el RFC.
| RFC
| Denominación Social
|
| ... | |
| BIZ220222FFA | Bizglo A.C. |
9. Organizaciones que presentaron Aviso de Escisión, liquidación o cese total de operaciones conforme a la regla 3.10.1.4., fracción IV de la Resolución Miscelánea Fiscal.
| RFC
| Denominación Social
|
| ... | |
| VSS1709202LA | Voluntariado por la Salud de Sinaloa I.A.P. |
10. ...
11. ...
12. Cumplimiento de Sentencias, Recursos de Revocación y Medidas Cautelares.
...
Derivado del acuerdo dictado en el Incidente de suspensión el 02 de julio de 2026, por la Décima Sala Regional en la Ciudad de México del Tribunal Federal de Justicia Administrativa.
Ejercicios 2025 y 2026
Debe decir:
1. Autorizaciones.
B. Organizaciones civiles y fideicomisos educativos (artículo 79, fracción X de la Ley del ISR)
| RFC
| Denominación Social
|
| IUN020806237 | Icel Universidad S.C. |
Atentamente.
Ciudad de México, a 27 de octubre de 2026.- En suplencia por ausencia del Jefe del Servicio de Administración Tributaria, con fundamento en el artículo 4, primer párrafo del Reglamento Interior del Servicio de Administración Tributaria, firma el Administrador General Jurídico, Lic. Ricardo Carrasco Varona.- Rúbrica.
DÉCIMA CUARTA MODIFICACIÓN AL ANEXO 15 DE LA RESOLUCIÓN MISCELÁNEA FISCAL PARA 2022
| Contenido
ISAN
A. ... B. ... C. Código de Claves Vehiculares: 1. Registradas. 2. ... |
C. Código de claves vehiculares
1. Registradas.
Clave Empresa 01 : Stellantis México, S.A. de C.V. (antes FCA México, S.A. de C.V.)
Modelo 31 : Ram 1500 (nacional)
1013115 Versión 15 : Ram 1500 Crew Cab, aut., 3.6 lts., 6 cil.
Modelo 32 : Ram 2500 (nacional)
1013222 Versión 22 : Ram 2500 Crew Cab, aut., 6.7 lts., 6 cil., turbo diesel
Modelo 41 : Peugeot Expert 4 puertas (importado)
1014102 Versión 02 : Peugeot Expert, manual, 2.2 lts., 4 cil., turbo diesel
Modelo 13 : Fiat Grande Panda Híbrido 5 puertas (importado)
6011301 Versión 01 : Fiat Grande Panda HEV Híbrido, aut., 1.2 lts., turbo, 3 cil.
Clave Empresa 02 : Ford Motor Company, S.A. de C.V.
Modelo 15 : F-150 4 puertas (importado)
1021522 Versión 22 : F-150 XL Crew Cab 4x4, motor 3.0 lts., V6, T/A, tela
1021523 23 : F-150 XL Crew Cab 4x2, motor 3.0 lts., V6, T/A, tela
1021524 24 : F-150 XL Super Cab 4x2, motor 3.0 lts., V6, T/A, tela
Modelo 16 : F-150 2 puertas (importado)
1021613 Versión 13 : F-150 XL Regular Cab 4x2, motor 3.0 lts., V6, T/A, tela
1021614 14 : F-150 XL Regular Cab 4x4, motor 3.0 lts., V6, T/A, tela
Modelo 07 : Maverick Híbrido 4 puertas (nacional)
6020704 Versión 04 : XL Super Crew FWD, Híbrido, motor 2.5 lts., T/A, tela, 4 cil.
Modelo 09 : Lincoln Híbrido 5 puertas (importado)
6020902 Versión 02 : Nautilus Black Label, AWD, FHEV Híbrido, motor 2.0 lts., T/A, piel, 4 cil.
Clave Empresa 03 : General Motors de México, S. de R.L. de C.V.
Modelo 09 : Cadillac (importado)
0030994 Versión 94 : Paq. "S" Escalade SUV V-Sport, automático, 8 cil., 4WD
0030995 95 : Paq. "N" Escalade SUV Luxury, automático, 8 cil., 4WD
0030996 96 : Paq. "N" Escalade ESV Luxury, automático, 8 cil., 4WD
0030997 97 : Paq. "R" Escalade SUV V-Sport, automático, 8 cil., 4WD
0030998 98 : Paq. "R" Escalade ESV V-Sport, automático, 8 cil., 4WD
Modelo AN : Onix 4 puertas (importado)
003AN06 Versión 06 : Paq. "F" Premier, automático, 3 cil.
Modelo 22 : Chevrolet Silverado (nacional)
1032238 Versión 38 : Paq. "N" WT, Pick Up Cabina Regular, automático, 8 cil., 2WD NG
1032239 39 : Paq. "O" WT, Pick Up Cabina Regular, automático, 8 cil., 4WD NG
1032240 40 : Paq. "N" WT, Pick Up Doble Cabina, automático, 8 cil., 2WD NG
1032241 41 : Paq. "O" WT, Pick Up Doble Cabina, automático, 8 cil., 4WD NG
1032242 42 : Paq. "S" WT, Pick Up Doble Cabina, automático, 8 cil., 4WD NG
1032243 43 : Paq. "K" Custom, Pick Up Doble Cabina, automático, 8 cil., 4WD NG
Modelo 23 : Chevrolet Cheyenne (nacional)
1032326 Versión 26 : Paq. "H" LT, Pick Up Cabina Regular, automático, 8 cil., 4WD NG
1032327 27 : Paq. "B" LT, Pick Up Doble Cabina, automático, 8 cil., 4WD NG
1032328 28 : Paq. "G" High Country, Pick Up Doble Cabina, automático, 8 cil., 4WD NG
1032329 29 : Paq. "D" ZR2, Pick Up Doble Cabina, automático, 8 cil., 4WD NG
1032330 30 : Paq. "R" ZR2 Bison, Pick Up Doble Cabina, automático, 8 cil., 4WD NG
Modelo 30 : Sierra (nacional)
1033016 Versión 16 : Paq. "F" Elevation, Pick Up Cabina Regular, automático, 8 cil., 4WD NG
1033017 17 : Paq. "C" AT4, Pick Up Cabina Regular, automático, 8 cil., 4WD NG
1033018 18 : Paq. "R" AT4X, Pick Up Doble Cabina, automático, 8 cil., 4WD NG
1033019 19 : Paq. "D" AT4X AEV, Pick Up Doble Cabina, automático, 8 cil., 4WD NG
1033020 20 : Paq. "G" Denali ULT, Pick Up Doble Cabina, automático, 8 cil., 4WD NG
Clave Empresa 05 : Volkswagen de México, S.A. de C.V.
Modelo 14 : Audi 5 puertas
0051450 Versión 50 : Audi Q3, 2.0 lts., TFSI, S Tronic, Quattro, gasolina
Modelo 11 : Amarok Pick Up
1051116 Versión 16 : Amarok Doble Cabina, V6 3.0 lts., TDI, automático, 4 Motion, diesel
Modelo 01 : Audi Eléctrico 5 puertas
9050124 Versión 24 : Audi RS A6 Sportback S Performance e-tron, Tracción Quattro, Eléctrico
9050125 25 : Audi RS RS6 Sportback e-tron, Tracción Quattro, Eléctrico
Clave Empresa 14 : Mercedes-Benz México, S. de R. L. de C.V./Mercedes- Benz México, S.A. de C.V.
Modelo 02 : Mercedes-Benz Hybrid 4 puertas
6140238 Versión 38 : C 250 Mild Hybrid
Modelo 10 : Mercedes-AMG Eléctrico 4 puertas
9141001 Versión 01 : Mercedes-AMG GT 53 Eléctrico 4MATIC+
9141002 02 : Mercedes-AMG GT 55 Eléctrico 4MATIC+
9141003 03 : Mercedes-AMG GT 63 Eléctrico 4MATIC+
Clave Empresa 26 : BMW de México, S.A. de C.V.
Modelo 30 : X1, 5 puertas
0263028 Versión 28 : X1 sDrive18i Business automático
Modelo 60 : MINI Countryman 5 puertas
0266009 Versión 09 : Countryman S ALL4 Untamed automático
Modelo 04 : X5 Híbrido 5 puertas
6260414 Versión 14 : X5 50e xDrive Híbrido automático
Modelo 05 : MINI Eléctrico 3 puertas
9260508 Versión 08 : Cooper SE Satin Eléctrico automático
Modelo 11 : Aceman Eléctrico 5 puertas
9261104 Versión 04 : Aceman SE Satin Eléctrico automático
Modelo 12 : i3 Eléctrico 4 puertas
9261201 Versión 01 : i3 40 xDrive Eléctrico automático
9261202 02 : i3 50 xDrive Eléctrico automático
Modelo 13 : X5 Eléctrico 5 puertas
9261301 Versión 01 : iX5 60 xDrive Eléctrico automático
Clave Empresa 35 : Scania Comercial, S.A. de C.V./Scania de México, S.A. de C.V.
Modelo 01 : Tractocamión
2350156 Versión 56 : P 500 A6x4, diesel, 35,000 Kg. PBV
2350157 57 : G 460 A6x4, gas, 75,000 Kg. PBV
Modelo 03 : Camión
2350360 Versión 60 : P 500 B 8x4, diesel, 52,000 Kg. PBV
2350361 61 : P 320 B 4x4, diesel, 20,500 Kg. PBV
2350362 62 : P 360 B 4x2, diesel, 20,500 Kg. PBV
Clave Empresa 52 : Toyota Motor Manufacturing de Baja California, S. de R.L. de C.V. /Toyota Motor Sales de
México, S. de R.L. de C.V.
Modelo 09 : Lexus NX Híbrido 5 puertas
6520905 Versión 05 : Lexus NX450h+, Wagon, Base, Híbrido Conectable, CVT, AWD, 2.5 lts., 4 cil.
Modelo 11 : Toyota Sequoia Híbrido 5 puertas
6521103 Versión 03 : Sequoia, Wagon, Híbrido T/A, 3.5 lts., V6
Modelo 17 : Tacoma Híbrido 4 puertas
6521702 Versión 02 : Tacoma, Pick Up, Doble Cabina, Híbrido, TRD Off Road, T/A, 4WD, 2.4 lts., 4 cil.
Modelo 20 : Toyota 4Runner Híbrido 5 puertas (importado)
6522003 Versión 03 : 4Runner Híbrido TRD Off Road, SUV, T/A, 2.4 lts., 4 cil.
Modelo 21 : Toyota Grand Highlander Híbrido 5 puertas (importado)
6522101 Versión 01 : Grand Highlander Híbrido, XLE, Wagon, CVT, 2WD, 2.5 lts., 4 cil.
6522102 02 : Grand Highlander Híbrido Limited, Wagon, CVT, 4WD, 2.5 lts., 4 cil.
Clave Empresa 57 : Suzuki Motor de México, S.A. de C.V.
Modelo 09 : Baleno Híbrido 5 puertas (importado)
6570901 Versión 01 : Baleno GLS BoosterGreen ISG Mild-Hybrid, manual, 5 vel., 1.5 lts., 4 cil.
6570902 02 : Baleno GLS BoosterGreen ISG Mild-Hybrid, automático, 6 vel., 1.5 lts., 4 cil.
6570903 03 : Baleno GLX BoosterGreen ISG Mild-Hybrid, manual, 5 vel., 1.5 lts., 4 cil.
6570904 04 : Baleno GLX BoosterGreen ISG Mild-Hybrid, automático, 6 vel., 1.5 lts., 4 cil.
Clave Empresa 62 : Giant Motors Latinoamérica, S.A. de C.V.
Modelo 35 : JAC 8 5 puertas by G M L (importado)
0623503 Versión 03 : Signature, automático, 1.5 lts., Turbo, 4 cil., transmisión de doble embrague (DCT)
Modelo 39 : JAC 8 5 puertas Marca GML (nacional)
0623903 Versión 03 : Signature, automático, 1.5 lts., Turbo, 4 cil., transmisión de doble embrague (DCT)
Modelo 43 : Vehículo Marca MG 5 puertas (nacional)
0624301 Versión 01 : ZS Excite, automático, 1.5 lts, Turbo, 4 cil., transmisión variable continua (CVT)
0624302 02 : ZS Elegance, automático, 1.5 lts, Turbo, 4 cil., transmisión variable continua (CVT)
0624303 03 : HS Excite, automático, 1.5 lts, Turbo, 4 cil., transmisión doble embrague (DCT)
0624304 04 : HS Elegance, automático, 2.0 lts, Turbo, 4 cil.
0624305 05 : HS Trophy, automático, 2.0 lts, Turbo, 4 cil.
Modelo 05 : Vehículo Híbrido Marca MG 5 puertas (nacional)
6620501 Versión 01 : ZS Excite, HEV Híbrido, automático, 1.5 lts., 4 cil.
6620502 02 : ZS Elegance, HEV Híbrido, automático, 1.5 lts., 4 cil.
6620503 03 : HS Excite, HEV Híbrido, automático, 1.5 lts., Turbo, 4 cil.
6620504 04 : HS Premier, HEV Híbrido, automático, 1.5 lts., Turbo, 4 cil.
6620505 05 : EHS Excite, PHEV Híbrido, automático, 1.5 lts., Turbo, 4 cil.
6620506 06 : EHS Trophy, PHEV Híbrido, automático, 1.5 lts., Turbo, 4 cil.
Modelo 12 : Mini Truck JAC Eléctrico Marca GML (nacional)
9621206 Versión 06 : JACEX200 Carga Eléctrico, 49 kW
9621207 07 : JACEX200 Carga Eléctrico, 64 kW
Clave Empresa 69 : Volvo Auto de México, S.A. de C.V.
Modelo 02 : Volvo XC60 Híbrido 4 puertas (importado)
6690209 Versión 09 : Volvo XC60, Mild-Hybrid, motor 2.0 lts., 4 cil., T/A
Modelo 03 : Volvo XC90 Híbrido 4 puertas (importado)
6690309 Versión 09 : Volvo XC90, Mild-Hybrid, motor 2.0 lts., 4 cil., T/A
Clave Empresa 73 : Hyundai Motor de México, S. de R.L. de C.V.
Modelo 01 : Grand i10 5 puertas
0730115 Versión 15 : GL manual, 1.0 lts., 5 vel., 3 cil.
0730116 16 : GL Mid manual, 1.0 lts., 5 vel., 3 cil.
0730117 17 : GLS manual, 1.0 lts., 5 vel., 3 cil.
Modelo 12 : Accent 4 puertas
0731207 Versión 07 : GL manual, 6 vel., 1.5 lts., 4 cil.
0731208 08 : GL IVT, 1.5 lts., 4 cil.
0731209 09 : GL MID manual, 6 vel., 1.5 lts., 4 cil.
0731210 10 : GL MID IVT, 1.5 lts., 4 cil.
0731211 11 : GLS manual, 6 vel., 1.5 lts., 4 cil.
0731212 12 : GLS IVT, 1.5 lts., 4 cil.
0731213 13 : Limited IVT, 1.5 lts., 4 cil.
Modelo 19 : Venue 5 puertas (importado)
0731901 Versión 01 : GL, manual, 1.0 lts., 6 vel., Turbo, 3 cil.
0731902 02 : GLS Premium, DCT, 1.0 lts., 7 vel., Turbo, 3 cil.
0731903 03 : Limited, DCT, 1.0 lts., 7 vel., Turbo, 3 cil.
Clave Empresa 75 : KIA México, S.A. de C.V. (antes KIA Motors México, S.A. de C.V.)
Modelo 03 : Sorento 5 puertas (importado)
0750319 Versión 19 : SX 2.5 lts., Turbo, T/A 4 cil.
Modelo 18 : Seltos 5 puertas (importado)
0751814 Versión 14 : LX 1.5 lts., IVT, 4 cil.
Modelo 02 : Sportage Híbrido 5 puertas (importado)
6750205 Versión 05 : EX 1.6 lts., Sistema Híbrido, Turbo, T/A, 4 cil.
Modelo 03 : EV3 Eléctrico 5 puertas (nacional)
9750301 Versión 01 : EX Eléctrico, Propulsión Eléctrica, motor 150 kW
9750302 02 : SXL Eléctrico, Propulsión Eléctrica, motor 150 kW
Clave Empresa 84 : Mercedes-Benz México International, S. de R.L. de C.V. (antes Daimler Compra y
Manufactura México, S. de R.L. de C.V.)
Modelo 06 : Mercedes-Benz Híbrido 4 puertas
6840601 Versión 01 : CLA 200 Sedán Híbrido HEV
Modelo 07 : Mercedes-Benz Híbrido 5 puertas
6840703 Versión 03 : GLB 200 Híbrido
6840704 04 : GLB 220 Híbrido 4MATIC
Clave Empresa 86 : Saic International México, S. de R.L. de C.V.
Modelo 01 : MG Eléctrico Marca MG 5 puertas (importado)
9860111 Versión 11 : MG4 EV, Urban Start, Hatchback, Eléctrico, 110 kW, batería 43 kWh
9860112 12 : MG4 EV, Urban Pro, Hatchback, Eléctrico, 110 kW, batería 43 kWh
Clave Empresa 98 : Empresas ensambladoras e importadoras de automóviles, camionetas y camiones nuevos.
Modelo 49 : Vehículo Marca Lutao 5 puertas (importado)
0984901 Versión 01 : Lutao LTG03F, SUV, manual, 4 cil., gasolina, 7 pasajeros
Modelo 50 : Van Pasajeros Marca JMC 4 puertas (importado)
0985001 Versión 01 : Touring Van, 2.0 lts., Turbo, manual, 6 vel., 4 cil., diesel
Modelo 34 : Mini Truck Marca Lutao 2 puertas (importado)
1983401 Versión 01 : Lutao LT30 Cabina Sencilla, manual, 4 cil., gasolina
1983402 02 : Lutao LT50 Cabina Sencilla, manual, 4 cil., gasolina
Modelo 35 : Mini Truck Marca Lutao 4 puertas (importado)
1983501 Versión 01 : Lutao LT32 Doble Cabina, manual, 4 cil., gasolina
Modelo 36 : Mini Van Carga Marca Lutao (importado)
1983601 Versión 01 : LTX30, Mini Van carga, manual, 4 cil., gasolina
Modelo BD : Tractocamión Marca SHACMAN (importado)
298BD06 Versión 06 : X6000, diesel, 75,500 Kg. PBV
Modelo BJ : Camión Marca SHACMAN (importado)
298BJ04 Versión 04 : L5000, diesel, 18,000 Kg. - 27,800 Kg. PBV
298BJ05 05 : H3000, diesel, 30,500 kg. PBV
Modelo 02 : Vehículo Híbrido Marca Chirey 5 puertas (importado)
6980212 Versión 12 : Tiggo 7 Urban, SUV, Híbrido, 1.5 lts., Turbo, automático, 2WD, DHT, 4 cil.
6980213 13 : Tiggo 7 Unique, SUV, Híbrido, 1.5 lts., Turbo, automático, 2WD, DHT, 4 cil.
Modelo 03 : Vehículo Híbrido Marca Great Wall Motor 4 puertas (importado)
6980334 Versión 34 : POER P300 PHEV Premium, Híbrido, 9HAT, 2.0 lts., Turbo, 4WD, 4 cil.
6980335 35 : POER P300 PHEV Luxury, Híbrido, 9HAT, 2.0 lts., Turbo, 4WD, 4 cil.
6980336 36 : POER P500 PHEV Premium, Híbrido, 9HAT, 2.0 lts., Turbo, 4WD, 4 cil.
6980337 37 : POER P500 PHEV Luxury, Híbrido, 9HAT, 2.0 lts., Turbo, 4WD, 4 cil.
6980338 38 : POER P500 PHEV Ultimate Off Road, Híbrido, 9HAT, 2.0 lts., Turbo, 4WD, 4 cil.
6980339 39 : TANK 300 HEV Luxury Black Edition, Híbrido, 9HAT, 2.0 lts., Turbo, 4WD, 4 cil.
Modelo 10 : Vehículo Híbrido Marca Changan 5 puertas (importado)
6981005 Versión 05 : CS55 PLUS HEV, Luxury, SUV, Híbrido, 1.5 lts., transmisión DHT, 4 cil.
6981006 06 : CS55 PLUS HEV, Premium, SUV, Híbrido, 1.5 lts., transmisión DHT, 4 cil.
6981007 07 : CS55 PLUS PHEV, Premium, SUV, Híbrido enchufable, 1.5 lts., transmisión DHT, 4 cil.
Modelo 11 : Vehículo Híbrido Marca Changan 4 puertas (importado)
6981105 Versión 05 : EADO PLUS HEV, Luxury, Sedán, Híbrido, 1.5 lts., transmisión DHT, 4 cil.
6981106 06 : EADO PLUS HEV, Premium, Sedán, Híbrido, 1.5 lts., transmisión DHT, 4 cil.
Modelo 14 : Vehículo Híbrido Marca Jaecoo 5 puertas (importado)
6981409 Versión 09 : Jaecoo 7 Black Edition, SUV, Híbrido, PHEV, 1.5 lts., Turbo, automático, 2WD, DHT, 4 cil.
Modelo 17 : Automóvil Híbrido Marca GEELY 5 puertas (importado)
6981715 Versión 15 : Lynk & Co 900 Ultra, SUV, Híbrido, PHEV, 2.0 lts., automático, 4 cil., 52.38 kWh
Modelo 23 : Pick Up Híbrido Marca Foton 4 puertas (nacional)
6982301 Versión 01 : Pick Up Tunland V7, Mild Hybrid, MHEV, 2.0 lts., automática, 8 vel., 4x2, 4 cil., diesel
6982302 02 : Pick Up Tunland V7, Mild Hybrid, MHEV, 2.0 lts., manual, 6 vel., 4x2, 4 cil., diesel
6982303 03 : Pick Up Tunland V9, Mild Hybrid, MHEV, 2.0 lts., automática, 8 vel., 4x4, 4 cil., diesel
6982304 04 : Pick Up Tunland V9, Mild Hybrid, MHEV, 2.0 lts., manual, 6 vel., 4x4, 4 cil., diesel
Modelo 32 : Autobús Eléctrico Marca YUTONG (importado)
9983214 Versión 14 : T13E, Autobús Foráneo, Eléctrico, 399.92 kWh, 15,000 Kg. PBV
9983215 15 : ZK6126BEVGS, Autobús Foráneo, Eléctrico, 399.92 kWh, 24,000 Kg. PBV
9983216 16 : E7S, Autobús Urbano, Eléctrico, 176.04 kWh, 8,500 Kg. PBV
Modelo 48 : Vehículo Eléctrico Marca Deepal 5 puertas (importado)
9984803 Versión 03 : S05, REEV, SUV, transmisión E-CVT, 2WD, Vehículo Eléctrico de Rango Extendido
Modelo 88 : Automóvil Microcar Eléctrico Marca XEV 2 puertas
9988801 Versión 01 : YoYo PRO, Eléctrico, motor 14 kW
Modelo 89 : Van Pasajeros Eléctrica Marca Geely 5 puertas (importado)
9988901 Versión 01 : Van Pasajeros, Farizon SV, Eléctrica, 5.5 m, 170 kW, 82.88 kWh
9988902 02 : Van Pasajeros, Farizon SV, Eléctrica, 6.0 m, 170 kW, 82.88 kWh
9988903 03 : Van Pasajeros, Farizon SV, Eléctrica, 6.0 m, 170 kW, 106 kWh
Modelo 90 : Van Carga Eléctrica Marca JMC (importado)
9989001 Versión 01 : Van, E-Touring, Carga, Eléctrica, 170 kW, 106 kWh, 3,000 Kg. PBV
9989002 02 : Van, E-Touring, Carga, Eléctrica, 170 kW, 106 kWh, 3,270 Kg. PBV
Clave Empresa 99 : Vehículos importados por personas físicas con Actividad empresarial o personas morales
distintas a los fabricantes y distribuidores autorizados.
Modelo 46 : Automóvil Marca Ferrari 2 puertas
4994611 Versión 11 : Ferrari 12Cilindri Manuale, automático-manual, 12 cil.
4994612 12 : Ferrari Amalfi Spider, automático, 8 cil.
Modelo 50 : Pick Up Marca Ineos 4 puertas (importado)
4995001 Versión 01 : Pick Up, Doble Cabina, Grenadier, 3.0 lts., T/A, 6 cil., gasolina
Atentamente.
Ciudad de México, a 27 de octubre de 2026.- En suplencia por ausencia del Jefe del Servicio de Administración Tributaria, con fundamento en el artículo 4, primer párrafo del Reglamento Interior del Servicio de Administración Tributaria, firma el Administrador General Jurídico, Lic. Ricardo Carrasco Varona.- Rúbrica.
SEGUNDA MODIFICACIÓN AL ANEXO 29 DE LA RESOLUCIÓN MISCELÁNEA FISCAL PARA 2026
Disposiciones complementarias para los PCCFDI y los CFDI
...
Contenido
I. a II. ...
III. Especificaciones para la descarga y consulta de la LCO, LRFC y L_CNE.
IV. a V. ...
VI. Validaciones adicionales al Anexo 20 y complementos de factura electrónica.
VII. ...
...
III. Especificaciones para la descarga y consulta de la LCO, LRFC y L_CNE.
III.1 Listado de Contribuyentes Obligados (LCO).
...
A. ...
B. Procedimiento.
1. ...
2. En caso de que los proveedores de certificación presenten alguna incidencia al consumir el servicio WEB de descarga de la LCO, deberán notificarlo inmediatamente al SAT, a través de la mesa de servicio SAT y al correo electrónico que la ACGSTME proporcione directamente a los proveedores.
3. a 7. ...
...
C. ...
D. ...
III.2 Lista de contribuyentes inscritos no cancelados en el Registro Federal de Contribuyentes (LRFC).
...
...
...
A. ...
B. Procedimiento.
1. ...
2. En caso de que los proveedores de certificación presenten alguna incidencia al consumir el servicio WEB de descarga de la LRFC, deberán notificarlo inmediatamente al SAT a través de la mesa de servicio SAT y al correo electrónico que la ACGSTME proporcione directamente a los proveedores.
3. a 7. ...
...
C. ...
III.3 Listado de la Comisión Nacional de Energía (L_CNE).
El artículo 29-A, fracción V, inciso f) del CFF establece que los CFDI deberán contener el número de permiso vigente concedido por la Comisión Nacional de Energía. Por su parte, el 29 Bis del CFF señala que los CFDI deben cumplir con las especificaciones que en materia de informática determine el SAT; en ese sentido, con la finalidad de que los proveedores de certificación autorizados por el SAT realicen la validación consistente en que la información asociada a los números de permisos otorgados por la autoridad competente al contribuyente, así como las claves de productos que se registran en el "Complemento Concepto para la facturación de Hidrocarburos y Petrolíferos" corresponda con la información que se encuentra en el listado L_CNE del día que se certifica el comprobante, asociado al RFC emisor; en este apartado se da a conocer el procedimiento para la consulta y descarga de la L_CNE, a efecto de que se realice la validación mencionada.
A. ...
B. Procedimiento.
1. ...
2. En caso de que los proveedores de certificación presenten alguna incidencia al consumir el servicio WEB de descarga de la L_CNE, deberán notificarlo inmediatamente al SAT a través de la mesa de servicio SAT y al correo electrónico que la ACGSTME proporcione directamente a los proveedores.
3. Descargar el archivo con la L_CNE del día, o bien la lista inmediata anterior cuando la del día en curso no esté publicada.
4. Desencriptar el archivo con el CSD que le fue otorgado por el SAT.
5. Actualizar los sistemas de validación con el insumo de la L_CNE.
6. Resguardar las listas de las descargas realizadas durante el plazo señalado en la regla 2.7.2.8., fracción XXIV.
C. Integración de la L_CNE y aplicación de validaciones.
La L_CNE se integra de 3 campos:
1. Número de permiso.- En este campo, se ubica el número de permiso otorgado por la autoridad competente asociado a un RFC, se expresa con una cadena alfanumérica de entre 15 y 35 posiciones, corresponde con la nomenclatura del número de permiso conforme al catálogo catHidroYPetro:c_TipoPermiso del "Complemento Concepto para la facturación de Hidrocarburos y Petrolíferos", en caso de que contenga un número de permiso diferente de los contenidos en la L_CNE del día que se certifica el comprobante, no se deberá certificar el CFDI.
2. RFC.- En este campo, se ubica la clave del RFC asociado al número de permiso otorgado por la autoridad competente y debe ser igual al RFC del emisor, en caso de que contenga un RFC diferente de los contenidos en la L_CNE del día que se certifica el comprobante, no se deberá certificar el CFDI.
3. Clave.- La información en este campo se utiliza para validar que la clave registrada en el atributo Conceptos:Concepto:ClaveProdServ sea igual a la registrada en la L_CNE, la cual debe estar asociada con el número de permiso otorgado por la autoridad competente y el RFC emisor debe ser igual al registrado en la L_CNE, en caso de que contenga un RFC o una clave diferente de los contenidos en la L_CNE del día que se certifica el comprobante, no se deberá certificar el CFDI.
El contenido de la L_CNE se integrará de la siguiente manera:
NumeroPermiso|RFC|Clave
PL/(N° Consecutivo)/EXP/ES/(Año)|GARS7XXXXXXXX|00000000
PL/(N° Consecutivo)/EXP/ES/(Año)|GARS7XXXXXXXX|00000000
H/(N° Consecutivo)/COM/(Año)|SVF7XXXXXXXX|00000000
H/(N° Consecutivo)/COM/(Año)|SVF7XXXXXXXX|00000000
H/(N° Consecutivo)/COM/(Año)|SVF7XXXXXXXX|00000000
PL/(N° Consecutivo)/DIS/OM/(Año)|MPI0XXXXXXXX|00000000
PL/(N° Consecutivo)/EXP/ES/MM/(Año)|YHTSXXXXXXXX|00000000
PL/(N° Consecutivo)/EXP/ES/MM/(Año)|YHTSXXXXXXXX|00000000
PL/(N° Consecutivo)/EXP/ES/MM/(Año)|YHTSXXXXXXXX|00000000
CNE/PL/(N° Consecutivo)/EXP/ES/(Año)|OHAK7XXXXXXXX|00000000
CNE/PL/(N° Consecutivo)/EXP/ES/(Año)|OHAK7XXXXXXXX|00000000
CNE/H/(N° Consecutivo)/COM/(Año)|XRE77XXXXXXXX|00000000
CNE/H/(N° Consecutivo)/COM/(Año)|XRE77XXXXXXXX|00000000
CNE/H/(N° Consecutivo)/COM/(Año)|XRE77XXXXXXXX|00000000
CNE/PL/(N° Consecutivo)/DIS/OM/(Año)|JIX0XXXXXXXX|00000000
CNE/PL/(N° Consecutivo)/EXP/ES/MM/(Año)|MLPTXXXXXXXX|00000000
CNE/PL/(N° Consecutivo)/EXP/ES/MM/(Año)| MLPTXXXXXXXX|00000000
CNE/PL/(N° Consecutivo)/EXP/ES/MM/(Año)| MLPTXXXXXXXX|00000000
#[a-zA-Z0-9]|SETYXXXXXXXXX|00000000
F00.07.UH/(N°Consecutivo)/(Año)|TUILXXXXXXXX|00000000
IV. a V. ...
VI. Validaciones adicionales al Anexo 20 y complementos de factura electrónica.
VI.1 ...
VI.2 ...
VI.3 Servicio de cancelación.
1. Códigos de respuesta del servicio de cancelación para los CFDI.
Se enlistan, en sustitución de los publicados en el Anexo 20, los códigos de respuesta que genera el servicio de cancelación para los CFDI.
Códigos de respuesta del comprobante fiscal digital por Internet
| EstatusUUID
| Descripción del código
| Código
|
| Solicitud de cancelación recibida | 201
|
| Folio Fiscal Previamente cancelado | 202
|
| Folio Fiscal No encontrado o no corresponde al emisor | 203
|
| Folio Fiscal No aplicable a cancelación | 204
|
| Folio Fiscal No existe | 205
|
| Folio Fiscal No corresponde a un CFDI del Sector Primario | 206
|
| Folio Sustitución inválido | 207
|
| La fecha de solicitud de cancelación es mayor a la fecha de declaración | 208
|
| La fecha de solicitud de cancelación límite para factura global | 209
|
| Relación no válida o inexistente | 210
|
| EstatusPetición
| Descripción del código
| Código
|
| Usuario no válido | 300
|
| XML mal formado | 301
|
| Sello mal formado | 302
|
| Certificado revocado o caduco | 304
|
| Certificado inválido | 305
|
| Certificado inválido | 309
|
| CSD inválido | 310
|
| Clave de motivo de cancelación no válida | 311
|
| Folio Fiscal no relacionado de acuerdo a la clave de motivo de cancelación | 312
|
| El folio fiscal no corresponde a una factura global | 313
|
| El folio fiscal no corresponde a una factura global | 314
|
2. Códigos de respuesta del servicio de cancelación para el CFDI de retenciones e información de pagos.
Se enlistan, en sustitución de los publicados en el Anexo 20, los códigos de respuesta que genera el servicio de cancelación para los CFDI de retenciones e información de pagos.
Códigos de respuesta del comprobante fiscal digital por internet, que ampara retención e información de pagos
| EstatusUUID
| Descripción del código
| Código
|
| Solicitud de cancelación recibida | 1201
|
| Folio Fiscal Previamente cancelado | 1202
|
| Folio Fiscal no corresponde al emisor | 1203
|
| Folio Fiscal No existe | 1205
|
| EstatusPetición
| Descripción del código
| Código
|
| Autenticación no válida | 1300
|
| XML mal formado | 1301
|
| Estructura de folios no válida | 1302
|
| Estructura de RFC no válida | 1303
|
| Estructura de fecha no válida | 1304
|
| Certificado no corresponde al emisor | 1305
|
| Certificado no vigente | 1306
|
| Uso de FIEL no permitido | 1307
|
| Certificado revocado o caduco | 1308
|
| Firma mal formada o inválida | 1309
|
| Clave de motivo de cancelación no válida | 1310
|
| Folio Fiscal no relacionado de acuerdo a la clave de motivo de cancelación | 1311
|
| Folio Sustitución no válido | 1312
|
| Solicitud fuera del plazo de la declaración anual | 1313
|
| Relación no válida | 1314
|
VII. ...
Atentamente.
Ciudad de México, a 27 de octubre de 2026.- En suplencia por ausencia del Jefe del Servicio de Administración Tributaria, con fundamento en el artículo 4, primer párrafo del Reglamento Interior del Servicio de Administración Tributaria, firma el Administrador General Jurídico, Lic. Ricardo Carrasco Varona.- Rúbrica.