DECRETO por el que se reforman, adicionan y derogan diversas disposiciones de la Ley del Impuesto sobre la Renta y se expiden disposiciones de vigencia transitoria.
Al margen un sello con el Escudo Nacional, que dice: Estados Unidos Mexicanos.- Presidencia de la República.
CLAUDIA SHEINBAUM PARDO, Presidenta de los Estados Unidos Mexicanos, a sus habitantes sabed:
Que el Honorable Congreso de la Unión, se ha servido dirigirme el siguiente
DECRETO
"EL CONGRESO GENERAL DE LOS ESTADOS UNIDOS MEXICANOS, D E C R E T A :
SE REFORMAN, ADICIONAN Y DEROGAN DIVERSAS DISPOSICIONES DE LA LEY DEL IMPUESTO SOBRE LA RENTA Y SE EXPIDEN DISPOSICIONES DE VIGENCIA TRANSITORIA
LEY DEL IMPUESTO SOBRE LA RENTA
Artículo Primero.- Se reforman los artículos 22, párrafo noveno; 27, fracciones V, párrafo primero y XVIII, párrafo segundo; 28, fracción XXXII, párrafo primero; 77, párrafo tercero, fracción II, y párrafo quinto; 78, párrafos décimo primero y décimo séptimo; 113-E, párrafos primero, tercero, quinto, TABLA MENSUAL, séptimo y noveno; 113-F, párrafo primero, TABLA ANUAL; 113-H, fracción II; 147, fracción VII, párrafo primero; 153, párrafo quinto; 206, párrafos primero y tercero, fracciones III y V; 209, párrafo segundo, apartados A, fracciones I, II y III, B, fracciones I, incisos a) y b), II, incisos a), b), c), d) y e), III, IV, V, incisos a) y b), VI, VII, VIII, X, incisos a), b), c), d) y e), XI, incisos a) y b), y XIV y C, fracciones I, II, III, IV, V, VI, VII, VIII, IX, X, XI, XII, XIII y XIV y 214, párrafo primero; se adicionan a los artículos 22, párrafo primero, fracción II, inciso a), párrafos tercero y cuarto; 25, párrafo tercero; 27, fracción XVIII, párrafo cuarto, y 206, párrafo cuarto, así como el Capítulo X "Del Mecanismo de Control de las Deducciones Autorizadas y de las Pérdidas Fiscales" al Título II, que comprende los artículos 78-A, 78-B, 78-C, 78-D, 78-E y 78-F, y se derogan los artículos 36, fracción III, párrafo cuarto y 74, párrafo segundo, así como el Capítulo VI del Título II, que comprende los artículos del 59, 60, 61, 62, 63, 64, 65, 66, 67, 68, 69, 70 y 71, de la Ley del Impuesto sobre la Renta, para quedar como sigue:
Artículo 22. ...
I. ...
II. ...
a) ...
...
Los intereses devengados no pagados y el impuesto al valor agregado correspondientes a pasivos capitalizados no formarán parte del costo comprobado de adquisición de las acciones.
Tratándose de aportaciones en especie consistentes en cuentas por cobrar, cesión de derechos de cobro o de títulos de crédito, estas se adicionarán al costo comprobado de adquisición hasta el momento en que se materialicen y hasta por el importe que se cobre en efectivo.
b) ...
III. y IV. ...
...
...
...
...
...
...
...
Cuando en este artículo se haga referencia a reembolsos pagados, se entenderán incluidas las amortizaciones de pérdidas y las reducciones de capital a que se refiere el artículo 78 del presente ordenamiento. En estos casos, los contribuyentes únicamente considerarán las amortizaciones, reembolsos o reducciones de capital, que les correspondan a las acciones que no se hayan cancelado, con motivo de dichas operaciones.
...
Artículo 25. ...
I. a X. ...
...
Tratándose de anticipos por la prestación de servicios y el otorgamiento del uso o goce temporal de bienes, la deducción procederá únicamente en el ejercicio en que se preste el servicio o transcurra el periodo de uso o goce correspondiente. Cuando la prestación de servicios o el otorgamiento del uso o goce temporal de bienes comprenda más de un ejercicio fiscal, la deducción procederá solo en la parte efectivamente recibida u otorgada.
Artículo 27. ...
I. a IV. ...
V. Cumplir con las obligaciones establecidas en esta Ley y las demás disposiciones fiscales en materia de retención y entero de impuestos a cargo de terceros o que, en su caso, se recabe de éstos copia de los documentos en que conste el pago de dichos impuestos. Tratándose de pagos al extranjero, éstos sólo se podrán deducir en el ejercicio en el que se pague la contraprestación y se entere la retención que corresponda en términos del artículo 153, quinto párrafo, de esta Ley y siempre que el contribuyente proporcione la información a que esté obligado en los términos del artículo 76 de esta Ley.
...
...
VI. a XVII. ...
XVIII. ...
Tratándose de anticipos por los gastos a que se refiere la fracción III del artículo 25 de esta Ley, estos serán deducibles en el ejercicio en el que se efectúen, siempre que se cuente con el comprobante fiscal del anticipo en el mismo ejercicio en el que se pagó y con el comprobante fiscal que ampare la totalidad de la operación por la que se efectuó el anticipo, a más tardar el último día del ejercicio siguiente a aquel en que se dio el anticipo. La deducción del anticipo en el ejercicio en el que se pague será por el monto de este y, en el ejercicio en el que se reciba el bien, la deducción será por la diferencia entre el valor total consignado en el comprobante fiscal y el monto del anticipo. En todo caso para efectuar esta deducción, se deberán cumplir con los demás requisitos que establezcan las disposiciones fiscales.
...
Lo establecido en esta fracción no será aplicable a los anticipos a que se refiere el artículo 25, párrafo tercero, de la presente Ley, sin perjuicio de la obligación consistente en contar con el comprobante fiscal en el mismo ejercicio en el que se pagaron y con el comprobante fiscal que ampare la totalidad de la operación por la que se efectuaron.
XIX. a XXII. ...
Artículo 28. ...
I. a XXXI. ...
XXXII. Los intereses netos del ejercicio que excedan del monto que resulte de multiplicar la utilidad fiscal ajustada por el 20%.
...
...
...
...
...
...
...
...
...
...
...
...
...
...
XXXIII. ...
...
Artículo 36. ...
I. y II. ...
III. ...
...
...
Derogado
IV. a VII....
CAPÍTULO VI
Derogado
Artículo 59. Derogado.
Artículo 60. Derogado.
Artículo 61. Derogado.
Artículo 62. Derogado.
Artículo 63. Derogado.
Artículo 64. Derogado.
Artículo 65. Derogado.
Artículo 66. Derogado.
Artículo 67. Derogado.
Artículo 68. Derogado.
Artículo 69. Derogado.
Artículo 70. Derogado.
Artículo 71. Derogado.
Artículo 74. ...
I. a III. ...
Derogado
...
...
...
...
...
I. a III. ...
...
...
...
...
...
...
...
...
Artículo 77. ...
...
...
I. ...
II. El importe de las partidas no deducibles para efectos del impuesto sobre la renta, excepto las señaladas en el artículo 28, fracciones VIII y IX de esta Ley y la participación de los trabajadores en las utilidades de las empresas a que se refiere el artículo 9, fracción I, de este ordenamiento, así como aquellas que no cumplan con los requisitos fiscales previstos en las disposiciones aplicables.
III. ...
...
Cuando la suma del impuesto sobre la renta pagado en los términos del artículo 9 de esta Ley, las partidas no deducibles para efectos del impuesto sobre la renta, excepto las señaladas en las fracciones VIII y IX del artículo 28 de esta Ley, la participación de los trabajadores en las utilidades de las empresas a que se refiere la fracción I del artículo 9 de este ordenamiento, y el monto que se determine conforme al párrafo anterior; así como aquellas que no cumplan con los requisitos fiscales previstos en las disposiciones aplicables, sea mayor al resultado fiscal del ejercicio, la diferencia se disminuirá del saldo de la cuenta de utilidad fiscal neta que se tenga al final del ejercicio o, en su caso, de la utilidad fiscal neta que se determine en los siguientes ejercicios, hasta agotarlo. En este último caso, el monto que se disminuya se actualizará desde el último mes del ejercicio en el que se determinó y hasta el último mes del ejercicio en el que se disminuya.
...
...
Artículo 78. ...
...
...
...
...
...
...
...
...
...
Para determinar el capital de aportación actualizado, las personas morales llevarán una cuenta de capital de aportación que se adicionará con las aportaciones de capital, las primas netas por suscripción de acciones efectuadas por los socios o accionistas, y se disminuirá con las reducciones de capital que se efectúen. Para los efectos de este párrafo, no se incluirá como capital de aportación, el correspondiente a la reinversión o capitalización de utilidades o de cualquier otro concepto que conforme el capital contable de la persona moral ni el proveniente de reinversiones de dividendos o utilidades en aumento de capital de las personas que los distribuyan realizadas dentro de los treinta días siguientes a su distribución. Tratándose de la capitalización de pasivos, no se incluirán como capital de aportación los intereses devengados no pagados, así como el impuesto al valor agregado correspondiente a dichos pasivos; en el caso de aportaciones en especie conformadas por cuentas por cobrar, cesión de derechos de cobro o de títulos de crédito, estas se adicionarán hasta el momento en que se materialicen y hasta por el importe que se cobre en efectivo. Los conceptos correspondientes a aumentos de capital mencionados en este párrafo, se adicionarán a la cuenta de capital de aportación en el momento en el que se paguen efectivamente, los cuales deberán contar con la documentación soporte conforme al Código Fiscal de la Federación, y los conceptos relativos a reducciones de capital se disminuirán de la citada cuenta en el momento en el que se pague el reembolso o se efectúe la reducción de capital, según sea el caso.
...
...
...
...
...
Lo dispuesto en este artículo será aplicable, indistintamente, al reembolso, a la amortización de pérdidas o a la reducción de capital, independientemente de que haya o no cancelación de acciones.
...
CAPÍTULO X
DEL MECANISMO DE CONTROL DE LAS DEDUCCIONES AUTORIZADAS Y DE LAS PÉRDIDAS FISCALES
Artículo 78-A. Para efectos del artículo 9 de esta Ley, las personas morales residentes en México que obtengan ingresos acumulables de los señalados en este Título superiores a 50 millones de pesos y determinen utilidad fiscal del ejercicio en términos del citado artículo 9, aplicarán en el ejercicio de que se trate, sus deducciones autorizadas y pérdidas fiscales a que se refiere este Título, conforme a los límites que se establecen en el presente Capítulo.
La renta gravable para efectos de la participación de los trabajadores en las utilidades de las empresas se determinará conforme a lo establecido en el artículo 9, párrafos cuarto y quinto, de esta Ley, sin considerar los límites establecidos en el presente Capítulo.
Artículo 78-B. Para efectos del artículo 78-A de esta Ley, el límite de las deducciones autorizadas se determinará conforme a lo siguiente:
A. Se aplicará el factor que corresponda conforme a lo siguiente:
I. Cuando el total de las deducciones autorizadas a que se refiere este Título sea menor o igual al resultado que se obtenga de multiplicar los ingresos acumulables del ejercicio que corresponda por el factor de 0.9667, el límite de dichas deducciones autorizadas será el monto que se obtenga como resultado de multiplicar el total de las deducciones autorizadas a que se refiere este Título por el factor de 0.9900.
II. Cuando el total de las deducciones autorizadas a que se refiere este Título sea mayor al resultado que se obtenga de multiplicar los ingresos acumulables del ejercicio que corresponda por el factor de 0.9667, el límite de las deducciones autorizadas será igual a este último resultado.
B. Las deducciones autorizadas que no sean disminuidas de la totalidad de los ingresos acumulables obtenidos en el ejercicio como consecuencia de la aplicación del límite establecido en este artículo, podrán disminuirse en los veinte ejercicios siguientes hasta agotarlas, conforme a lo siguiente:
I. En cada ejercicio, al resultado de sumar el monto de las deducciones de ejercicios anteriores no disminuidas en los términos de este artículo y las deducciones autorizadas del ejercicio que corresponda, se le aplicará el límite que corresponda conforme a lo establecido en el Apartado anterior.
II. El monto de las deducciones no disminuidas en los términos de este artículo se actualizará multiplicándolo por el factor de actualización correspondiente al periodo comprendido desde el primer mes de la segunda mitad del ejercicio en que se generaron y hasta el último mes de dicho ejercicio. La parte de las deducciones pendientes de disminuir correspondientes a ejercicios anteriores, una vez actualizadas, se actualizará multiplicándola por el factor de actualización correspondiente al periodo comprendido desde el mes en el que se actualizó por última vez y hasta el último mes de la primera mitad del ejercicio en el que se disminuirán.
Para los efectos del párrafo anterior, cuando el número de meses del ejercicio en que se generó la deducción sea impar, se considerará como primer mes de la segunda mitad, el mes inmediato posterior al que corresponda la mitad del ejercicio.
III. Cuando el contribuyente no disminuya en un ejercicio las deducciones determinadas conforme a este Apartado, pudiendo haberlo efectuado conforme a lo establecido en este artículo, perderá el derecho a hacerlo en los ejercicios posteriores, hasta por la cantidad que no estuvo sujeta al límite establecido en el presente artículo.
El derecho a disminuir las deducciones es personal del contribuyente que las haya generado y no podrá transmitirse a otra persona ni como consecuencia de fusión o escisión.
En ningún caso se podrán disminuir de la totalidad de los ingresos acumulables obtenidos en el ejercicio, deducciones que excedan el límite señalado en este artículo.
Las deducciones pendientes de disminuir en términos de este artículo no se considerarán pérdida fiscal para efectos del artículo 57 de esta Ley.
Artículo 78-C. Para efectos del artículo 78-A de esta Ley, el límite de las pérdidas fiscales pendientes de aplicar de ejercicios anteriores que se podrá disminuir de la utilidad fiscal del ejercicio, será el monto que se obtenga como resultado de multiplicar la utilidad fiscal del ejercicio, después de aplicar el límite a las deducciones que establece el artículo 78-B de esta Ley, por el factor de 0.5000. Cuando las pérdidas fiscales pendientes de aplicar de ejercicios anteriores sean inferiores al resultado obtenido en términos de este párrafo únicamente se podrán disminuir dichas pérdidas.
Las pérdidas fiscales que no sean disminuidas de la utilidad fiscal del ejercicio, debido a la aplicación de la metodología establecida en este artículo, podrán disminuirse en los veinte ejercicios siguientes hasta agotarlas, en términos del artículo 57 de esta Ley, aplicando a estas el límite establecido en el presente artículo.
Artículo 78-D. Para los efectos del artículo 14, fracción II, inciso c), de esta Ley, las personas morales residentes en México que en el ejercicio inmediato anterior hayan obtenido ingresos acumulables de los señalados en este Título superiores a 50 millones de pesos, que cuenten con pérdida fiscal de ejercicios anteriores pendiente de disminuir de las utilidades fiscales, sólo podrán disminuir por concepto de dicha pérdida fiscal el monto que se obtenga como resultado de multiplicar la utilidad fiscal para el pago provisional determinada en términos del artículo 14, fracción II, incisos a) y b), de esta Ley, por el factor de 0.5000. Cuando la pérdida fiscal de ejercicios anteriores pendiente de aplicar contra las utilidades fiscales sea inferior al resultado obtenido en términos de este párrafo, únicamente se podrá disminuir dicha pérdida.
Artículo 78-E. No aplicarán lo dispuesto en este Capítulo los siguientes contribuyentes:
I. Que tributen en el régimen de Coordinados establecido en el Título II, Capítulo VII, de esta Ley.
II. Que tributen en el régimen de Actividades Agrícolas, Ganaderas, Silvícolas y Pesqueras establecido en el Título II, Capítulo VIII, de esta Ley.
III. Que lleven a cabo operaciones de maquila en términos del artículo 182 de esta Ley, así como aquellos que realicen operaciones al amparo de una autorización de establecimiento de depósito fiscal para el ensamble y fabricación de vehículos conforme al artículo 121, fracción IV de la Ley Aduanera; salvo por los ingresos que se obtengan por la enajenación de mercancías en territorio nacional.
IV. Que sean declarados en quiebra en términos de la Ley de Concursos Mercantiles.
V. Que apliquen los beneficios fiscales consistentes en la deducción inmediata de inversiones o la deducción adicional de gastos de capacitación, certificaciones iniciales, modelos de utilidad y obtención de patentes, incluidos aquellos en los que se requiera autorización o una constancia de cumplimiento para su aplicación, durante la vigencia del beneficio otorgado y exclusivamente respecto a dicho beneficio.
VI. Que en el ejercicio de que se trate tengan menos de cinco ejercicios fiscales de haber obtenido su inscripción en el Registro Federal de Contribuyentes.
No será aplicable lo establecido en esta fracción a los contribuyentes que de una persona moral preexistente reciban, adquieran o por cualquier medio utilicen activos, inventarios, derechos, contratos, concesiones, marcas, cartera de clientes o cualquier otro bien indispensable para realizar actividades económicas similares a la de dicha persona moral y cuenten con los mismos socios, accionistas o integrantes o que los socios, accionistas o integrantes de la referida persona moral mantengan, directa o indirectamente, el control o la administración de la que recibe, adquiere o utilice los citados elementos.
Las autoridades fiscales podrán, como resultado del ejercicio de sus facultades de comprobación, determinar que no resulta aplicable la excepción establecida en esta fracción cuando los contribuyentes lleven a cabo la constitución, fusión, escisión, liquidación o reestructuración de sociedades, venta de acciones o partes sociales o cualquier otro movimiento corporativo, con la finalidad de aplicar la excepción establecida en el párrafo primero de esta fracción.
VII. Que se trate de sociedades que subsistan o surjan con motivo de la fusión de dos o más sociedades o la escisión de una sociedad, que se encuentren dentro de los cinco ejercicios fiscales a que se refiere la fracción VI de este artículo.
La excepción establecida en esta fracción sólo se aplicará a las sociedades que subsistan o surjan por el plazo que le restaba cumplir a la sociedad escindente o a la sociedad fusionante o fusionada que mayor tiempo tenía de creada.
VIII. Las instituciones de seguros en la realización de las operaciones propias de su objeto.
IX. Que realicen la actividad de expendio al público, distribución o comercialización de gasolinas y diésel, que cuenten con el permiso correspondiente a que se refiere el artículo 76, fracción II, inciso b) de la Ley del Sector Hidrocarburos.
Artículo 78-F. El Servicio de Administración Tributaria queda facultado para emitir las reglas de carácter general que resulten necesarias para la debida aplicación de lo establecido en este Capítulo.
Artículo 113-E. Los contribuyentes personas físicas que realicen únicamente actividades empresariales, profesionales u otorguen el uso o goce temporal de bienes, podrán optar por pagar el impuesto sobre la renta en los términos establecidos en esta Sección, siempre que la totalidad de sus ingresos propios de la actividad o las actividades señaladas que realicen, obtenidos en el ejercicio inmediato anterior, no hubieran excedido de la cantidad de cinco millones de pesos.
...
Para los efectos de los párrafos anteriores, en caso de que los ingresos a que se refiere este artículo excedan de cinco millones de pesos en cualquier momento del año de tributación, o se incumpla con alguna de las obligaciones a que se refiere el artículo 113-G de esta Ley, o se actualice el supuesto previsto en el artículo 113-I de la misma Ley relativo a las declaraciones, no les serán aplicables a los contribuyentes las disposiciones de esta Sección, debiendo pagar el impuesto respectivo de conformidad con las disposiciones del Título IV, Capítulo II, Sección I o Capítulo III de esta Ley, según corresponda, a partir del mes siguiente a la fecha en que tales ingresos excedan la referida cantidad y los pagos efectuados en los meses transcurridos se considerarán pagos definitivos. En su caso, las autoridades fiscales podrán asignar al contribuyente el régimen que le corresponda, sin que medie solicitud del contribuyente.
...
...
TABLA MENSUAL
| Monto de los ingresos amparados por comprobantes fiscales efectivamente cobrados, sin impuesto al valor agregado (pesos mensuales) | Tasa aplicable
|
| Hasta 25,000.00 | 1.00%
|
| Hasta 50,000.00 | 1.10%
|
| Hasta 83,333.33 | 1.50%
|
| Hasta 208,333.33 | 2.00%
|
| Hasta 5,000,000.00 | 2.50%
|
...
Los contribuyentes que dejen de tributar conforme a esta Sección, podrán volver a tributar a partir del ejercicio fiscal siguiente, conforme a la misma, siempre que los ingresos obtenidos en el ejercicio inmediato anterior a aquel de que se trate, no excedan de cinco millones de pesos y se encuentren al corriente en el cumplimiento de sus obligaciones fiscales.
...
Las personas físicas que se dediquen exclusivamente a las actividades agrícolas, ganaderas, silvícolas o pesqueras, cuyos ingresos en el ejercicio no excedan de un millón de pesos efectivamente cobrados, no pagarán el impuesto sobre la renta por los ingresos provenientes de dichas actividades. En caso de que los referidos ingresos excedan dicho monto, a partir de la declaración mensual correspondiente se deberá pagar el impuesto conforme al Título IV, Capítulo II, Sección IV, de esta Ley, en los términos que se determine mediante reglas de carácter general que al efecto emita el Servicio de Administración Tributaria.
...
Artículo 113-F. ...
TABLA ANUAL
| Monto de los ingresos amparados por comprobantes fiscales efectivamente cobrados, sin impuesto al valor agregado (pesos anuales) | Tasa aplicable
|
| Hasta 300,000.00 | 1.00%
|
| Hasta 600,000.00 | 1.10%
|
| Hasta 1,000,000.00 | 1.50%
|
| Hasta 2,500,000.00 | 2.00%
|
| Hasta 5,000,000.00 | 2.50%
|
...
...
Artículo 113-H. ...
I. ...
II. En el caso de reanudación de actividades que, en el ejercicio inmediato anterior, los ingresos amparados en comprobantes fiscales digitales por Internet no hayan excedido de cinco millones de pesos.
III. y IV. ...
Artículo 147. ...
I. a VI. ...
VII. Que se cumplan las obligaciones establecidas en esta Ley en materia de retención y entero de impuestos a cargo de terceros o que, en su caso, se recabe de éstos copia de los documentos en que conste el pago de dichos impuestos. Tratándose de pagos al extranjero, sólo se podrán deducir en el ejercicio en el que se pague la contraprestación y se entere la retención que corresponda en términos del artículo 153, quinto párrafo, de esta Ley y siempre que el contribuyente proporcione la información a que esté obligado en los términos del artículo 76, fracción VI de esta Ley.
...
VIII. a XV. ...
Artículo 153. ...
...
...
...
Cuando en los términos del presente Título esté previsto que el impuesto se pague mediante retención, el retenedor estará obligado a enterar una cantidad equivalente a la que debió haber retenido en la fecha de la exigibilidad, del devengo o al momento en que efectúe el pago, lo que suceda primero. Tratándose de contraprestaciones efectuadas en moneda extranjera, el impuesto se enterará haciendo la conversión a moneda nacional en el momento en que se efectúe la retención del impuesto correspondiente. Para los efectos de este Título, tendrá el mismo efecto que el pago, cualquier otro acto jurídico por virtud del cual el deudor extingue la obligación de que se trate.
...
...
...
...
...
...
...
...
Artículo 206. Podrán cumplir con sus obligaciones fiscales en materia del impuesto sobre la renta conforme al régimen establecido en el presente Capítulo, las personas morales residentes en México únicamente constituidas por personas físicas, cuyos ingresos totales en el ejercicio inmediato anterior no excedan de la cantidad de cincuenta millones de pesos o las personas morales residentes en México únicamente constituidas por personas físicas que inicien operaciones y que estimen que sus ingresos totales no excederán de la cantidad referida.
...
No podrán tributar conforme a este Capítulo:
I. y II. ...
III. Quienes tributen conforme a los Capítulos IV, VII y VIII del Título II y las del Título III de esta Ley.
IV. ...
V. Los contribuyentes que dejen de tributar conforme a lo establecido en este Capítulo.
Cuando los contribuyentes dejen de tributar en términos de este Capítulo conforme a lo dispuesto en el párrafo segundo de este artículo, podrán optar por tributar nuevamente en este Capítulo, siempre que, en cualquier ejercicio posterior a aquel en el que hubieren dejado de tributar conforme a dicho Capítulo, obtengan ingresos que no excedan de cincuenta millones de pesos, se encuentren al corriente en el cumplimiento de sus obligaciones fiscales y cumplan con los demás requisitos establecidos en este Capítulo. En este supuesto, la opción podrá ejercerse a partir del ejercicio inmediato siguiente a aquel en el que se cumplan los requisitos señalados en este párrafo.
Artículo 209. ...
...
A. ...
I. 10% para cargos diferidos.
II. 20% para erogaciones realizadas en periodos preoperativos.
III. 30% para regalías, para asistencia técnica, así como para otros gastos diferidos, a excepción de los señalados en la fracción IV del presente artículo.
IV. ...
B. ...
I. ...
a) 40% para inmuebles declarados como monumentos arqueológicos, artísticos, históricos o patrimoniales, conforme a la Ley Federal sobre Monumentos y Zonas Arqueológicos, Artísticos e Históricos, que cuenten con el certificado de restauración expedido por el Instituto Nacional de Antropología e Historia o el Instituto Nacional de Bellas Artes.
b) 26% en los demás casos.
II. ...
a) 20% para bombas de suministro de combustible a trenes.
b) 20% para vías férreas.
c) 20% para carros de ferrocarril, locomotoras, armones y autoarmones.
d) 40% para maquinaria niveladora de vías, desclavadoras, esmeriles para vías, gatos de motor para levantar la vía, removedora, insertadora y taladradora de durmientes.
e) 40% para el equipo de comunicación, señalización y telemando.
III. 50% para mobiliario y equipo de oficina.
IV. 40% para embarcaciones.
V. ...
a) 50% para los dedicados a la aerofumigación agrícola.
b) 40% para los demás.
VI. 50% para automóviles, autobuses, camiones de carga, tractocamiones, montacargas y remolques.
VII. 100% para computadoras personales de escritorio y portátiles; servidores; impresoras, lectores ópticos, graficadores, lectores de código de barras, digitalizadores, unidades de almacenamiento externo y concentradores de redes de cómputo.
VIII. 100% para dados, troqueles, moldes, matrices y herramienta.
IX. ...
X. ...
a) 20% para torres de transmisión y cables, excepto los de fibra óptica.
b) 40% para sistemas de radio, incluyendo equipo de transmisión y manejo que utiliza el espectro radioeléctrico, tales como el de radiotransmisión de microonda digital o analógica, torres de microondas y guías de onda.
c) 40% para equipo utilizado en la transmisión, tales como circuitos de la planta interna que no forman parte de la conmutación y cuyas funciones se enfocan hacia las troncales que llegan a la central telefónica, incluye multiplexores, equipos concentradores y ruteadores.
d) 50% para equipo de la central telefónica destinado a la conmutación de llamadas de tecnología distinta a la electromecánica.
e) 40% para los demás.
XI. ...
a) 40% para el segmento satelital en el espacio, incluyendo el cuerpo principal del satélite, los transpondedores, las antenas para la transmisión y recepción de comunicaciones digitales y análogas, y el equipo de monitoreo en el satélite.
b) 40% para el equipo satelital en tierra, incluyendo las antenas para la transmisión y recepción de comunicaciones digitales y análogas y el equipo para el monitoreo del satélite.
XII. ...
XIII. ...
XIV. 100% para bicicletas convencionales, bicicletas y motocicletas cuya propulsión sea a través de baterías eléctricas recargables.
C. ...
I. 40% en la generación, conducción, transformación y distribución de electricidad; en la molienda de granos; en la producción de azúcar y sus derivados; en la fabricación de aceites comestibles; en el transporte marítimo, fluvial y lacustre.
II. 20% en la producción de metal obtenido en primer proceso; en la fabricación de productos de tabaco y derivados del carbón natural.
III. 26% en la fabricación de pulpa, papel y productos similares.
IV. 26% en la fabricación de vehículos de motor y sus partes; en la construcción de ferrocarriles y navíos; en la fabricación de productos de metal, de maquinaria y de instrumentos profesionales y científicos; en la elaboración de productos alimenticios y de bebidas, excepto granos, azúcar, aceites comestibles y derivados.
V. 40% en el curtido de piel y la fabricación de artículos de piel; en la elaboración de productos químicos, petroquímicos y farmacobiológicos; en la fabricación de productos de caucho y de plástico; en la impresión y publicación gráfica.
VI. 40% en el transporte eléctrico; en infraestructura fija para el transporte, almacenamiento y procesamiento de hidrocarburos.
VII. 50% en la fabricación, acabado, teñido y estampado de productos textiles, así como de prendas para el vestido.
VIII. 50% en la industria minera; en la construcción de aeronaves y en el transporte terrestre de carga y pasajeros.
IX. 50% en el transporte aéreo; en la transmisión de los servicios de comunicación proporcionados por telégrafos y por las estaciones de radio y televisión.
X. 66% en restaurantes.
XI. 50% en la industria de la construcción; en actividades de agricultura, ganadería, silvicultura y pesca.
XII. 70% para los destinados directamente a la investigación de nuevos productos o desarrollo de tecnología en el país.
XIII. 100% en la manufactura, ensamble y transformación de componentes magnéticos para discos duros y tarjetas electrónicas para la industria de la computación.
XIV. 40% en otras actividades no especificadas en este artículo.
...
Artículo 214. Los contribuyentes que no cumplan los requisitos para continuar tributando en términos de este Capítulo u opten por dejar de aplicar lo dispuesto en el régimen establecido en dicho Capítulo, deberán cumplir con las obligaciones previstas en el Título II de esta Ley, a partir del ejercicio inmediato siguiente a aquel en que esto suceda.
...
...
...
...
...
DISPOSICIONES TRANSITORIAS DE LA LEY DEL IMPUESTO SOBRE LA RENTA
Artículo Segundo.- En relación con las modificaciones a que se refiere el Artículo Primero del presente Decreto, se estará a lo siguiente:
I. Para efectos del cálculo de los pagos provisionales establecidos en el artículo 14 de la Ley del Impuesto sobre la Renta correspondientes al ejercicio fiscal de 2027, las personas morales residentes en México que, en su última declaración anual presentada, hayan obtenido ingresos acumulables de los señalados en el Título II de la Ley del Impuesto sobre la Renta, superiores a 50 millones de pesos, estarán a lo siguiente:
a) Determinarán su coeficiente de utilidad en los siguientes términos:
i. Cuando el total de las deducciones autorizadas correspondiente a la última declaración anual presentada sea menor o igual al resultado que se obtenga de multiplicar los ingresos acumulables del ejercicio que corresponda por el factor de 0.9667, multiplicarán el coeficiente de utilidad que resulte en términos del artículo 14, fracción I, de la Ley del Impuesto sobre la Renta por el factor de 1.0658 y el coeficiente de utilidad resultante se aplicará para el cálculo de los pagos provisionales establecidos en el artículo 14 de dicha Ley.
ii. Cuando el total de las deducciones autorizadas correspondiente a la última declaración anual presentada sea mayor al resultado que se obtenga de multiplicar los ingresos acumulables del ejercicio que corresponda por el factor de 0.9667, multiplicarán el coeficiente de utilidad que resulte en términos del artículo 14, fracción I, de la Ley del Impuesto sobre la Renta por el factor de 2.6162 y el coeficiente de utilidad resultante se aplicará para el cálculo de los pagos provisionales establecidos en el artículo 14 de dicha Ley.
b) Los contribuyentes que cuenten con pérdida fiscal de ejercicios anteriores pendiente de aplicar contra las utilidades fiscales, sólo podrán disminuir por concepto de pérdida fiscal a que se refiere el artículo 14, fracción II, inciso c) de la Ley del Impuesto sobre la Renta, el monto que se obtenga como resultado de multiplicar el factor de 0.5000, por la utilidad fiscal para el pago provisional determinada en términos del artículo 14, fracción II, incisos a) y b) de la citada Ley, después de aplicar el coeficiente de utilidad resultante a que se refiere el inciso anterior.
Cuando la pérdida fiscal de ejercicios anteriores pendiente de aplicar contra las utilidades fiscales sea inferior al resultado obtenido en términos de este inciso únicamente se podrá disminuir dicha pérdida.
Lo establecido en esta fracción no será aplicable a los contribuyentes a que se refiere el artículo 78-E de la Ley del Impuesto sobre la Renta.
II. Los contribuyentes a que se refiere el artículo 78-A de la Ley del Impuesto sobre la Renta que cuenten con pérdidas pendientes de aplicar de ejercicios anteriores a la fecha de entrada en vigor del presente Decreto, que apliquen el límite establecido en el artículo 78-C de la misma Ley, podrán disminuirlas de la utilidad fiscal de los veinte ejercicios siguientes a aquél en que se generaron.
III. Los contribuyentes a que se refiere el artículo 78-A de la Ley del Impuesto sobre la Renta que, a partir del 8 de septiembre de 2026, subsistan o surjan con motivo de una fusión o escisión de sociedades, aplicarán lo establecido en el Capítulo X, del Título II de dicha Ley, a partir del 1 de enero de 2027, salvo que se ubiquen en el supuesto establecido en el artículo 78-E, fracción VII, de la referida Ley.
IV. Los contribuyentes que al 31 de diciembre de 2026 tributen en los términos del Título II de la Ley del Impuesto sobre la Renta o tributen en términos del Capítulo XII del Título VII de esta Ley, deberán seguir aplicando los porcientos máximos de deducción de inversiones que les correspondan de acuerdo con los plazos que hayan trascurrido, respecto de las inversiones realizadas hasta el 31 de diciembre de 2026.
V. Los contribuyentes que al 31 de diciembre de 2026 hayan tributado en términos del Capítulo VI, del Título II de la Ley del Impuesto sobre la Renta, deberán desintegrarse el 1 de enero de 2027. El impuesto sobre la renta diferido, pendiente de pago, deberá enterarse a más tardar el 31 de diciembre de 2027, actualizado por el periodo comprendido desde el mes en que se debió haber pagado el impuesto de no haber ejercido la opción prevista en dicho Capítulo y hasta el mes en que se efectúe el pago. Lo dispuesto en este párrafo, también será aplicable al impuesto sobre la renta correspondiente al ejercicio fiscal 2026 determinado, en términos del artículo 64 de la Ley del Impuesto sobre la Renta vigente hasta el 31 de diciembre de 2026.
Lo anterior, con excepción del impuesto diferido correspondiente al tercer ejercicio inmediato anterior, el cual deberá pagarse a más tardar el 31 de marzo de 2027.
Las referencias al Régimen Opcional para Grupos de Sociedades, señaladas en el Código Fiscal de la Federación, y el Reglamento de la Ley del Impuesto sobre la Renta, se tendrán por derogadas.
La Administración General de Grandes Contribuyentes y la Administración General de Hidrocarburos, seguirán siendo competentes para ejercer sus facultades establecidas en el Reglamento Interior del Servicio de Administración Tributaria, así como las señaladas en los diversos ordenamientos aplicables, sobre las sociedades que tenían el carácter de integrada e integradora al 31 de diciembre de 2026.
El Servicio de Administración Tributaria queda facultado para emitir las reglas de carácter general que resulten necesarias para la debida aplicación de lo establecido en este artículo.
VI. Para los efectos de los artículos 189, último párrafo, 190, último párrafo, 202, último párrafo y 203, último párrafo de la Ley del Impuesto sobre la Renta, los tratamientos fiscales que no podrán aplicarse conjuntamente con los estímulos fiscales a que se refieren los artículos antes señalados son los siguientes:
a) El establecido en el artículo 182 de la Ley del Impuesto sobre la Renta, respecto de los contribuyentes que lleven a cabo operaciones de maquila.
b) El señalado en el artículo 187 de la Ley del Impuesto sobre la Renta, respecto de los fideicomisos dedicados a la adquisición o construcción de inmuebles.
DISPOSICIONES DE VIGENCIA TRANSITORIA DE LA LEY DEL IMPUESTO SOBRE LA RENTA
Artículo Tercero.- Para efectos de la Ley del Impuesto sobre la Renta, se aplicarán las siguientes disposiciones de vigencia transitoria:
A. Para impulsar el desarrollo económico del país, acorde con el Plan México, así como la economía circular, se establece lo siguiente:
I. Acorde con el "Plan México", se otorgan estímulos fiscales a las personas morales que tributen en los términos del Título II o Título VII, Capítulo XII, de la Ley del Impuesto sobre la Renta, y a las personas físicas que tributen de conformidad con el Título IV, Capítulo II, Sección I de la misma Ley, conforme a lo siguiente:
a) Las personas contribuyentes a que se refiere esta fracción deberán cumplir con los requisitos siguientes:
i) Estar inscritos en el Registro Federal de Contribuyentes y tener habilitado el buzón tributario en términos del artículo 17-K del Código Fiscal de la Federación;
ii) Contar con opinión del cumplimiento de obligaciones fiscales a que se refiere el artículo 32-D del Código Fiscal de la Federación, en sentido positivo;
iii) Presentar un proyecto de inversión; un convenio de colaboración celebrado con la Secretaría de Educación Pública en materia de educación dual o un proyecto de inversión para el desarrollo de la invención o para la certificación inicial, según sea el caso, en términos que se establezcan en el decreto a que se refiere el apartado C, fracción IX, inciso c) de este artículo, o el que lo sustituya;
iv) Contar con la constancia de cumplimiento emitida por el Comité de Evaluación a que se refiere el apartado C, fracción I, inciso d) de este artículo o el que corresponda conforme al decreto a que se refiere el apartado C, fracción IX, inciso c), de este artículo o el que lo sustituya, y
v) Cumplir con los demás requisitos que se establezcan en el decreto señalado en el subinciso que antecede o en los lineamientos que al efecto emita el Comité de Evaluación señalado en el subinciso anterior.
b) El estímulo a que se refiere el párrafo primero de esta fracción consiste en optar por efectuar la deducción inmediata de la inversión en bienes nuevos de activo fijo, adquiridos a partir del 1 de enero de 2027 y hasta el 30 de septiembre de 2030, deduciendo en el ejercicio en el que se realice la inversión la cantidad que resulte de aplicar al monto original de la inversión, únicamente los por cientos que se establecen en el inciso c) de esta fracción, en lugar de los señalados en los artículos 34, 35 y 209, apartados B y C de la Ley del Impuesto sobre la Renta, según corresponda.
La parte de dicho monto que exceda de la cantidad que resulte de aplicarle el por ciento que se establece en el inciso c) de esta fracción, será deducible únicamente en los términos del inciso d), párrafo primero, subinciso iii), de esta fracción.
Lo dispuesto en este inciso solo será aplicable respecto de aquellas inversiones que las personas contribuyentes mantengan en uso durante un periodo mínimo de dos años inmediatos siguientes al ejercicio en el que se efectúe su deducción inmediata, salvo en los casos a que se refiere el artículo 37 de la Ley del Impuesto sobre la Renta.
Lo señalado en este inciso no es aplicable tratándose de mobiliario y equipo de oficina, automóviles propulsados con motores de combustión interna, equipo de blindaje de automóviles, o cualquier bien de activo fijo no identificable individualmente, ni tratándose de aviones distintos de los dedicados a la aerofumigación agrícola.
Para los efectos de este inciso, se consideran bienes nuevos los que se utilizan por primera vez en México.
Para efectos del artículo 14, fracción I, de la Ley del Impuesto sobre la Renta, las personas contribuyentes que en el ejercicio fiscal 2027, 2028, 2029 o 2030 apliquen la deducción inmediata de la inversión en bienes nuevos de activo fijo establecida en esta fracción, deben calcular el coeficiente de utilidad de los pagos provisionales que se efectúen durante el ejercicio fiscal de 2028, 2029, 2030 o 2031, adicionando la utilidad fiscal o reduciendo la pérdida fiscal del ejercicio 2027, 2028, 2029 o 2030, según sea el caso, con el importe de la deducción a que se refiere este inciso.
La utilidad fiscal que se determine en los términos del artículo 14, fracción II, de la Ley del Impuesto sobre la Renta, se podrá disminuir con el monto de la deducción inmediata efectuada en el mismo ejercicio en los términos de este inciso. El citado monto de la deducción inmediata se debe disminuir por partes iguales en los pagos provisionales correspondientes al ejercicio fiscal de que se trate, a partir del mes en que se realice la inversión. Esta disminución se debe realizar en los pagos provisionales del ejercicio de manera acumulativa. Para los efectos de este párrafo, no se podrá recalcular el coeficiente de utilidad determinado en los términos del artículo 14, fracción I, de la Ley del Impuesto sobre la Renta.
Las personas contribuyentes deben llevar un registro específico de las inversiones por las que optaron por aplicar la deducción inmediata en los términos de este inciso, que contenga la documentación comprobatoria que las respalde, describa el tipo de bien de que se trate, la relación con su giro o actividad principal, el proceso o actividad en específico en el cual se utilizó el bien, el por ciento que para efectos de la deducción le correspondió, el ejercicio en el que se aplicó la deducción y la fecha en la que el bien se enajene, se pierda por caso fortuito o fuerza mayor o deje de ser útil.
Para efectos del artículo 5 de la Ley del Impuesto al Valor Agregado, la deducción inmediata establecida en esta fracción se considera como erogación totalmente deducible, siempre que se reúnan los requisitos establecidos en la Ley del Impuesto sobre la Renta.
c) Los por cientos que se podrán aplicar para deducir las inversiones a que se refiere el inciso anterior, son los siguientes:
| | %
Deducción
|
| | 2027-2030
|
| i) Activos fijos por tipo de bien: | |
| 1. | Tratándose de construcciones: | |
| | 1.1 Para inmuebles declarados como monumentos arqueológicos, artísticos, históricos o patrimoniales, conforme a la Ley Federal sobre Monumentos y Zonas Arqueológicos, Artísticos e Históricos, que cuenten con el certificado de restauración expedido por el Instituto Nacional de Antropología e Historia o el Instituto Nacional de Bellas Artes. | 67%
|
| | 1.2 En los demás casos, incluso las instalaciones, adiciones, reparaciones, mejoras, adaptaciones, así como cualquier otra construcción que se realice en un lote minero de conformidad con el artículo 12 de la Ley Minera. | 49%
|
| 2. | Tratándose de ferrocarriles: | |
| | 2.1 Para bombas de suministro de combustible a trenes. | 35%
|
| | 2.2 Para vías férreas. | 49%
|
| | 2.3 Para carros de ferrocarril, locomotoras, armones y autoarmones. | 54%
|
| | 2.4 Para maquinaria niveladora de vías, desclavadoras, esmeriles para vías, gatos de motor para levantar la vía, removedora, insertadora y taladradora de durmientes. | 58%
|
| | 2.5 Para el equipo de comunicación, señalización y telemando. | 67%
|
| 3. | Para embarcaciones. | 54%
|
| 4. | Tratándose de aviones: | |
| | 4.1 Para los dedicados a la aerofumigación agrícola. | 83%
|
| 5. | Para automóviles cuya propulsión sea a través de baterías eléctricas recargables, motor eléctrico que además cuenten con motor de combustión interna o con motor accionado por hidrógeno, autobuses, camiones de carga, tractocamiones, montacargas y remolques. | 83%
|
| 6. | Para computadoras personales de escritorio y portátiles; servidores; impresoras, lectores ópticos, graficadores, lectores de código de barras, digitalizadores, unidades de almacenamiento externo y concentradores de redes de cómputo. | 85%
|
| 7. | Para dados, troqueles, moldes, matrices y herramental. | 86%
|
| 8. | Tratándose de comunicaciones telefónicas: | |
| | 8.1 Para torres de transmisión y cables, excepto los de fibra óptica. 8.2 Para sistemas de radio, incluido equipo de transmisión y manejo que utiliza el espectro radioeléctrico, tales como el de radiotransmisión de microonda digital o analógica, torres de microondas y guías de onda. 8.3 Para equipo utilizado en la transmisión, tales como circuitos de la planta interna que no forman parte de la conmutación y cuyas funciones se enfocan hacia las troncales que llegan a la central telefónica, incluye multiplexores, equipos concentradores y ruteadores. 8.4 Para equipo de la central telefónica destinado a la conmutación de llamadas de tecnología distinta a la electromecánica. 8.5 Para los demás. | 49%
62%
67%
83%
67%
|
| 9. | Tratándose de comunicaciones satelitales: | |
| | 9.1 Para el segmento satelital en el espacio, incluido el cuerpo principal del satélite, los transpondedores, las antenas para la transmisión y recepción de comunicaciones digitales y análogas, y el equipo de monitoreo en el satélite. | 62%
|
| | 9.2 Para el equipo satelital en tierra, incluido las antenas para la transmisión y recepción de comunicaciones digitales y análogas y el equipo para el monitoreo del satélite. | 67%
|
| 10. | Para bicicletas convencionales, bicicletas y motocicletas cuya propulsión sea a través de baterías eléctricas recargables. | 83%
|
| | %
Deducción
|
| | 2027-2030
|
| ii) | Para la maquinaria y equipos distintos de los señalados en el subinciso anterior, se deben aplicar, de acuerdo con la actividad en que sean utilizados, los por cientos siguientes: | |
| 1. | En la generación, conducción, transformación y distribución de electricidad; en la molienda de granos; en la producción de azúcar y sus derivados; en la fabricación de aceites comestibles; en el transporte marítimo, fluvial y lacustre. | 49%
|
| 2. | En la producción de metal obtenido en primer proceso; en la fabricación de productos de tabaco y derivados del carbón natural. | 54%
|
| 3. | En la fabricación de pulpa, papel y productos similares. | 58%
|
| 4. | En la fabricación de vehículos de motor y sus partes; en la construcción de ferrocarriles y navíos; en la fabricación de productos de metal, de maquinaria y de instrumentos profesionales y científicos; en la elaboración de productos alimenticios y de bebidas, excepto granos, azúcar, aceites comestibles y derivados. | 62%
|
| 5. | En el curtido de piel y la fabricación de artículos de piel; en la elaboración de productos químicos, petroquímicos y farmacobiológicos; en la fabricación de productos de caucho y de plástico; en la impresión y publicación gráfica. | 65%
|
| 6. | En el transporte eléctrico; en infraestructura fija para el transporte, almacenamiento y procesamiento de hidrocarburos, en plataformas y embarcaciones de perforación de pozos, y embarcaciones de procesamiento y almacenamiento de hidrocarburos. | 67%
|
| | %
Deducción
|
| | 2027-2030
|
| 7. | En la fabricación, acabado, teñido y estampado de productos textiles, así como de prendas para el vestido. | 69%
|
| 8. | En la industria minera; en la construcción de aeronaves y en el transporte terrestre de carga y pasajeros. Lo dispuesto en este numeral no será aplicable a la maquinaria y equipo señalada en el numeral 2 de este subinciso. | 71%
|
| 9. | En el transporte aéreo; en la transmisión de los servicios de comunicación proporcionados por telégrafos y por las estaciones de radio y televisión. | 76%
|
| 10. | En restaurantes. | 80%
|
| 11. | En la industria de la construcción; en actividades de agricultura, ganadería, silvicultura y pesca. | 83%
|
| 12. | Para los destinados directamente a la investigación de nuevos productos o desarrollo de tecnología en el país. | 86%
|
| 13. | En la manufactura, ensamble y transformación de componentes magnéticos para discos duros y tarjetas electrónicas para la industria de la computación. | 89%
|
| 14. | En otras actividades no especificadas en este subinciso. | 67%
|
En el caso de que las personas contribuyentes se dediquen a dos o más actividades de las señaladas en este subinciso, se debe aplicar el porciento que le corresponda a la actividad en la que hubiera obtenido la mayor parte de sus ingresos en el ejercicio en el que se aplique la deducción inmediata de la inversión.
Las personas contribuyentes efectuarán la deducción inmediata establecida en esta fracción, únicamente tratándose de la inversión en bienes nuevos de activo fijo, cuya adquisición tenga como finalidad su utilización exclusiva para el desarrollo de sus actividades.
d) Las personas contribuyentes que ejerzan la opción establecida en el inciso b) de esta fracción, por los bienes a los que la aplicaron, deben estar a lo siguiente:
i) El monto original de la inversión se podrá ajustar multiplicándolo por el factor de actualización correspondiente al periodo comprendido desde el mes en el que se adquirió el bien y hasta el último mes de la primera mitad del periodo que transcurra desde que se efectuó la inversión y hasta el cierre del ejercicio de que se trate.
El producto que resulte conforme al párrafo anterior, se debe considerar como el monto original de la inversión al cual se aplica el por ciento a que se refiere el inciso anterior por cada tipo de bien.
ii) Se considera ganancia obtenida por la enajenación de los bienes, el total de los ingresos percibidos por la misma.
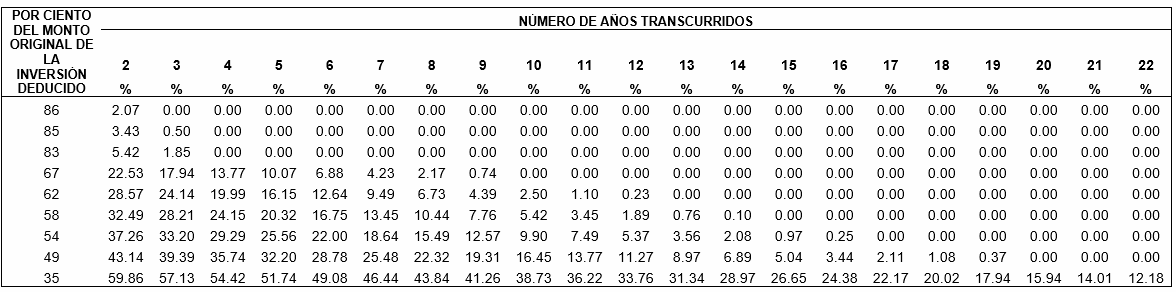
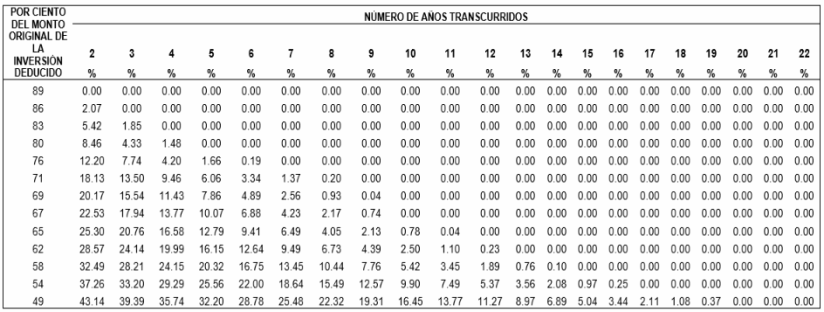
iii) Cuando los bienes se enajenen, se pierdan o dejen de ser útiles, se podrá efectuar una deducción por la cantidad que resulte de aplicar, al monto original de la inversión ajustado con el factor de actualización correspondiente al periodo comprendido desde el mes en el que se adquirió el bien y hasta el último mes de la primera mitad del periodo en el que se haya efectuado la deducción señalada en el inciso b) de esta fracción, los por cientos que resulten conforme al número de años transcurridos desde que se efectuó la deducción del inciso citado y el por ciento de deducción inmediata aplicado al bien de que se trate, conforme a lo siguiente:
Las personas contribuyentes a que se refiere el párrafo primero de esta fracción, que realicen inversiones en los activos fijos por tipo de bien a que se refiere el inciso c), subinciso i), de la presente fracción, aplicarán respectivamente para los años de 2027 a 2030, la siguiente tabla:
Las personas contribuyentes a que se refiere el párrafo primero de esta fracción, que realicen inversiones en maquinaria y equipo distintos de los señalados en el inciso c), subinciso i), de la presente fracción, aplicarán respectivamente para los años de 2027 a 2030, la siguiente tabla, de acuerdo al por ciento que corresponda a las actividades a que se refiere el subinciso ii) del citado inciso c):
Para los efectos de este inciso, cuando sea impar el número de meses del periodo a que se refieren los subincisos i) y iii) de este inciso, se debe considerar como último mes de la primera mitad el mes inmediato anterior al que corresponda la mitad del periodo.
e) Las personas contribuyentes a que se refiere el párrafo primero de esta fracción, podrán aplicar en la declaración anual de los ejercicios fiscales de 2027, 2028, 2029 y 2030 un estímulo fiscal consistente en una deducción adicional equivalente al 25% del incremento en el gasto erogado por concepto de capacitación que reciba cada uno de sus trabajadores en el ejercicio de que se trate o por los gastos erogados por concepto de innovación. Para estos efectos, el incremento será la diferencia positiva entre el gasto erogado por concepto de capacitación o por concepto de innovación en el ejercicio de que se trate y el gasto promedio que haya erogado la persona contribuyente por los mismos conceptos en los últimos tres ejercicios fiscales anteriores a aquel en que se hayan erogado dichos gastos, promediándose incluso cuando en dichos ejercicios no se haya erogado gasto alguno por estos conceptos.
La capacitación a que se refiere este inciso será aquella que proporcione conocimientos técnicos o científicos vinculados con la actividad de la persona contribuyente.
Los gastos por concepto de innovación a que se refiere este inciso serán aquellos vinculados con los proyectos de inversión para el desarrollo de la invención, que permita la obtención de patentes, y aquellos proyectos de inversión que se desarrollen para la obtención de certificaciones iniciales que requieran las personas contribuyentes para su integración a las cadenas de proveedurías local/regional de acuerdo con lo que señalen los lineamientos a que se refiere el inciso a), subinciso v), de esta fracción.
Para efectos de la deducción adicional por concepto de gastos de capacitación, sólo será procedente respecto de la capacitación proporcionada por las personas contribuyentes a sus trabajadores activos registrados ante el Instituto Mexicano del Seguro Social, de conformidad con los lineamientos a que se refiere el inciso a), subinciso v), de esta fracción.
Las personas contribuyentes que no apliquen la deducción adicional establecidas en esta fracción en el ejercicio en el que realicen el gasto, perderán el derecho de hacerlo en los ejercicios posteriores.
La deducción adicional a que se refiere esta fracción en el ejercicio de que se trate, se deberá restar de la diferencia entre los ingresos acumulables obtenidos en dicho ejercicio y las deducciones autorizadas conforme a la Ley del Impuesto sobre la Renta y hasta por el monto de dicha diferencia. En el caso de que las deducciones autorizadas conforme a la Ley del Impuesto sobre la Renta sean mayores que los ingresos acumulables obtenidos en el ejercicio, no se disminuirá monto alguno por concepto de la deducción adicional a que se refiere el presente inciso.
Las personas contribuyentes deben realizar el registro específico de la capacitación o de los proyectos de inversión para el desarrollo de la invención o de certificación inicial en los términos que establezcan los lineamientos a que se refiere el inciso a), subinciso v), de esta fracción.
f) El procedimiento, los criterios y los parámetros de elegibilidad que deben cumplir los proyectos de inversión que presenten las personas contribuyentes interesadas en obtener la constancia de cumplimiento a que se refiere el inciso a), subinciso iv), de esta fracción, se establecerán en el decreto a que se refiere el apartado C, fracción IX, inciso c), de este artículo, o el que lo sustituya, o en los lineamientos a que se refiere el mencionado inciso a).
El monto total que el Comité de Evaluación a que se refiere el inciso a), subinciso iv), de esta fracción podrá autorizar por concepto de los estímulos fiscales que se autoricen a las personas contribuyentes a que se refiere esta fracción será el que resulte de disminuir al monto de 30 mil millones de pesos previsto en el Artículo Quinto, párrafo tercero, del "Decreto por el que se otorgan estímulos fiscales para apoyar la estrategia nacional denominada "Plan México", para fomentar nuevas inversiones, que incentiven programas de capacitación dual e impulsen la innovación", publicado en el Diario Oficial de la Federación el 21 de enero de 2025, el monto total de los estímulos autorizados desde la entrada en vigor de dicho Decreto y hasta el 31 de diciembre de 2026; el cual será distribuido del 1 de enero de 2027 y hasta el 30 de septiembre de 2030, dicho monto no excederá de 28 mil 500 millones de pesos para el estímulo fiscal a que se refiere el inciso b) de esta fracción, ni de 1 mil 500 millones de pesos para el estímulo a que se refiere el inciso e) de esta fracción. Del monto total de los estímulos se aplicarán como mínimo 1 mil millones de pesos para las personas contribuyentes con ingresos totales en el ejercicio inmediato anterior de hasta 100 millones de pesos.
El Comité de Evaluación referido en el párrafo anterior determinará para cada ejercicio fiscal, el monto máximo que las personas contribuyentes podrán aplicar por cada uno de los estímulos fiscales a que se refiere esta fracción de acuerdo con los lineamientos a que se refiere el inciso a), subinciso v), de esta fracción.
II. Se otorgan estímulos fiscales a las personas contribuyentes físicas y morales residentes en México y a los residentes en el extranjero con establecimiento permanente en el país que tributen en los términos del Título II; del Título IV, Capítulo II, Sección I, o del Título VII, Capítulo XII, de la Ley del Impuesto sobre la Renta, que realicen actividades económicas productivas al interior de los Polos de Desarrollo Económico para el Bienestar que sean determinados como tales, conforme a la declaratoria correspondiente que emitirá y publicará en el Diario Oficial de la Federación el Ejecutivo Federal, a través de la dependencia que determine.
Las personas morales que tributen en los términos del Título II o del Título VII, Capítulo XII, de la Ley del Impuesto sobre la Renta, que hayan obtenido autorización por la entidad federativa en la que se ubique el Polo de Desarrollo Económico para el Bienestar, en los términos y condiciones que se establezcan en los lineamientos a que se refiere el inciso e) de la presente fracción, que los acredite como desarrolladores de un Polo de Desarrollo Económico para el Bienestar, podrán aplicar los estímulos fiscales a que se refieren los incisos b) y c) de la presente fracción.
a) Las personas contribuyentes y desarrolladores interesados en obtener los estímulos fiscales previstos en la presente fracción, deben cumplir con los requisitos siguientes:
i) Estar al corriente en el cumplimiento de sus obligaciones fiscales para lo cual deben contar con la opinión positiva del cumplimiento de obligaciones fiscales a que se refiere el artículo 32-D del Código Fiscal de la Federación;
ii) Tener su domicilio fiscal, agencia, sucursal o cualquier otro establecimiento en los Polos de Desarrollo Económico para el Bienestar donde desarrollen sus actividades económicas productivas;
iii) Contar con el convenio de colaboración celebrado con la Secretaría de Educación Pública en materia de educación dual; el contrato de comodato celebrado con alguna institución pública de educación media superior o de educación superior; el proyecto de inversión para el desarrollo de invenciones susceptibles de protección mediante patentes o el registro de modelos de utilidad, o bien, el proyecto de inversión para la obtención de certificación inicial, según sea el caso; este requisito únicamente es aplicable para los efectos del estímulo fiscal previsto en el inciso c) de la presente fracción, y
iv) Tratándose de los desarrolladores, deben contar con la autorización otorgada por la entidad federativa en los términos y condiciones que se establezcan en el decreto a que se refiere el apartado C, fracción IX, inciso d), de este artículo o en los lineamientos a que se refiere el inciso e) de la presente fracción.
b) Las personas contribuyentes y los desarrolladores a que se refieren los párrafos primero y segundo de la presente fracción, durante los ejercicios fiscales de 2027, 2028, 2029 o 2030, podrán efectuar la deducción inmediata del 100% del monto original de la inversión de bienes nuevos de activo fijo que utilicen para realizar sus actividades económicas productivas o aquellos bienes nuevos de activo fijo relacionados totalmente con la actividad de los desarrolladores, según sea el caso, que se realicen exclusivamente al interior de los Polos de Desarrollo Económico para el Bienestar, en lugar de aplicar los por cientos máximos autorizados a que se refieren los artículos 34, 35, 104 o 209, apartados B y C, de la Ley del Impuesto sobre la Renta, según corresponda. Se consideran bienes nuevos los que se utilizan por primera vez en México.
Las personas contribuyentes a que se refiere el párrafo anterior podrán aplicar la deducción inmediata de bienes nuevos de activo fijo a que se refiere dicho párrafo respecto de aquellos bienes que se hayan adquirido a partir de que la entidad federativa celebre el convenio de coordinación a que se refiere el inciso e) de esta fracción y hasta el 30 de septiembre de 2030. Los desarrolladores aplicarán el estímulo a que se refiere este inciso respecto de aquellos bienes que se hayan adquirido a partir de que hayan sido autorizados por la entidad federativa en términos del inciso f) de esta fracción y hasta el 30 de septiembre de 2030.
Lo dispuesto en este inciso solo será aplicable respecto de aquellas inversiones que las personas contribuyentes mantengan en uso durante un periodo mínimo de dos años inmediatos siguientes al ejercicio en el que se efectúe su deducción inmediata, salvo en los casos a que se refiere el artículo 37 de la Ley del Impuesto sobre la Renta.
Para los efectos de este inciso, las personas contribuyentes y los desarrolladores pueden efectuar la deducción inmediata de inversiones en el ejercicio fiscal en el que inicien su utilización o, en su defecto, en el siguiente.
Cuando se transmita la propiedad de los bienes por los que se haya aplicado la deducción inmediata, a través de cualquier figura jurídica, se deberá acumular el monto que resulte mayor entre el total de los ingresos obtenidos por la transmisión de propiedad y el valor en que dichos bienes se hubieran enajenado entre partes independientes en operaciones comparables.
La opción a que se refiere este inciso no puede ejercerse cuando se trate de mobiliario y equipo de oficina, automóviles propulsados con motores de combustión interna, equipo de blindaje de automóviles o cualquier bien de activo fijo no identificable individualmente, ni tratándose de aviones distintos de los dedicados a la aerofumigación agrícola.
Para efectos del artículo 14, fracción I, párrafo primero, de la Ley del Impuesto sobre la Renta, las personas contribuyentes y desarrolladores adicionarán a la utilidad fiscal o reducirán de la pérdida fiscal del ejercicio por el que calculen el coeficiente de utilidad, según sea el caso, con el importe de la deducción inmediata a que se refiere este inciso, realizada en el citado ejercicio.
La utilidad fiscal que se determine en los términos del artículo 14, fracción II, de la Ley del Impuesto sobre la Renta podrá disminuirse con el monto de la deducción inmediata efectuada en el mismo ejercicio. El citado monto de la deducción inmediata se debe disminuir por partes iguales en los pagos provisionales correspondientes al ejercicio fiscal de que se trate, a partir del mes en que se inicie su utilización o, en su defecto, en el ejercicio fiscal siguiente, según la opción elegida. Esta disminución se debe realizar en los pagos provisionales del ejercicio de manera acumulativa, sin que en ningún caso sea superior a la utilidad fiscal correspondiente al periodo en que se aplica, ya sea individual o en conjunto con otras disminuciones fiscales. Para los efectos de este párrafo, no se podrá recalcular el coeficiente de utilidad determinado en los términos del artículo 14, fracción I, de la Ley del Impuesto sobre la Renta.
Las personas contribuyentes y los desarrolladores deben llevar un registro específico de las inversiones por las que se optó por aplicar la deducción inmediata en los términos de este inciso, que contenga la documentación comprobatoria que las respalde, descripción del tipo de bien de que se trate, la relación con sus actividades que realicen al interior de los Polos de Desarrollo Económico para el Bienestar, el proceso o actividad en específico en el cual se utilizó el bien, el ejercicio en el que se aplicó la deducción y, en su caso, la fecha en la que el bien se enajene, se pierda por caso fortuito o fuerza mayor o deje de ser útil.
c) Las personas contribuyentes y los desarrolladores a que se refieren los párrafos primero y segundo de esta fracción, podrán aplicar en la declaración anual del impuesto sobre la renta de los ejercicios fiscales de 2027, 2028, 2029 y 2030 un estímulo fiscal consistente en una deducción adicional equivalente al 25% del incremento en el gasto erogado por concepto de capacitación que reciba cada uno de sus trabajadores en el ejercicio fiscal de que se trate o por los gastos erogados por concepto de innovación. Para estos efectos, el incremento se determinará conforme a lo siguiente:
i) Para el primer ejercicio fiscal en que las personas contribuyentes realicen actividades económicas productivas o los desarrolladores inicien la prestación de sus servicios, al interior de los Polos de Desarrollo Económico para el Bienestar, según sea el caso y que opten por aplicar el estímulo fiscal a que se refiere este inciso, el incremento será el importe correspondiente de los gastos erogados por concepto de capacitación o innovación en dicho ejercicio fiscal.
ii) Para el segundo ejercicio fiscal, el incremento será la diferencia positiva entre el gasto erogado por concepto de capacitación o innovación en dicho ejercicio fiscal y el gasto erogado por la persona contribuyente o el desarrollador en los mismos conceptos en el ejercicio fiscal inmediato anterior.
iii) Para el tercer ejercicio fiscal, el incremento será la diferencia positiva entre el gasto erogado por concepto de capacitación o innovación en el ejercicio fiscal correspondiente y el gasto promedio erogado por la persona contribuyente o el desarrollador en los mismos conceptos en los dos ejercicios fiscales inmediatos anteriores.
iv) En el cuarto ejercicio fiscal, el incremento será la diferencia positiva entre el gasto erogado por concepto de capacitación o innovación en el ejercicio fiscal correspondiente y el gasto promedio erogado por la persona contribuyente o el desarrollador en los mismos conceptos en los tres ejercicios fiscales inmediatos anteriores, promediando incluso si en dicho ejercicio no se erogó gasto alguno por esos conceptos.
La capacitación a que se refiere este inciso, será aquella que proporcione conocimientos técnicos o científicos vinculados con la actividad de las personas contribuyentes.
Los gastos por concepto de innovación a que se refiere este inciso, serán aquellos vinculados con los proyectos de inversión para el desarrollo de la invención, que permitan la obtención de patentes o registros de modelos de utilidad y aquellos proyectos de inversión que se desarrollen para la obtención de certificaciones iniciales que requieran las personas contribuyentes para su integración a las cadenas de proveedurías local/regional.
La deducción adicional por concepto de gastos de capacitación, sólo será procedente respecto de la capacitación proporcionada por las personas contribuyentes o los desarrolladores a sus trabajadores activos registrados ante el Instituto Mexicano del Seguro Social, siempre que dichas personas contribuyentes o desarrolladores cuenten con un programa de educación dual autorizado por la Secretaría de Educación Pública o con un contrato de comodato celebrado con instituciones públicas de educación media superior o de educación superior, según sea el caso.
El contrato de comodato a que se refiere el párrafo anterior deberá cumplir con los requisitos que se establezcan en el decreto al que se refiere el apartado C, fracción IX, inciso d), de este artículo o el que lo sustituya.
Las personas contribuyentes o desarrolladores que hayan celebrado el contrato de comodato podrán aplicar el estímulo fiscal establecido en el inciso b) de esta fracción.
En el caso de que el contrato de comodato otorgue el uso de bienes de activo fijo que ya hubieran sido deducidos para efectos del impuesto sobre la renta, el estímulo a que se refiere el presente inciso sólo será procedente si la vigencia del citado contrato se celebra de manera indefinida.
Las personas contribuyentes o desarrolladores que no apliquen la deducción adicional establecida en este inciso en el ejercicio en el que realicen el gasto, perderán el derecho de hacerlo en los ejercicios posteriores.
La deducción adicional a que se refiere este inciso, en el ejercicio de que se trate, se debe restar de la diferencia entre los ingresos acumulables obtenidos en dicho ejercicio y las deducciones autorizadas conforme a la Ley del Impuesto sobre la Renta y hasta por el monto de dicha diferencia. En el caso de que las deducciones autorizadas conforme a la Ley del Impuesto sobre la Renta sean mayores que los ingresos acumulables obtenidos en el ejercicio, no se disminuirá monto alguno por concepto de la deducción adicional a que se refiere el presente inciso.
Las personas contribuyentes y los desarrolladores, según sea el caso, deben realizar el registro específico en su contabilidad de los gastos de capacitación, y de proyectos de inversión para el desarrollo de la invención o de certificación inicial, según sea el caso, en los términos de este inciso y contar con la documentación comprobatoria que los respalde, así como describir específicamente en qué consistió dicha capacitación o los proyectos de inversión para el desarrollo de la invención o de certificación inicial, y la relación que guarda con las actividades económicas que realicen al interior de los Polos de Desarrollo Económico para el Bienestar.
d) Para efectos de los incisos b) y c) de esta fracción, las personas contribuyentes y los desarrolladores deben determinar el impuesto sobre la renta causado en el ejercicio y sus pagos provisionales de acuerdo con los artículos 9, 14, 106, 109, 211 o 212 de la Ley del Impuesto sobre la Renta, según corresponda, considerando únicamente los ingresos atribuibles a las actividades económicas productivas o aquellos ingresos relacionados con la actividad de los desarrolladores, según sea el caso, que se realicen al interior de los Polos de Desarrollo Económico para el Bienestar a que se refiere esta fracción, así como las deducciones que sean estrictamente indispensables para la obtención de dichos ingresos y además cumplan con los otros requisitos establecidos en los artículos 27, 105 o 210 de la Ley del Impuesto sobre la Renta, según corresponda.
Cuando el monto de las deducciones mencionadas en el párrafo anterior, sea mayor que los citados ingresos, la diferencia será una pérdida fiscal y solo podrá disminuirse de la utilidad fiscal derivada de las actividades económicas productivas o de la actividad de los desarrolladores, según sea el caso, realizadas al interior de los Polos de Desarrollo Económico para el Bienestar a que se refiere esta fracción, para lo cual será aplicable lo dispuesto en los artículos 57, 109 o 212 de la Ley del Impuesto sobre la Renta, según corresponda.
Cuando las personas contribuyentes y desarrolladores obtengan ingresos distintos de los señalados en este inciso, deben determinar por separado el impuesto sobre la renta por dichos ingresos conforme a las disposiciones de la Ley del Impuesto sobre la Renta que establece dicho gravamen, sin aplicar los estímulos fiscales a que se refiere esta fracción.
Para los efectos de lo dispuesto en este inciso, las personas contribuyentes y desarrolladores deben presentar las declaraciones a las que se encuentren obligados a través de los sistemas que disponga el Servicio de Administración Tributaria y realizar los pagos que correspondan, conforme a las disposiciones fiscales aplicables.
e) El Comité Intersecretarial de Promoción a que se refiere el decreto señalado en el apartado C, fracción IX, inciso d) de este artículo, o el que lo sustituya, emitirá los lineamientos en los que establecerá, entre otros, criterios de selección que deben cumplir las propuestas de superficies de terrenos, así como las convocatorias de los concursos que lleven a cabo las entidades federativas.
Las entidades federativas interesadas en proponer una superficie de terreno para que sea considerada como Polo de Desarrollo Económico para el Bienestar, una vez emitida la declaratoria correspondiente, conforme lo establezcan los lineamientos a que se refiere el párrafo anterior, deben celebrar un convenio de coordinación con la Secretaría de Economía, de conformidad con lo dispuesto en la Ley de Planeación, y cumplir con los requisitos, términos y condiciones que se establezcan en los citados lineamientos.
Los trámites que las personas contribuyentes y los desarrolladores deben cumplir para realizar sus actividades en los Polos de Desarrollo Económico para el Bienestar podrán ser solicitados o gestionados en términos del "Decreto para la autorización inmediata de inversiones", publicado en el Diario Oficial de la Federación el 4 de mayo de 2026, o el que lo sustituya; con excepción de la autorización a que se refieren el párrafo segundo e inciso f) de esta fracción para operar como desarrollador en un Polo de Desarrollo Económico para el Bienestar, así como de los trámites y gestiones administrativas que se encuentren obligados a realizar las personas contribuyentes y desarrolladores ante el Servicio de Administración Tributaria, de conformidad con las disposiciones fiscales.
Aquellos trámites que no se gestionen a través del decreto mencionado en el párrafo anterior, se deberán realizar conforme a los plazos y procedimientos previstos en las disposiciones aplicables.
f) Para los efectos del párrafo segundo de esta fracción, se entenderá por desarrolladores a las personas morales que, con base en la autorización otorgada por la entidad federativa, desarrollará el Polo de Desarrollo Económico para el Bienestar, quienes podrán tener a su cargo la construcción, desarrollo y administración de dicho Polo, en los términos y condiciones que se establezcan en los lineamientos a que se refiere el inciso e) de la presente fracción.
III. Se otorgan estímulos fiscales a las personas Desarrolladoras y a las Empresas de economía circular a que se refiere esta fracción.
a) Para los efectos de esta fracción se entiende por:
i) Declaratoria: Acto administrativo de carácter general mediante el cual el Ejecutivo Federal, a través de la dependencia que determine, formaliza el establecimiento de un PODECIBI en un inmueble determinado y reconoce su aptitud para albergar dicha infraestructura.
ii) Desarrollador: Persona física o moral que tribute en términos del Título II; Título IV, Capítulo II, Sección I, o del Título VII, Capítulo XII de la Ley del Impuesto sobre la Renta, a la que se le asigne la urbanización o administración de los PODECIBI en su totalidad o en alguna de sus etapas.
iii) Empresas de economía circular: Personas físicas o morales residentes en México o residentes en el extranjero con establecimiento permanente en los términos del Título II; del Título IV, Capítulo II, Sección I, o del Título VII, Capítulo XII, de la Ley del Impuesto sobre la Renta, que cuenten con Proyectos de economía circular para realizarse en los locales industriales de un PODECIBI.
iv) Ente público: Las dependencias y entidades de la Administración Pública Federal, y sus homólogos o equivalentes de las entidades federativas, los municipios y las demarcaciones territoriales de la Ciudad de México, las fiscalías o procuradurías locales, los órganos jurisdiccionales que no formen parte de los poderes judiciales, así como cualquier otro ente sobre el que tenga control cualquiera de los poderes y órganos públicos citados anteriormente de los tres órdenes de gobierno.
v) Lineamientos: Los lineamientos emitidos por la SEMARNAT, o la dependencia que determine el Ejecutivo Federal, para la aplicación de la presente fracción.
vi) PODECIBI: Polo de Desarrollo de Economía Circular para el Bienestar que se determine como tal conforme a la Declaratoria.
vii) Proyectos de economía circular: Proyectos productivos elaborados y presentados por las Empresas de economía circular, con enfoque sostenible que incluyan procesos con menor impacto ambiental y permitan la permanencia y reintegración sustentable de los materiales a la economía, mediante el procesamiento de materias primas secundarias, el mantenimiento de productos y materiales en uso o su regeneración.
viii) SEMARNAT: Secretaría de Medio Ambiente y Recursos Naturales.
b) Las personas Desarrolladoras o Empresas de economía circular de los PODECIBI, interesadas en obtener los estímulos fiscales previstos en la presente fracción deben solicitar en términos del decreto a que se refiere el apartado C, fracción IX, inciso e), o el que lo sustituya, la constancia de cumplimiento conforme al procedimiento, los medios de presentación y los formatos que se establezcan en el propio decreto o los Lineamientos, para lo cual deben cumplir con los requisitos siguientes:
i) Estar al corriente en el cumplimiento de sus obligaciones fiscales, para lo cual deben contar con la opinión positiva del cumplimiento de obligaciones fiscales a que se refiere el artículo 32-D del Código Fiscal de la Federación;
ii) Tener su domicilio fiscal, agencia, sucursal o cualquier otro establecimiento en los PODECIBI donde desarrollen sus Proyectos de economía circular;
iii) Acreditar su calidad de persona Desarrolladora o Empresa de economía circular mediante título de concesión, contrato de arrendamiento, comodato o asignación vigente, emitido o celebrado con el Ente público propietario del inmueble o con la persona Desarrolladora en los términos del decreto señalado en este inciso y de los Lineamientos;
iv) Si se trata de Empresas de economía circular deberán contar con un proyecto de economía circular validado por la SEMARNAT con metas anuales establecidas por dicha secretaría y cumplir con los requisitos que al efecto se establezcan en el decreto señalado en este inciso y en los Lineamientos.
c) Para mantener la constancia, a que se refiere el inciso anterior, las Empresas de economía circular o personas Desarrolladoras deberán presentar a la SEMARNAT la información, documentación e informes que se establezcan en los Lineamientos.
d) Cuando las personas Desarrolladoras y Empresas de economía circular dejen de cumplir con alguno de los requisitos previstos en esta fracción, o incurran en doble contabilización de materiales recuperados o la presentación de información ambiental falsa, la SEMARNAT con opinión emitida por el Ente público, propietario del inmueble declarado PODECIBI, en el marco de sus atribuciones, debe emitir una resolución de incumplimiento, la cual será entregada a las personas Desarrolladoras y Empresas de economía circular. La resolución de incumplimiento deberá emitirse y notificarse en los términos que se establezca en los Lineamientos.
Una vez notificada la resolución señalada en el párrafo anterior, las personas Desarrolladoras y Empresas de economía circular dejarán de aplicar los estímulos fiscales establecidos en la presente fracción, y deberán cubrir las contribuciones, la actualización y los recargos correspondientes, conforme a las disposiciones legales aplicables.
Para estos efectos la SEMARNAT debe informar al Servicio de Administración Tributaria sobre las personas Desarrolladoras y Empresas de economía circular que dejen de cumplir con los requisitos, dentro de los diez días hábiles siguientes a que la resolución de incumplimiento quede firme, a través de los mecanismos de intercambio de información que ambas autoridades acuerden.
e) Se otorga un estímulo fiscal a las personas Desarrolladoras consistente en un crédito fiscal acreditable contra los derechos que se generen por el uso, goce o aprovechamiento de los bienes de dominio público, a partir del otorgamiento del título de concesión del inmueble asignado o el instrumento que así lo determine para el desarrollo y administración del PODECIBI.
El crédito fiscal previsto en el presente inciso es equivalente al 100% del derecho a que se refiere el párrafo anterior que se cause durante los siguientes periodos:
i) Desde la fecha de emisión del título de concesión hasta los doce meses siguientes a esa fecha, siempre que se encuentre en proceso la construcción de la infraestructura necesaria para la operación del PODECIBI, y
ii) Desde la fecha en que se haya concluido la construcción de la infraestructura que se indica en el subinciso anterior, hasta los veinticuatro meses siguientes a esa fecha, siempre que durante dicho periodo las personas Desarrolladoras no cobren renta o contraprestación alguna a las Empresas de economía circular por el uso de los locales industriales. La persona Desarrolladora puede cobrar las cuotas de mantenimiento correspondientes durante este periodo.
Los Entes públicos propietarios de los inmuebles en que se establezca un PODECIBI que, de acuerdo con las disposiciones jurídicas aplicables no puedan otorgar concesión sobre estos, pueden determinar no cobrar las rentas o contraprestaciones correspondientes a la persona Desarrolladora en los términos y por los plazos previstos en este inciso.
f) Las Empresas de economía circular y las personas Desarrolladoras pueden aplicar en la declaración anual del impuesto sobre la renta del ejercicio fiscal correspondiente a la firma del instrumento jurídico que les dé acceso al PODECIBI y hasta el ejercicio fiscal de 2030, un estímulo fiscal consistente en una deducción adicional equivalente al 25% del incremento en el gasto erogado por concepto de capacitación que reciba cada una de sus personas trabajadoras en el ejercicio fiscal de que se trate o por los gastos erogados por concepto de innovación, el gasto de innovación deberá estar directamente vinculado al diseño circular en los términos que se establezcan en el decreto señalado en el inciso b), de esta fracción y en los Lineamientos.
Para efectos del párrafo anterior, el incremento se determina conforme a lo siguiente:
i) Para el primer ejercicio fiscal en que las Empresas de economía circular realicen actividades productivas o las personas Desarrolladoras inicien la prestación de sus servicios, el incremento será el importe total de los gastos erogados por capacitación o innovación en dicho ejercicio;
ii) Para el segundo ejercicio fiscal, el incremento es la diferencia positiva entre el gasto del ejercicio de que se trate y el erogado en el ejercicio inmediato anterior;
iii) Para el tercer ejercicio fiscal, el incremento es la diferencia positiva entre el gasto del ejercicio de que se trate y el gasto promedio de los dos ejercicios inmediatos anteriores, y
iv) A partir del cuarto ejercicio fiscal, el incremento es la diferencia positiva entre el gasto del ejercicio de que se trate y el gasto promedio de los últimos tres ejercicios fiscales anteriores, promediándose incluso si en dichos ejercicios no se erogó gasto alguno.
La capacitación a que se refiere este inciso es aquella que proporcione conocimientos técnicos o científicos vinculados con la actividad de las Empresas de economía circular y las personas Desarrolladoras, en materia de economía circular.
Los gastos por concepto de innovación a que se refiere este inciso son aquellos vinculados con los proyectos de inversión para el desarrollo de la invención, que permiten la obtención de patentes o registros de modelos de utilidad, y aquellos proyectos de inversión que se desarrollen para la obtención de certificaciones iniciales que requieran las Empresas de economía circular y las personas Desarrolladoras para su integración a las cadenas de proveedurías local o regional.
La deducción adicional por concepto de gastos de capacitación sólo es procedente respecto de la capacitación proporcionada por las Empresas de economía circular y las personas Desarrolladoras a sus personas trabajadoras activas registradas ante el Instituto Mexicano del Seguro Social que laboren en el PODECIBI.
La deducción adicional a que se refiere este inciso en el ejercicio de que se trate, se debe restar de la diferencia entre los ingresos acumulables obtenidos en dicho ejercicio y las deducciones autorizadas conforme a la Ley del Impuesto sobre la Renta, según el régimen fiscal en que tributen y hasta por el monto de dicha diferencia. En el caso de que las deducciones autorizadas conforme a la referida Ley, sean mayores que los ingresos acumulables obtenidos en el ejercicio, no se debe disminuir monto alguno por concepto de la deducción adicional a que se refiere el presente inciso.
Las Empresas de economía circular y las personas Desarrolladoras deben realizar el registro específico en su contabilidad de los gastos de capacitación, y de proyectos de inversión para el desarrollo de la invención o de certificación inicial, según sea el caso, en los términos de este inciso y contar con la documentación comprobatoria que los respalde, así como describir específicamente en qué consistió dicha capacitación o los proyectos de inversión para el desarrollo de la invención o de certificación inicial, y la relación que guarda con las actividades económicas que realicen al interior de los PODECIBI.
g) Las personas Desarrolladoras y Empresas de economía circular perderán el derecho a aplicar los estímulos fiscales a que se refieren los incisos e) y f) de la presente fracción cuando, estando en posibilidad de hacerlo, no los apliquen en el ejercicio fiscal o bimestre correspondiente, según se trate.
h) Las personas Desarrolladoras y las Empresas de economía circular durante los ejercicios fiscales de 2027, 2028, 2029 o 2030, pueden efectuar la deducción inmediata del 100% del monto original de la inversión de bienes nuevos de activo fijo, que utilicen para realizar sus actividades en los PODECIBI, en lugar de aplicar los por cientos máximos autorizados a que se refieren los artículos 34, 35, 104 o 209, apartados B y C, de la Ley del Impuesto sobre la Renta, según corresponda. Se consideran bienes nuevos los que se utilizan por primera vez en México.
Para estos efectos, las personas Desarrolladoras y las Empresas de economía circular pueden efectuar la deducción inmediata de inversiones en el ejercicio fiscal en el que inicien su utilización o, en su defecto, en el siguiente.
Lo dispuesto en este inciso solo es aplicable respecto de aquellas inversiones que las personas Desarrolladoras y las Empresas de economía circular mantengan en uso durante un periodo mínimo de dos años inmediatos siguientes al ejercicio en el que se efectúe su deducción inmediata, salvo en los casos a que hace referencia el artículo 37 de la Ley del Impuesto sobre la Renta.
Cuando se transmita la propiedad de los bienes por los que se haya aplicado la deducción inmediata, a través de cualquier figura jurídica, se debe acumular el monto que resulte mayor entre el total de los ingresos obtenidos por la transmisión de propiedad y el valor en que dichos bienes se hubieran enajenado entre partes independientes en operaciones comparables.
La opción a que se refiere este inciso no puede ejercerse cuando se trate de automóviles propulsados con motores de combustión interna; equipo de blindaje de automóviles, cualquier bien de activo fijo no identificable individualmente, ni tratándose de aviones distintos de los dedicados a la aerofumigación agrícola, o mobiliario y equipo de oficina.
Para efectos del artículo 14, fracción I, párrafo primero de la Ley del Impuesto sobre la Renta, las personas Desarrolladoras y las Empresas de economía circular pueden adicionar a la utilidad fiscal o reducir la pérdida fiscal del ejercicio por el que calculen el coeficiente de utilidad, según sea el caso, con el importe de la deducción inmediata a que se refiere este inciso y realizada en el citado ejercicio.
La utilidad fiscal que se determine en los términos del artículo 14, fracción II, de la Ley del Impuesto sobre la Renta puede disminuirse con el monto de la deducción inmediata efectuada en el mismo ejercicio. El citado monto de la deducción inmediata se debe disminuir por partes iguales en los pagos provisionales correspondientes al ejercicio fiscal de que se trate, a partir del mes en que se inicie su utilización o, en su defecto, en el ejercicio fiscal siguiente, según la opción elegida. Esta disminución se debe realizar en los pagos provisionales del ejercicio de manera acumulativa, sin que en ningún caso sea superior a la utilidad fiscal correspondiente al periodo en que se aplica, ya sea individual o en conjunto con otras disminuciones fiscales. Para los efectos de este párrafo, no se podrá recalcular el coeficiente de utilidad determinado en los términos del artículo 14, fracción I, de la Ley del Impuesto sobre la Renta.
Las personas Desarrolladoras y las Empresas de economía circular deben llevar un registro específico de las inversiones por las que se optó por aplicar la deducción inmediata en los términos de este inciso, que contenga la documentación comprobatoria que las respalde, descripción del tipo de bien de que se trate, la relación con sus actividades que realicen al interior de los PODECIBI, el proceso o actividad en específico en el cual se utilizó el bien, el ejercicio en el que se aplicó la deducción y, en su caso, la fecha en la que el bien se enajene, se pierda por caso fortuito o fuerza mayor o deje de ser útil.
i) Para los efectos de los incisos f) y h) de esta fracción, las personas Desarrolladoras y las Empresas de economía circular deben determinar el impuesto sobre la renta causado en el ejercicio y sus pagos provisionales de acuerdo con los artículos 9, 14, 106, 109, 211 o 212 de la Ley del Impuesto sobre la Renta, según corresponda, para lo que deben considerar únicamente los ingresos atribuibles a las actividades, que se realicen al interior de los PODECIBI a que se refiere esta fracción, así como las deducciones que sean estrictamente indispensables para la obtención de dichos ingresos y además cumplan los otros requisitos establecidos en los artículos 27, 105 o 210 de la Ley del Impuesto sobre la Renta, según corresponda.
Cuando el monto de las deducciones mencionadas en el párrafo anterior sea mayor que los citados ingresos, la diferencia será una pérdida fiscal y solo podrá disminuirse de la utilidad fiscal derivada de las actividades, realizadas al interior de los PODECIBI, a que se refiere esta fracción, para lo cual será aplicable lo dispuesto en los artículos 57, 109 o 212 de la Ley del Impuesto sobre la Renta, según corresponda.
Cuando las personas Desarrolladoras y las Empresas de economía circular obtengan ingresos distintos de los señalados en este inciso, deben determinar por separado el impuesto sobre la renta por dichos ingresos conforme a las disposiciones de la Ley del Impuesto sobre la Renta que establece dicho gravamen, sin aplicar los estímulos fiscales a que se refiere esta fracción.
Para efectos de lo dispuesto en este inciso, las personas Desarrolladoras y las Empresas de economía circular deben presentar las declaraciones a las que se encuentren obligadas a través de los sistemas que disponga el Servicio de Administración Tributaria y realizar los pagos que correspondan, conforme a las disposiciones fiscales aplicables.
j) Para los efectos de la presente fracción se debe aplicar, en forma supletoria, la Ley Federal de Derechos, la Ley General de Bienes Nacionales, la Ley General de Economía Circular, el Código Fiscal de la Federación y la Ley Federal de Procedimiento Administrativo.
B. Para impulsar el desarrollo económico de la región sureste del país, se establece lo siguiente:
I. Se otorgan beneficios fiscales y facilidades administrativas a las personas contribuyentes que realicen actividades económicas productivas al interior de los Polos de Desarrollo para el Bienestar que sean determinados como tales, conforme a la declaratoria correspondiente, por el organismo público descentralizado denominado Corredor Interoceánico del Istmo de Tehuantepec, en términos de su decreto de creación y demás disposiciones aplicables, tal como se señala a continuación:
a) Las personas contribuyentes que realicen actividades económicas productivas al interior de los Polos de Desarrollo para el Bienestar interesados en obtener los beneficios fiscales y facilidades administrativas previstos en la presente fracción, deben cumplir, con los requisitos siguientes:
i) Estar al corriente en el cumplimiento de sus obligaciones fiscales;
ii) Contar con alguno de los instrumentos jurídicos vigentes siguientes:
1. Título de concesión, otorgado por el Corredor Interoceánico del Istmo de Tehuantepec;
2. Contrato de compraventa o arrendamiento, celebrado con el Corredor Interoceánico del Istmo de Tehuantepec, o
3. Cualquiera con el que acredite ser propietario de alguna superficie dentro de algún Polo de Desarrollo para el Bienestar;
iii) Presentar, en su caso, el proyecto de inversión por el que se otorgó el título de concesión o contrato de compraventa o arrendamiento a que se refiere el subinciso anterior, y
iv) Tener su domicilio fiscal, agencia, sucursal o cualquier otro establecimiento en el Polo de Desarrollo para el Bienestar donde desarrollen sus actividades económicas productivas.
Lo anterior, de conformidad con los lineamientos que al efecto emita la Secretaría de Hacienda y Crédito Público.
Para mantener los beneficios fiscales a que se refiere esta fracción, las personas contribuyentes deben presentar avances en el referido proyecto de inversión y cumplir con los niveles mínimos de empleo que determine la Secretaría de Hacienda y Crédito Público de acuerdo con lo previsto en dicho proyecto y de conformidad con la actividad económica que desarrollen.
La Secretaría de Hacienda y Crédito Público debe emitir la constancia que acredite el cumplimiento de los requisitos establecidos anteriormente, o bien, la resolución de incumplimiento de dichos requisitos, previa opinión emitida por el Corredor Interoceánico del Istmo de Tehuantepec.
b) Para efectos de la presente fracción se entiende por actividades económicas productivas al interior de los Polos de Desarrollo para el Bienestar, conforme a la asignación que se realice a cada uno de ellos, las siguientes vocaciones productivas, prioritarias y potenciales:
i) Eléctrica y electrónica;
ii) Semiconductores;
iii) Automotriz (electromovilidad);
iv) Autopartes y equipo de transporte;
v) Dispositivos médicos;
vi) Farmacéutica;
vii) Agroindustria;
viii) Equipo de generación y distribución de energía eléctrica (energías limpias);
ix) Maquinaria y equipo;
x) Tecnologías de la información y la comunicación;
xi) Metales y petroquímica, y
xii) Cualquier otra no comprendida en los subincisos anteriores que determine la Junta de Gobierno del Corredor Interoceánico del Istmo de Tehuantepec para los Polos de Desarrollo para el Bienestar, en términos de las disposiciones jurídicas aplicables.
c) Se otorga un estímulo fiscal a los contribuyentes personas físicas y morales residentes en México y a los residentes en el extranjero con establecimiento permanente en el país que tributen en los términos del Título II, del Título IV, Capítulo II, Sección I, o del Título VII, Capítulo XII, de la Ley del Impuesto sobre la Renta, que obtengan ingresos provenientes de actividades económicas productivas realizadas al interior de los Polos de Desarrollo para el Bienestar, consistente en un crédito fiscal acreditable contra el monto del impuesto sobre la renta causado, determinado en el ejercicio fiscal de que se trate en los términos del inciso e), párrafo primero, de esta fracción.
El crédito fiscal a que se refiere el presente inciso será equivalente al 100% del impuesto sobre la renta causado a que se refiere el párrafo anterior, durante tres ejercicios fiscales contados a partir de aquel en el que las personas contribuyentes obtengan la constancia a que se refiere el inciso a) de esta fracción. Y será del equivalente al 50% del impuesto sobre la renta en los tres ejercicios fiscales subsecuentes, o de hasta el equivalente al 90% en el caso de que se superen los niveles mínimos de empleo, en los términos de los Lineamientos a que se refiere el inciso a) de esta fracción.
Cuando, por cualquier causa, se deje de aplicar el estímulo fiscal previsto en este inciso, los periodos señalados en el párrafo anterior continuarán computándose y, en caso de reanudación del estímulo, será aplicable el porcentaje que corresponda al ejercicio fiscal en el que se reanude.
Cuando las personas contribuyentes, pudiendo hacerlo, no apliquen en un ejercicio fiscal el crédito a que se refiere el presente inciso, perderán el derecho a aplicarlo posteriormente.
Las personas contribuyentes deben efectuar pagos provisionales mensuales a cuenta del impuesto sobre la renta causado a que se refiere el párrafo primero de este inciso, a más tardar el 17 del mes inmediato posterior a aquel al que corresponda el pago. Pueden aplicar contra dichos pagos provisionales el porcentaje del crédito fiscal que sea aplicable en los términos de este inciso, siempre que en el monto de los pagos provisionales que acrediten en la declaración del ejercicio no consideren el crédito que hayan aplicado en dichos pagos provisionales.
La aplicación del estímulo fiscal establecido en este inciso no dará lugar a devolución o compensación alguna.
d) Las personas contribuyentes a que se refiere el inciso c) de esta fracción, durante seis ejercicios fiscales, contados a partir de aquel en el que obtengan la constancia señalada en el inciso a), pueden efectuar la deducción inmediata del 100% del monto original de la inversión de bienes nuevos de activo fijo que utilicen en los Polos de Desarrollo para el Bienestar para realizar sus actividades económicas productivas, en lugar de aplicar los por cientos máximos autorizados a que se refieren los artículos 34, 35, 104 o 209, apartados B y C, de la Ley del Impuesto sobre la Renta, según corresponda. Se consideran bienes nuevos los que se utilizan por primera vez en México.
Para estos efectos, las personas contribuyentes pueden efectuar la deducción inmediata de inversiones en el ejercicio fiscal en el que inicien su utilización o, en su defecto, en el siguiente.
Cuando se transmita la propiedad de los bienes por los que se haya aplicado la deducción inmediata, a través de cualquier figura jurídica, se debe acumular el monto que resulte mayor entre el total de los ingresos obtenidos por la transmisión de propiedad y el valor en que dichos bienes se hubieran enajenado entre partes independientes en operaciones comparables.
La opción a que se refiere este inciso no puede ejercerse cuando se trate de mobiliario y equipo de oficina, automóviles, equipo de blindaje de automóviles o cualquier bien de activo fijo no identificable individualmente.
Para efectos del artículo 14, fracción I, de la Ley del Impuesto sobre la Renta, las personas contribuyentes adicionarán a la utilidad fiscal o reducirán la pérdida fiscal del ejercicio por el que calculen el coeficiente de utilidad, según sea el caso, con el importe de la deducción a que se refiere este inciso realizada en el citado ejercicio.
La utilidad fiscal que se determine en los términos del artículo 14, fracción II, de la Ley del Impuesto sobre la Renta podrá disminuirse con el monto de la deducción inmediata efectuada en el mismo ejercicio. El citado monto de la deducción inmediata se debe disminuir por partes iguales en los pagos provisionales correspondientes al ejercicio fiscal de que se trate, a partir del mes en que se inicie su utilización o, en su defecto, en el siguiente, según la opción elegida. Esta disminución se debe realizar en los pagos provisionales del ejercicio de manera acumulativa, sin que en ningún caso sea superior a la utilidad fiscal correspondiente al periodo en que se aplica, ya sea individual o en conjunto con otras disminuciones fiscales. Para los efectos de este párrafo, no se podrá recalcular el coeficiente de utilidad determinado en los términos del artículo 14, fracción I, de la Ley del Impuesto sobre la Renta.
e) Para los efectos del inciso c) de esta fracción, las personas contribuyentes deben determinar el impuesto sobre la renta causado en el ejercicio y sus pagos provisionales de acuerdo con los artículos 9, 14, 106, 109, 211 o 212 de la Ley del Impuesto sobre la Renta, según corresponda, considerando únicamente los ingresos atribuibles a las actividades económicas productivas realizadas al interior de los Polos de Desarrollo para el Bienestar, así como las deducciones que sean estrictamente indispensables para la obtención de dichos ingresos y además cumplan los otros requisitos establecidos en los artículos 27, 105 o 210 de la Ley del Impuesto sobre la Renta, según corresponda.
Cuando el monto de las deducciones mencionadas sea mayor que los citados ingresos, la diferencia será una pérdida fiscal y solo podrá disminuirse de la utilidad fiscal derivada de las actividades económicas productivas realizadas al interior de los Polos de Desarrollo para el Bienestar, para lo cual se debe estar a lo dispuesto en los artículos 57, 109 o 212 de la Ley del Impuesto sobre la Renta, según corresponda.
Cuando las personas contribuyentes obtengan ingresos distintos de los señalados en este inciso, deben determinar por separado el impuesto sobre la renta por dichos ingresos conforme a las disposiciones de la Ley del Impuesto sobre la Renta que establece dicho gravamen, sin aplicar el crédito fiscal a que se refiere el inciso c) de esta fracción.
Para los efectos de lo dispuesto en este inciso, las personas contribuyentes deben presentar las declaraciones a las que se encuentren obligados a través de los sistemas que disponga el Servicio de Administración Tributaria y realizar los pagos que correspondan, conforme a las disposiciones fiscales aplicables.
f) Se otorga un estímulo fiscal, durante cuatro años contados a partir de aquel en que las personas contribuyentes obtengan la constancia a que se refiere el inciso a) de esta fracción, que realicen actividades económicas productivas al interior de los Polos de Desarrollo para el Bienestar, que enajenen bienes, presten servicios independientes u otorguen el uso o goce temporal de bienes a personas que realicen actividades económicas productivas al interior del mismo Polo de Desarrollo para el Bienestar en que se encuentren ubicados, o en uno distinto a aquel en el que se encuentren ubicados.
El estímulo fiscal consiste en un crédito fiscal equivalente al 100% del impuesto al valor agregado que deba pagarse por la enajenación de bienes, la prestación de servicios independientes o el otorgamiento del uso o goce temporal de bienes a que se refiere el párrafo primero de este inciso, y será acreditable contra el impuesto que deba pagarse por las citadas actividades.
El estímulo fiscal a que se refiere este inciso solo será procedente mientras no se traslade a la persona adquirente de los bienes o servicios mencionados cantidad alguna por concepto del impuesto al valor agregado y, en tanto, los bienes, servicios o el uso o goce temporal de bienes sean utilizados y aprovechados por las personas adquirentes en la realización de sus actividades económicas productivas al interior de los Polos de Desarrollo para el Bienestar.
Para los efectos del acreditamiento del impuesto al valor agregado correspondiente a bienes, servicios o al uso o goce temporal de bienes, estrictamente indispensables para la realización de las actividades gravadas a que se refiere el presente inciso, se considerarán como actividades por las que procede el acreditamiento sin menoscabo de los demás requisitos que establece la Ley del Impuesto al Valor Agregado, así como de lo previsto por el artículo 6o. del citado ordenamiento.
Cuando las personas contribuyentes no apliquen el crédito fiscal a que se refiere el presente inciso, en la declaración de pago correspondiente al mes en el que realicen las actividades a que se refiere el párrafo primero de este inciso, perderán el derecho a aplicarlo posteriormente.
g) Para los efectos de la presente fracción se debe aplicar, en forma supletoria, la Ley del Impuesto al Valor Agregado y el Código Fiscal de la Federación.
II. Se otorgan beneficios fiscales y facilidades administrativas a las personas contribuyentes del impuesto sobre la renta que realicen actividades económicas productivas al interior de los Polos Industriales del Bienestar Progreso I y Mérida I, declarados por el estado de Yucatán, a que se refiere el decreto señalado en el apartado C, fracción IX, inciso b) de este artículo, o el que lo sustituya.
a) Las personas contribuyentes que realicen actividades económicas productivas al interior de los Polos Industriales del Bienestar Progreso I y Mérida I, interesados en obtener los beneficios fiscales y facilidades administrativas previstos en esta fracción deben cumplir, entre otros, con los siguientes requisitos:
i) Estar al corriente en el cumplimiento de sus obligaciones fiscales;
ii) Contar con documento que le otorgue el uso, aprovechamiento y explotación y, en su caso, la posesión del total o de una parte de la superficie de los polos a que se refiere el párrafo primero de la presente fracción, ya sea mediante concesión, arrendamiento, comodato o cualquier otra figura que lo permita;
iii) Presentar el proyecto de inversión por el que se otorgó el uso, aprovechamiento y explotación y, en su caso, la posesión a que se refiere el subinciso anterior, y
iv) Tener su domicilio fiscal en el polo donde desarrollen sus actividades económicas productivas.
Lo anterior, en términos del decreto señalado en el apartado C, fracción IX, inciso b), o el que lo sustituya, y los lineamientos que al efecto emita la Secretaría de Hacienda y Crédito Público.
Los requisitos previstos en los subincisos ii) y iii) de este inciso deben encontrarse validados por la autoridad competente del estado de Yucatán.
Para mantener los beneficios fiscales previstos en la presente fracción las personas contribuyentes deben presentar, ante la Secretaría de Hacienda y Crédito Público, avances en el proyecto de inversión a que se refiere el subinciso iii) de este inciso, para lo cual deben exhibir el documento que acredite dicho avance, emitido por la autoridad competente del estado de Yucatán, y cumplir con los niveles mínimos de empleo que determine la Secretaría de Hacienda y Crédito Público de acuerdo con lo previsto en dicho proyecto y de conformidad con la actividad económica que desarrollen. Lo anterior en términos de los lineamientos que al efecto emita la Secretaría de Hacienda y Crédito Público.
La Secretaría de Hacienda y Crédito Público debe emitir la constancia que acredite el cumplimiento de los requisitos establecidos en este inciso, o bien, la resolución de incumplimiento de los mismos, previa solicitud de opinión a la autoridad competente del estado de Yucatán.
b) Para los efectos de la presente fracción se entiende por actividades económicas productivas al interior de los polos, conforme a la asignación que se realice a cada uno de ellos, las vocaciones siguientes:
i) Eléctrica y electrónica;
ii) Semiconductores;
iii) Automotriz (electromovilidad);
iv) Autopartes y equipo de transporte;
v) Dispositivos médicos;
vi) Farmacéutica;
vii) Agroindustria;
viii) Equipo de generación y distribución de energía eléctrica (energías limpias);
ix) Maquinaria y equipo;
x) Tecnologías de la información y la comunicación, y
xi) Metales y petroquímica.
c) Se otorga un estímulo fiscal a los contribuyentes personas físicas y morales residentes en México y a los residentes en el extranjero con establecimiento permanente en el país que tributen en los términos del Título II, del Título IV, Capítulo II, Sección I, o del Título VII, Capítulo XII, de la Ley del Impuesto sobre la Renta, que obtengan ingresos provenientes de actividades económicas productivas realizadas al interior de los Polos Industriales del Bienestar Progreso I y Mérida I, consistente en un crédito fiscal acreditable contra el monto del impuesto sobre la renta causado, determinado en el ejercicio fiscal de que se trate en los términos del inciso e), párrafo primero, de esta fracción.
El crédito fiscal a que se refiere el presente inciso será equivalente al 100% del impuesto sobre la renta causado a que se refiere el párrafo anterior, durante tres ejercicios fiscales contados a partir de aquel en el que las personas contribuyentes obtengan la constancia a que se refiere el inciso a) de esta fracción. Y será del equivalente al 50% del impuesto sobre la renta en los tres ejercicios fiscales subsecuentes, o de hasta el equivalente al 90% en el caso de que se superen los niveles mínimos de empleo, en los términos de los lineamientos a que se refiere el inciso a) de esta fracción.
Cuando, por cualquier causa, se deje de aplicar el estímulo fiscal previsto en este inciso, los periodos señalados en el párrafo anterior continuarán computándose y, en caso de reanudación del estímulo, será aplicable el porcentaje que corresponda al ejercicio fiscal en el que se reanude.
Cuando las personas contribuyentes, pudiendo hacerlo, no apliquen en un ejercicio fiscal el crédito a que se refiere el presente inciso, perderán el derecho a aplicarlo posteriormente.
Las personas contribuyentes deben efectuar pagos provisionales mensuales a cuenta del impuesto sobre la renta causado a que se refiere el párrafo primero de este inciso, a más tardar el 17 del mes inmediato posterior a aquel al que corresponda el pago. Pueden aplicar contra dichos pagos provisionales el porcentaje del crédito fiscal que sea aplicable en los términos de este párrafo, siempre que en el monto de los pagos provisionales que acrediten en la declaración del ejercicio no consideren el crédito que hayan aplicado en dichos pagos provisionales.
La aplicación del estímulo fiscal establecido en este inciso no dará lugar a devolución o compensación alguna.
d) Las personas contribuyentes a que se refiere el inciso c) de esta fracción, durante seis ejercicios fiscales, contados a partir de aquel en el que obtengan la constancia señalada en el inciso a) de esta fracción, pueden efectuar la deducción inmediata del 100% del monto original de la inversión de bienes nuevos de activo fijo que utilicen en los polos para realizar sus actividades económicas productivas, en lugar de aplicar los por cientos máximos autorizados a que se refieren los artículos 34, 35, 104 o 209, apartados B y C, de la Ley del Impuesto sobre la Renta, según corresponda. Se consideran bienes nuevos los que se utilizan por primera vez en México.
Para los efectos de este inciso, las personas contribuyentes pueden efectuar la deducción inmediata de inversiones en el ejercicio fiscal en el que inicien su utilización o, en su defecto, en el siguiente.
Cuando se transmita la propiedad de los bienes por los que se haya aplicado la deducción inmediata, a través de cualquier figura jurídica, se debe acumular el monto que resulte mayor entre el total de los ingresos obtenidos por la transmisión de propiedad y el valor en que dichos bienes se hubieran enajenado entre partes independientes en operaciones comparables.
La opción a que se refiere este inciso no puede ejercerse cuando se trate de mobiliario y equipo de oficina, automóviles, equipo de blindaje de automóviles o cualquier bien de activo fijo no identificable individualmente.
Para efectos del artículo 14, fracción I, de la Ley del Impuesto sobre la Renta, las personas contribuyentes adicionarán la utilidad fiscal o reducirán la pérdida fiscal del ejercicio por el que calculen el coeficiente de utilidad, según sea el caso, con el importe de la deducción a que se refiere este inciso realizada en el citado ejercicio.
La utilidad fiscal que se determine en los términos del artículo 14, fracción II, de la Ley del Impuesto sobre la Renta podrá disminuirse con el monto de la deducción inmediata efectuada en el mismo ejercicio. El citado monto de la deducción inmediata se debe disminuir por partes iguales en los pagos provisionales correspondientes al ejercicio fiscal de que se trate, a partir del mes en que se inicie su utilización o, en su defecto, en el siguiente, según la opción elegida. Esta disminución se debe realizar en los pagos provisionales del ejercicio de manera acumulativa, sin que en ningún caso sea superior a la utilidad fiscal correspondiente al periodo en que se aplica, ya sea individual o en conjunto con otras disminuciones fiscales. Para los efectos de este párrafo, no se podrá recalcular el coeficiente de utilidad determinado en los términos del artículo 14, fracción I, de la Ley del Impuesto sobre la Renta.
e) Para los efectos del inciso c) de esta fracción, las personas contribuyentes deben determinar el impuesto sobre la renta causado en el ejercicio y sus pagos provisionales de acuerdo con los artículos 9, 14, 106, 109, 211 o 212 de la Ley del Impuesto sobre la Renta, según corresponda, considerando únicamente los ingresos atribuibles a las actividades económicas productivas realizadas al interior de los polos, así como las deducciones que sean estrictamente indispensables para la obtención de dichos ingresos y además cumplan los otros requisitos establecidos en los artículos 27, 105 o 210 de la Ley del Impuesto sobre la Renta, según corresponda.
Cuando el monto de las deducciones mencionadas en el párrafo que antecede sea mayor que los citados ingresos, la diferencia será una pérdida fiscal y solo podrá disminuirse de la utilidad fiscal derivada de las actividades económicas productivas realizadas al interior de los polos, para lo cual se debe estar a lo dispuesto en los artículos 57, 109 o 212 de la Ley del Impuesto sobre la Renta, según corresponda.
Cuando las personas contribuyentes obtengan ingresos distintos de los señalados en este inciso, deben determinar por separado el impuesto sobre la renta por dichos ingresos conforme a las disposiciones de la Ley del Impuesto sobre la Renta que establece dicho gravamen, sin aplicar el crédito fiscal a que se refiere el inciso c) de esta fracción.
Para los efectos de lo dispuesto en este inciso, las personas contribuyentes deben presentar las declaraciones a las que se encuentren obligados a través de los sistemas que disponga el Servicio de Administración Tributaria y realizar los pagos que correspondan, conforme a las disposiciones fiscales aplicables.
f) Se otorga un estímulo fiscal, durante cuatro años contados a partir del 1 de enero de 2027, a las personas contribuyentes que realicen actividades económicas productivas al interior de los Polos Industriales del Bienestar Progreso I y Mérida I, que enajenen bienes, presten servicios independientes u otorguen el uso o goce temporal de bienes a personas que realicen actividades económicas productivas al interior de dichos polos.
El estímulo fiscal consiste en un crédito fiscal equivalente al 100% del impuesto al valor agregado que deba pagarse por la enajenación de bienes, la prestación de servicios independientes o el otorgamiento del uso o goce temporal de bienes a que se refiere el primer párrafo de este inciso, y será acreditable contra el impuesto que deba pagarse por las citadas actividades.
El estímulo fiscal a que se refiere este inciso solo será procedente mientras no se traslade al adquirente de los bienes o servicios mencionados cantidad alguna por concepto del impuesto al valor agregado y, en tanto, los bienes, servicios o el uso o goce temporal de bienes sean utilizados y aprovechados por los adquirentes en la realización de sus actividades económicas productivas al interior de los Polos Industriales del Bienestar Progreso I y Mérida I.
Para los efectos del acreditamiento del impuesto al valor agregado correspondiente a bienes, servicios o al uso o goce temporal de bienes, estrictamente indispensables para la realización de las actividades gravadas a que se refiere el presente inciso, se considerarán como actividades por las que procede el acreditamiento sin menoscabo de los demás requisitos que establece la Ley del Impuesto al Valor Agregado, así como de lo previsto por el artículo 6o. del citado ordenamiento.
Cuando las personas contribuyentes no apliquen el crédito fiscal a que se refiere el presente inciso, en la declaración de pago correspondiente al mes en el que realicen las actividades a que se refiere el párrafo primero de este inciso, perderán el derecho a aplicarlo posteriormente.
g) Para los efectos de la presente fracción se debe aplicar, en forma supletoria, la Ley del Impuesto al Valor Agregado y el Código Fiscal de la Federación.
C. Para efectos de lo dispuesto en los apartados A y B de este artículo se estará a lo siguiente:
I. Para la aplicación de los estímulos previstos en este artículo se estará a lo siguiente:
a) Los estímulos fiscales previstos en los apartados A y B de este artículo no se consideran como ingreso acumulable para los efectos del impuesto sobre la renta.
El derecho para aplicar los estímulos fiscales a que se refieren los apartados A y B de este artículo es personal y no puede ser transmitido, ni como consecuencia de fusión o escisión.
b) Cuando las personas contribuyentes que apliquen los beneficios a que se refiere el apartado A, fracciones I y II, y el apartado B de este artículo dejen de cumplir con alguno de los requisitos previstos en dichos apartados, dejarán de aplicar los estímulos fiscales a partir del momento en que se dé el incumplimiento, debiendo cubrir el impuesto, la actualización y los recargos correspondientes, conforme a las disposiciones legales aplicables.
c) El Servicio de Administración Tributaria debe emitir las reglas de carácter general necesarias para la debida y correcta aplicación de los estímulos fiscales establecidos en los apartados A y B de este artículo.
d) La interpretación de este artículo para efectos administrativos corresponde al Servicio de Administración Tributaria.
e) Para efectos del apartado A, fracción I, de este artículo, mediante el instrumento a que se refiere la fracción IX, inciso a) de este apartado, o el que lo sustituya, se creará el Comité de Evaluación o un órgano colegiado equivalente, el cual emitirá los lineamientos a que se refiere el inciso a), subinciso v) de la referida fracción I, a más tardar el 31 de enero de 2027.
f) Para los efectos del apartado A, fracción III, de este artículo, la Secretaría de Medio Ambiente y Recursos Naturales o la dependencia que determine el Ejecutivo Federal, emitirá los lineamientos a que se refiere el inciso a), subinciso v) de la referida fracción, a más tardar el 31 de enero de 2027.
g) Para efectos del apartado B, fracciones I y II de este artículo, la Secretaría de Hacienda y Crédito Público emitirá los lineamientos para el otorgamiento de beneficios fiscales a las personas contribuyentes que realicen actividades económicas productivas al interior de los Polos de Desarrollo para el Bienestar del Istmo de Tehuantepec y al interior de los Polos Industriales del Bienestar Progreso I y Mérida I, respectivamente, a más tardar el 31 de enero de 2027.
II. Las personas contribuyentes que apliquen los estímulos fiscales establecidos en el apartado A, fracciones II y III, y en el apartado B de este artículo, no podrán aplicar conjuntamente:
a) Lo dispuesto en los artículos 181 y 182 de la Ley del Impuesto sobre la Renta;
b) Lo dispuesto en los artículos 187 y 188 de la Ley del Impuesto sobre la Renta, respecto de los fideicomisos dedicados a la adquisición o construcción de inmuebles;
c) Los estímulos fiscales a que se refieren los artículos 189, 190, 202 y 203 de la Ley del Impuesto sobre la Renta, y
d) Los estímulos fiscales otorgados a través del "Decreto por el que se otorgan estímulos fiscales para apoyar la estrategia nacional denominada "Plan México", para fomentar nuevas inversiones, que incentiven programas de capacitación dual e impulsen la innovación", publicado en el Diario Oficial de la Federación el 21 de enero de 2025, así como los otorgados a través del apartado A, fracción I de este artículo.
III. Se releva a las personas contribuyentes que apliquen los estímulos fiscales establecidos en el apartado B de este artículo de la obligación de presentar el aviso a que se refiere el artículo 25, párrafo primero, del Código Fiscal de la Federación, respecto del acreditamiento del importe de los estímulos fiscales. Lo anterior, sin perjuicio de lo dispuesto en el párrafo último del citado artículo.
IV. No procederá la aplicación de los estímulos fiscales establecidos en los apartados A y B de este artículo cuando las personas contribuyentes se encuentren en cualquiera de los siguientes supuestos:
a) Se ubiquen en alguno de los supuestos establecidos en el artículo 69, párrafo penúltimo, del Código Fiscal de la Federación y cuyo nombre, denominación o razón social y clave en el Registro Federal de Contribuyentes se encuentren contenidos en la publicación de la página de Internet del Servicio de Administración Tributaria a que se refiere el párrafo último del citado artículo.
b) No desvirtúen la presunción establecida en el artículo 69-B, párrafo primero, del Código Fiscal de la Federación y, por tanto, se encuentran definitivamente en dicha situación en términos del párrafo cuarto de dicho artículo. Asimismo, tampoco será aplicable a las personas contribuyentes que tengan un socio o accionista que se encuentre en el supuesto de presunción a que se refiere este inciso. Tampoco serán aplicables los estímulos fiscales previstos en los apartados A y B de este artículo, a aquellas personas contribuyentes que hubieran realizado operaciones con personas contribuyentes a los que se refiere este inciso y no hubieran acreditado ante las autoridades fiscales que efectivamente adquirieron los bienes o recibieron los servicios que amparan los comprobantes fiscales digitales correspondientes.
c) Se les haya aplicado la presunción establecida en el artículo 69-B Bis del Código Fiscal de la Federación, una vez que se haya publicado en el Diario Oficial de la Federación y en la página de Internet del Servicio de Administración Tributaria el listado a que se refiere dicho artículo.
d) Tengan créditos fiscales firmes o, que al ser exigibles, no estén garantizados o bien, que la garantía resulte insuficiente.
e) No cumplan con cualquiera de los requisitos establecidos en los apartados A o B de este artículo.
f) Se encuentren en ejercicio de liquidación.
g) Se encuentren en el procedimiento de restricción temporal del uso de sellos digitales para la expedición de comprobantes fiscales digitales por Internet, de conformidad con el artículo 17-H Bis del Código Fiscal de la Federación.
h) Tengan cancelados los certificados emitidos por el Servicio de Administración Tributaria para la expedición de comprobantes fiscales digitales por Internet, de conformidad con el artículo 17-H del Código Fiscal de la Federación.
i) Se le haya emitido y notificado la resolución que determina que emiten falsos comprobantes fiscales, en términos del artículo 49 Bis del Código Fiscal de la Federación.
j) Se encuentran vinculadas a un procedimiento penal en el ámbito fiscal o condenadas por la comisión de algún delito de carácter fiscal mediante sentencia firme.
V. Las personas contribuyentes que hayan adquirido bienes nuevos de activo fijo, así como quienes hayan realizado gastos por capacitación que se encuentren aplicando las disposiciones del "Decreto por el que se otorgan estímulos fiscales a sectores clave de la industria exportadora, consistentes en la deducción inmediata de la inversión en bienes nuevos de activo fijo y la deducción adicional de gastos de capacitación", publicado en el Diario Oficial de la Federación el 11 de octubre de 2023 y su posterior modificación publicada en el mismo órgano de difusión oficial el 24 de diciembre de 2024, o aquellas personas contribuyentes que apliquen las disposiciones del "Decreto por el que se otorgan estímulos fiscales para apoyar la estrategia nacional denominada "Plan México", para fomentar nuevas inversiones, que incentiven programas de capacitación dual e impulsen la innovación", publicado en el mismo medio de difusión el 21 de enero de 2025, continuarán aplicando lo dispuesto en los mismos hasta su total conclusión.
VI. Las personas contribuyentes y desarrolladores que hayan iniciado los trámites y gestiones en términos del "Decreto por el que se otorgan estímulos fiscales en los Polos de Desarrollo Económico para el Bienestar", publicado en el Diario Oficial de la Federación el 25 de mayo de 2025, y sus posteriores modificaciones, continuarán aplicando lo dispuesto en este hasta su total conclusión.
VII. Las declaratorias, constancias, validaciones y demás actos administrativos emitidos al amparo del "Decreto por el que se otorgan beneficios fiscales en los Polos de Desarrollo de Economía Circular para el Bienestar", publicado en el Diario Oficial de la Federación el 4 de julio de 2025, continuarán aplicando lo dispuesto en este hasta su total conclusión.
VIII. Las personas contribuyentes que hayan iniciado los trámites y gestiones en términos del "Decreto por el que se fomenta la inversión de los contribuyentes que realicen actividades económicas productivas al interior de los Polos de Desarrollo para el Bienestar del Istmo de Tehuantepec", publicado en el Diario Oficial de la Federación el 5 de junio de 2023, y sus posteriores modificaciones; así como del "Decreto por el que se fomenta la inversión en los Polos Industriales del Bienestar Progreso I y Mérida I del estado de Yucatán", publicado en el mismo medio de difusión el 28 de junio de 2024, continuarán aplicando lo dispuesto en estos hasta su total conclusión.
IX. El Ejecutivo Federal antes de la entrada en vigor del presente Decreto, deberá realizar las adecuaciones que resulten necesarias a los siguientes decretos:
a) Decreto por el que se fomenta la inversión de los contribuyentes que realicen actividades económicas productivas al interior de los Polos de Desarrollo para el Bienestar del Istmo de Tehuantepec, publicado en el Diario Oficial de la Federación el 5 de junio de 2023 y su modificación el 23 de abril de 2026;
b) Decreto por el que se fomenta la inversión en los Polos Industriales del Bienestar Progreso I y Mérida I del estado de Yucatán, publicado en el Diario Oficial de la Federación el 28 de junio de 2024;
c) Decreto por el que se otorgan estímulos fiscales para apoyar la estrategia nacional denominada "Plan México", para fomentar nuevas inversiones, que incentiven programas de capacitación dual e impulsen la innovación, publicado en el Diario Oficial de la Federación el 21 de enero de 2025;
d) Decreto por el que se otorgan estímulos fiscales en los Polos de Desarrollo Económico para el Bienestar, publicado en el Diario Oficial de la Federación el 22 de mayo de 2025 y su modificación de 31 de julio de 2025, y
e) Decreto por el que se otorgan beneficios fiscales en los Polos de Desarrollo de Economía Circular para el Bienestar, publicado en el Diario Oficial de la Federación el 04 de julio de 2025.
En los decretos señalados en esta fracción, o los que los sustituyan, el Ejecutivo Federal podrá establecer facilidades administrativas o las medidas, requisitos, obligaciones y procedimientos conducentes para la debida aplicación de los beneficios fiscales previstos en este artículo.
X. Los lineamientos emitidos al amparo de los decretos a que se refiere la fracción anterior, continuarán aplicándose en lo que no se opongan al presente Decreto, en tanto se expiden los nuevos lineamientos.
Transitorio
Único. El presente Decreto entrará en vigor el 1 de enero de 2027.
Ciudad de México, a 03 de noviembre de 2026.- Sen. Higinio Martínez Miranda, Presidente.- Dip. Raúl Bolaños-Cacho Cué, Presidente.- Sen. María Martina Kantún Can, Secretaria.- Dip. Julieta Villalpando Riquelme, Secretaria.- Rúbricas."
En cumplimiento de lo dispuesto por la fracción I del Artículo 89 de la Constitución Política de los Estados Unidos Mexicanos, y para su debida publicación y observancia, expido el presente Decreto en la Residencia del Poder Ejecutivo Federal, en la Ciudad de México, a 10 de noviembre de 2026.- Claudia Sheinbaum Pardo, Presidenta de los Estados Unidos Mexicanos.- Rúbrica.- Lcda. Rosa Icela Rodríguez Velázquez, Secretaria de Gobernación.- Rúbrica.